خروج پول به ۱۳.۵همت رسید
۴۸ ساعت سخت بورس
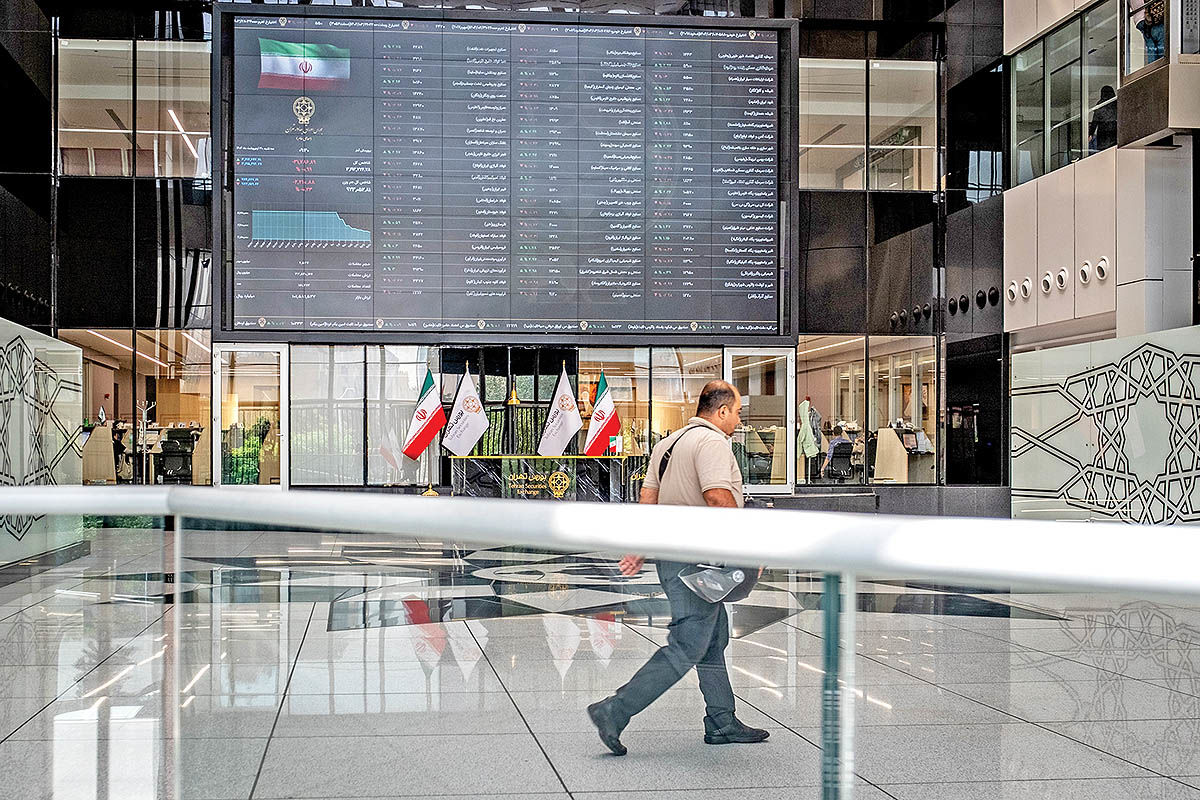
پرونده معاملات بورس تهران در روز یکشنبه با عقبنشینی قابلتوجه شاخصهای سهامی بسته شد. در معاملات دیروز، شاخص کل ۲.۱۱درصد از ارتفاع خود را از دست داد و در سطح ۷میلیون و ۲۹۱ هزار واحدی آرام گرفت. شاخص هموزن نیز ۲.۰۴درصد افت را تجربه کرد و به سطح ۱میلیون و ۹۴۶هزار واحد رضایت داد.
در فرابورس نیز شاخص کل این بازار با عقبنشینی ۱.۶۳درصدی مواجه شد. بورس پس از چندین هفته پرفروغ، متعادلتر رفتار کرد و شاخصهای اصلی در مسیر نزولی حرکت کردند. در جریان دادوستدهای روز گذشته، ۷هزار و ۳۵۴میلیارد تومان پول از گردونه معاملات سهام خارج شد و ارزش معاملات خرد بازار سهام نیز به ۳۸همت رسید. از پنجاه شرکت بزرگ بازار، حدود ۳هزار و ۲۰۰میلیارد تومان پول خارج شد. در پایان دادوستدهای دیروز، ۷۴درصد از نمادها در بخش سرخ تابلوی معاملات قرار گرفتند و ۲۶درصد از نمادها نیز با رشد قیمت همراه شدند. حدود ۱۱ همت سفارش فروش در تابلوی معاملات باقی ماند و خریداری در برابر خود ندید.
سناریوی بازگشت به سال ۹۹
برخی از فعالان بازار بر این باورند که بورس با رشد بدون وقفه در سال جاری، میتواند خاطرات سال ۹۹ را مجددا یادآور شود. در پاسخ به این ادعا میتوان گفت که بهرغم رشد قابلتوجه شاخصهای سهامی در سال جاری، شتاب رشد امسال، اصلا در حد و اندازههای سال ۹۹ نیست. در آن سال، شاخص بعد از اینکه بهترین عملکرد سالانه خود را در سال ۹۸به ثبت رساند، به حرکت خود در مسیر صعودی ادامه داد و در پنجماهه نخست سال ۹۹، بیش از ۳۰۰درصد بر ارتفاع خود افزود که رقم قابلتوجهی محسوب میشود.
از سوی دیگر بررسی وضعیت پارامترهای آماری بازار در آن مقطع، گویای فاصله گرفتن قابلتوجه این متغیرها از میانگینهای بلندمدت بود. نسبت قیمت به سود گذشتهنگر بازار سهام در آن مقطع به حوالی ۴۰واحد رسیده بود و ارزش دلاری بازار نیز به ارقام بیش از ۴۰۰میلیارد دلار رسیده بود. مقایسه ارقام کنونی این متغیرها با ارقام مذکور در سال ۹۹، گویای تفاوتهای چشمگیری است که اساسا شباهت مقطع فعلی با سال ۹۹ را زیر سوال میبرد.
نقش دلار در اصلاح
از سویی برخی از تحلیلگران معتقدند بخشی از اصلاح اخیر بازار سرمایه میتواند در راستای سناریوی کاهش نرخ ارز شکل گرفته باشد. برای بسیاری از نوسانات بازار سرمایه میتوان دلایل متعددی از جمله جریان مالکیت حقیقی، تغییرات نرخ بهره، قیمتهای جهانی، سیاستهای اقتصادی و انتظارات تورمی را مطرح کرد؛ با این حال، در شرایط فعلی یکی از متغیرهایی که بیش از سایر عوامل مورد توجه سهامداران قرار گرفته، نرخ دلار آزاد است. بسیاری از کارشناسان میگویند، اگر روند شاخص کل بورس و نرخ دلار آزاد در سالهای اخیر بهصورت همزمان بررسی شود، همبستگی بالایی میان این دو متغیر مشاهده میشود. البته این همبستگی به معنای وجود رابطه علت و معلولی قطعی نیست و نمیتوان تمام نوسانات بورس را به تغییرات نرخ ارز نسبت داد.
در مرداد و شهریورماه، رشد پرشتاب شاخص کل باعث شد سطوح بالاتری از نرخ دلار در ارزشگذاری صنایع بازار سهام پیشخور شود. از سوی دیگر، افزایش نرخ ارز علاوه بر اثرگذاری بر ارزش ریالی درآمدها و داراییهای شرکتها، میتواند انتظارات تورمی و ارزشگذاری اسمی سهام را نیز تحت تاثیر قرار دهد. با این حال، همزمان با کاهش سرعت رشد دلار، بخشی از این محرک نیز تضعیف شد و سرمایهگذاران برای ادامه خرید با احتیاط بیشتری عمل کردند. از این منظر، اصلاح اخیر بازار را میتوان بخشی از واکنش سرمایهگذاران به تغییر سرعت حرکت نرخ ارز دانست. به بیان دیگر، اگر عقبنشینی نسبی دلار ادامهدار شود، میتوان این سناریو را مطرح کرد که بخشی از فعالان بازار، سطوح پایینتری از نرخ ارز را برای آینده در نظر گرفتهاند و بر همین اساس، در ارزشگذاری سهام و تصمیمهای معاملاتی خود محتاطتر شدهاند.
در این میان، اختلاف میان نرخ دلار توافقی و آزاد همچنان در سطوح بالایی قرار دارد. این موضوع میتواند بر درآمد، سودآوری و صورتهای مالی صنایع مختلف اثرگذار باشد و در ادامه، یکی از متغیرهای مهم در ارزیابی وضعیت بنیادی شرکتها محسوب شود.
تغییر روند؟
گفتوگوی «دنیای اقتصاد» با کارشناسان حاکی از آن است که اصلاح دوروزه شاخص کل پس از رشد بیش از ۱۰۰درصدی، بهخودیخود اتفاقی غیرطبیعی یا نشانهای از افزایش ریسک بازار نیست.
حجت سرهنگی، تحلیلگر بازارهای مالی، در همین رابطه گفت: بازار پس از یک دوره طولانی رشد نیاز به استراحت و تجدید قوا دارد و نمیتوان صرفا بر اساس افت چندروزه، از تغییر روند بازار سخن گفت. او افزود: بخشی از عرضههای فعلی را میتوان در چارچوب شناسایی سود از سوی سرمایهگذارانی ارزیابی کرد که طی ماههای گذشته بازدهی قابلتوجهی کسب کردهاند. بنابراین، کاهش شاخص در دو روز اخیر لزوما به معنای خروج گسترده سرمایه از بازار یا کاهش جذابیت بورس نیست. در واقع، پس از چنین رشدی، شکلگیری اصلاحهای کوتاهمدت و افزایش عرضه امری طبیعی است و میتواند به متعادل شدن معاملات کمک کند. سرهنگی ادامه داد: بازار سرمایه همچنان از منظر ارزشگذاری و ظرفیت سودآوری شرکتها برای سرمایهگذاران جذابیت دارد و افت اخیر را نباید بهتنهایی بهعنوان یک سیگنال ریسک در نظر گرفت. به گفته او، در شرایط فعلی همچنان فرصتهایی برای خرید در بازار وجود دارد، هرچند انتخاب سهم باید با توجه به وضعیت بنیادی شرکت، میزان سودآوری، چشمانداز درآمدها و قیمت خرید انجام شود. از این منظر، اصلاح اخیر میتواند فرصتی برای بازبینی پرتفوی و شناسایی سهام مستعد، بهجای خروج کلی از بازار باشد.
بازار در مدار اخبار
از طرفی در کنار نگرانیها درباره وضعیت متغیرهای کلان اقتصادی، برخی ابهامات پیرامون مباحث مرتبط با فرمول تخفیف نفت خام سبک و سنگین به شرکتهای پالایشی طی روزهای اخیر حواشی زیادی در میان اهالی بازار سرمایه به دنبال داشته است. این تغییر از آن جهت برای بازار سرمایه اهمیت دارد که سناریوی کاهش تخفیف خوراک میتواند هزینه تامین نفت پالایشگاهها را افزایش داده و در صورت ثابت ماندن سایر متغیرها، حاشیه سود و سودآوری شرکتهای پالایشی را تحت فشار قرار دهد.

فردین آقابزرگی، کارشناس بازارهای مالی، در همین رابطه گفت: در شرایط فعلی و با توجه به ابهاماتی که در حوزه سیاست خارجی کشور وجود دارد، هرگونه تصمیم درباره تغییر وضعیت متغیرهای اثرگذار بر فضای بازار، از جمله نرخ خوراک، نرخ بهره و سایر ابزارهای سیاستگذاری، میتواند تاثیر قابلتوجهی بر اقتصاد و بازار سرمایه داشته باشد.
او افزود: هرگونه تمرکز بر افزایش درآمد دولت از محل تغییر در وضعیت متغیرهای اثرگذار بر سودآوری شرکتها، نمیتواند تصمیم مناسبی برای فضای فعلی بازار باشد.
آقابزرگی ادامه داد: به نظر میرسد افزایش قابلتوجه سودآوری برخی صنایع، بهویژه شرکتهای پالایشی، نسبت به دوره مشابه سال گذشته و رشد حاشیه سود آنها، ممکن است دولت را به این سمت هدایت کند که از این محل درآمد بیشتری کسب کند. با این حال، چنین رویکردی میتواند آرامش بازار سرمایه را به خطر بیندازد.
او گفت: هرگونه دخالت در سودآوری شرکتها و صنایع میتواند به یک نقطه منفی برای بازار تبدیل شود؛ مشابه اتفاقی که در اردیبهشت ۱۴۰۲ رخ داد. در آن مقطع نیز ابلاغیههای مربوط به نرخ خوراک در دو سال متوالی، بازار سهام را تحتتاثیر قرار داد و در نهایت بورس وارد فضای رکودی و رخوت شد. بنابراین، حاشیه سود شرکتها در صورت اجرای تصمیمات مرتبط با نرخ خوراک، حتی اگر کاهش محدودی داشته باشد، باید بهصورت دقیق و بر اساس سناریوهای مختلف بررسی شود تا مشخص شود ابلاغ آن چه اثری بر سودآوری صنایع خواهد داشت.