چشمانداز بازارهای جهانی تصویری پیچیدهتر از قبل پیدا کرده است
دیدهبانی بازارها با افزایش بهره
بازارهای جهانی در میانه سپتامبر ۲۰۲۶ در یک دوراهی بین نرخ بهره بالا و تورم بالا گرفتار شدهاند. تورم هنوز به هدف ۲ درصدی سیاستگذاران پولی نرسیده و بانکهای مرکزی از آمریکا تا اروپا و ژاپن ناچار به افزایش نرخها شدهاند، درحالیکه شوک انرژی ناشی از جنگ خاورمیانه، بدهیهای دولتی و سرمایهگذاریهای سنگین در هوش مصنوعی، نااطمینانیهای اقتصادی را دوچندان کردهاند. در همین راستا، بانک مرکزی آمریکا برای نخستین بار در ۳ سال گذشته نرخ بهره را افزایش داد، بانکهای مرکزی اروپا و ژاپن نیز مسیر انقباضی را ادامه دادند. نتیجه این وضعیت، افزایش بازدهی اوراق، فشار بر رشد اقتصادی و نوسان در بازارهای سهام و ارز است؛ تصویری که نشان میدهد قیمت پول، انرژی و ریسک همزمان در حال تقویت یکدیگرند.
در حال حاضر، بازارهای جهانی با یک مساله مشترک مواجهاند؛ تورم هنوز به اندازهای پایین نیامده که بانکهای مرکزی بتوانند با خیال راحت به سمت کاهش نرخ بهره حرکت کنند. در عین حال، افزایش هزینههای استقراض و انرژی به طور همزمان در حال افزایش فشار بر رشد اقتصادی و قیمت داراییهاست. از آمریکا تا اروپا و ژاپن، سیاست پولی بار دیگر به عامل اصلی تعیینکننده مسیر بازارهای سهام، اوراق، ارز و کالا تبدیل شده است؛ با این تفاوت که ریشه تورم فعلی فقط در تقاضای داخلی نیست و جنگ و قیمت انرژی، کسری بودجه و سرمایهگذاری سنگین در هوش مصنوعی نیز در آن نقش دارند.
وضعیت اقتصادی ایالات متحده
فدرالرزرو در نشست ۱۶ سپتامبر اعلام کرد فعالیتهای اقتصادی با سرعت مناسبی در حال رشد است، روند مخارج داخلی مقاوم مانده، رشد بهرهوری و سرمایهگذاری قوی است و افزایش اشتغال با رشد نیروی کار همگام بوده است. اگر اقتصاد آمریکا در رکود قرار داشت، افزایش نرخ بهره میتوانست هزینهای بسیار سنگین برای تولید و اشتغال ایجاد کند؛ اما در شرایط فعلی، بانک مرکزی با اقتصادی مواجه است که هنوز ظرفیت تحمل سیاست پولی انقباضی را دارد. در حال حاضر، مساله فدرالرزرو، مقابله با یک اقتصاد فروپاشیده نیست، بلکه جلوگیری از تثبیت تورم در سطوح بالاتر از هدف بانک مرکزی است.
نزاع بر سر نرخ بهره
رشد قیمت نفت و افزایش هزینه انرژی، تصمیمگیری را برای سیاستگذاران پولی در سراسر جهان دشوار کرده است. جنگ و نااطمینانی در خاورمیانه قیمت نفت را به بالای ۱۰۰ دلار رسانده و هزینه انرژی و حملونقل را افزایش داده است. این شوک، ابتدا از سمت عرضه وارد اقتصاد میشود، اما در صورت تداوم میتواند به قیمت کالاها و خدمات سرایت کند و انتظارات تورمی را نیز بالا ببرد. گزارش رویترز از وضعیت بازارهای جهانی نیز از شکلگیری همزمان فشار تورمی و افزایش هزینههای استقراض بهعنوان خطری بر علیه رشد اقتصادی یاد کرده است.
در چنین شرایطی اختلاف میان کاخ سفید و فدرالرزرو اهمیت پیدا میکند. در این میان، دولت ترامپ استدلال میکند بخش مهمی از تورم فعلی نتیجه شوک عرضه انرژی است و افزایش نرخ بهره نمیتواند نفت تولید کند یا جنگ را متوقف کند. کاخ سفید پس از تصمیم اخیر فدرالرزرو، این افزایش را از نظر اقتصادی به اندازه کافی قانعکننده ندانست و اعلام کرد افزایش نرخ بهره ممکن است رشد اقتصادی آمریکا را محدود کند.
در مقابل، کوین وارش، رئیس فدرالرزرو، تاکید کرد که «تورم بیش از حد و برای مدت زیادی در سطوح بالا باقی مانده است». از نگاه او، ثبات قیمت، پیششرط رشد اقتصادی است و بانک مرکزی باید اعتبار خود را در مبارزه با تورم حفظ کند. به همین دلیل، فدرالرزرو در نشست سپتامبر نرخ بهره را ۰.۲۵ واحد درصد افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند؛ تصمیمی که با رای ۱۲ به صفر تصویب شد. در حال حاضر، ترامپ خواهان نرخهایی بسیار پایینتر است. در مقابل، وارش بر ضرورت بازگرداندن تورم به هدف ۲ درصد تاکید کرده است. این اختلاف علاوه بر اثر مستقیم بر هزینه وامگیری، اهمیت دیگری نیز دارد؛ بازارها باید بدانند فدرالرزرو تا چه اندازه در برابر فشارهای سیاسی مستقل باقی میماند.
واکنش بازارها به تغییرات نرخ بهره
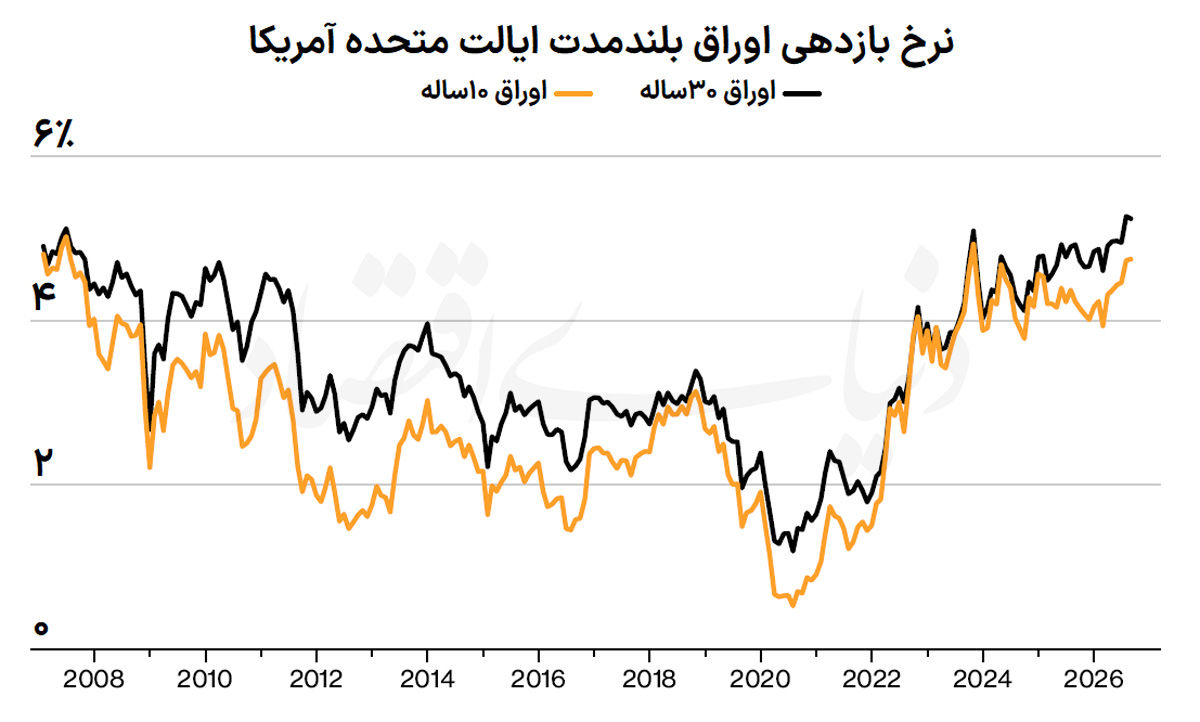
واکنش بازارها به افزایش نرخ بهره در نخستین نگاه منفی بود، اما تصویر اصلی، پیچیدهتر از این است. پس از تصمیم فدرالرزرو، بازده اوراق دوساله آمریکا به بیش از ۴.۷ درصد و بازده اوراق ۱۰ساله به نزدیکی ۵ درصد رسید؛ درحالیکه بازده ۱۰ساله روز قبل تا بالا سطح ۵ درصدی افزایش یافته بود که بالاترین سطح از سال ۲۰۰۷ تاکنون است. اما در روز بعد، با کاهش قیمت نفت و آرامتر شدن بازار اوراق، سهام آمریکا نیز برگشت. روز پنجشنبه شاخص اساندپی۵۰۰ حدود ۱.۱ درصد، داوجونز ۰.۶ درصد و نزدک ۱.۷ درصد رشد کردند. این واکنش نشان میدهد بازار سهام فقط به خود افزایش نرخ بهره واکنش نمیدهد؛ بلکه مسیر آینده نرخها، قیمت انرژی و میزان بیثباتی بازار اوراق نیز برای آن اهمیت دارد.
از نظر سازوکار اقتصادی، نرخ بهره بالاتر ارزش فعلی جریانهای درآمدی آینده شرکتها را کاهش میدهد و هزینه تامین مالی آنها را بالا میبرد. در سوی دیگر اقیانوس اطلس، اروپا در موقعیت دشوارتری قرار دارد. اقتصاد منطقه یورو نسبت به آمریکا رشد ضعیفتری دارد، اما شوک انرژی ناشی از جنگ خاورمیانه فشار تورمی ایجاد کرده است. بانک مرکزی اروپا در ۱۰ سپتامبر نرخها را ۰.۲۵ واحد درصد افزایش داد و نرخ سپرده را به ۲.۵ درصد رساند. این بانک تورم سال ۲۰۲۶ را ۳ درصد و رشد اقتصادی را تنها ۰.۹ درصد پیشبینی کرده است. در نتیجه، اروپا با همان معضل آمریکا اما با فضای رشد محدودتری مواجه است؛ اگر نرخها بالا بمانند، هزینه تامین مالی خانوارها و شرکتها افزایش مییابد؛ اگر نرخها زود کاهش پیدا کنند، شوک انرژی میتواند تورم را برای مدت طولانیتری بالا نگه دارد.
بازار اوراق اروپا نیز تحتتاثیر همین وضعیت قرار گرفت و افزایش یافت. در این میان، ژاپن شاید مهمترین تغییر ساختاری را تجربه میکند. بانک مرکزی این کشور در روز گذشته نرخ بهره را از یک به ۱.۲۵ درصد رساند؛ بالاترین سطح در حدود سه دهه اخیر. بانک مرکزی ژاپن اعلام کرده است تورم پایه به محدوده هدف ۲ درصد نزدیک شده و خطر اصلی اکنون میتواند عبور تورم از این سطح باشد. با این حال، واکنش بازار ارز نشان داد افزایش نرخ بهره ژاپن لزوما به تقویت ین منجر نمیشود. پس از تصمیم بانک مرکزی، ین تضعیف شد، زیرا رای ۷ به ۲ و لحن محتاطانه بانک درباره افزایشهای بعدی، از نظر بازار به معنای سرعت پایینتر انقباض پولی بود.
چشمانداز بازار فراتر از بهره
تصویر کلی بازارهای جهانی اکنون حاصل برهمکنش چند نیروست؛ تورم انرژی، جنگ، بدهی دولتها، سیاست پولی و سرمایهگذاری هوش مصنوعی. به همین دلیل، حتی اگر فدرالرزرو یک افزایش دیگر انجام دهد، نمیتوان انتظار داشت تمام بازارها صرفا بر اساس همان تصمیم حرکت کنند. در کوتاهمدت، نرخ بهره بالاتر، از رشد شاخص دلار حمایت میکند؛ دلار قویتر نیز هزینه کالاهای دلاری را برای سایر کشورها بالا میبرد و میتواند فشار تورمی آنها را افزایش دهد.
همزمان، بازدهی بالاتر اوراق آمریکا سرمایه را به سمت داراییهای دلاری جذب میکند و فضای مانور بانکهای مرکزی دیگر را محدودتر میسازد. اگر قیمت نفت بالا بماند، بانکهای مرکزی بین پذیرش تورم بالاتر یا افزایش نرخ بهره باید یکی را انتخاب کنند. در این شرایط، بازارهای جهانی به دنبال نشانههایی درباره دوام شوک انرژی، مسیر تورم و میزان مقاومت اقتصاد آمریکا خواهند بود. به این ترتیب، اتفاقات اخیر را نمیتوان صرفا یک چرخه افزایش نرخ بهره دانست. آنچه در بازارهای جهانی رخ میدهد حاصل تغییر همزمان در قیمت پول، قیمت انرژی و میزان ریسک است؛ سه متغیری که در حال حاضر یکدیگر را تقویت میکنند و تعیین خواهند کرد که اقتصاد جهانی در سال آینده با تورم پایدار، رشد کند یا ترکیبی از هر دو مواجه شود.