«دنیای اقتصاد» در گفتوگو با فعالان بازار سرمایه،معیارهای موفقیت عرضههای اولیه را بررسی میکند
بورس در انتظار نسل جدید شرکتهای صنعتی
در همین چارچوب، عرضه اولیه شرکت مهندسی فکور صنعت تهران (سهامی عام) را میتوان یکی از عرضههای متفاوت امسال دانست. این شرکت طی بیش از سه دهه فعالیت، دامنه کسبوکار خود را توسعه داده و امروز به یک گروه چندکسبوکاره صنعتی و معدنی، دانشمحور و بینالمللی تبدیل شده است. از این منظر، اهمیت حضور فکور صنعت در بازار سرمایه تنها به اضافه شدن یک نماد جدید محدود نمیشود؛ بلکه ورود مجموعهای با سابقه اجرای مگاپروژههای صنعتی و معدنی و حضور در حلقههای مختلف زنجیره ارزش، میتواند ترکیب شرکتهای حاضر در بازار سرمایه را متنوعتر کند. فکور صنعت در این مسیر، از یک شرکت مهندسی و مجری پروژههای صنعتی به مجموعهای با سبد متنوعی از فعالیتها در حوزههای مهندسی، فناوری، اجرای پروژه، سرمایهگذاری، تولید و بهرهبرداری حرکت کرده است.
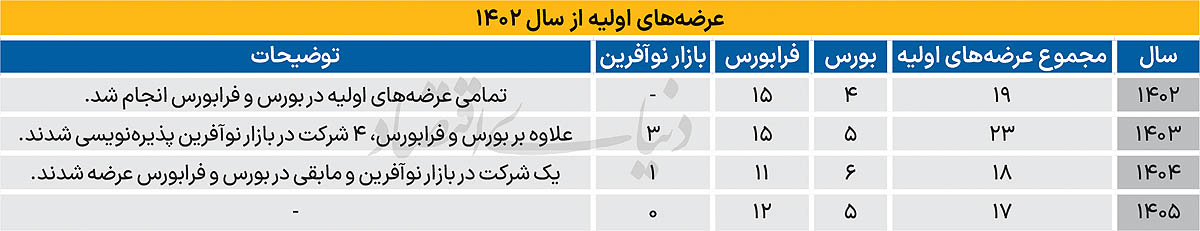
بررسی روند عرضههای اولیه طی سالهای گذشته نیز نشان میدهد بازار سرمایه، حتی در دورههایی که با نوسان و افت معاملات روبهرو بوده، مسیر پذیرش شرکتهای جدید را متوقف نکرده است. این روند از یک سو به بنگاهها امکان میدهد از ظرفیت بازار سرمایه برای تامین مالی استفاده کنند و از سوی دیگر، دامنه انتخاب سرمایهگذاران را گسترش میدهد. البته تجربه سالهای اخیر نشان داده است که نگاه فعالان بازار، نسبت به عرضههای اولیه تغییر کرده و امروز، کیفیت داراییها، چشمانداز سودآوری و ارزشگذاری شرکتها بیش از گذشته مورد توجه قرار دارد.
جایگاه شرکتهای صنعتی در نقشه بازار سرمایه
یکی از ویژگیهای بازار سرمایه ایران، تمرکز بالای آن بر صنایع تولیدی، بانکی، پتروشیمی و معدنی است. در مقابل، بسیاری از شرکتهای فعال در حوزه خدمات فنی و مهندسی، اجرای پروژههای صنعتی و پیمانکاری، با وجود نقش پررنگی که در توسعه زیرساختهای کشور دارند، هنوز حضور محدودی در بورس دارند. به همین دلیل، ورود شرکتهایی از این حوزه میتواند تصویر کاملتری از اقتصاد ایران در بازار سرمایه ترسیم کند.
کامل ابراهیمیان، کارشناس بازار سرمایه، معتقد است عرضههای اولیه تنها زمانی میتوانند نقش واقعی خود را ایفا کنند که حلقه اتصال میان سرمایهگذاران و بخش مولد اقتصاد باشند. به گفته او، سرمایهگذار زمانی با اطمینان بیشتری منابع خود را وارد یک فعالیت اقتصادی میکند که بداند در آینده امکان تامین مالی، شفافیت اطلاعات و نقدشوندگی سرمایه از طریق بازار سرمایه وجود دارد. از این منظر، توسعه بازار اولیه تنها به نفع شرکتها نیست، بلکه فرآیند سرمایهگذاری در اقتصاد را نیز تسهیل میکند.
به اعتقاد او، هرچه تنوع شرکتهای حاضر در بورس بیشتر شود، سرمایهگذاران نیز فرصت خواهند داشت پرتفوی متوازنتری تشکیل دهند و منابع مالی به طیف گستردهتری از فعالیتهای اقتصادی هدایت شود. به همین دلیل، تداوم ورود شرکتهای جدید را باید یکی از پیشنیازهای تعمیق بازار سرمایه و افزایش نقش آن در تامین مالی اقتصاد دانست.
در همین چارچوب، عرضه اولیه فکور صنعت تنها ورود یک شرکت تازه به تابلوی معاملات نیست. این عرضه میتواند توجه بازار را به بخشی از اقتصاد جلب کند که تاکنون کمتر در بورس نماینده داشته و در عین حال، نقش مهمی در توسعه و اجرای پروژههای بزرگ معدنی و صنعتی کشور ایفا کرده است.
چرا فکور صنعت در میان عرضههای اولیه امسال متفاوت است؟
تمایز فکور صنعت را نباید تنها در سابقه فعالیت یا ابعاد پروژههای آن جستوجو کرد. آنچه این شرکت را در میان عرضههای اولیه امسال متمایز میکند، جایگاهی است که در زنجیره توسعه صنایع معدنی و فولادی کشور و همچنین مدل کسبوکار یکپارچه آن شکل گفته است.
بسیاری از شرکتهای حاضر در بورس تولیدکننده محصول نهایی هستند، اما فکور صنعت در نقطهای از زنجیره فعالیت میکند که شکلگیری این ظرفیتهای تولیدی به آن وابسته است. این شرکت طی سالهای فعالیت خود، قابلیتهای مهندسی، تامین تجهیزات، ساخت، اجرای پروژههای EPC و EPCC، اجرای مگاپروژه و توسعه فناوری را در کنار ظرفیتهای سرمایهگذاری، تولید و بهرهبرداری توسعه داده است.
کارنامه اجرایی این شرکت نشان میدهد در پروژههایی مشارکت داشته که مجموع ظرفیت آنها به بیش از ۴۰میلیون تن کنسانتره سنگآهن، ۱۲.۵میلیون تن گندله و ۵.۳میلیون تن آهن اسفنجی میرسد. حضور در پروژههای صنعت مس و مگاپروژه طرح انتقال آب خلیج فارس نیز بخشی از سوابق این مجموعه است. این مقیاس از پروژهها، نشان میدهند فکور صنعت در بخشی از پروژههایی حضور داشته که توسعه ظرفیت تولید در صنایع معدنی و فولادی کشور بر پایه آنها شکل گرفته است.
برزو حقشناس، کارشناس بازار سرمایه، معتقد است یکی از چالشهای بورس ایران، محدود بودن تنوع برخی صنایع است. به گفته او، هرچه ترکیب شرکتهای بورسی به ساختار واقعی اقتصاد نزدیکتر شوند، امکان تحلیل دقیقتر و سرمایهگذاری متنوعتر نیز فراهم خواهد شد. از این منظر، حضور شرکتهایی که در حوزه خدمات فنی و مهندسی و اجرای پروژههای بزرگ فعالیت میکنند، میتواند بخشی از این فاصله را کاهش دهد.
او البته تاکید میکند که جذابیت هر عرضه اولیه را نمیتوان صرفا بر اساس سابقه فعالیت یا اندازه شرکت ارزیابی کرد. به اعتقاد حقشناس، سرمایهگذاران باید در کنار بررسی موقعیت صنعت، صورتهای مالی، کیفیت سود، چشمانداز قراردادها و مبانی ارزشگذاری را نیز مدنظر قرار دهند تا تصویری دقیقتر از ارزش ذاتی شرکت به دست آورند.
عملکرد مالی در کنار توان اجرایی
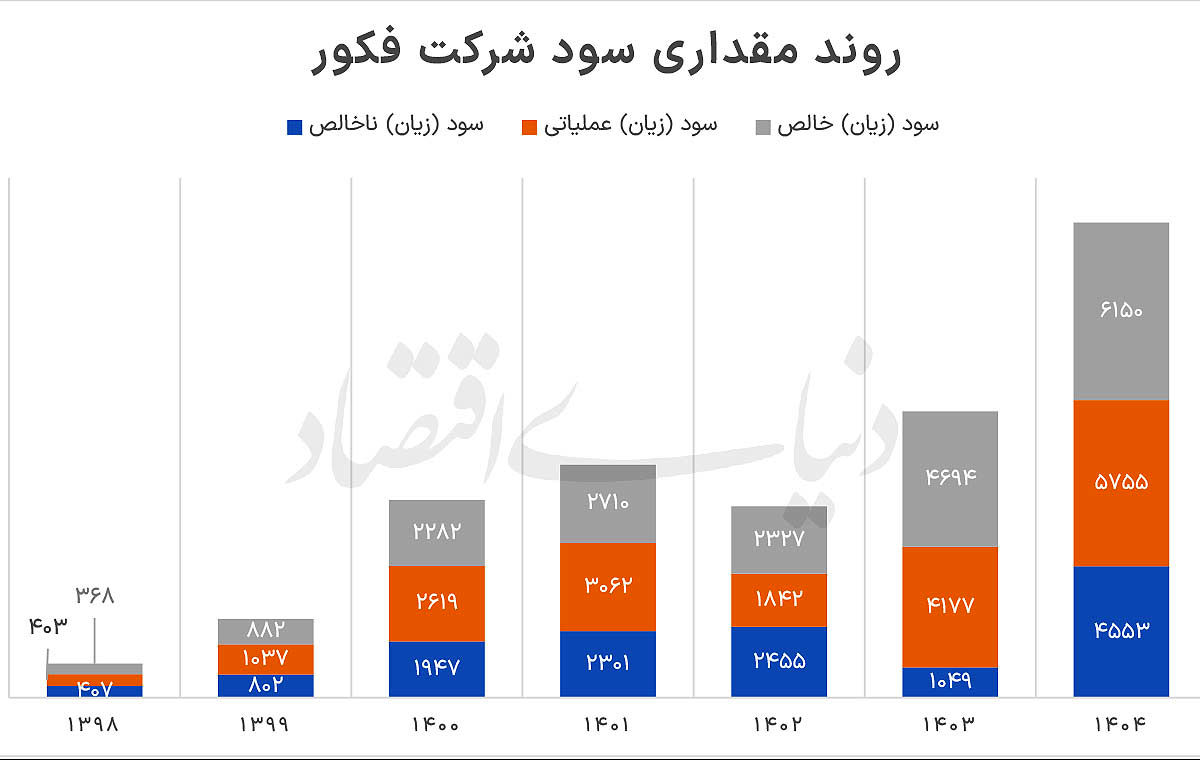
آخرین صورتهای مالی فکور صنعت نشان میدهد این شرکت طی سالهای اخیر توانسته همزمان با توسعه فعالیتهای خود، عملکرد مالی را نیز بهبود دهد. درآمد عملیاتی شرکت در سال ۱۴۰۴ به حدود 38هزار میلیارد تومان رسید و درآمد تلفیقی نیز از 50 هزار میلیارد تومان فراتر رفت. سود عملیاتی و سود خالص نیز نسبت به سال قبل افزایش یافته که بیانگر تداوم اجرای پروژهها و رشد مقیاس فعالیت شرکت است.
محمدوحید شیخزاده، مدیرعامل فکور صنعت، در تشریح عملکرد سال مالی 1404، درآمد شرکت را 53.5همت، سرمایه فکور را 7همت و مجموع داراییها را 54.5همت اعلام کرده است. سود خالص نیز در این سال به حدود 6.8همت رسیده است.
البته ارزیابی یک شرکت با این مقیاس و تنوع فعالیت، تنها با اتکا به ارقام صورتهای مالی کامل نمیشود. در کسبوکارهای پروژهای، عواملی مانند تنوع قراردادها، حجم پروژههای در دست اجرا، توان مدیریت منابع، سابقه تحویل پروژهها و قابلیت جذب سفارشهای جدید نیز در تحلیل چشمانداز شرکت نقش مهمی دارند. به همین دلیل، تحلیلگران معمولا در کنار شاخصهای مالی، کیفیت فعالیت عملیاتی و ظرفیت ایجاد درآمد در سالهای آینده را نیز بررسی میکنند.
همایون دارابی، کارشناس بازار سرمایه با اشاره به همین موضوع میگوید بازار سرمایه برای توسعه پایدار، به حضور شرکتهایی نیاز دارد که علاوه بر برخورداری از صورتهای مالی مناسب، پشتوانه عملیاتی و داراییهای مولد نیز داشته باشند. به گفته او، ورود شرکتهایی که در اجرای پروژههای صنعتی و معدنی نقش موثری ایفا کردهاند، میتواند ظرفیت بازار سرمایه را در تامین مالی بخش مولد اقتصاد افزایش دهد و در عین حال، گزینههای تازهای را پیش روی سرمایهگذاران قرار دهد.
دارابی معتقد است اگر عرضه چنین شرکتهایی با ارزشگذاری دقیق و متناسب با واقعیتهای مالی و عملیاتی انجام شود، هم شرکتها میتوانند از ظرفیت بازار سرمایه برای اجرای برنامههای توسعهای خود استفاده کنند و هم اعتماد سرمایهگذاران نسبت به عرضههای اولیه تقویت خواهد شد.
ارزش یک شرکت با توانمندی اجرای پروژه چگونه سنجیده میشود؟
بنگاههای فعال در حوزه اجرای پروژه، از جنبههای مختلف با بنگاههای تولیدی تفاوت دارند و همین موضوع ارزیابی آنها را پیچیدهتر میکند. در بسیاری از صنایع تولیدی، جریان درآمد تا حد زیادی قابل پیشبینی است، اما در شرکتهای فعال در حوزه اجرای پروژه، زمانبندی قراردادها، تامین سرمایه در گردش، سرعت پیشرفت پروژهها، وصول مطالبات و جذب پروژههای جدید میتواند بر روند درآمد و سودآوری اثر بگذارد. به همین دلیل، تحلیل این شرکتها نیازمند نگاهی فراتر از چند نسبت مالی متداول است.
فردین آقابزرگی، کارشناس بازارهای مالی، با اشاره به همین ویژگیها میگوید صورتهای مالی فکور صنعت نشان میدهد شرکت در سالهای اخیر مسیر رو به رشدی را طی کرده و عملکرد مالی آن نیز این روند را تایید میکند، اما برای ارزشگذاری چنین مجموعهای باید مجموعهای از عوامل عملیاتی و مالی را به صورت همزمان بررسی کرد. به گفته او، کیفیت جریان نقد، ساختار قراردادها، تنوع پروژهها و توان مدیریت منابع مالی، در کنار سودآوری، از مهمترین شاخصهایی هستند که میتوانند تصویری واقعبینانه از ارزش شرکت ارائه دهند.
او معتقد است شرکتهای توانمند در حوزه اجرای پروژه به طور طبیعی در دورههای مختلف اقتصادی با نوسان در حجم سفارشها، سرمایه در گردش یا زمان وصول مطالبات روبهرو میشوند. با این حال، شرکتهایی که سبد متنوعی از پروژهها در اختیار دارند و از تجربه اجرایی و مدیریت مالی مناسبی برخوردارند، معمولا توان بیشتری برای حفظ ثبات فعالیت و عبور از این دورهها دارند. از این منظر، فرصتها و ریسکهای چنین شرکتهایی باید در کنار یکدیگر دیده شوند.
فکور صنعت نیز در بازاری فعالیت میکند که روند سرمایهگذاری در صنایع معدنی، فولادی و زیرساختی میتواند بر حجم پروژههای آن اثرگذار باشد. همین موضوع باعث میشود ارزیابی چشمانداز این شرکت، بیش از آنکه به عملکرد یک دوره مالی محدود شود، به توانایی آن در حفظ جریان پروژهها، توسعه بازار و اجرای قراردادهای جدید وابسته باشد.
عرضه اولیه؛ آغاز یک فصل تازه برای فکور صنعت
ورود فکور صنعت به بازار سرمایه را میتوان در چارچوب تحولی بزرگتر ارزیابی کرد. طی سالهای اخیر، سیاستگذار بازار سرمایه تلاش کرده است ترکیب صنایع حاضر در بورس را متنوعتر کند تا بازار تصویر کاملتری از اقتصاد کشور ارائه دهد. در چنین مسیری، حضور شرکتهایی که در حلقه توسعه زیرساختهای صنعتی فعالیت میکنند، میتواند به تکمیل این ترکیب کمک کند.
البته تجربه عرضههای اولیه در سالهای گذشته نشان داده است که ماندگاری یک شرکت در کانون توجه سرمایهگذاران، بیش از هر چیز به عملکرد آن پس از ورود به بورس وابسته است. شفافیت اطلاعات، تحقق برنامههای عملیاتی، کیفیت سود و توان شرکت در خلق ارزش برای سهامداران، عواملی هستند که در نهایت درباره موفقیت یا عدم موفقیت یک عرضه اولیه قضاوت خواهند کرد.
از این منظر، عرضه اولیه «فکور» را نمیتوان صرفا ورود یک نماد جدید به بازار دانست. این عرضه، ورود یکی از شرکتهای فعال در حوزه خدمات فنی و مهندسی به جمع شرکتهای بورسی است و میتواند نشان دهد بازار سرمایه تا چه اندازه آمادگی پذیرش شرکتهای پروژهمحور را دارد. اگر این روند با شفافیت و تداوم عملکرد عملیاتی همراه باشد، مسیر حضور سایر شرکتهای بزرگ این حوزه نیز هموارتر خواهد شد.
در نهایت، اهمیت عرضه اولیه فکور صنعت تنها به آغاز معاملات سهام این شرکت محدود نمیشود. این عرضه را میتوان گامی در مسیر متنوعتر شدن بازار سرمایه و نزدیکتر شدن ترکیب شرکتهای بورسی به ساختار واقعی اقتصاد ایران دانست. نتیجه این مسیر، نه در روز عرضه اولیه، بلکه در عملکرد شرکت طی سالهای آینده و میزان اعتمادی که میان آن و سهامداران شکل میگیرد، مشخص خواهد شد.