رشد ۶۷درصدی معافیت مالیاتی
دنیای اقتصاد : براساس مصوبه مجلس، تمام حقوقبگیران اعم از کارگران و کارمندان بخش دولتی و خصوصی که تا سقف ۴۰میلیون تومان حقوق دریافت میکنند در سال ۱۴۰۵ از پرداخت مالیات بر درآمد معاف میشوند. براساس لایحه بودجه ۱۴۰۵ پلههای دیگر برای معافیت مالیاتی مشخص شده است. حقوقبگیران مازاد بر ۴۰ تا ۸۰میلیون تومان مشمول ۱۰درصد مالیات، مازاد بر ۸۰ تا ۱۰۰میلیون تومان ۱۵درصد مالیات و مازاد بر ۱۰۰ تا ۱۲۰میلیون تومان باید ۲۰درصد مالیات پرداخت کنند. همچنین در سال آینده کارمندان با حقوق از ۱۲۰ تا ۱۴۰میلیون تومان، ۲۵ درصد و به ازای حقوق بالاتر از ۱۴۰میلیون تومان، ۳۰درصد بهعنوان مالیات پرداخت میکنند. مالیاتها ۳کارکرد اصلی تامین مالی، تثبیت و توزیع را در اقتصاد دارند که در صورت اعمال صحیح معافیتها میتواند نقش اصلی خود را بهتر ایفا کند.
بودجه سال۱۴۰۵ در نخستین روز دیماه سال جاری از سوی دولت برای تصویب به مجلس تحویل داده شد. سیاست دولت در بودجهریزی سال آینده بر کاهش هزینههای واقعی و افزایش وزن مالیات در منابع بودجه تمرکز داشت. این رویکرد دولت به دنبال تلاش برای کاهش تورم از مسیر کنترل کسری بودجه دنبال شد. منابع و مصارف عمومی دولت در لایحه بودجه ۱۴۰۵ به رقم ۵ هزار و ۲۲۰ هزارمیلیارد تومان رسیده است که نسبت به سال گذشته تنها ۵ درصد رشد را نشان میدهد. با توجه به پیشبینی اسناد پشتیبان لایحه از نرخ تورم سال آینده که حدود ۴۵درصد پیشبینی شده بود، میزان منابع و مصارف عمومی دولت بهصورت واقعی ۴۰درصد کاهش یافته است.
مالیات بر درآمد در آینه بودجه۱۴۰۵
بر مبنای جدول الزامات منابع لایحه بودجه سال ۱۴۰۵ کل کشور، الزامات وصول منابع مالیاتی مشخص شدهاند. سقف معافیت بر درآمد سالانه موضوع ماده۸۴ قانون مالیاتهای مستقیم در سال۱۴۰۴ مبلغ ۲۸۸میلیون تومان تعیین شده بود که در سال۱۴۰۵ به رقم ۴۸۰میلیون تومان افزایش یافته است. با این حساب درآمد ماهانه تا سقف ۴۰میلیون تومان از مالیات بر درآمد معاف خواهد بود. سقف معافیت مالیاتی ۱۰۰درصدی برای درآمدهای ماهانه زیر ۴۰میلیون تومان که در لایحه بودجه ۱۴۰۵ آمده است. افزون بر نرخ صفر درصدی مالیات، پلکانهای بالاتر و نرخ مالیات هر پله نیز اعلام شده است. موارد تصویبشده در کمیسیون تلفیق بودجه۱۴۰۵ همان موارد تصریحشده در لایحه بودجه است. بر این اساس، حقوقبگیرانی که دارای درآمد ماهانه بالای ۴۰میلیون تومان تا ۸۰میلیون تومان هستند، به ازای مبالغ بالای کف تعیین شده بازه (مازاد بر ۴۰میلیون تومان)، ۱۰درصد از این مبلغ مازاد را بهعنوان مالیات پرداخت میکنند.
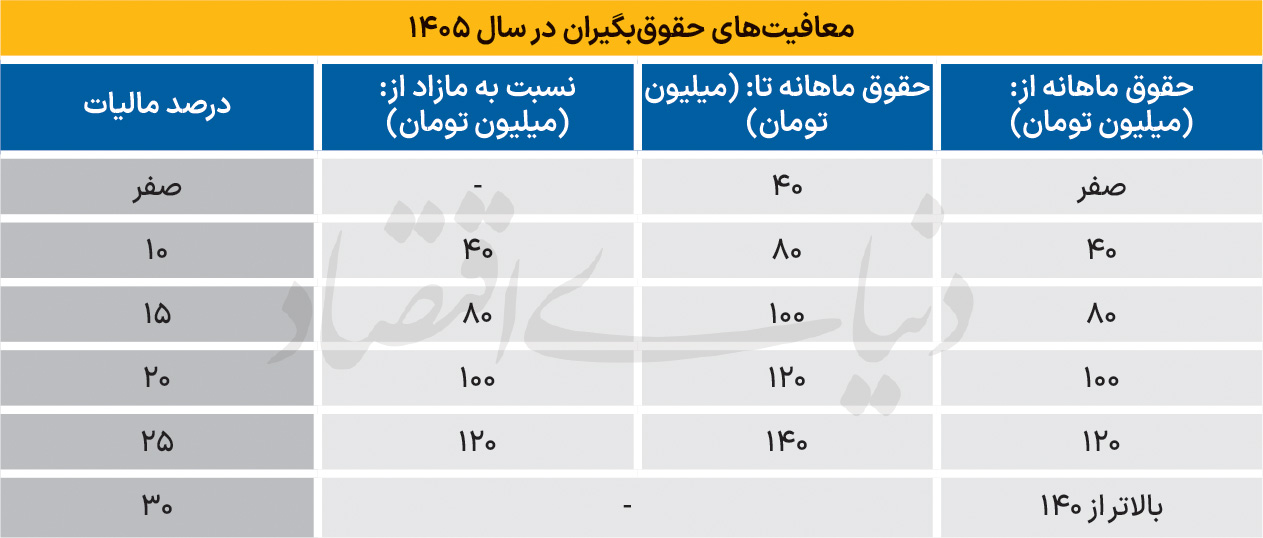
حقوقبگیران دولتی و خصوصی که بین ۸۰ تا ۱۰۰میلیون تومان به صورت ماهانه حقوق دریافت میکنند، به ازای مبالغ مازاد بر ۸۰میلیون تومان، به میزان ۱۵درصد باید مالیات بر درآمد پرداخت کنند و به ازای مازاد بر ۴۰میلیون تومان که در بازه ۴۰ تا ۸۰میلیون تومان قرار دارد، باید ۱۰درصد از این میزان را بهعنوان مالیات پرداخت کند. با این حساب فردی که جمع حقوق دریافتی او مطابق ماده۸۴ قانون مالیاتهای مستقیم که اضافه کاری، پاداشها و موارد تصریحشده را دربرمیگیرد، اگر ۹۰میلیون تومان دریافت کند، جمعا ۵.۵میلیون تومان مالیات بر درآمد پرداخت میکند. از این میزان ۱.۵میلیون تومان برابر با ۱۵ درصد از مازاد حقوق ۹۰میلیون تومان از سقف ۸۰میلیون تومان است و ۴میلیون تومان برابر با ۱۰درصد از مازاد ۴۰میلیون تومانی فاصله ۸۰ تا ۴۰میلیون تومان است. همچنین کارمندان و کارگرانی که ۱۰۰ تا ۱۲۰میلیون تومان دریافتی دارند، به ازای مبالغ بالاتر از ۱۰۰میلیون تومان نرخ ۲۰درصدی را باید بهعنوان مالیات بپردازند. در پله بعدی حقوقبگیران ۱۲۰ تا ۱۴۰، به میزان ۲۵ درصد از مبلغ مازاد بر ۱۲۰میلیون تومان و افرادی که بیشتر از ۱۴۰میلیون تومان حقوق ماهانه دریافت میکنند، مشمول مالیات ۳۰درصدی خواهند شد.
این نرخهای مالیاتی بر مجموع درآمد حقوق کارکنان دولتی و غیردولتی از قبیل حقوق و مزایا، مقرری یا مزد، حق شغل، حق شاغل، حقالزحمه، حق مشاوره، حق حضور در جلسات، پاداش و کارانه، حقالسعی، اضافه کار، رفاهی و انگیزشی، بهرهوری، هرگونه پرداخت پرسنلی از محل ماده۲۱۷ قانون مالیاتهای مستقیم، فوقالعاده حقالتدریس، حقالتحقیق، حق پژوهش و حق کشیک اعمال خواهند شد.
پیشبینی سهم ۶.۵درصدی مالیات از تولید ناخالص داخلی در سال ۱۴۰۵
نظام مالیاتی کارآمد نقش پررنگی در کیفیت حکمرانی کشورها دارد. کارآمدی نظام مالیاتی در ایران از یکسو به هماهنگی نهادهای سیاستگذاری و اجرای شفاف و کامل این سیاستها و از سوی دیگر بازتوزیع مناسب درآمدهای مالیاتی در جهت بهرهمندی جامعه از منافع برقراری عدالت وابسته است. نسبت مالیات به تولید ناخالص داخلی در سالهای ۱۴۰۳ و ۱۴۰۴ به ترتیب برابر با ۴ و ۳.۵درصد بوده است. این نسبت در لایحه بودجه سال ۱۴۰۵ حدود ۶.۵درصد پیشبینی شده است. این در حالی است که رقم پیشبینیشده برای سال ۱۴۰۵ نسبت به میانگین جهانی که حدود ۱۵ درصد بوده و کشورهای منطقه مانند ترکیه با ۲۶.۴ درصد و عربستان با ۳۰.۷ درصد فاصله معناداری دارد. در ماده ۲۶ قانون برنامه هفتم پیشرفت، نسبت مالیات به تولید ناخالص داخلی ۱۰ درصد هدفگذاری شده است. این فاصله ناشی از معافیتهای گسترده و غیرشفاف و نبود اطلاعات مالیاتی رخ داده است.
معافیتهای غیرشفاف یکی از مواردی است که باعث ناکارآمدی نظام مالیاتی در ایران شده است. براساس اسناد پشتیبان لایحه بودجه۱۴۰۵، دادههای اظهارنامههای عملکرد سال۱۴۰۲ نشان میدهد ۹۰درصد سود (متعلق به ۱۶۱۱ شرکت برتر) توسط ۴۸درصد آنها (۷۸۸ شرکت) با معافیت کامل مشمول مالیات نشده است که این تمرکز سودآوری، نارضایتی مؤدیان خوشحساب را تشدید و فرار مالیاتی را ترغیب کرده است. در میان سهم بیشترین میزان درآمد مالیاتی از دست رفته براساس محاسبه اسناد پشتیبان بودجه ۱۴۰۵، ارزش افزوده با ۱۱۹۲ هزارمیلیارد تومان بیشترین بخش را تشکیل میدهد. همچنین در بخش معافیت مالیاتی حقوق و دستمزد پیشبینی میشود ۲۹۸ هزارمیلیارد تومان درآمد مالیاتی از دست رفته باشد. به صورت کلی سیاستگذار با بازنگری معافیتهای غیرضروری میتواند به ایجاد درآمد جدید و جلوگیری از کسری بودجه و کاهش ضریب جینی کمک کند.