پرسه در بازار داراییهای مازاد بانکها
مهدی عطوان*
«دست نزنید، فروشی نیست.» این جمله کوتاه، برچسب هشدارآمیزی است که هرچند بر اموال بانکها در بازار داراییهای مازاد آنها دیده نمیشود ولی به خوبی، خوانده میشود. اگرچه برخلاف بازارهای سنتی و پرهیاهوی ایرانی، در بازار سوت و کور داراییهای مازاد بانکها نه اثری از «شیر مرغ» و نه نشانی از «جان آدمیزاد» وجود دارد، ولی پرسه زنی در این بازار که نه «کاروانسرا»یی دارد نه «قیصریه» ای، نه «تیمچه»ای دارد نه حتی «چارسوق یا راسته»ای، به همان اندازه بازدید از بازارهای کهن ایرانی و شاید هم بیشتر، رهگذران و پژوهشگران را متحیر و شگفتزده میکند.
تنها وجه تشابه بازار داراییهای مازاد شبکه بانکی با بازارهای اصیل و قدیم ایرانی را میتوان در «سرپوشیده» بودن آنها مشاهده کرد. سرپوش یکی، با هنر آجرکاری، گچ بری و کاشی کاری ایرانی و بر پایهی ستونها، تاقها و قوسها افراشته شدهاست و بر دیگری، سرپوشی از حسابها، مبالغ و جملات مبهم، پیچیده و پرطمطراق در یادداشتهای توضیحی صورتهای مالی و گزارش حسابرسی، کشیده شده است. هر چقدر «حرکت»، یکی از مفاهیم اصلی در معماری بازارهای قدیمی ایرانی به شمار میرود که معماران به شکل فیزیکی و معنایی با القای حس حرکت در فضا، آن را ایجاد کردهاند؛ فضای بازار داراییهای مازاد شبکه بانکی، سرشار از حس «سکون و انجماد» است. مزه شیرین تماشای داد و ستد کالاها، چشم ربایی برق مال التجارهها و گوشنوازی ضرب آهنگ خاص و خوش هر راسته صنفی در بازارهای سنتی ایرانی، جای خود را به تلخکامی فزاینده از مشاهده سرنوشت پولهای هنگفت سپرده گذاران در بازار داراییهای مازاد شبکهبانکی میدهد که در ترازنامه برخی بانکها حبس گردیده و در بند کشیده شدهاند.
منابع حاصل از جذب سپردهها، در قالبها و مجسمههای مختلفی مانند انواع «مال»های بزرگ و کوچک، مجتمعهای تجاری و اداری نیمهکاره یا در حال ساخت، زمین، ملک، پروژههای نیمهتمام و سرمایهگذاری در شرکتهای با فعالیت غیربانکی و زیانده، منجمد و راکد شده و اغلب با طنابهایی از جنس تسهیلات و ریسمانهایی از نوع مطالبات، در ترازنامه بانکها محکم شدهاند.
داراییهای مازاد و یخزده بانکها در این بازار، همچنان به مصرف منابع بیشتری نیازمندند که باید توسط سپردهگذاران تامین شود و تامین مالی این اموال از منابع عمومی توسط بانکهای مالک این داراییها، برای نگهداری دارایی و یا تکمیل و پیشرفت پروژه، ادامه دارد.
اگرچه حجرههای بانکی در بازار داراییهای مازاد شبکه بانکی با انواع آگهیهای مزایده داراییهای مزبور آراسته شده است ولی انتشار نتایج گاه و بیگاه این مزایدهها و متن صورتجلسه بازگشایی پاکتهای شرکت در مزایدهها، نشان میدهد که فعالان بازار در ویترین حجرههای بانکی، به خوبی برچسبهایی را که بر داراییهای مذکور نصب شده و عبارت نامرئی «دست نزنید، فروشی نیست» بر آنها درج شده، مشاهده کردهاند.
اما در پس سکوت فراگیر این بازار، ماشینهای محاسبهگر بانکها به طور مداوم در حال محاسبه و واریز سود علی الحساب به حساب سپردهگذارانی هستند که منابع آنها در این اموال مصرف شدهاست. نتیجه این رویدادهای مالی، انباشت بیشتر بدهی و زیان در ترازنامه بانکها و تامین مالی این زیانها از منابع بانک مرکزی در قالب اضافه برداشت است تا فعالیت بانکهای مالک این اموال به مدد جوشش و فوران در منابع پایه پولی، دمیدن در تنور تورم، افزایش سطح عمومی قیمتها و به تبع آن، امکان ارزشگذاری مجدد اموال مذکور و قد کشیدن ارزش اموال مازاد در ترازنامهها، تداوم یابد.
در یادداشتی که در تاریخ ۱۵/۵/۱۴۰۳ در همین ستون و در شماره ۶۰۷۱ این روزنامه با عنوان «گزیرِ ناگزیر بانکها» منتشر گردید، با توجه به ابلاغ قانون بانک مرکزی، تمهیدات پیشبینی شده در قانون مذکور برای مواجهه و اقدام در خصوص موسسات اعتباری به ویژه موسسات اعتباری ناسالم، از قبیل اقدامات پیشگیرانه، اقدامات اصلاحی و بازسازی، تعیین هیات سرپرستی و نهایتا گزیر موسسات اعتباری مطرح گردید ضمنا در یادداشت مذکور، وضعیت شاخصهای سرمایه و نقدینگی بانکهای غیردولتی بررسی و ارزیابی شد و بر اساس نتایج به دست آمده، بانکهای آینده، ایران زمین، سرمایه و دی به وضعیت گزیر، موسسه اعتباری ملل و بانک گردشگری به محدوده تعیین هیات سرپرستی توسط بانک مرکزی و حداقل بانکهای پارسیان و شهر نسبت به بقیه بانکها به وضعیت ابلاغ برنامه بازسازی، نزدیکتر تشخیص داده شدند.
همچنین در یادداشت دیگری که در تاریخ ۱۴/۸/۱۴۰۳ در همین ستون و در شماره ۶۱۴۳ این روزنامه با عنوان «یخزدایی از فریزرهای بانکها» انتشار یافت، کوشش گردید تا از طریق بررسی آخرین صورتهای مالی منتشر شده هر یک از بانکهای غیردولتی، میزان انجماد داراییهای آنها اندازهگیری و ارائه گردد. بر اساس نتایج ارائه شده در یادداشت اخیرالذکر:
· در بانکهای آینده، دی، ایران زمین، سرمایه، گردشگری، شهر، پارسیان و موسسه اعتباری ملل به ترتیب حداقل ۷۷ درصد، ۷۵ درصد، ۷۴ درصد، ۶۴ درصد ۴۸ درصد، ۴۶ درصد، ۳۴ درصد و ۳۱ درصد از داراییهای تعدیل شده (کل داراییها به جز سپرده قانونی و داراییهای ثابت مشهود و نامشهود) منجمد و راکد هستند.
· مجموع داراییهای مازاد و راکد از نوع سهام شرکتهای غیربانکی و املاک و ساختمان در بانکها و موسسه اعتباری ایران زمین ۸۷ درصد، دی۷۴ درصد، ملل ۷۴ درصد، سرمایه ۵۷ درصد، آینده ۵۴ درصد، گردشگری ۴۸ درصد، شهر ۳۲ درصد و پارسیان ۱۶ درصد از کل داراییهای منجمد هر بانک یا موسسه اعتباری را تشکیل میدهد.
اکنون در این یادداشت و با پرسهزنی در بازار داراییهایی مازاد بانکها و موسسات اعتباری کوشش میشود با درنگی بر اجزای صورتهای مالی ۸ بانک و موسسه اعتباری فوق الذکر در پایان سال ۱۴۰۳ و نگاهی به ویترین اموال مازاد در حجرههای آنها در بازار موصوف، جزئیات بیشتری از مصادیق، نوع و ارزش دفتری هر یک از اموال مازاد، ارائه گردد.
البته لازم به ذکر است، هر چند یادداشتهای توضیحی مندرج در صورتهای مالی نمونه بانکها و موسسات اعتباری که توسط بانک مرکزی ابلاغ شده دارای جداول و قالبهای مناسبی برای افشای انواع داراییها به ویژه تفکیک سرمایهگذاری در سهام بانکی و غیربانکی و همچنین داراییهای غیرجاری نگهداریشده برای فروش، ترکیب و جزئیات آنها است ولی بررسی صورتهای مالی ۸ بانک و موسسه اعتباری یاد شده نشان میدهد که همه آنها قالبهای گزارشگری در صورتهای مالی خود حداقل مربوط به موارد گفته شده را به طور یکسان رعایت ننمودهاند و به همین دلیل لازم بود که برای مقایسهپذیر کردن اطلاعات مربوط به داراییهای مازاد ۸ بانک و موسسه اعتباری مذکور در این یادداشت، تعدیلاتی در اطلاعات برخی بانکها در مورد داراییهای مورد بررسی، به عمل آید.
به عنوان مثال، در صورتهای مالی بانک ایران زمین، از یک سو جداول مربوط به تفکیک سرمایهگذاری در سهام بانکی و غیربانکی و از سوی دیگر جداول مربوط به داراییهای غیرجاری نگهداری شده برای فروش و جزئیات آن، مانند دستهبندی داراییهای اخیرالذکر به «زمین و ساختمان» و «وثایق تملیکی» در یادداشتهای توضیحی همراه صورتهای مالی، ارائه نشده است. در صورتهای مالی بانک مذکور، موارد یادشده در سرفصل سایر داراییها و بدون دسته بندی اشاره شده درج شدهاند.
البته لازم به ذکر است که در یادداشت توضیحی مزبور برخی اقلام به عنوان وثایق تملیکی، مشخص شدهاند ولی اطلاعاتی که در زیر یادداشتهای مزبور ارائه شده، نشان میدهد که اموال مذکور، ماهیت «وثیقه» نداشتهاند بلکه داراییهایی بودهاند که در جریان ساماندهی موسسه مالی و اعتباری مولی الموحدین و در قبال انتقال بخشی از بدهیهای موسسه مذکور به بانک ایران زمین انتقال یافتهاند.
از سوی دیگر یادداشتهای توضیحی صورتهای مالی حسابرسی نشده سال ۱۴۰۳ بانک مذکور بیانگر آن است که با یک مصوبه هیاتمدیره بانک ایران زمین در سال ۱۴۰۱، بخشی از داراییهای انتقال یافته از موسسه مالی و اعتباری مولی الموحدین مشتمل بر پروژههای ساختمانی، شرکتها و املاک، مجموعآً به مبلغ حدود ۲۲ هزارمیلیارد تومان به یکی از شرکتهای فرعی بانک مذکور منتقل شده و در حسابهای بانک ایران زمین به عنوان طلب از شرکت توسعه تجارت داتام (شرکت فرعی) و در سرفصل سایر داراییها ثبت شدهاند. اقدامی که با یک مصوبه هیاتمدیره انجام شده، میتواند با مصوبه دیگری برگردانده شود به همین دلیل در این یادداشت سعی شده که همان داراییها به عنوان دارایی بانک ایران زمین لحاظ گردند و تحلیلها بر همان اساس انجام شوند. در مثالی دیگر، در صورتهای مالی بانک گردشگری، بهرغم تصریحاتی که در یادداشتهای توضیحی صورتهای مالی نمونه موسسات اعتباری وجود دارد، بخشی از سرمایهگذاریها در سهام غیربانکی به ارزش دفتری حدود ۳۴ هزارمیلیارد تومان در یادداشت توضیحی مربوط به وثایق تملیکی طبقه بندی و درج شدهاند ولی در این یادداشت کوشش شد برای حفظ مقایسه پذیری اطلاعات، موارد مذکور به سرفصل مربوط به خود انتقال یابند.
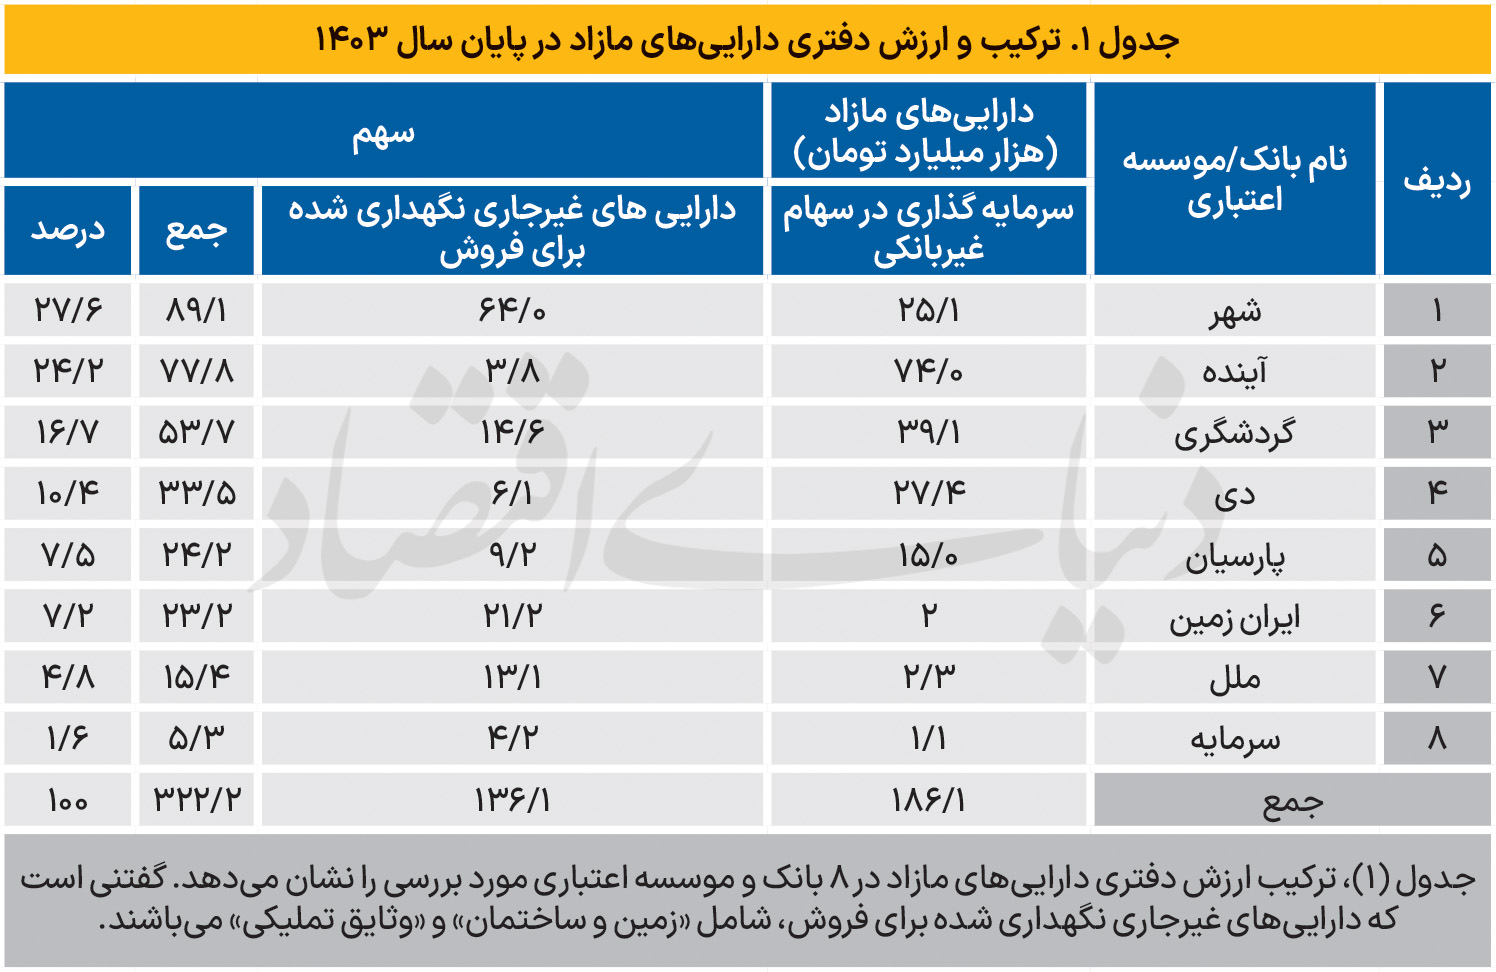
ترکیب داراییهای مازاد
بر اساس اطلاعات جدول مذکور، ۸ بانک و موسسه اعتباری مذکور، مجموعا حدود ۳۲۲.۲ هزارمیلیارد تومان دارایی مازاد دارند که قاعدتا و بر اساس برنامه پنج ساله هفتم پیشرفت باید تا پایان سال دوم برنامه مذکور (.مرداد ۱۴۰۵) واگذار شوند. هرچند بیشترین داراییهای مازاد به ترتیب در بانک شهر ۸۹.۱ هزارمیلیارد تومان، بانک آینده ۷۷.۸ هزارمیلیارد تومان، بانک گردشگری ۵۳.۷ هزارمیلیارد تومان، بانک دی ۳۳.۵ هزارمیلیارد تومان، بانک پارسیان ۲۴.۲ هزارمیلیارد تومان، بانک ایران زمین ۲۳.۲ هزارمیلیارد تومان، موسسه اعتباری ملل ۱۵.۴ هزارمیلیارد تومان و بانک سرمایه ۵.۳ هزارمیلیارد تومان وجود دارند ولی ترکیب این داراییها در بانکها و موسسه اعتباری مذکور متفاوت است و از این منظر، ۸ بانک و موسسه اعتباری یاد شده به دو دسته قابل طبقه بندی هستند
دسته اول، بانکهایی که «سرمایهگذاری در سهام غیربانکی»، بخش عمده داراییهای مازاد آنها را تشکیل میدهد: به ترتیب در بانکهای آینده ۹۵ درصد، دی ۸۲ درصد، گردشگری ۷۳ درصد و پارسیان ۶۲ درصد از داراییهای مازاد مربوط به سرمایهگذاری در سهام غیربانکی است؛
دسته دوم، بانکهایی که «داراییهای غیرجاری نگهداریشده برای فروش» بخش عمده داراییهای مازاد آنها را تشکیل میدهد: به ترتیب در بانکهای ایران زمین ۹۱ درصد، موسسه اعتباری ملل ۸۵ درصد، سرمایه ۷۹ درصد و شهر ۷۲ درصد داراییهای مازاد مربوط به داراییهای غیرجاری نگهداریشده برای فروش و به طور خاص، مربوط به وثایق تملیکی (شامل پروژههای ساختمانی، زمین و ساختمانهای مسکونی/تجاری/اداری و خدماتی) است.
داراییهای مازاد از نوع سرمایهگذاری در سهام غیر بانکی
بر اساس قوانین و ضوابط جاری که توسط بانک مرکزی ابلاغ شدهاند، بانکها و موسسات اعتباری فقط مجاز به مشارکت حقوقی در تاسیس شرکتهای جدید و خرید سهام شرکتهای موجودی هستند که صرفا فعالیت بانکی انجام میدهند و مصادیق فعالیت بانکی نیز در «دستورالعمل سرمایهگذاری در اوراق بهادار» تعیین شده است. بنابراین سرمایهگذاری بانکها در سهام شرکتهایی که از جمله مصادیق معین مذکور نباشند، کم یا زیاد، از جمله مصادیق سرمایهگذاری در سهام غیربانکی است و به عنوان دارایی مازاد شناخته میشود که باید واگذار گردد. در این بخش، عمدهترین مصادیق سرمایهگذاری در سهام غیربانکی هر یک از بانکها و موسسات اعتباری مورد بررسی، ارائه میشوند:
بانک آینده: بر اساس اطلاعات موجود، بانک آینده دارای بیشترین سرمایهگذاری در سهام غیربانکی از بین ۸ بانک و موسسه اعتباری مورد بررسی و به مبلغ ۷۴ هزارمیلیارد تومان در پایان سال ۱۴۰۳ بوده است. سرمایهگذاریهای غیربانکی بانک مذکور شامل ۲۷ شرکت، شرکت پروژه و صندوق است. در مجموع ۹/۹۸ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۱۳ شرکت و شرکت پروژه است. «شرکت توسعه بینالملل ایران مال» با ارزش دفتری حدود ۴۲.۴ هزارمیلیارد تومان، قریب به ۵۷ درصد کل سرمایهگذاری در سهام غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای « ستاره تابناک هشتم توس» با ۱۰.۹ درصد، «گروه مالی و اقتصادی آینده» با ۷.۹ درصد، «آرین پردیس دنا (نیروگاهی فولاد دنا)» با ۴.۵درصد، «بازرگانی همراه عرشیا پارسیان» با ۲/۳ درصد، «توسعه تجارت بینالود» با ۲.۸ درصد، «سفیر امواج آریا» با ۲.۷ درصد، «توسعه ساختمانی سامان» با ۶/۲ درصد، «مدیریت سرمایه آسای دانا» با ۲.۳ درصد، «مدیریت سرمایه ارزش آفرینان دانا» با ۲.۳ درصد، «توسعه عمران فردا گستر» با ۱.۴ درصد، «ارزش آفرینان آینده» با ۰.۸ درصد و «ابنیه سفیر پارسیان کیش (هتل کیش)» با ۰.۳درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک گردشگری: سرمایهگذاریهای غیربانکی بانک گردشگری در پایان سال مالی گذشته ۳۹.۱ هزارمیلیارد تومان بوده است که در بیش از ۷۷ شرکت، شرکت پروژه و صندوق صورت پذیرفته است. در مجموع ۹۸.۹ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۱۲ شخصیت حقوقی است. «شرکت فولاد صنعت بناب» با ارزش دفتری حدود ۸ هزارمیلیارد تومان، قریب به ۲۰ درصد کل سرمایهگذاری در سهام غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای «گسترش صنایع و معادن ماهان» با ۱۷ درصد، «توسعه سیاحان سرزمین ایرانیان» با ۱۵ درصد، «فرآوری صنایع و معادن ماهان سیرجان» با ۱۱ درصد، «پرستیژلند ایران» با ۱۰ درصد، «صندوق سرمایهگذاری اختصاصی گروه گردشگری» با ۱۰ درصد، «سرمایهگذاری و انبوهسازی پارس میکا کیش» با ۷ درصد، « افق نیایش » با ۴ درصد، « فراگستر فدک اسپادان » با ۲درصد، «اقتصادی نگین گردشگری ایرانیان » با ۲ درصد، «کارگزاری توسعه سهند» با ۱ درصد و «بیمه آرمان» با ۱ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک دی: سرمایهگذاریهای غیربانکی بانک دی در پایان سال مالی گذشته ۲۷.۴ هزارمیلیارد تومان بوده است که در ۱۸ شرکت و صندوق صورت پذیرفته است. در مجموع ۹۹ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۷ شرکت است. «شرکت تولید برق دماوند» با ارزش دفتری حدود ۲۰.۹ هزارمیلیارد تومان، قریب به ۷۶ درصد کل سرمایهگذاری در سهام غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای «گروه مالی و اقتصادی دی» با ۱۱ درصد، «بیمه دی» با ۳ درصد، «سرمایهگذاری بوعلی» با ۳ درصد، «نیروگاه زاگرس کوثر» با ۳ درصد، «صندوق سرمایهگذاری بازار گردانی سهام نیروگاه دماوند» با ۱ درصد و «کارگزاری بانک دی» با ۱ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک شهر: سرمایهگذاریهای غیربانکی بانک شهر در پایان سال مالی گذشته ۲۵.۱ هزارمیلیارد تومان بوده است که در بیش از ۱۸ شرکت و صندوق صورت پذیرفته است. در مجموع ۹۷ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۹ شخصیت حقوقی است. «شرکت گروه مالی شهر» با ارزش دفتری حدود ۱۰.۳ هزارمیلیارد تومان، قریب به ۴۱ درصد کل سرمایهگذاری در سهام غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای «گروه توسعه صنایع و معادن شهر» با ۲۴ درصد، «مسکن و عمران تجارت آتیه کیش» با ۸ درصد، «فرهنگی و ورزشی پرسپولیس» با ۸ درصد، «توسعه نفت و گاز دشت آزادگان اروند» با ۶ درصد، « تامین آب و برق کیش» با ۶ درصد و « توسعه نوآوری شهر» با ۲ درصد، «صندوق سرمایهگذاری با درآمد ثابت کارا » با ۱ درصد و « نوسازان شهر تهران و مناطق » با ۱ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک پارسیان: سرمایهگذاریهای غیربانکی بانک پارسیان در پایان سال مالی گذشته، کمی بیش از ۱۵ هزارمیلیارد تومان بوده است که در ۱۴ شرکت صورت پذیرفته است. در مجموع ۹/۹۹ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۴ شرکت است. «شرکت سرمایهگذاری پارسیان» با ارزش دفتری حدود ۱/۶ هزارمیلیارد تومان، قریب به ۷/۴۰ درصد کل سرمایهگذاری در سهام غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای « گروه مالی پارسیان» با ۳۰ درصد، «توسعه نفت و گاز دشت آزادگان اروند» با ۱۹.۳ درصد و «مهر پترو کیمیا» با ۹.۸ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
موسسه اعتباری ملل: سرمایهگذاریهای غیربانکی موسسه اعتباری غیربانکی ملل در پایان سال مالی گذشته ۳/۲ هزارمیلیارد تومان بوده است که در ۱۶ شرکت و صندوق صورت پذیرفته است. در مجموع ۸۴ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۶ شرکت است. « شرکت تامین سرمایه نوین» با ارزش دفتری حدود ۷۰۰میلیارد تومان، قریب به ۳۰ درصد کل سرمایهگذاری در سهام غیربانکی موسسه اعتباری مذکور را به خود اختصاص داده است و پس از آن شرکتهای «فرش ایران» با ۱۴ درصد، «توسعه اقتصاد ملل» با ۱۳ درصد، «توسعه بینالمللی صنعت گردشگری پدیده شاندیز» با ۱۱ درصد، «بیمه تعاون تعاونی » با ۹ درصد و «ابنیه و ساختمان پدیده شاندیز» با ۶ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک ایران زمین: سرمایهگذاریهای غیربانکی بانک ایران زمین در پایان سال مالی گذشته ۲ هزارمیلیارد تومان بوده است که در ۳۰ شرکت و صندوق صورت پذیرفته است. در مجموع ۹۸ درصد از کل سرمایهگذاریهای غیربانکی بانک مذکور مربوط به تعداد ۱۶ شرکت است. «مجتمع سیمان غرب آسیا» با ارزش دفتری حدود ۵۳۶میلیارد تومان، قریب به ۲۶ درصد کل سرمایهگذاری غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای «امین رهیافت کوشا» با ۲۱ درصد، «کیمیاکاران تجارت پارس» با ۲۰ درصد، « قصر روشن گلستان» با ۶ درصد، «توسعه اقتصادی آرین» با ۵ درصد، «ارگ شیمی» با ۳ درصد، «فراز پلیمر فردوس » با ۲ درصد، «بازرگانی و خدمات گردشگری پارتیا» با ۲درصد، «بیمه آرمان» با ۲ درصد، «فراساحل» با ۲ درصد، «کارگزاری حافظ » با ۲ درصد، «پدیسار انفورماتیک» با ۲ درصد، «آسیا پادتن» با ۱ درصد، «فولاد غرب آسیا» با ۱ درصد، «فن آوران پارس» با ۱ درصد و «افشره ساز فردوس» با ۱ درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
بانک سرمایه: سرمایهگذاریهای غیربانکی بانک سرمایه در پایان سال مالی گذشته کمی بیش از یکهزارمیلیارد تومان بوده است که در ۱۶ شرکت، صورت پذیرفته است. «شرکت طرح توسعه آریا عمران پارس» با ارزش دفتری حدود ۲۷۰میلیارد تومان، قریب به ۲۵ درصد کل سرمایهگذاری غیربانکی بانک مذکور را به خود اختصاص داده است و پس از آن شرکتهای « سرمایهگذاری سایه گستر سرمایه» با ۲۳ درصد، «پتروشیمی کرمانشاه» با ۹ درصد، «توسعه ساختمان سرمایه» با ۹ درصد، «گروه مدیریت سرمایهگذاری امید» با ۷ درصد، «پالایش نفت بندر عباس» با ۴ درصد، «گلگهر» با ۳ درصد، «سرمایهگذاری نفت و گاز و پتروشیمی تامین» با ۳ درصد، «بیمه اتکایی ایرانیان» با ۳ درصد، «تکادو» با ۳ درصد، «گروه سرمایهگذاری میراث فرهنگی» با ۲ درصد، «سرمایهگذاری توسعه معادن و فلزات» با ۲ درصد، «توسعه تجارت سرمایه پایدار قشم» با ۲ درصد، «پتروشیمی پارس» با ۲ درصد و «شیشه همدان» با ۱درصد از کل سرمایهگذاریهای غیربانکی قرار دارند.
داراییهای مازاد از نوع املاک و مستغلات
داراییهای مازاد از نوع «داراییهای غیرجاری نگهداریشده برای فروش» در بانکها و موسسه اعتباری مورد بررسی شامل «زمین و ساختمان» و «وثایق تملیکی» میشوند که در جدول (۲) ارزش دفتری و ترکیب آن نشان داده شده است.
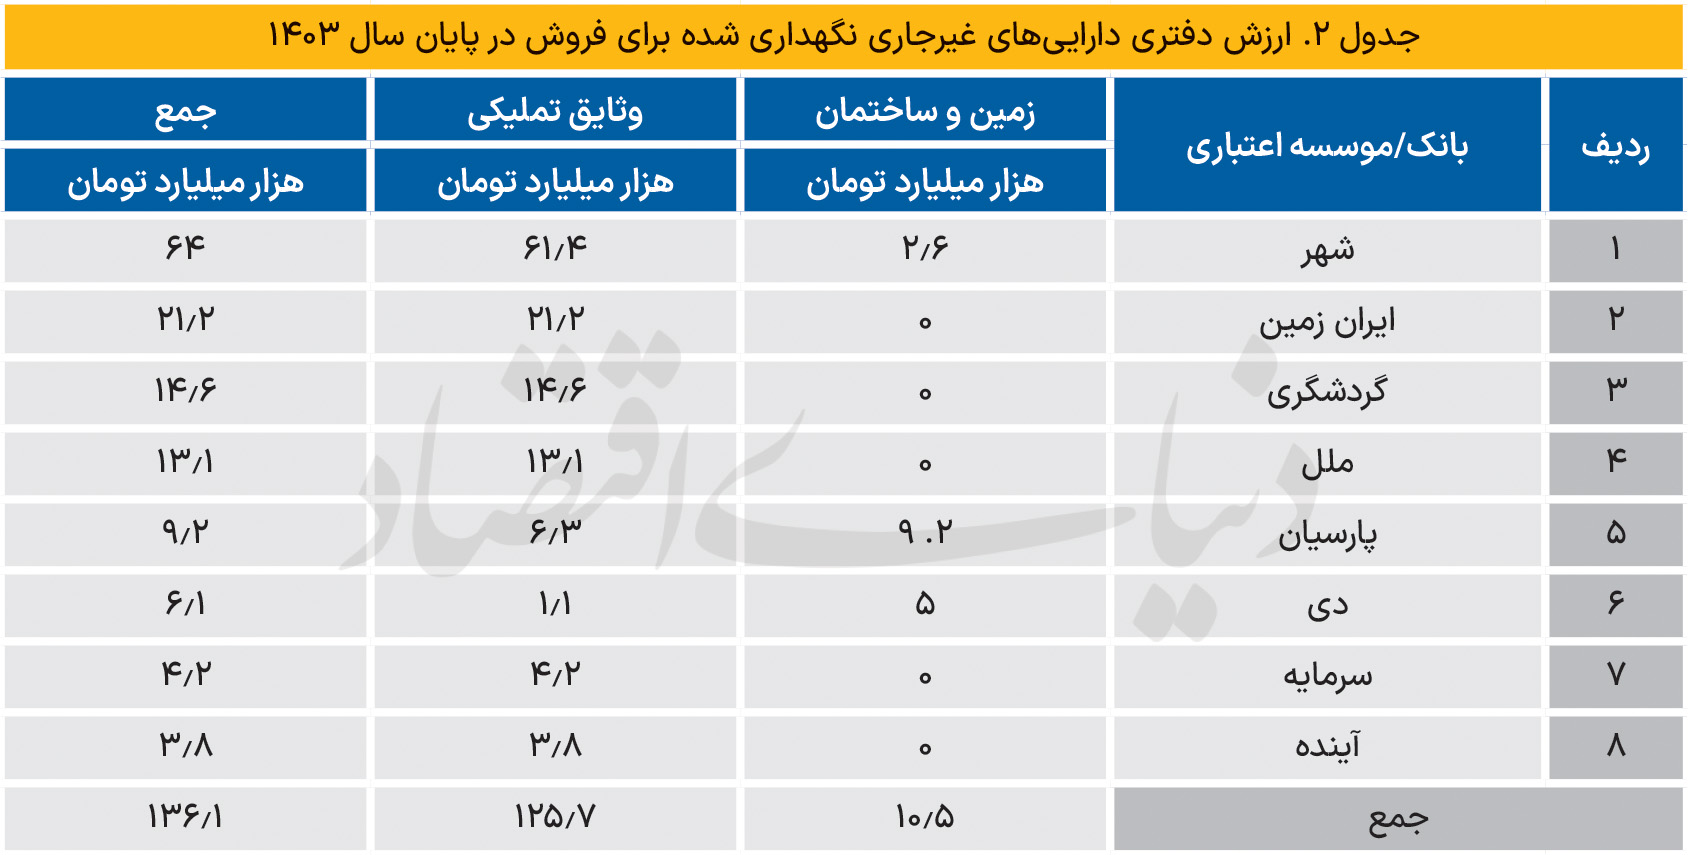
بر اساس اطلاعات مندرج در جدول (۲)، در مجموع مانده ارزش دفتری داراییهای غیرجاری نگهداریشده برای فروش در ۸بانک و موسسه اعتباری مذکور در پایان سال گذشته بالغ بر ۱۳۶.۱هزارمیلیارد تومان شامل ۱۰.۵هزارمیلیارد تومان زمین و ساختمان و ۱۲۵.۷هزارمیلیارد تومان وثایق تملیکی میشود. بانک شهر با ۶۴هزارمیلیارد تومان، بیشترین دارایی غیرجاری نگهداری شده برای فروش را در بین بانکها و موسسه اعتباری مورد بررسی دارد. پس از آن، بانک ایران زمین با ۲۱.۲هزارمیلیارد تومان، بانک گردشگری با ۱۴.۶هزارمیلیارد تومان، موسسه اعتباری ملل با ۱۳.۱هزارمیلیارد تومان، بانک پارسیان با ۹.۲ هزارمیلیارد تومان، بانک دی با ۶.۱هزارمیلیارد تومان، بانک سرمایه با ۴.۲هزارمیلیارد تومان و بانک آینده با ۳.۸هزارمیلیارد تومان قرار دارند. به جز بانک دی که قریب به ۸۲درصد از داراییهای غیرجاری نگهداریشده برای فروش آن به «زمین و ساختمان» اختصاص دارد، در سایر موارد مورد بررسی، بخش عمده داراییهای موصوف در «وثایق تملیکی» انباشته شده است.
· زمین و ساختمان: از مجموع ۱۰هزار و پانصدمیلیارد تومان «زمین و ساختمان»های نگهداریشده برای فروش بانکهای مورد بررسی، به ترتیب ۵هزارمیلیارد تومان مربوط به بانک دی، ۲.۹هزارمیلیارد تومان متعلق به بانک پارسیان و ۲.۶هزارمیلیارد تومان مربوط به بانک شهر است که با بررسی اطلاعات مندرج در صورتهای مالی و سایر اطلاعات در دسترس از بانکهای مذکور، مهمترین مصادیق هر یک از این داراییها در هر کدام از بانکها عبارتند از:
بانک دی: از مبلغ ۵هزارمیلیارد تومان ارزش دفتری زمین و ساختمانهای نگهداریشده برای فروش، حدود ۲.۹هزارمیلیارد تومان (۵۷درصد از کل) مربوط به ۱۲ساختمان تجاری، اداری و خدماتی، حدود ۱.۴هزارمیلیارد تومان (۲۹درصد از کل) مربوط به ۵رقبه زمین و حدود هفتصدمیلیارد تومان مربوط به ۴ساختمان مسکونی است. بخش عمده ارزش ساختمانهای تجاری و اداری مذکور مربوط به ساختمانی واقع در اتوبان تهران کرج ضلع شمالی مترو وردآورد به ارزش ۱.۵هزارمیلیارد تومان، ساختمانی در بلوار آزادگان شهریار به ارزش ۸۱۶میلیارد تومان، ساختمانی در دروازه اشرف بازار بزرگ اصفهان به ارزش ۱۶۶میلیارد تومان و ساختمانی در میدان هفتم تیر تهران به ارزش ۱۵۸میلیارد تومان است. بخش عمده ارزش زمینهای مذکور مربوط به زمین موسوم به اراضی طلا به ارزش ۸۰۰میلیارد تومان، ملک اتوبوسرانی تهران به ارزش ۴۵۴میلیارد تومان و زمین کوهستان پارک شادی مشهد به ارزش ۹۴میلیارد تومان است. از بین املاک مسکونی نیز ساختمان برج شایان در تهران با مبلغ ۶۵۵میلیارد تومان، بیشترین سهم از ارزش ساختمانهای مسکونی بانک دی را به خود اختصاص داده است.
بانک پارسیان: در صورتهای مالی بانک پارسیان، جزئیاتی از مبلغ ۲.۹ هزارمیلیارد تومان املاک و مستغلات غیر عملیاتی بانک مذکور منتشر نشده است و فقط به این یادداشت توضیحی بسنده شده که مالکیت رسمی بخشی از وثایق تملیکی و املاک غیرعملیاتی به نام بانک یا شرکتهای فرعی، منوط به رفع ایرادات و مشکلات قانونی (حسب مورد) است و مراحل قانونی و حقوقی جهت انتقال مالکیت رسمی در جریان است.
بانک شهر: ۹۱ درصد از حدود ۲.۶ هزارمیلیارد تومان زمین و ساختمانهای نگهداری شده برای فروش، مربوط به املاکی است که بابت تهاتر با تعداد ۳ مشتری به ترتیب شرکت گنجینه آتیه کیش به مبلغ ۹۹۹میلیارد تومان، امید صادقی به مبلغ ۹۰۰میلیارد تومان و رحیمی طاری به مبلغ ۴۳۶میلیارد تومان تحصیل شده است
· وثایق تملیکی: از مجموع ۱۲۵.۷ هزارمیلیارد تومان «وثایق تملیکی» نگهداری شده برای فروش بانکها و موسسه اعتباری مورد بررسی، به ترتیب ۶۱.۴ هزارمیلیارد تومان مربوط به بانک شهر، ۲۱.۲هزارمیلیارد تومان متعلق به بانک ایران زمین، ۱۴.۶ هزارمیلیارد تومان مربوط به بانک گردشگری، ۱۳.۱ هزارمیلیارد تومان مربوط به موسسه اعتباری ملل، ۶.۳ هزارمیلیارد تومان مربوط به بانک پارسیان، ۴.۲ هزارمیلیارد تومان مربوط به بانک سرمایه، ۳.۸ هزارمیلیارد تومان مربوط به بانک آینده و ۱.۱ هزارمیلیارد تومان مربوط به بانک دی است.
بررسی ترکیب مانده ارزش دفتری وثایق تملیکی مذکور از نظر نوع کاربری داراییهای یاد شده در بانکها و موسسه اعتباری مذکور، در جدول (۳) نشان داده شده است.
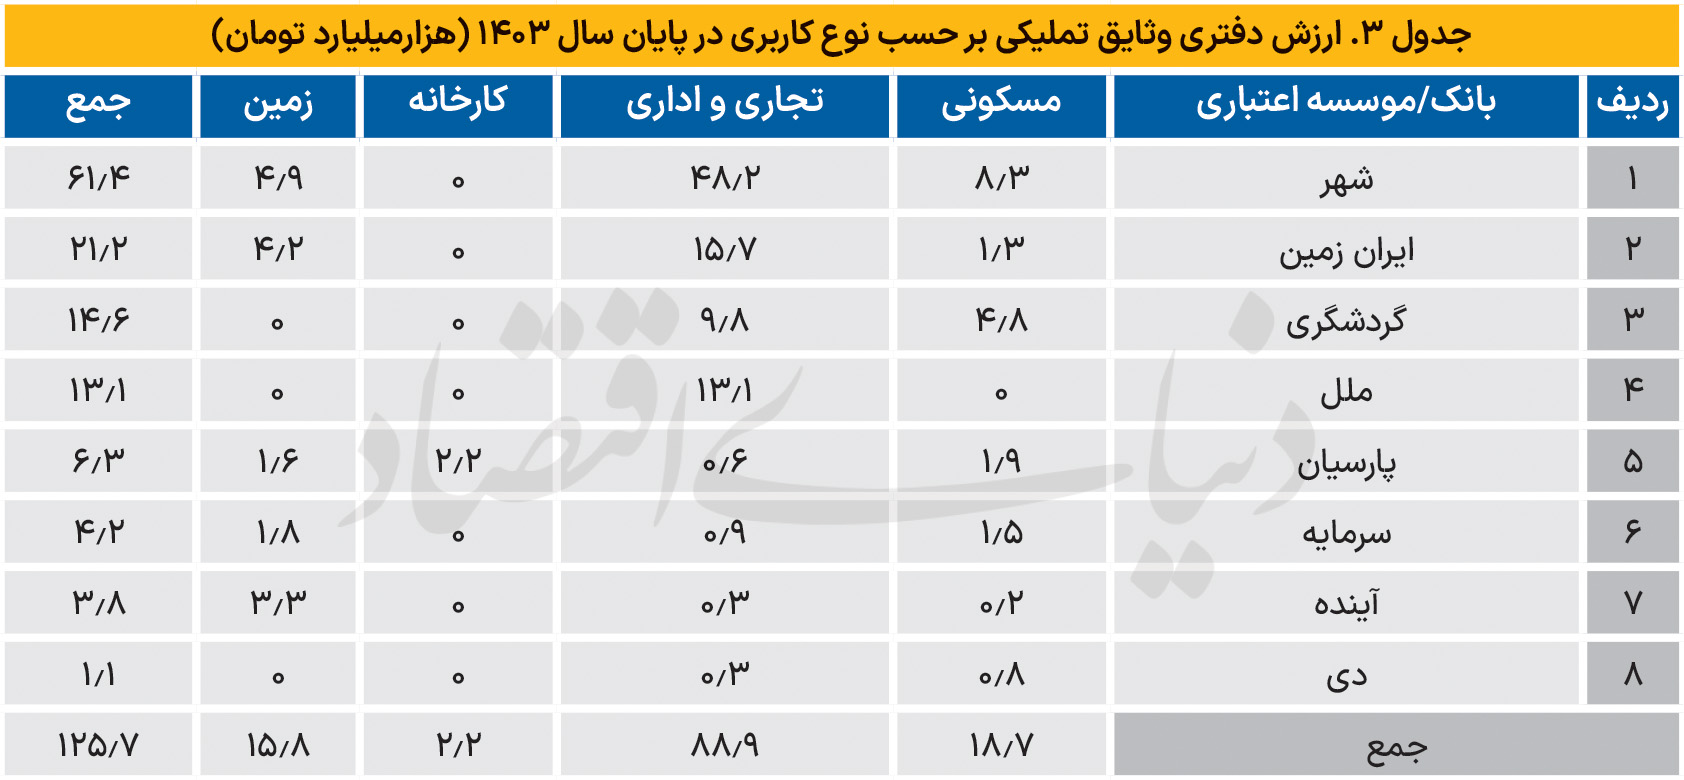
بر اساس اطلاعات مزبور، کاربری کلیه وثایق تملیکی موسسه اعتباری ملل کاربری تجاری و اداری دارند و پس از آن داراییهای مزبور با این نوع کاربری در بانکهای شهر۷۸ درصد، ایران زمین ۷۴ درصد، و گردشگری ۶۷ درصد، بیشترین سهم از وثایق تملیکی در بانکهای مزبور را به خود اختصاص داده است. «زمین» نگهداری شده برای فروش در بانکهای آینده و سرمایه نیز به ترتیب ۸۷ و ۴۴ درصد کل وثایق تملیکی در بانکهای یادشده را تشکیل میدهد.
از سوی دیگر، جدول (۴) ترکیب مانده وثایق تملیکی را در بانکها و موسسه اعتباری مورد بررسی در پایان سال گذشه و بر حسب زمان تملیک آنها نشان میدهد.
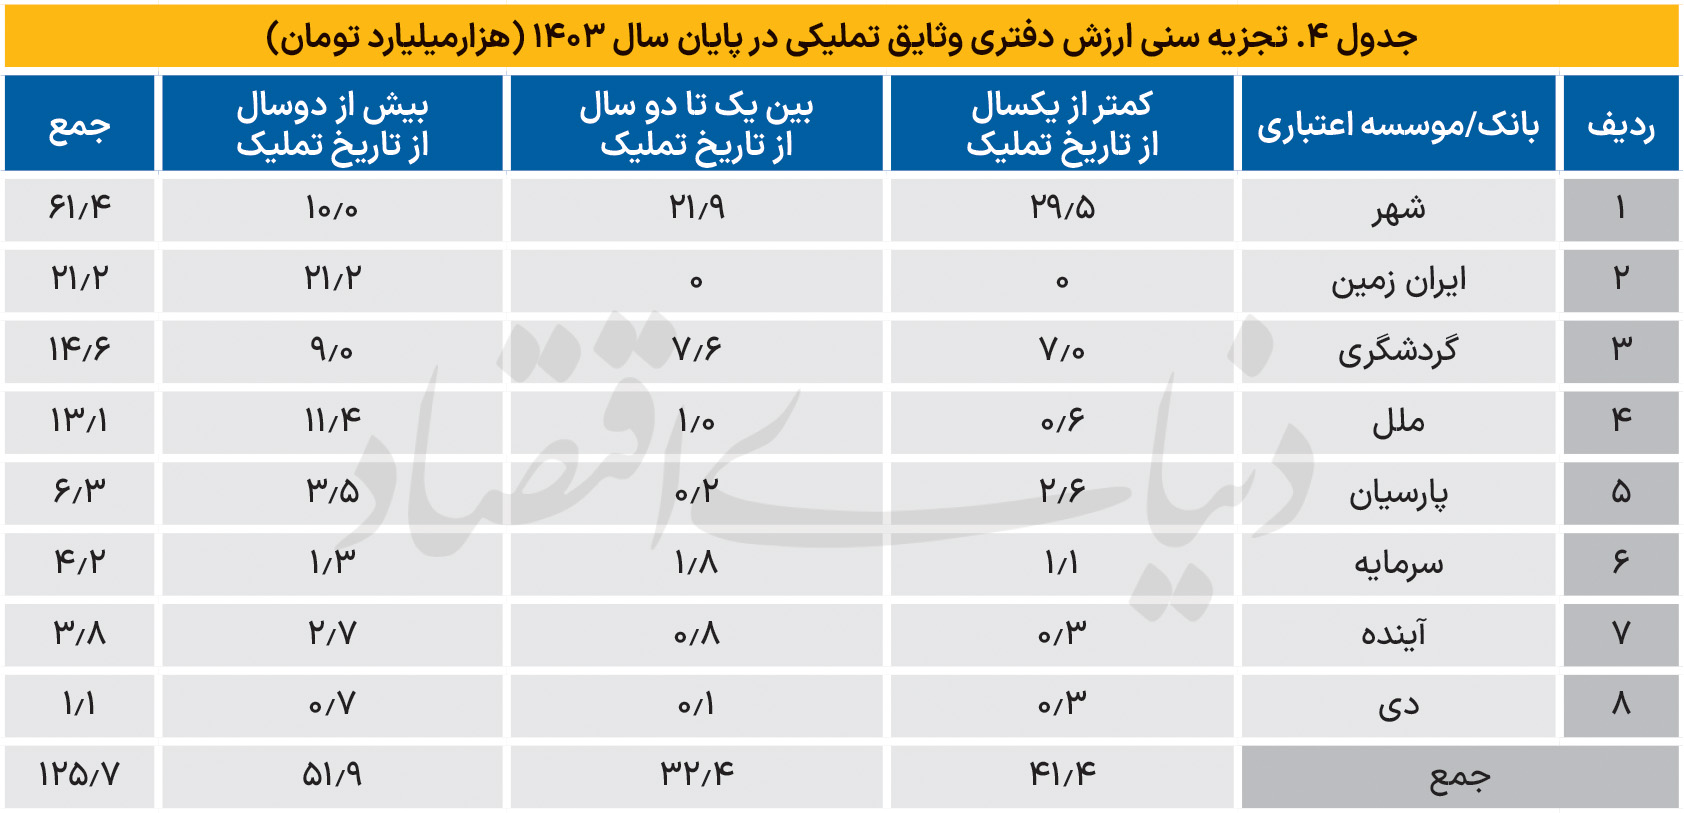
بر اساس اطلاعات مزبور، از تملیک کلیه وثایق بانک ایران زمین بیش از ۲ سال سپری شده است و وثایق تملیکی بیش از ۲ سال در موسسه اعتباری ملل ۸۸ درصد و در بانکهای آینده ۷۱ درصد، دی ۶۴ درصد، پارسیان ۵۶ درصد و سرمایه ۳۲ درصد از کل وثایق تملیکی در بانکهای یاد شده را تشکیل میدهند.
مهمترین مصادیق وثایق تملیکی در بانکها و موسسه اعتباری مورد بررسی عبارتند از:
بانک شهر: ۳۱.۴ هزارمیلیارد تومان از کل وثایق تملیکی (۵۱ درصد) مربوط به املاک تملیکی از شهرداریهای برخی شهرها و کلانشهرهای کشور است و در این زمینه املاک تملیکی از شهرداریهای تهران به مبلغ ۱۱.۵ هزارمیلیارد تومان، شیراز ۹.۷ هزارمیلیارد تومان، کرج ۴.۳هزارمیلیارد تومان، مشهد ۳.۳ هزارمیلیارد تومان بیشترین سهم را دارند. ۱۹.۴ هزارمیلیارد تومان (۳۳ درصد از کل وثایق تملیکی) مربوط به املاک تملیکی از مودیان شهرداری تهران است و قریب ۶.۲ هزارمیلیارد تومان (۱۰ درصد کل وثایق تملیکی) نیز مربوط به املاک تملیک شده از شرکتهای فرعی بانک شهر است. ۴۸درصد از کل املاک تملیکی از شهرداری تهران مربوط به یک ملک واقع در خیابان ملاصدرای تهران به مبلغ ۵.۵ هزارمیلیارد تومان است.
بانک ایران زمین: وثایق تملیکی در قریب به ۵۰ پروژه، زمین و شرکت پروژههایی که کل دارایی هر یک از آنها را یک ملک تشکیل میدهد، پراکندهاند. ۹۷ درصد از کل ارزش وثایق تملیکی مربوط به تعداد ۲۳ مورد از وثایق با مبلغ ۱۰۰میلیارد تومان و بیشتر است.
۳۲درصد از کل وثایق مزبور، مربوط به۲ پروژه «شهید کشوری اصفهان» و «پالادیوم BS۱» به ترتیب به مبالغ ۳.۴۷ هزارمیلیارد تومان و ۳.۳۵ هزارمیلیارد تومان است و پس از آنها، «پروژه خیابان خیام شرکت پیشگامان گستر رایمند » با مبلغ ۱.۹۷ هزارمیلیارد تومان، «پروژه طرقبه» با ۱.۵۲ هزارمیلیارد تومان، «زمین پروژه در بزرگراه رسالت شرکت توسعه تجارت آدینه رضوان پاژ» با ۱.۴ هزارمیلیارد تومان، «زمین بزرگراه رسالت شرکت توسعه تجارت رضوان هیراد سورنا» با ۱.۴ هزارمیلیارد تومان، «پروژه مسکونی و زمین شرکت اسپرلوس ناب گوهر» با ۱.۳ هزارمیلیارد تومان، «پروژه بلوار فردوس» با ۹۸۹میلیارد تومان، «پروژه حقانی» با ۹۵۷میلیارد تومان، «پروژه قلعه مرغی» با ۶۵۸میلیارد تومان، «زمین بزرگراه بسیج شرکت آریا دژ سهند» با ۵۱۸میلیارد تومان، «پروژه هتل سپید مشهد شرکت مهرآفرین اندیشه وصال» با ۴۳۸میلیارد تومان، «پروژه هتل آسمان هشتم مشهد شرکت سامانه تکسا ایرانیان» با ۳۹۰میلیارد تومان، «ملک خوی» با ۳۲۳میلیارد تومان، «پروژه شیخ بهایی» با ۳۱۱میلیارد تومان، «۴ فقره زمین شرکت اسپرلوس ابنیه کار» با ۲۶۶میلیارد تومان، «پروژه آرامیس شرکت سهیل سرو پرشیا» با ۲۶۴میلیارد تومان، «پروژه هتل جوادالائمه مشهد» با ۲۳۸میلیارد تومان، «پروژه ۱۵ خرداد» با ۱۸۰میلیارد تومان، «پروژه ماکویی پور» با ۱۶۶میلیارد تومان، «پروژه اتحاد» با ۱۱۰میلیارد تومان، «پروژه تلو» با ۱۰۰میلیارد تومان و «پروژه بلوار فردوس و یافت آباد شرکت جاوید کبیر ماندگار» با ۱۰۰میلیارد تومان، قرار دارند.
بانک گردشگری: وثایق تملیکی در قالب ۳۷ پروژه و ملک تجمیع شده و ۹۹ درصد از کل ارزش وثایق تملیکی مربوط به تعداد ۱۸ مورد از وثایق با مبلغ بیش از ۱۰۰میلیارد تومان است.
۲۷ درصد از کل وثایق تملیکی مزبور مربوط به «املاک برج مسکونی سی سو Soo Sea کیش» با مبلغ ۴ هزارمیلیارد تومان است و پس از آن، «املاک تجاری فراگستر فدک اسپادان (فدک مال)» با ۲.۲۶ هزارمیلیارد تومان، «ملک تجاری اقدسیه» با حدود ۲.۱هزارمیلیارد تومان، «یک قطعه زمین ژله کیش» با ۱.۴۵ هزارمیلیارد تومان، «پروژه تجاری میکامال کیش» با ۶۲۱میلیارد تومان، «واحدهای اداری و تجاری پرستیژلند» با ۵۹۷میلیارد تومان، «املاک تجاری میکانو پلازا» با ۵۵۹میلیارد تومان، «ملک تجاری خیابان یوسف آباد» با ۵۳۴میلیارد تومان، « ملک تجاری ظفر» با ۳۹۰میلیارد تومان، «ملک مسکونی کوی فراز» با ۳۸۹میلیارد تومان، «ملک تجاری خیابان گلستان بلوار دادمان» با ۲۸۰میلیارد تومان، «ملک تجاری اندرزگو» با ۲۴۲میلیارد تومان، «برج تجاری بینالمللی کوثر ناب» با ۲۱۳میلیارد تومان، «ملک تجاری آبرسان تبریز» با ۱۷۱میلیارد تومان، «ملک تجاری بلوار سجاد مشهد» با ۱۷۰میلیارد تومان، «ملک مسکونی آقا بزرگی» با ۱۶۴میلیارد تومان، «ملک مسکونی اصفهان - آبشار دوم» با ۱۵۵میلیارد تومان و «ملک ارومیه» با ۱۰۲میلیارد تومان، قرار دارند.
موسسه اعتباری ملل: هر چند مصادیق مربوط به وثایق تملیکی در صورتهای مالی موسسه اعتباری ملل افشاء نشده است ولی بر اساس سایر اطلاعات در دسترس، ۱۳.۱ هزارمیلیارد تومان وثایق تملیکی موسسه اعتباری مذکور شامل بیش از ۷۲ مورد اموال تملیکی است و قریب به ۸۲ درصد ارزش دفتری کل وثایق مذکور مربوط به ۱۲ مورد از وثایق با مبالغ بیش از ۱۰۰میلیارد تومان است.
۲۳ درصد از کل وثایق تملیکی مزبور مربوط به «ملک تملیکی برلیان (بهاررضوی)» با مبلغ ۳ هزارمیلیارد تومان است و پس از آن، «ملک لواسان پ۴۷قطعه۵» با ۱.۹۹ هزارمیلیارد تومان، «ملک تملیکی خیابان دامن افشار تهران» با حدود ۱.۹۶ هزارمیلیارد تومان، «ملک تملیکی کوه نور» با ۱.۲هزارمیلیارد تومان، «ملک لواسان پ۴۶قطعه۶» با ۶۹۶میلیارد تومان، « مجتمع تملیکی تجاری عقیق دزفول» با ۵۴۶میلیارد تومان، «ملک تملیکیهانا» با ۳۵۰میلیارد تومان، «ملک خیام در خرم آباد» با ۲۴۰میلیارد تومان، «ملک تملیکی اراضی نکاح مشهد» با ۲۱۷میلیارد تومان، «ملک تملیکی بلوار فردوسی مشهد» با ۱۹۷میلیارد تومان، «ملک تملیکی ملک بلوار سجاد» با ۱۸۳میلیارد تومان و «ملک خیابان مطهری در سعادت آباد» با ۱۵۸میلیارد تومان، قرار دارند.
بانک پارسیان: از ۶.۲ هزارمیلیارد تومان وثایق تملیکی، ۳۵ درصد از نوع کاربری «کارخانه»، ۳۰ درصد از نوع کاربری «مسکونی»، ۲۶ درصد از نوع کاربری «زمین» و ۹ درصد از نوع کاربری «تجاری و اداری» میباشند ولی جزئیاتی در مورد مصادیق هر یک از وثایق مذکور افشاء یا منتشر نشده است.
بانک سرمایه: ۴.۲ هزارمیلیارد تومان وثایق تملیکی در قریب به ۴۲۹ رقبه ملک، پراکندهاند. ۵۳ درصد از کل ارزش وثایق تملیکی مربوط به تعداد ۹ مورد از املاک با مبلغ ۱۰۰میلیارد تومان و بیشتر است.
۱۰ درصد از کل وثایق تملیکی مزبور مربوط به «ملک هزار جریب» با مبلغ ۴۰۵میلیارد تومان است و پس از آن، «ملک خیابان الوند» با ۳۳۱میلیارد تومان، «ملک فرشته» با حدود ۳۱۷میلیارد تومان، «۶ رقبه ملک لواسان» با ۳۰۷میلیارد تومان، «ملک کامرانیه» با ۲۵۰میلیارد تومان، «ملک صحرا» با ۲۴۰میلیارد تومان، «ملک قرچک ورامین» با ۱۳۷میلیارد تومان، «ملک قیطریه» با ۱۲۵میلیارد تومان و «۳ رقبه ملک خیابان نفت» با ۱۰۲میلیارد تومان قرار دارند.
لازم به ذکر است که در بانک مذکور، تعدادی از املاک به ارزش دفتری یک هزارمیلیارد تومان، فاقد سند مالکیت هستند و تعداد دیگر به ارزش ۷۷۷میلیارد تومان بهرغم این که اسناد مالکیت آنها به نام بانک سرمایه منتقل شده است ولی دارای مشکلات حقوقی هستند. همچنین تعداد دیگری از املاک نیز به ارزش ۱.۷ هزارمیلیارد تومان، در تصرف غیر هستند.
بانک آینده: ۳.۸ هزارمیلیارد تومان وثایق تملیکی در قریب به ۳۲۴ رقبه زمین یا ساختمانهای تجاری و مسکونی، پراکندهاند. ۵۹ درصد از کل ارزش وثایق تملیکی مربوط به تعداد ۷ مورد از املاک با مبلغ ۱۰۰میلیارد تومان و بیشتر است.
۱۸ درصد از کل وثایق تملیکی مزبور مربوط به «زمین واقع در خیابان شهید باهنر تهران» با مبلغ ۷۳۶میلیارد تومان است و پس از آن، «زمین با بنای احداثی واقع در شهرک باستی لواسان» با ۴۳۳میلیارد تومان، «زمین در خیابان استاد مطهری بابل» با حدود ۳۷۰میلیارد تومان، «زمین واقع در بلوار جمهوری اسلامی پرند» با ۳۳۵میلیارد تومان، «ملک خیابان شهید بهشتی کرج» با ۲۱۸میلیارد تومان، «۳۰فقره پلاک ثبتی در پروژه در حال ساخت پاکدشت » با ۲۱۵میلیارد تومان و «ملک قریه احمد آباد لواسان کوچک» با ۱۰۵میلیارد تومان قرار دارند.
بانک دی: ۱.۱ هزارمیلیارد تومان وثایق تملیکی در قریب به ۷۹ رقبه زمین یا ساختمانهای تجاری و مسکونی، پراکندهاند و ۶۲ درصد از کل ارزش وثایق تملیکی مربوط به تعداد ۱۰ مورد از املاک است. ۱۶ درصد از کل وثایق تملیکی مزبور مربوط به «املاک مسکونی بابت تسویه تسهیلات شرکت استراتوس» با مبلغ ۱۷۷میلیارد تومان است و پس از آن، «ملک مسکونی کوی استادان همدان» با ۱۰۸میلیارد تومان، «هتل دانیال تبریز» با ۷۲میلیارد تومان، « تالار دانیال تبریز» با ۶۸میلیارد تومان، «ملک تجاری خیابان طالقانی تهران» با ۵۵میلیارد تومان، «ملک مسکونی کوی فاطمی تبریز» با ۴۴.۵میلیارد تومان و «ملک تجاری قائم شهر مازندران» با ۴۱میلیارد تومان، «ملک مسکونی بلوار خزر ساری» با ۳۴میلیارد تومان، «زمین و بنای نیمه تمام در بلوار کشاورز تهران» با ۳۳میلیارد تومان و «ملک فاز ۲ شهرک قدس تهران» با ۳۲میلیارد تومان قرار دارند.
داراییهای مازاد شبکه بانکی و الزامات قانونی
در ده سال اخیر، دغدغههای قانونگذاران ایران در مورد رفع تنگی نفس بانکها و موسسات اعتباری و رهایی ترازنامه آنها از داراییهای راکد و منجمد از طریق واگذاری اموال مازاد، در دو قانون به شرح زیر بروز یافته است:
· مواد (۱۶) و (۱۷) «قانون رفع موانع تولید رقابت پذیر و ارتقای نظام مالی کشور» که در اردیبهشت سال ۱۳۹۴ ابلاغ گردید:
در ماده (۱۶) قانون مزبور، کلیه بانکها و موسسات اعتباری موظف شدند که تا مدت سهسال، سالانه حداقل سی و سه درصد (۳۳درصد) اموال منقول، غیرمنقول و سرقفلی خود را که به تشخیص شورای پول و اعتبار و بانک مرکزی جمهوری اسلامی ایران مازاد است، واگذار کنند. همچنین سهام تحت تملک خود و شرکتهای تابعه خود را در بنگاههایی که فعالیتهای غیربانکی انجام میدهند، به استثنای طرحهای نیمهتمام شرکتهای تابعه، واگذار کنند.
در ماده (۱۷) قانون یاد شده مقرر شد که درصورت عدم انجام تکالیف موضوع ماده (۱۶) قانون مذکور، مجازاتهای از قبیل جرایم مالیاتی بر سود بانکها و موسسات اعتباری که منشأ آن فعالیتهای غیربانکی است و همچنین بر عایدی املاک غیرمنقول مازاد بانک یا موسسه اعتباری متخلف، اعمال شود. علاوه بر آن محرومیتهایی نیز در زمینه تصدی سمت عضویت در هیاتمدیره و مدیرعاملی برای مدیران بانکها و موسسات اعتباری متخلف در نظر گرفته شد.
· ماده (۸) قانون برنامه پنج ساله هفتم پیشرفت جمهوری اسلامی ایران (۱۴۰۷-۱۴۰۳) که در تیرماه سال ۱۴۰۳ ابلاغ گردید:
بانک مرکزی «سامانه املاک و مستغلات شبکه بانکی» و «سامانه سهامداری شبکه بانکی» را راهاندازی نماید و موسسات اعتباری هم مکلفند که اطلاعات مرتبط با املاک و مستغلات تحت تملک خود یا املاک و مستغلاتی که مدعی مالکیت بر آنها هستند و همچنین اطلاعات مرتبط با سهام یا سهم الشرکه خود در شرکتها و حتی اطلاعات املاک و مستغلات، سهام یا سایر داراییهای متعلق به شرکتهای یادشده را نیز در سامانههای موصوف درج نمایند و آن بخش از املاک، مستغلات و سهام در اختیار خود را که نگهداری آنها با تشخیص هیات عالی بانک مرکزی، لازمه انجام حرفه بانکداری بوده و منع قانونی ندارد با ذکر دلیل، مشخص کنند. سایر داراییهای ثبت شده در سامانههای مذکور غیر از داراییهایی که به آنها اشاره شد، مازاد محسوب میشوند و موسسات اعتباری مکلفند که آنها را حداکثر تا پایان سال دوم برنامه (برای بانکهای با نسبت کفایت بیش از ۸ درصد تا سال سوم برنامه) واگذار کنند.
«شرکت مدیریت داراییهای شبکه بانکی» ذیل صندوق ضمانت سپردهها و با سرمایه آن صندوق با هدف مولدسازی، بازاریابی و فروش داراییهای مازاد بانکهای ناتراز ناسالم (غیرقابل احیاء) به تشخیص بانک مرکزی، تاسیس شود. در صورتی که موسسه اعتباری به هر دلیل ازجمله عدم وجود خریدار، امکان واگذاری املاک، مستغلات و سهام مازاد را نداشته باشد، میتواند داراییهای مزبور را به شرکت یاد شده و در محدوده قیمتی که در قانون مزبور مشخص شده، واگذار و اوراق مالی اسلامی شرکت موصوف را دریافت نماید.
اکنون، در سال دوم اجرای برنامه پنجساله هفتم پیشرفت قرار داریم و مهلت دو ساله قانون برنامه مذکور برای واگذاری داراییهای مازاد بانکها و موسسات اعتباری مشمول، رو به پایان است. «آییننامه نحوه تاسیس فعالیت و انحلال شرکت مدیریت داراییهای شبکه بانکی» مطابق قانون و توسط هیات وزیران تصویب و ابلاغ شده است. در آییننامه موصوف، نحوه تاسیس و فعالیت شرکت مزبور مشخص شده است، وظایف و اختیارات تعیین شدهاند، منابع مالی شرکت احصاء شدهاند، ترتیبات انتقال اموال موسسات اعتباری به شرکت و نحوه قیمتگذاری در زمان انتقال آنها تشریح شدهاند و علاوه بر آن، روشهای مولدسازی و واگذاری اموال توسط شرکت و همچنین نحوه قیمتگذاری بههنگام واگذاری داراییها نیز معین شدهاند. طبق آییننامه یاد شده، هیأتمدیره صندوق ضمانت سپردهها موظف است پس از تصویب اساسنامه شرکت در هیات وزیران، نسبت به ثبت شرکت در مراجع ثبتی اقدام نماید. از این رو آنچه باقی مانده است، تصویب نهایی اساسنامه شرکت مذکور در هیات دولت و ابلاغ آن است تا فعالیت شرکت مدیریت داراییهای شبکه بانکی آغاز گردد، نهاد جدیدی پای به عرصه نظام بانکی ایران بگذارد و شاید گره از کار فرو بسته اموال مازاد بانکها بگشاید.
سخن پایانی
ورود بانکها و موسسات اعتباری به بنگاهداری، نگهداری املاک و مستغلات و انباشت داراییهای راکد و یخزده در ترازنامه بانکها از یکسو موجبات نفس تنگی برخی بانکها و کاهش قدرت تسهیلاتدهی آنها شده و از سوی دیگر، عطش جذب و مصرف منابع بیشتر سپردهگذاران در اینگونه فعالیتهای آنها را افزایش داده و میدهد. نتیجه محتوم انباشت و نگهداری این داراییها که یا زیاندهاند و یا علاوه بر آن که نیازمند مصرف منابع بیشتری برای تکمیل و نگهداری هستند، فاقد جریان نقد ورودی به بانک هستند، ایجاد جنگ قیمتی در بازار پول برای جذب منابع افزونتر و یا اتکای بیشتر به منابع بانک مرکزی و رشد پایه پولی است که سیاستگذار پولی را در دستیابی به اهداف خود در زمینه کنترل نقدینگی و تورم، ناتوان میکند. این موضوع بیش از یکدهه است که دغدغه کارشناسان بانکی و قانونگذاران شده است. بهرغم هشدارها و وضع قوانین و مقررات بانکی، در دهه گذشته، توفیق چندانی در خصوص کاهش این گونه داراییهای غیربانکی انباشته شده در ترازنامه بانکهای ایرانی، حاصل نشده است به طوری که هماکنون تعدادی از بانکها و موسسات اعتباری دچار ضعف شدید مالی شده و نفس برخی به شماره افتاده و ادامه حیات آنها با تردیدهایی همراه شدهاست.
بر اساس اطلاعات موجود، در پایان سال ۱۴۰۳ مجموع ارزش دفتری داراییهای مازاد در ۸ بانک و موسسه اعتباری که از نظر شاخصهای سرمایه و نقدینگی در بین همتایان خصوصی خود ضعیفتر هستند، شامل بانکهای شهر، آینده، گردشگری، دی، پارسیان، ایران زمین، سرمایه و موسسه اعتباری ملل، به حدود ۳۲۲.۲ هزارمیلیارد تومان مشتمل بر ۱۸۶.۱ هزارمیلیارد تومان سرمایهگذاریهای غیربانکی و ۱۳۶.۱ هزارمیلیارد تومان داراییهای غیرجاری نگهداری شده برای فروش (زمین و ساختمان و وثایق تملیکی)، رسیده است.
وثایق تملیکی، حدود ۹۲ درصد از مجموع ارزش داراییهای غیرجاری نگهداری شده برای فروش ۸ بانک و موسسه اعتباری مذکور را به خود اختصاص داده است. حدود ۷۱ درصد سرجمع وثایق تملیکی در بانکها و موسسه اعتباری مورد بررسی، دارای کاربری از نوع «تجاری و اداری»، ۱۵ درصد دارای کاربری از نوع «مسکونی» و ۱۳ درصد مربوط به دارایی مازاد از نوع «زمین» است. همچنین تجزیه سنی ارزش دفتری مجموع وثایق مذکور در پایان سال ۱۴۰۳ نشان میدهد که از زمان تملیک ۴۱ درصد وثایق مذکور بیش از ۲ سال گذشته است و ۲۶ درصد نیز در فاصله بین ۱ تا ۲ سال از زمان تملیک قرار داشتهاند.
اطلاعات موجود نشان میدهد که در دهه گذشته، دلبستگی برخی بانکها به ویژه بانکهای ضعیفتر به بنگاهداری و نگهداری املاک و مستغلات، کاهش محسوسی نداشته است و مجموعه تدبیرها برای واگذاری اموال مازاد در بانکها و موسسات اعتباری در قالب مواد (۱۶) و (۱۷) قانون رفع موانع تولید رقابتپذیر و مقررات بانکی مربوط به دستورالعملهای «نسبت خالص داراییهای ثابت»، «سرمایهگذاری در سهام و سایر اوراق بهادار»، «نحوهی واگذاری اموال مازاد موسسات اعتباری» و «نحوه واگذاری سرمایهگذاری غیر بانکی موسسات اعتباری»، کارگر نیفتاده است و از این رو قانونگذاران در برنامه پنج ساله هفتم پیشرفت و با نهادسازی جدید، این بار امیدهایشان را به «شرکت مدیریت داراییهای شبکه بانکی» و فعالیت آن گره زدهاند.
هر چند لزوم پاکسازی ترازنامه نظام بانکی از داراییهای راکد و مازاد، تقویت جریانهای نقدی در بانکها و موسسات اعتباری و ابزارسازی برای تحقق آن، ضرورتی انکارناپذیر است ولی نباید فقط به ایجاد وکارکرد یک نهاد جدید دلخوش داشت. این اقدام باید از یکسو با سایر ظرفیتهای قانونی از جمله ظرفیتهایی که در مواد (۲۷) الی (۳۰) قانون بانک مرکزی در مورد «اقدامات اکتشافی»، «اقدامات پیشگیرانه»، «اقدامات اصلاحی» و نهایتا «تعیین هیات سرپرستی موقت برای موسسه اعتباری»، وجود دارد، تکمیل شود و از سوی دیگر، عواملی که موجب گرایش بانکها و موسسات اعتباری غیربانکی به تحصیل و نگهداری داراییهایی از قبیل سرمایهگذاریهای غیر بانکی و املاک و مستغلات میشود، ریشهیابی و آسیبشناسی شود تا با سیاستگذاری صحیح برای بهبود فضای کسب و کار بانکی و سودآور شدن فعالیت واسطهگری وجوه در مقابل بنگاهداری و نگهداری املاک و مستغلات و اطمینانبخشی به استمرار آن، از بازتولید شرایط موجود پیشگیری شود. انجام این آسیبشناسی و اصلاح سیاستهای مبتنی بر نتایج آن، به همان اندازه انجام اقدامات برای واگذاری داراییهای مازاد در شبکه بانکی اهمیت دارد.
* کارشناس اقتصادی و بانکی