افت عیار سنگآهنیها
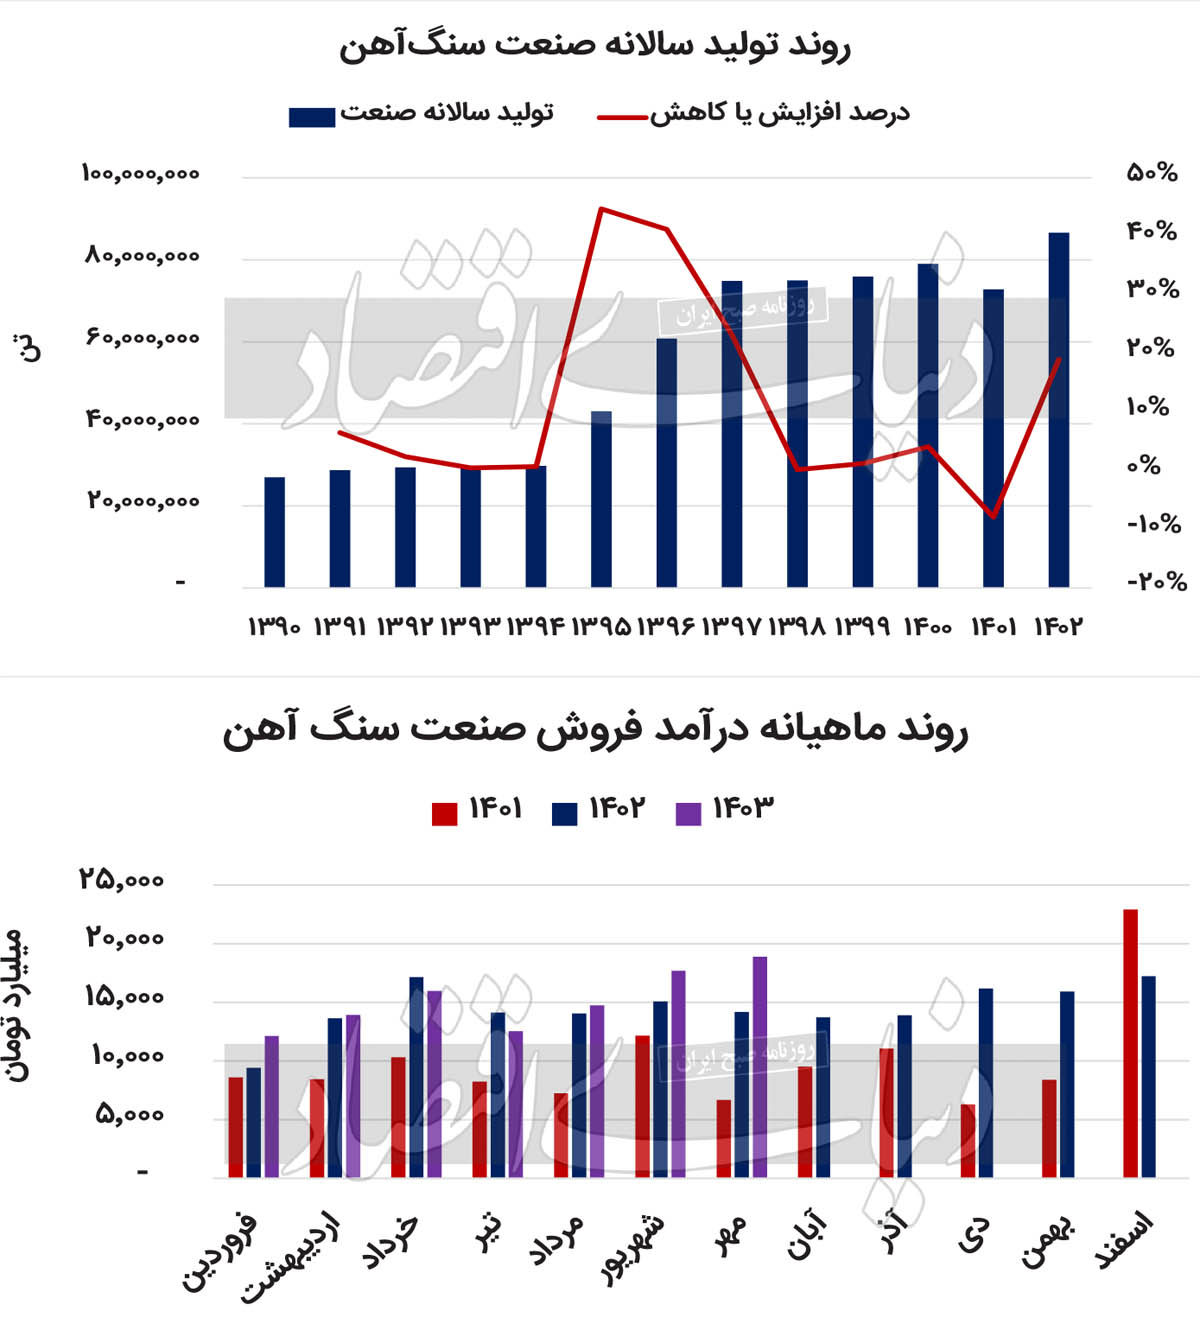
دنیای اقتصاد-عباس بیات : معادن سنگآهن در سالهای گذشته سود و درآمد اهرمی داشتند، چرا که درآمد این صنعت دلاری و هزینههای آنها که شامل حقوق و دستمزد کارگران است ریالی بوده است. با این حال از زمانی که دولت برای معادن بهره مالکانه و حق امتیاز تعریف کرد، میزان سودآوری و درآمد این صنعت تغییر چشمگیری یافت. درآمد فروش سنگآهنیها طی سال ۱۴۰۲ به میزان ۱۷۴هزار میلیارد تومان به ثبت رسید که در مقایسه با سال ماقبل رشد ۳۷درصدی را تجربه کرد. این در حالی است که متوسط رشد درآمد این صنعت طی ۱۳سال اخیر ۵۴درصد بوده که بهمعنای افت ۱۶واحد درصدی شتاب رشد درآمد سنگآهنیهاست. این افت در متغیرهای سودآوری این صنعت نیز مشاهده میشود.
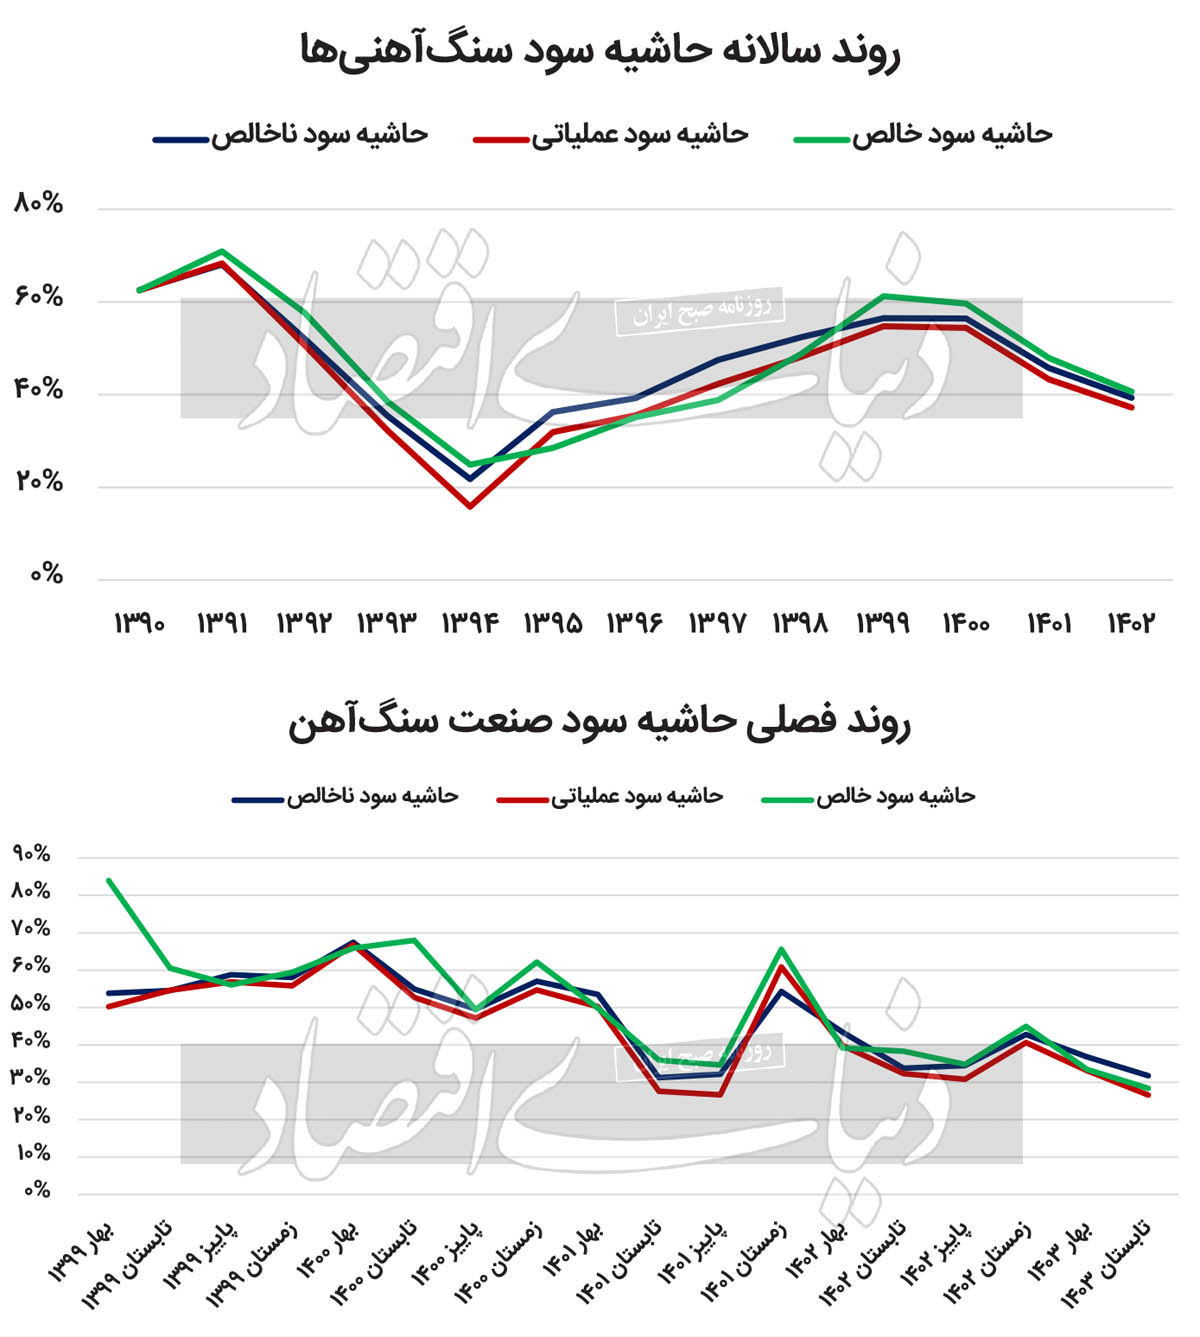
در سال ۱۴۰۲ حاشیه سود سنگآهنیها ۳۹درصد بوده که در قیاس با متوسط سالانه ۴واحد درصد افت داشته است. این نزول در بازه فصلی و ماهانه سالجاری نیز تکرار شده است. تناژ فروش سنگآهنیها در هفتماه امسال با نزول ۱۴درصدی به ۲۴میلیون و ۶۳۷هزار تن کاهش یافته است. درآمد فروش این صنعت در سالجاری ۱۰۵هزار میلیارد تومان به ثبت رسید که این میزان فروش در قیاس با هفتماه ابتدایی ۱۴۰۲ تنها ۸درصد بهبود را تجربه کرده است. حاشیه سود تابستان سنگآهنیها ۲۹درصد به ثبت رسید که این میزان سودآوری در مقایسه با متوسط فصلی ۱۹واحد درصد کاهش یافته است. اصلیترین عامل کاهش متغیرهای مالی این صنعت را میتوان افت عیار معادن و به تبع آن کاهش کیفیت سنگآهن استخراجشده از معادن دانست. در وهله دوم دلاری شدن هزینههای معادن موجب شد تا سودآوری و درآمد این صنعت همچون سالهای قبل اهرمی افزایش نیابد.
افت عیار معادن
شرکتهای استخراجکننده سنگآهن بورسی طی سالهای گذشته، چه بهلحاظ درآمد و چه بهلحاظ سودآوری عملکرد بسیار خوبی داشتهاند. با این حال از زمانی که دولت نرخ بهره مالکانه را برای معادن تعریف کرد، وضعیت این صنعت دگرگون شد. تا پیش از این معادن بهصورت دلاری درآمد کسب میکردند و از آن طرف مخارج حقوق و دستمزدی ریالی داشتند. از زمانی که دولت نرخ بهره مالکانه و معادن را تعریف کرد، هزینههای این صنعت همچون درآمدشان دلاری شد. این اقدام دولت به هیچ عنوان اقدام بدی نیست، چرا که معادن حق دولت است و در سالهای گذشته عدمدریافت حق معادن یک اهرم در جهش درآمد و سودآوری این صنعت بوده است. با این حال انتقادی که میتوان به این موضوع وارد کرد، بحث درنظرنگرفتن عیار معادن است. هرچه بهرهبرداری از معادن بیشتر باشد، تبعا بهرهوری نزول پیدا میکند. این موضوع در مورد معادن سنگآهن ایران هم رخ داده است. بهرهبرداری از معادن در سالهای گذشته به حدی بالا بوده که عیار عمده معادن سنگآهن نزول چشمگیری یافته است. در فرمول ارائهشده از سوی دولت، عیار معادن در نظر گرفته نشده است. سنگآهن استخراجی از معادن با عیار کم قطعا کیفیت کمتری دارد، اما این معادن نیز باید به همان مقدار ثابت تعیینشده به دولت حق امتیاز دهند. این موضوع موجب شد تا طی دوسال اخیر حاشیه سود و درآمد سنگآهنیها افت چشمگیری را تجربه کند.
عملکرد مثبت تولیدات ۱۴۰۲
در ۱۳سال اخیر بهطور متوسط هر سال ۱۱درصد به تولیدات سنگآهنیهای بورسی افزوده شده است. طی سال ۱۴۰۲ مجموع تولیدات این صنعت ۸۶میلیون و ۵۸۸هزار تن بوده که در قیاس با سال ماقبل ۱۹درصد رشد داشته است. با توجه به متوسط سالانه و همینطور افت ۸درصدی تولیدات سنگآهنیها در سال ۱۴۰۱، میتوان عملکرد این صنعت را در رشد مقادیر تولید خوب و مثبت ارزیابی کرد. در مقیاس فصلی طی بهار و تابستان امسال بهترتیب رشد ۱۶درصدی و نزول یکدرصدی مقادیر تولید سنگآهنیها رقم خورده است. مجموع تولیدات هفتماهه این صنعت ۵۱میلیون و ۱۲۵هزار تن بوده که این میزان تولید در قیاس با مدت مشابه سال گذشته تنها ۲درصد بهبود یافته است. بنابراین میتوان گفت بهرغم وضعیت مثبت تولیدات سنگآهنیها طی سال ۱۴۰۲، این وضعیت در سالجاری تکرار نشده است. در هفتماهه امسال شرکت «کنور» با تولید یکمیلیون و ۳۳۱هزار تن سنگآهن و رشد ۲۱درصدی تناژ تولیدات خود نسبت به هفتماه ۱۴۰۲، بالاترین میزان رشد تولید در میان سنگآهنیها را به ثبت رسانده است.
درخشش «کنور» در رشد مقادیر فروش
با توجه به اینکه شرکتهای سنگآهنی بخش زیادی از تولیدات خود را صادر میکنند، این صنعت را بهعنوان یک صنعت صادراتمحور در بازار سرمایه میشناسند. از آنجا که عمده شرکتهای صادراتمحور مادامی که قیمت جهانی مطلوب نباشد محصولات خود را عرضه نمیکنند، ارزیابی مقادیر فروش در کنار تناژ تولید میتواند وضعیت سنگآهنیها را بهتر نمایان کند. از منظر تناژ فروش طی ۱۳سال گذشته بهطور متوسط هر سال ۱۱درصد به مقدار فروش سنگآهنیها افزوده شده است. طی سال ۱۴۰۲ میزان فروش این صنعت ۴۷میلیون و ۴۵۷هزار تن به ثبت رسید که این مقدار فروش در قیاس با سال ماقبل رشد ۳۰درصدی را تجربه کرد. بنابراین عملکرد سنگآهنیها چه در مقدار تولید و چه در میزان فروش طی سال ۱۴۰۲ مثبت ارزیابی میشود. با وجود این، در مقیاس فصلی و ماهانه میزان فروش سنگآهنیهای بورسی نزولی شده است. در بهار و تابستان امسال بهترتیب افت ۴ و ۲۷درصدی در تناژ فروش این صنعت رقم خورده است. طی هفتماه سالجاری ۲۴میلیون و ۶۳۷هزار تن سنگآهن به فروش رسیده که این میزان فروش در مقایسه با هفتماه آغازین ۱۴۰۲ افت ۱۴درصدی را تجربه کرده است. با توجه به نزول شتاب رشد تولیدات سنگآهنیها در سالجاری و همچنین نزول مقدار فروش این صنعت طی ۱۴۰۳ میتوان اذعان کرد بهرغم وضعیت مثبت این صنعت در سال ۱۴۰۲، طی سالجاری سنگآهنیها وضعیت خوبی را تجربه نکردهاند. در هفتماه امسال «کنور» که موفق به جهش تولیدات خود شد، با رشد ۸درصدی تناژ فروش خود یکبار دیگر رتبه یک بیشترین میزان رشد را از آن خود کرد.
رشد ۵درصدی قیمت گندله
محصول اصلی چهار شرکت سنگآهنی بازار سرمایه عمدتا شامل کنسانتره و گندله است که حدودا بیش از ۵۰درصد درآمد هریک از این چهار شرکت را تشکیل میدهد. در هفتماه نخست امسال متوسط رشد نرخ فروش محصول اصلی سنگآهنیهای بازار سرمایه ۱۷درصد بوده است. در این مقیاس بیشترین میزان رشد نرخ فروش مربوط به دو شرکت «کگهر» و «کگل» است که محصول اصلی خود را ۲۴درصد نسبت به هفتماه آغازین ۱۴۰۲ افزایش دادهاند. در مقیاس نقطه به نقطه طی مهرماه امسال بهطور میانگین ۱۳درصد به نرخ فروش محصول اصلی سنگآهنیها در قیاس با مهر ۱۴۰۲ افزوده شده است. در مقیاس نقطه به نقطه بیشترین رشد نرخ فروش مربوط به شرکت «کگل» است. این شرکت موفق شده است گندله خود را در مهرماه امسال ۲۷درصد بیشتر از مهرماه سال قبل به فروش برساند. مقایسه نرخ فروش مهرماه شرکتهای سنگآهنی با متوسط ۱۴۰۳ نیز نشان میدهد که بهطور متوسط ۳درصد به نرخ فروش این صنعت افزوده شده است. «کگل» گندله خود را در مهرماه ۵درصد بیشتر از متوسط سالجاری به فروش رسانده و با این اوصاف در این مقیاس نیز بهترین عملکرد را از آن خود کرده است.
سبقت درآمدی «کگل»
طی ۱۳سال اخیر بهطور متوسط هر سال ۵۴درصد به درآمد فروش شرکتهای سنگآهنی بازار سرمایه افزوده شده است. هرچند مقدار تولید و فروش این صنعت در سال ۱۴۰۲ رشد خوبی را تجربه کرد، درآمد سنگآهنیها وضعیت چندان خوبی را پشت سر نگذاشته است. در سال ۱۴۰۲ درآمد فروش این صنعت ۱۷۴هزار میلیارد تومان به ثبت رسیده که این میزان فروش در قیاس با سال ماقبل ۳۷درصد رشد داشته است. با این حال شتاب رشد درآمدی سنگآهنیها در سال ۱۴۰۲ نزول ۱۶درصدی را نسبت به متوسط سالانه تجربه کرده است. در مقیاس فصلی طی بهار و تابستان امسال درآمد فروش شرکتهای سنگآهنی بازار سرمایه بهترتیب رشد ۵ و ۴درصدی را تجربه کرده است. درآمد فروش هفتماهه سنگآهنی ۱۰۵هزار میلیارد تومان بوده که در مقایسه با مدت مشابه سال قبل ۸درصد بهبود یافته است. در هفتماه نخست امسال «کگل» با جهش ۲۶درصدی درآمد، فروش خود را به ۴۵هزار میلیارد تومان رسانده و با این اوصاف بیشترین میزان رشد درآمد را نسبت به شرکتهای همگروه تجربه کرده است.
نزول حاشیه سود سنگآهنیها
همانطور که پیشتر عنوان شد، نرخ بهره مالکانه هزینههای معادن را دلاری کرده و همین موضوع موجب شده است تا سودآوری سنگآهنیها تقلیل یابد. حاشیه سودهای ناخالص، عملیاتی و خالص شرکتهای سنگآهنی در ۱۳سال اخیر بهترتیب ۴۴، ۴۱ و ۴۴درصد به ثبت رسیده است. میانگین حاشیه سود این صنعت در سال ۱۴۰۲ به میزان ۳۹درصد بوده که در مقایسه با متوسط سالانه ۴درصد کاهش یافته است. در بازه فصلی نزول حاشیه سود بسیار چشمگیرتر است. در تابستان امسال متوسط حاشیه سود سنگآهنیهای بازار سرمایه ۲۹درصد به ثبت رسیده است، این در حالی است که حاشیه سود فصلی این صنعت ۴۸درصد بوده که بهمعنای نزول ۱۹درصدی سودآوری تابستان امسال سنگآهنیهاست. از میان چهار شرکت سنگآهن بورسی، «کنور» بیشترین میزان سودآوری را تجربه کرده است. حاشیه سود این شرکت در سال ۱۴۰۲ و بهار امسال بهترتیب ۵۴ و ۳۹درصد بوده است.