سال پرفراز و نشیب!
محمد ناطقی- تحلیلگر اقتصادی : در هفته گذشته و با شهادت رئیسجمهور، برای سومینبار از ابتدای سالجاری، کشور و بازار سرمایه درگیر یک ریسک سنگین شد. شوک اول حمله اسرائیل به سفارت ایران و شهیدشدن چند نظامی ایرانی در آن حادثه بود، پس از آن پاسخ ایران توانست شرایط را برای شوک دوم فراهم کند که خوشبختانه با مدیریت صحیح، این خطر رفع شد! اما شوک سوم بسیار سنگین بود. رئیسجمهور، وزیر امورخارجه و همراهانشان در حادثه سقوط هلیکوپتر فوت کردند. بعد از این حادثه عمده فعالان بازار انتظار افزایش ریسک و رشد قیمت ارز را داشتند، درحالیکه بهنظر میرسد شرایط بهگونهای دیگر رقم خورده است و بازارها بازهم درگیر یک رکود سنگین شدند!
سنگینترین رکود!
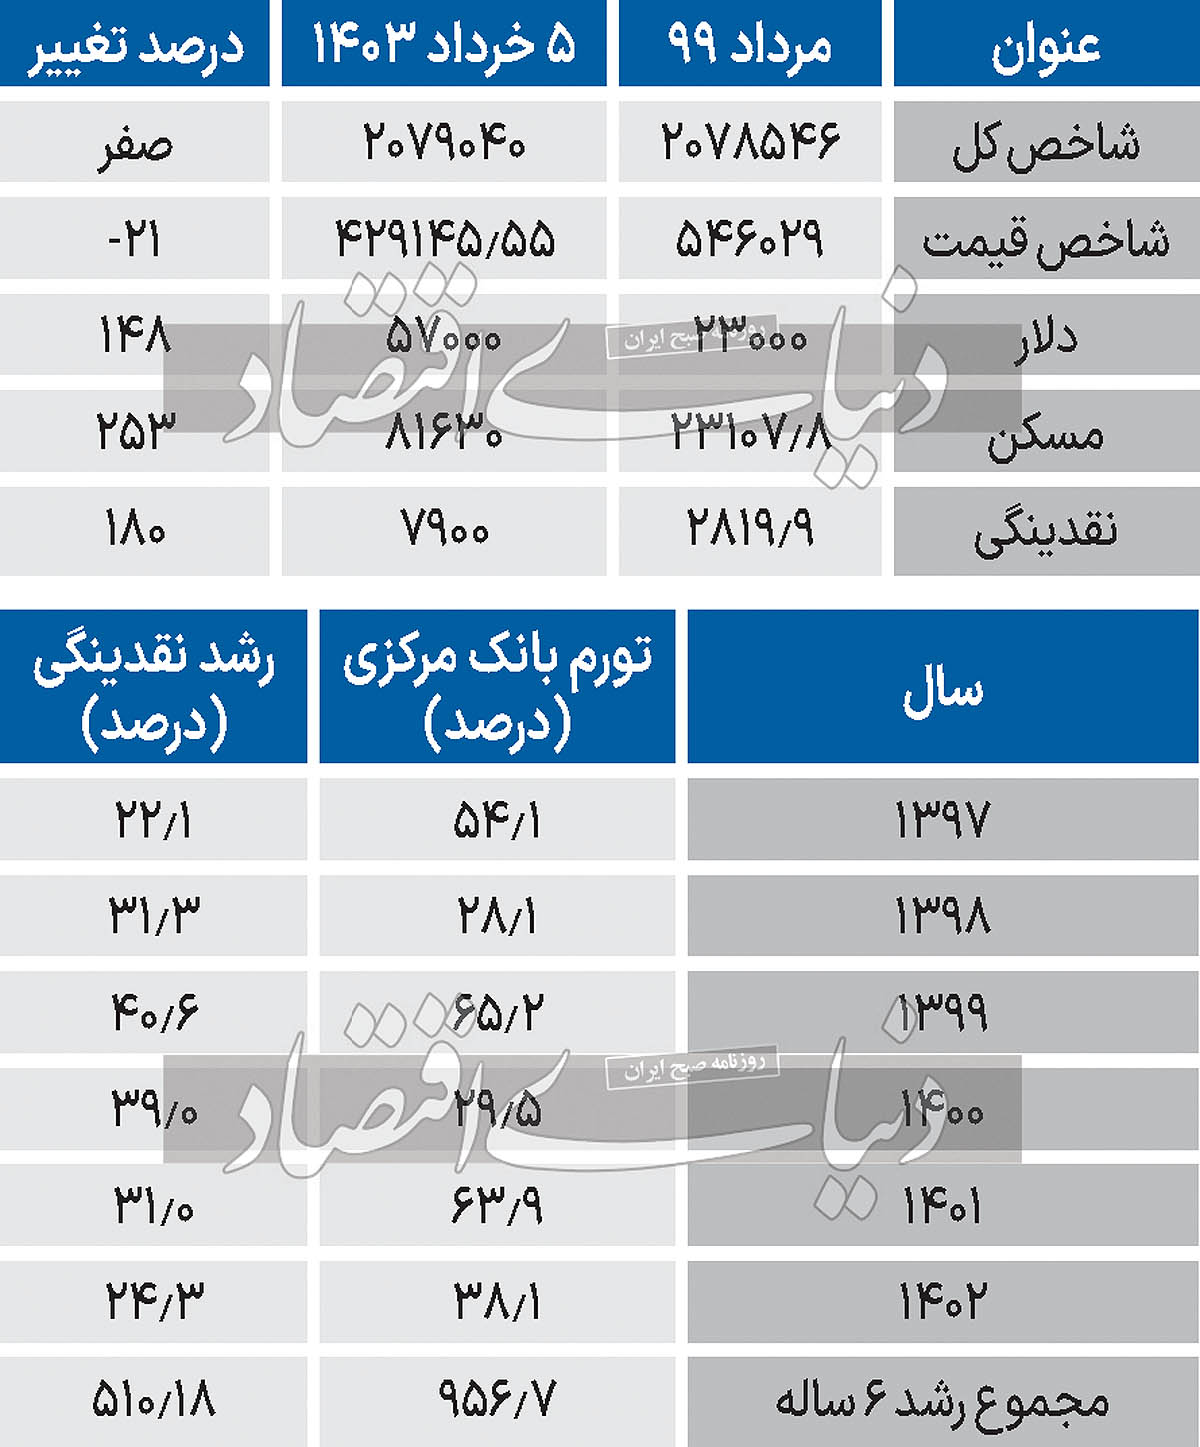
بازار سرمایه کشور در یکی از بدترین دوران خودش است! رکود در بازار سرمایه به حدود ۴سال رسیدهاست! درحالیکه طی نزدیک به ۴سالگذشته بازدهی بازار سرمایه تقریبا صفر بوده، شاخص قیمت که معیار بهتری برای مقایسه با بازارهای رقیب همچون مسکن است، بازدهی منفی ۲۱درصدی داشتهاست! از طرفی در همین دوران دلار ۱۴۸درصد، مسکن ۲۵۳درصد، نقدینگی ۱۸۰درصد و تورم ۲۵۷درصد رشد داشتهاست! شاید بتوان گفت این رکود بدترین رکود بازار سرمایه است! و درست بعد از بزرگترین حباب تاریخ بازار سرمایه در سال۹۹ شکلگرفت. بهنظر میرسد آن صعود، این سقوط را رقمزده است.
نقدینگی به کجا رسیدهاست؟
در شرایط کنونی متهم اصلی این رکود را میتوان سیاست کنترل ترازنامه دانست. طی ۶سالگذشته درحالیکه نقدینگی تنها ۵۱۰.۱درصد رشد داشتهاست، رشد متوسط قیمتها براساس دادههای بانکمرکزی در حدود ۹۵۷درصد بودهاست. این یعنی در این دوره ۶ساله تورم بیش از یک درصد بیشتر از رشد نقدینگی بوده که این یعنی بازارها و کسبوکارها بهشدت تحتفشار تامین مالی قرار گرفته و همین عامل سبب شدهاست که نرخ سود صندوقهای درآمد ثابت به عدد بیسابقه ۳۵درصد و بالاتر برسد.
آقای فرزین سرکوب نرخ نیما را بردارید!
چند روزی است که عمده بازیگران بازار سرمایه نرخ سود و بهره را عامل ریزش بورس معرفی میکنند! اما سوال اصلی این است که؛ با وجود کاهش تورم چرا همچنان تقاضای تسهیلات بالاست؟ و نرخ بهره کاهش پیدا نمیکند؟ جواب ساده به این موضوع، سیاست کنترل ترازنامه است، اما موضوع کمی پیچیدهتر است!
جواب این سوال ریشه در ناترازیهای اقتصاد ایران دارد. در جاییکه نرخ نیما ۴۰درصد با بازار آزاد فاصله دارد و بخش بازرگانی چنین بازدهیای میتواند ایجاد کند؛ در واقع بازده بخش بازرگانی بسیار بالاتر از بخش تولیدی است. از همینرو در شرایط مثبتشدن نرخ بهره عمده بخش تولیدی کشور نابود میشود ولی تقاضای تسهیلاتی بخش بازرگانی باقیمیماند! این موضوع که شاخص بورس نباید مساله سیاستگذار باشد کاملا قابلدرک است. نوسانات شاخص بورس امری طبیعی است. اما گاهی این نوسانات ریشه در واقعیات اقتصادی دارند. سیاستگذار پولی با سرکوب نرخ نیما عملا دست به یکی از بزرگترین توزیع رانتهای تاریخ ایران زده است. رانتی که از جیب سهامداران به جیب دلالها ریخته میشود و عملا کشور و بازار سرمایه را دچار بحران کردهاست.