سپر دودهای پرتفوی بورسیها
دوده صنعتی به عنوان ماده اولیه صنعت لاستیک و پلاستیک، یکی از صنایع بالادست در بورس تهران است. گزارشهای سال گذشته حکایت از آن داشت که این صنعت میتواند گزینههای خوبی را به سرمایهگذاران جهت سرمایهگذاری پیشنهاد دهد. دوده جزو معدود صنایعی است که موفق شده است حاشیه سود صورتهای مالی ۹ماهه خود را نسبت به مدت مشابه سال قبل، افزایش دهد. با وجود آنکه میانگین حاشیه سود خالص در ۹ماهه سال گذشته این صنعت، حدود ۱۶درصد بوده، اما حاشیه سود امسال، به حوالی ۲۱درصد رسیده است.
در سال گذشته با وجود آنکه بازار شرایط خوبی نداشت، نمادهای این صنعت میتوانستند سپر خوبی در برابر تندباد حوادث بازار باشند. به جز «شصدف» که با افت سود و درآمد همراه بود، دو نماد دیگر، یعنی «شکربن» و «شدوص» موفق شدند کارنامه خوبی از خود ارائه دهند. به نظر میرسد این صنعت با توجه به نرخ رشدی که در انتظار سودآوری آن است و ریسک پایینی که تجربه میکند، میتواند P/E بالایی را ثبت کند و رشد قیمتی خوبی داشته باشد.
اما در مجموع در روزهای کمرمق بازار این صنعت میتواند به کمک سبد سرمایهگذارها آمده و بخش قابلتوجهی از سبد به «شدوص» و «شکربن» اختصاص یابد. علاوه بر این، در زمانی که بازار با هیجان مثبت روبهروست، بهتر است بخش کوچکتری از سهام این صنعت در پرتفوی فعال باشد.
خاصیت معاملاتی دودهایها
دوده صنعتی جزو صنایعی است که عمدتا در برابر ریزشهای بازار مقاومتر شده و به دلیل حاشیه کم و ابهام کمتر نسبت به سایر صنایع بازار، شرایط تحلیلی مناسبتری دارد، به طوری که در ریزش روزهای اخیر نیز، این نمادها نهتنها بازدهی منفی نداشتند، بلکه موفق شدند بازدهی مثبت قابلتوجهی را به ثبت برسانند. بهعنوان مثال، تنها «شدوص» موفق شده است بازدهی ۱۲درصدی را از ۴اردیبهشت به ثبت برساند. این درحالی است که بازدهی شاخص کل طی مدت مذکور بیش از ۶درصد بوده است.
به نظر میرسد صنعت دوده سپر خوبی برای پرتفوی سهامداران باشد، به طوری که اگر در یک پرتفوی در سال گذشته مقدار قابلتوجهی سهام شاخصساز حضور داشته باشد، تنها با نمادهای دودهای این امکان وجود داشت که بازدهی منفی سبد سهام تا حدودی جبران شود. بازدهی «شکربن» طی سال گذشته بیش از ۸۸درصد بوده است. این درحالی است که طی سال قبل، «شدوص» حوالی ۱۰۰درصد بازدهی داده است. دوبرابر شدن ارزش یک نماد که سهم ۱۰درصدی نیز در پرتفوی داشته باشد، بازدهی قابلتوجهی را برای مجموعه پرتفوی خواهد داشت.
یکسال با دودهایها
صنعت دوده طی گزارشهایی که شرکتها در سال گذشته منتشر کردند، موفق شد سود ۸۷۳میلیارد تومانی را برای بازار به ارمغان آورد. این درحالی است که رشد سود خالص «شدوص»، ۱۱۷درصد نسبت به ۹ماهه سال قبل بوده است. همچنین، «شکربن» با رشد ۹۹درصدی سود خالص همراه بوده است. «شصدف» در این میان متاسفانه موفق نشده است کارنامه خوبی از خود ارائه دهد.
این شرکت در ۹ماهه ۱۴۰۲ نسبت به مدت مشابه سال قبل، افت ۱۴درصدی را تجربه کرده است. این عملکرد درخشان درحالی به وقوع پیوسته که سود پاییز سال گذشته نسبت به تابستان، افت قابلتوجهی داشته است. به نظر میرسد، رشد قابلتوجه حاشیه سود این صنعت به سبب عرضه در بورسکالا و رشد نرخ دلار، به وقوع پیوسته باشد.
نکته مثبت درصورتهای مالی «شدوص» آن است که حاشیه سود ۹ماهه این صنعت، از ۱۷درصد به ۲۴درصد رسیده است. علاوه بر این، «شکربن» موفق شد حاشیه سود خود را از ۱۵درصد به ۲۱درصد افزایش دهد. بررسیها حکایت از آن دارد که سود دلاری «شدوص» با احتساب دلار نیما حدود ۵۰درصد افزایش یافته است.
همچنین، سود دلاری «شکربن» نسبت به ۹ماهه سال قبل، ۳۸درصد افزایش یافته است. وجود این همه متغیر مثبت در صنعت دوده سبب شده است تا بازار نسبت به این صنعت اقبال نشان دهد و صنعت دوده ستاره پرتفوی سهامداران در سال گذشته باشد.
درخشندگی عملکرد ماهانه ۱۴۰۳
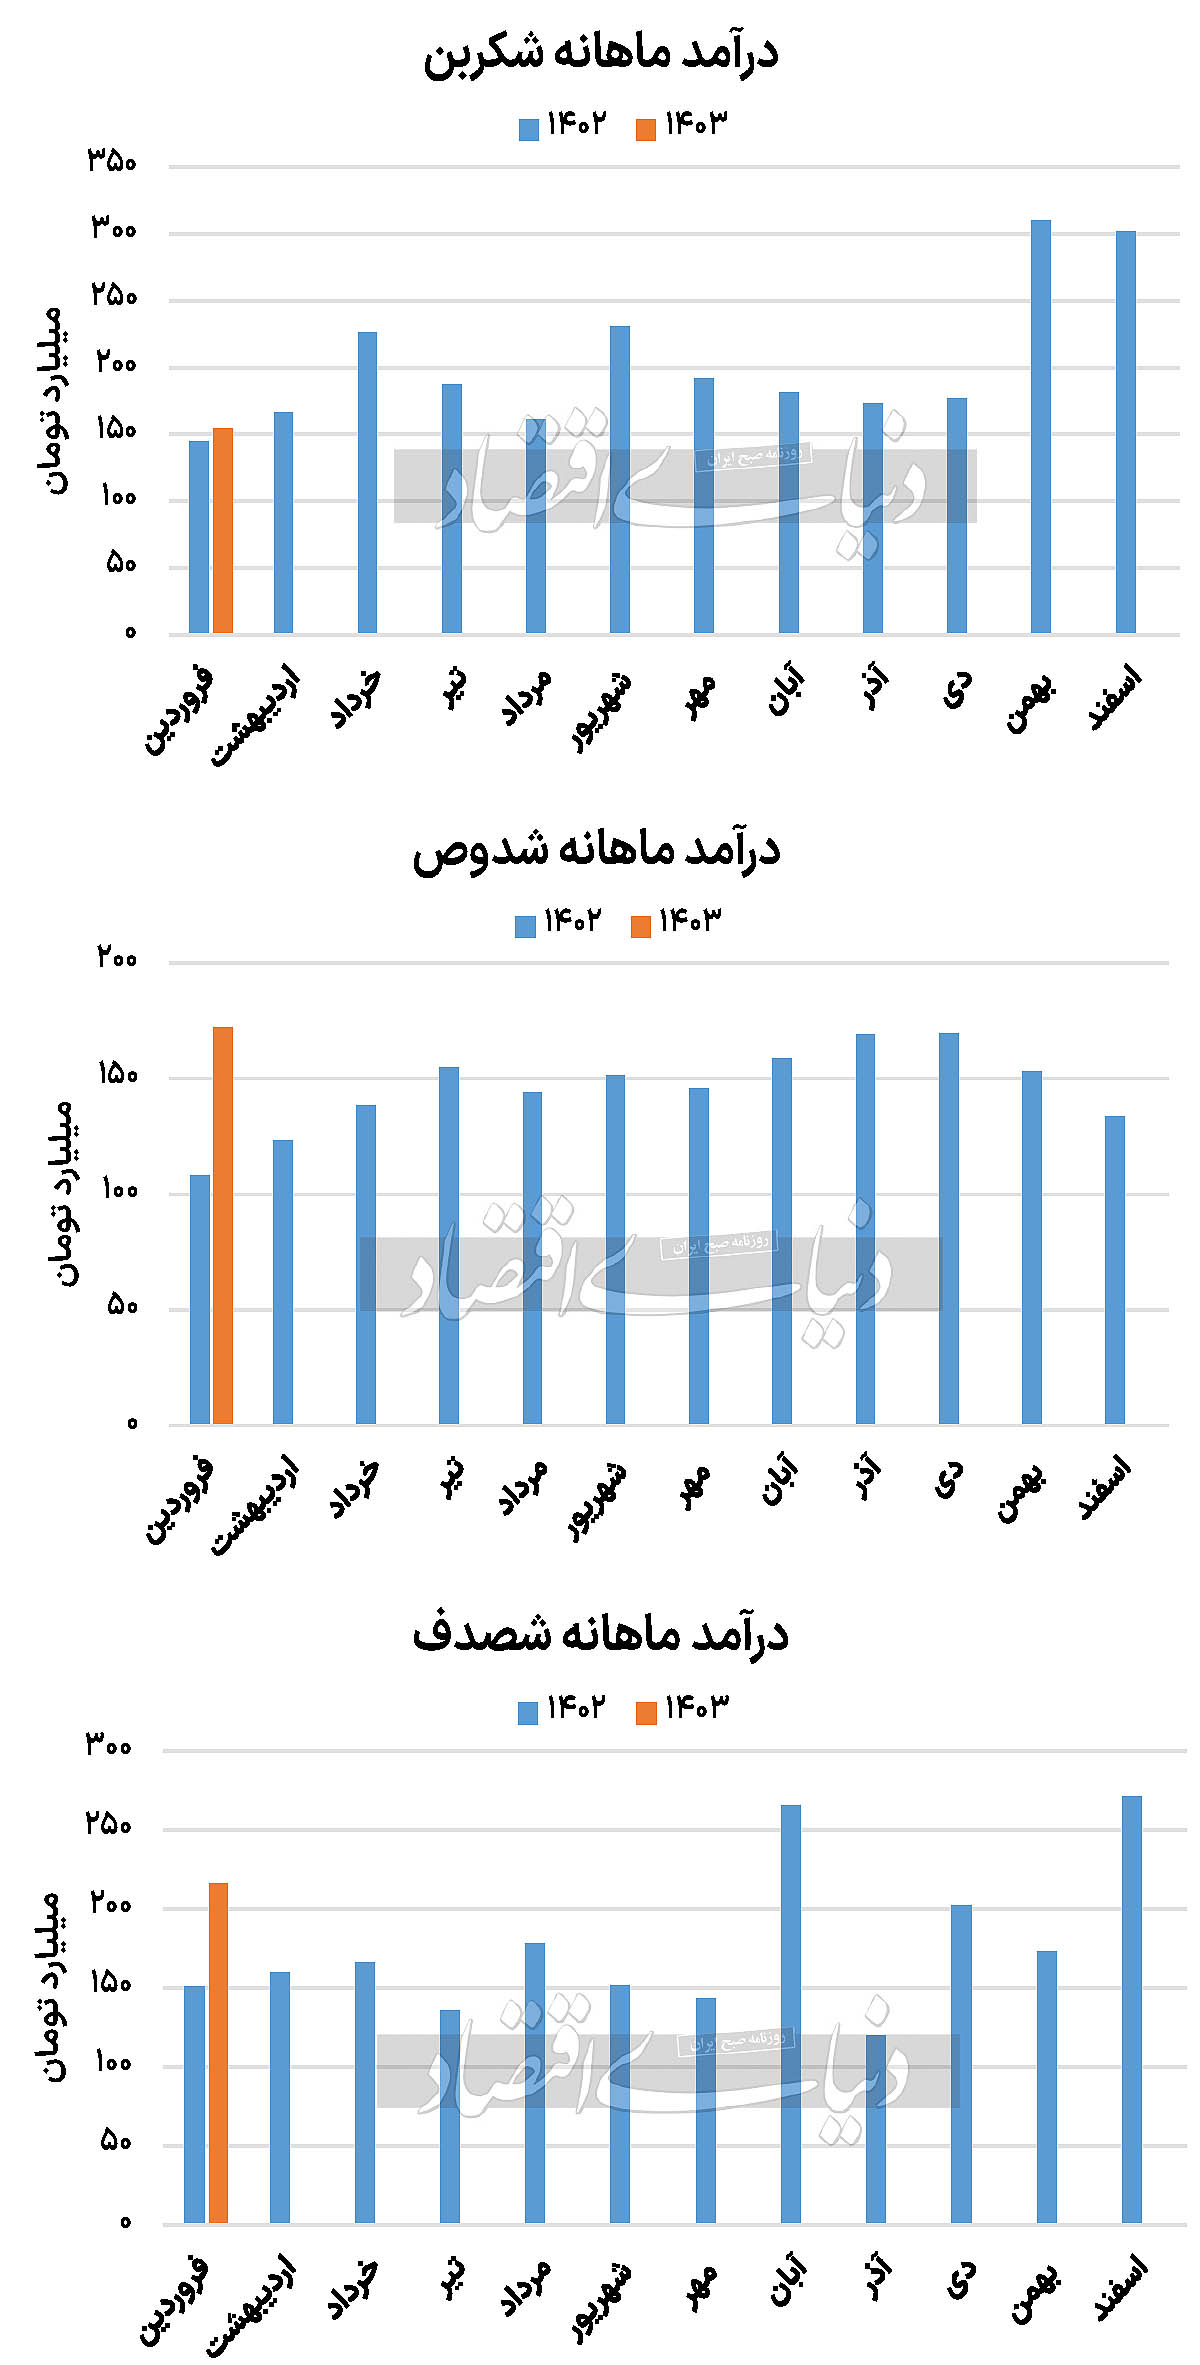
درآمد دودهایها در اولین ماه از سال همچنان روند رو به رشد خوبی را طی میکند. عملکرد قیمتی خوب صنعت دوده نیز در سالجاری به دلیل همین عملکرد درخشان است. «شدوص» در فروردینماه سالجاری، ۱۷۲میلیارد تومان درآمد را به ثبت رساند که نسبت به فروردین سال قبل، رشد ۵۹درصدی را تجربه کرده است. این درحالی است که «شکربن»، با درآمد ۱۵۴میلیارد تومانی رشد ۷درصدی را به ثبت رسانده است.
جالب توجه است که این میزان از درآمد دو شرکت حدود ۲۰درصد از میانگین درآمد ماههای سال گذشته بیشتر است. همچنین، با وجود آنکه عمدتا درآمد فروردین نسبت به اسفندماه کاهش یافته، «شدوص» موفق شده است نسبت به اسفندماه رشد ۲۹درصدی درآمد را تجربه کرده و کاهش درآمد پاییز و زمستان سال گذشته را تا حدودی جبران کند.
درآمد دلاری صنعت در فروردینماه نیز بیش از ۱۳میلیون دلار است. این میزان درآمد نسبت به فروردین سال گذشته به طور متوسط ۴۰درصد افزایش درآمد دلاری را نشان میدهد.
پیشبینیها از صنعت دوده
بررسیها از صنعت دوده نشان میدهد که نرخ فروش محصولات در این صنعت میتواند نسبت به سال ۱۴۰۲ به لحاظ دلاری افزایش را تجربه کند. برخی نرخ هزار و ۳۰۰دلار را برای هر تن دوده پیشبینی میکنند.
این درحالی است که نرخ دوده صادراتی در سال ۱۴۰۲، هزار و ۲۴۵دلار بوده است. بر این اساس، فروش شرکت «شدوص» را برای سالجاری، ۲هزار و ۴۰۰میلیارد تومان فرض میکنند. این میزان نسبت به درآمد احتمالی هزار و ۷۷۲میلیارد تومانی ۱۴۰۲ رشد ۳۷درصدی را نشان میدهد. نگاهی به عملکرد «شدوص» نشان میدهد که احتمالا سود ۱۱۱تومانی به ازای هر سهم در انتظار این سهم است.
رشد ۴۳درصدی سود خالص این سهم، «شدوص» را با سود خالص ۶۲۲میلیارد تومانی در سالجاری مواجه خواهد کرد. با فرض آنکه این سهم بیش از ۹۰درصد سود تقسیم کند؛ بازدهی مورد انتظار ۵۵درصد باشد و نرخ تورم آینده نیز ۳۰درصد فرض شود، میتوان P/E حدود ۴.۸ را برای این سهم متصور شد؛ در این صورت، ارزش هر سهم، حدود ۵۳۰تومان خواهد شد. اکنون قیمت این سهم، ۴۵۱تومان است و فاصله ۱۷درصدی صرفا تا ارزش ذاتی در انتظار این نماد است.
در سهم «شکربن» نیز با توجه به ۱۵برابر بودن قیمت دوده نسبت به نفت، احتمالا قیمت دوده همان هزار و ۳۰۰دلار خواهد بود که با توجه به دلار ۵۰هزار تومانی برای بازار نیما، سود ۱۵۷تومانی برای هر سهم در انتظار این سهم است.
همچنین سود سال قبل ۱۱۹تومان بوده است که رشد ۳۱درصدی را نشان میدهد. در حالی که «شدوص» در سالجاری احتمالا با افزایش حاشیه سود همراه میشود، اما حاشیه سود «شکربن» با افت ۲درصدی همراه خواهد شد و از ۳۱ تا ۲۹درصد نزول را تجربه خواهد کرد.
قیمت به سود آیندهنگر حدود ۴.۵واحدی برای این سهم مورد انتظار است که با توجه به تقسیم سود ۸۸درصدی و نرخ رشد ۳۵درصدی و همچنین رابطه سهامداری میان «شدوص» و «شکربن»، میتوان نسبت قیمت به سود ۵.۵واحدی را به این نماد نسبت داد. قیمت «شکربن» میتواند به صورت تعادلی تا ۸۶۳تومان نیز افزایش یابد.
با توجه به مفروضاتی که در خصوص این نماد مورد بحث قرار گرفت، احتمال رشد سودآوری مطمئن حدود ۴۰درصدی در انتظار این صنعت است.
این سود انتظاری ریسک پایینی دارد و با توجه به گزارشهایی که از این شرکتها منتشر میشود، سودهای شیرین یادشده در دسترس هستند. بنابراین میتوان بخش قابلتوجه اما کوچکتری از سبد را در ریزشهای بازار به این سهام اختصاص داد و از آنها بازدهیهای خوب دریافت کرد.
در روزهای منفی ریزشهای کمتر در انتظار این صنعت بوده یا نمادهای دودهای با رشد قیمت همراه میشوند. در روزهای هیجانی مثبت اما میتوان وزن کمتری را به این سهام اختصاص داد.