افزایش ۱۷۳۰ درصدی خسارت بیمه اعتبار در هشت ماه ۱۴۰۲
اکوایران : رشد بالای خسارت در بیمه اعتبار و ریسک این نوع بیمه موجب شده شرکتهای بیمهای دریافت حق بیمه در این زمینه را ۵۴درصد کاهش دهند.
به گزارش اکوایران، رشد خسارتهای پرداختی شرکتهای بیمهای از میزان رشد حق بیمه تولیدی آنها طی هشتماهه نخست امسال پیشی گرفته است. تازهترین جزئیات عملکرد صنعت بیمه کشور که از سوی بیمه مرکزی منتشر شده، نشان میدهد طی هشتماهه نخست امسال بیش از ۱۷۶همت حق بیمه توسط بیمهگذاران به شرکتهای بیمهگر پرداخت شده که نسبت به مدت مشابه سال قبل ۶۰.۶درصد افزایش داشته است. در همین راستا از ۱۷۶.۶همت حق بیمه تولیدی در دوره مورد اشاره حدود ۵۲درصد آن، معادل ۹۲ همت، صرف پرداخت خسارت به بیمهگذاران شده است. میزان خسارت پرداختی شرکتهای بیمه در هشتماهه نخست امسال نسبت به مدت مشابه سال گذشته، بیش از ۶۹درصد افزایش یافته است.
پیشتازی رشد بیمه پول در میان رشتههای بیمهای
سهم چهار رشته بیمه درمان، شخص ثالث-مازاد، زندگی و بدنه اتومبیل به ترتیب ۳۴.۷، ۲۶.۵، ۱۲.۳ و ۶.۴ درصد (در مجموع ۷۹.۹ درصد) از پرتفوی حق بیمه تولیدی در بازار است (۲۰.۱درصد مابقی حق بیمه به ۱۲ رشته دیگر اختصاص دارد). گزارش بیمه مرکزی نشان میدهد رشد حق بیمه تولیدی اکثر رشتههای بیمهای طی هشتماهه نخست امسال نسبت به مدت مشابه سال گذشته بین ۲۶ تا ۱۲۸درصد بوده (به جز رشته اعتبار با افت ۵۴درصدی حق بیمه تولیدی) که در مجموع موجب رشد ۶۱درصدی حق بیمه تولیدی بازار بیمه شده است. طی این دوره بیشترین افزایش حق بیمه تولیدشده مربوط به بیمه پول و معادل ۱۲۸درصد بوده است.
حق بیمه تولیدی برای بیمه پول طی هشت ماه نخست امسال به حدود ۶۸میلیارد تومان رسیده است. بیمه پول درواقع وجوه در صندوق و پول در راه (در حال حمل) را شامل میشود که در آن انواع وجوه نقد شامل انواع پول رایج (اسکناس، مسکوکات) و ارز و وجوه غیرنقد شامل انواع چک، سفته، تمبر، اوراق قرضه و مشارکت، شمش و سکههای طلا و نقره تحت پوشش بیمه قرار میگیرد که آمارها نشان میدهد این بیمه طی یک سال اخیر بسیار مورد توجه افراد قرار گرفته است.
پس از بیمه پول، بیشترین رشد حق بیمه تولیدی به دو رشته هواپیما و مهندسی تعلق دارد، به طوری که حق بیمه تولیدی این رشته طی دوره مورد اشاره به ترتیب حدود ۹۹ و ۸۶درصد افزایش داشته است. تنها رشتهای که با افت حق بیمه تولیدی مواجه شده، بیمه اعتبار است، به طوری که میزان حق بیمه تولیدی آن طی هشت ماه نخست امسال به ۵میلیارد تومان رسیده که نسبت به مدت مشابه سال قبل حدود ۵۴درصد کاهش یافته است. بیمه اعتبار یا بیمه کردن اعتبار، فرآیندی است که در آن شخص یا شرکتی برای جلوگیری از خطرات عدم پرداخت بدهیها و مطالبات مالی خود، از یک شرکت بیمه خدماتی خریداری میکند. بیمه اعتبار معمولا در صنعتهای بزرگ و تجارت بینالمللی استفاده میشود و به شرکتها کمک میکند تا اعتماد و اعتبار خود را در بازار حفظ کنند. در صورت عدم پرداخت بدهیها، شرکت بیمه مسوول پرداخت آنها به سرمایهگذار خواهد بود.
بیاعتباری همچنان به صنعت بیمه ضربه میزند
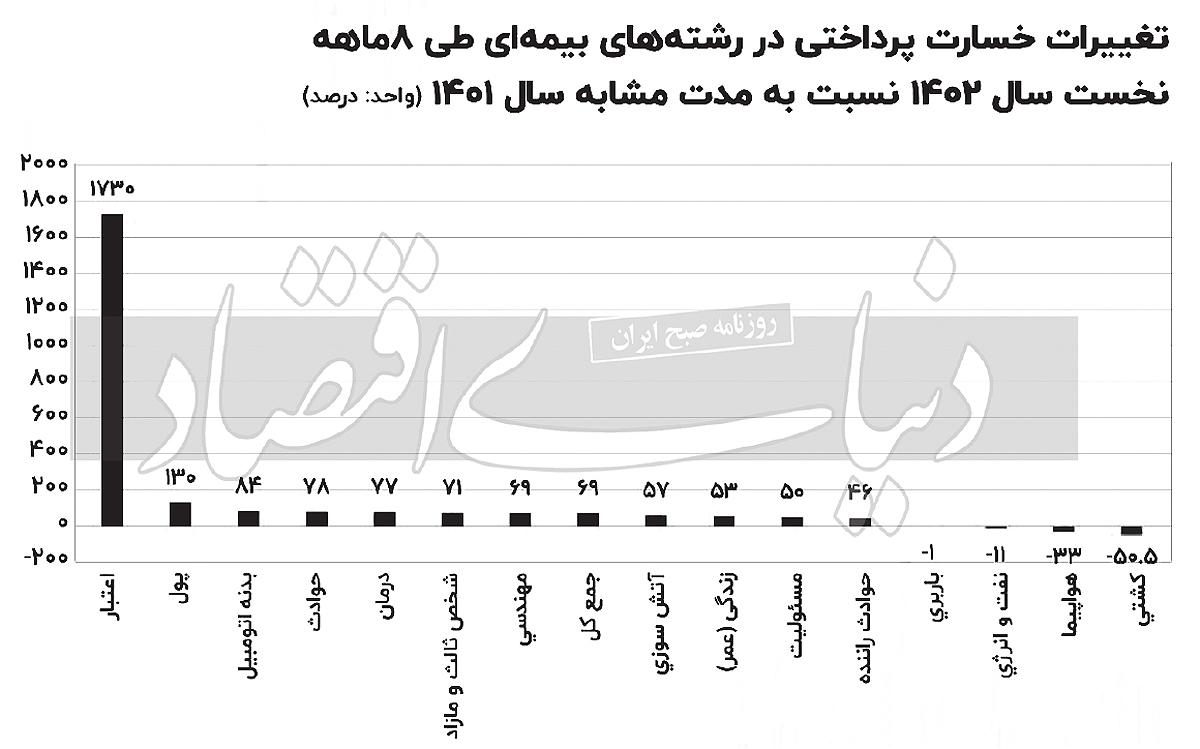
در مقابل بررسی آمارها نشان میدهد در میان رشتههای بیمهای، بیشترین رشد خسارت پرداختی مربوط به بیمه اعتبار بوده است. در هشت ماه نخست امسال میزان خسارت پرداختی بیمهها بابت اعتبار با رشد قابلتامل ۱۷۳۰درصدی نسبت به مدت مشابه سال گذشته به بیش از ۶.۸میلیارد تومان رسیده است. بیمه اعتباری بیمهای است که بهنوعی از ارائهکنندگان و تولیدکنندگانی که بهنوعی تسهیلات و وجوهی را تحت عنوان وام به افراد میپردازند حمایت کند. در بیمه اعتبار ریسک عدم بازپرداخت اقساطگیرندگان اعتبار که در قالب فروش اقساطی یا اجاره به شرط تملیک کالا از بیمهگذار اعتبار دریافت کردهاند تحت پوشش بیمه قرار میگیرد.
به نظر میرسد خسارت بالای بیمه اعتبار و ریسک این نوع بیمه موجب شده شرکتهای بیمهای از دریافت حق بیمه در این زمینه خودداری کنند که کاهش آن در گزارش بیمه مرکزی مشهود است. پس از بیمه اعتبار، بیشترین رشد خسارت پرداختی شرکتهای بیمهای مربوط به بیمه پول بوده که طی دوره مورد اشاره معادل ۱۳۰درصد افزایش یافته است. در مجموع رشد بالای ۶۹.۱درصدی خسارت پرداختی بیشتر ناشی از عملکرد رشتههای بیمه درمان، شخص ثالث-مازاد و بدنه اتومبیل با سهم عمده در بازار (بهترتیب ۴۱.۵، ۳۰.۲ و ۹.۵درصد) و رشد بالای خسارت پرداختی در آنها معادل ۷۶.۸، ۷۱.۱ و ۸۳.۷درصد بوده است.
افزایش نسبت خسارت در صنعت بیمه
نسبت خسارت صنعت بیمه که از تقسیم میزان خسارت پرداختی به میزان حق بیمه تولید به دست میآید در هشت ماه نخست امسال به ۵۲.۱۲درصد رسیده که این نسبت در مقایسه با هشت ماه نخست سال گذشته حدود ۵.۳درصد (معادل ۲.۶۴واحد درصد) افزایش داشته است. به بیان دیگر سهم خسارت از حق بیمههای تولیدی افزایش یافته است. این گزارش نشان میدهد طی هشت ماه نخست امسال، چهار رشته اعتبار (با ۱۳۵.۴درصد)، بدنه اتومبیل (با ۷۸.۲درصد)، درمان (با ۶۲.۳درصد) و شخص ثالث-مازاد (با۵۹.۴درصد) نسبت خسارتی بالاتر از بازار بیمه (با۵۲.۲درصد) داشتند.