سهم «خانواده» ازتسهیلات بانکی
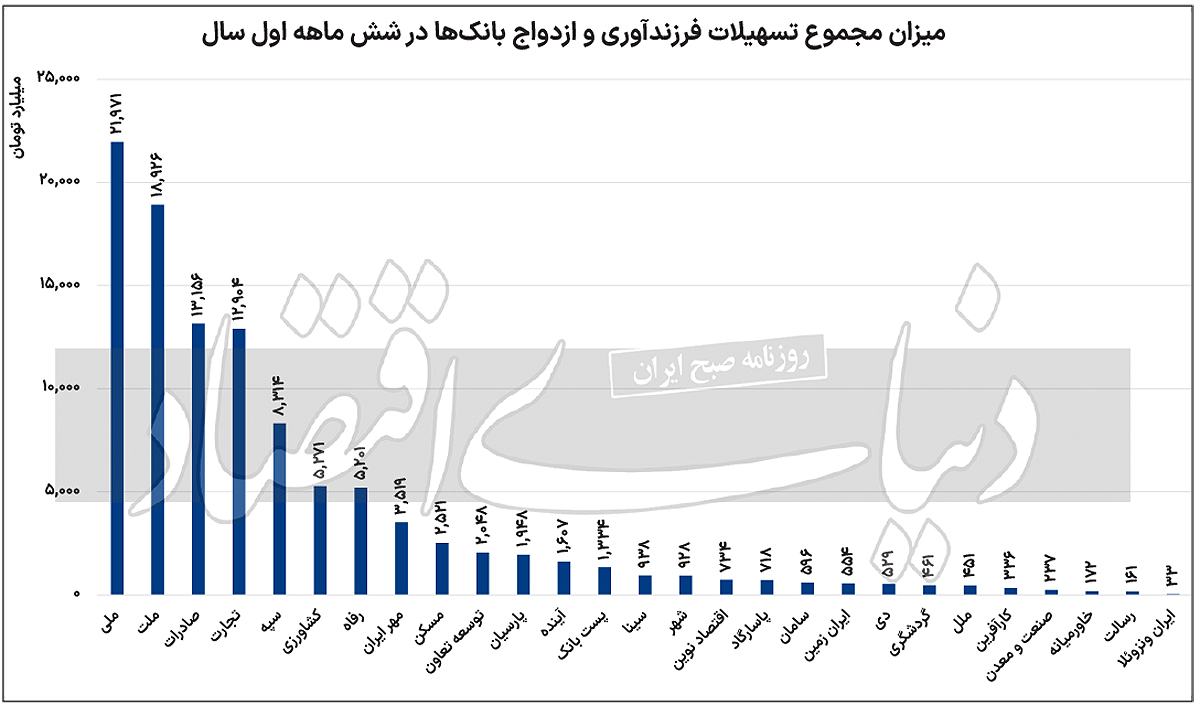
دنیای اقتصاد : براساس آمار منتشر شده از سوی بانک مرکزی، بانکها در ۶ماهه اول سال مجموعا۱۰۵.۵هزار میلیارد تومان تسهیلات در حوزه فرزندآوری و ازدواج ارائه کردهاند. از این میزان تسهیلات، ۲۲ هزار میلیارد تومان آن برای تسهیلات فرزندآوری و مابقی مربوط به تسهیلات ازدواج است. بر این اساس بانکها در بحث تسهیلات فرزندآوری ۳۵۹ هزار و در بحث تسهیلات ازدواج ۴۱۰ هزار فقره وام عرضه کردهاند. بررسیهای دنیای اقتصاد از کنار هم قرار دادن گزارشهای بانک مرکزی و اطلاعات مالی بانکها نشان میدهد که به طور میانگین حدود ۲.۱ درصد از کل تسهیلات ارائه شده توسط بانکها به فرزندآوری و ازدواج اختصاص دارد.
چرا تسهیلات تکلیفی عرضه میشود؟
تسهیلات تکلیفی بخشی از تسهیلات بانکی هستند که معمولا سالانه توسط دولت به بانکها ابلاغ شده و هر بانکی موظف است بخشی از منابع خود را به این دسته از تسهیلات اختصاص دهد. این تسهیلات به جهت هدایت جامعه برای اجرای برخی از سیاستها به خصوص بحث سیاستهای جمعیتی اعطا میشوند. در مقابل البته بانکها نیز به سبب ارائه این دسته از تسهیلات، امتیازهایی را هم از بانک مرکزی دریافت میکنند. تسهیلات تکلیفی شامل بخشهای گوناگونی از جمله ازدواج، مشاغل خانگی، ودیعه مسکن، کمیته امداد، بهزیستی، فرزندآوری، درمان، نیاز ضروری و مسکن همچنین افراد بنیاد شهید و زندانیان پرداخت میشود. تسهیلات تکلیفی قرضالحسنه هرسال در قانون بودجه ذکر شده و به موجب آن بر دوش بانکها قرار میگیرد. در سال ۱۴۰۲ نیز مجموعا ۳۱۰ هزار میلیارد تومان انواع مختلف تسهیلات تکلیفی در تبصره ۱۶ و ۱۸ قانون بودجه برای بانکها تعریف شده است. این تسهیلات تماما قرضالحسنه بوده که سود آن حداکثر ۴درصد است.
وضعیت پرداخت تسهیلات تکلیفی چگونه است؟
تسهیلات فرزندآوری و تسهیلات ازدواج از جمله مهمترین و پرمتقاضیترین تسهیلات محسوب میشوند. اطلاعات بانک مرکزی نشان میدهد که در ۶ماهه ابتدای سال مجموعا ۳۵۹ هزار فقره تسهیلات فرزندآوری و ۴۱۰ هزار فقره تسهیلات ازدواج پرداخت شده است. مجموع ارزش این تسهیلات عرضه شده به۱۰۵.۵هزار میلیارد تومان میرسد که ۲۲.۱ هزار میلیارد تومان آن تسهیلات فرزندآوری و ۸۳.۴ هزارمیلیارد تومان آن تسهیلات ازدواج بوده است. در حال حاضر حدود ۳۶۳ هزار نفر در صف تسهیلات فرزندآوری و ۲۶۰ هزار نفر هم در صف دریافت تسهیلات ازدواج قرار دارند که با توجه به عملکرد سیستم بانکداری تا به حال، پیشبینی میشود که بخش زیادی از این افراد تسهیلات خود را تا انتهای سال دریافت خواهند کرد.
براساس اطلاعات بانک مرکزی، بانک ملی ایران چه در بحث تسهیلات فرزندآوری و چه در بحث تسهیلات ازدواج بیشترین تعداد تسهیلات را ارائه کرده است. این بانک طی ۶ماهه ابتدای سال ۹۲.۹ هزار فقره تسهیلات فرزندآوری و ۷۹.۳ هزار فقره هم تسهیلات ازدواج عرضه کرده است. مجموع مبلغ تسهیلات ازدواج ارائه شده به ۱۶.۱ هزارمیلیارد تومان و تسهیلات فرزندآوری به ۵.۷ هزار میلیارد تومان میرسد. پس از این بانک، بانک ملت در جایگاه دوم قرار دارد. بانک ملت در حوزه تسهیلات ازدواج حدود ۷۴.۵ هزار فقره به ارزش مجموعا ۱۵.۲ هزار میلیارد تومان و در بحث فرزندآوری ۵۹ هزار فقره مجموعا به ارزش ۳.۶ هزار میلیارد تومان تسهیلات عرضه کرده است.
در بحث پرداخت تسهیلات فرزندآوری، بانک صادرات در جایگاه سوم قرار دارد. این بانک مجموعا حدود ۴۲ هزار فقره تسهیلات به ارزش ۲.۶هزار میلیارد تومان تسهیلات ارائه کرده است. اما در بحث تسهیلات ازدواج، بانک تجارت در جایگاه سوم بوده که مجموعا ۵۲.۸ هزار فقره تسهیلات به ارزش تقریبا ۱۰.۷ هزار میلیارد تومان عرضه کرده است.
این گزارش همچنین اطلاعات جالب دیگری ارائه میدهد. برای مثال در بحث تسهیلات ازدواج، بانک قرضالحسنه رسالت تقریبا تمامی درخواستهای تسهیلات را با ۶۴۴ فقره انجام داده و صفی برای دریافت تسهیلات از این بانک وجود ندارد. یا مثالی دیگر بانک ایران و ونزوئلا است که در این ۶ماه مجموعا ۱۴۴ فقره تسهیلات عرضه کرده و تنها سه فقره در صف انتظار باقی مانده است. به طور کلی در بحث تسهیلات قرضالحسنه ازدواج چهار بانک قرضالحسنه رسالت، ایران و ونزوئلا، قرضالحسنه مهر ایران و دی هر کدام به ترتیب با ۰، ۳، ۱۲، ۵۰ نفر در صف، کمترین میزان صف دریافت تسهیلات را دارند. در بحث تسهیلات فرزند آوری دو بانک ایران و ونزوئلا و بانک قرضالحسنه رسالت هم کمترین صف انتظار دریافت تسهیلات را دارند.
معایب تسهیلات تکلیفی
تسهیلات تکلیفی یا دستوری عبارتی است که پس از انقلاب برای مجموعه قوانین مجلس یا دستورالعملهای دولتی برای پرداخت تسهیلات خارج از ضوابط بانکی بهکار میرود. مجالس قانونگذاری و دولتهای پس از انقلاب با هدف حمایت از اشتغالزایی، افزایش تولید، پشتیبانی از فعالیتهای اجتماعی و فرهنگی و تنظیم بازار و ارائه خدمات، تکالیفی را به بانکهای دولتی ابلاغ میکنند تا این بانکها با استفاده از منابع داخلی خود و سپردههای مردمی، منویات یادشده را تحقق بخشند. اگرچه قانونگذاران و مسوولان دولتی با نیت خیر اقدام به تصویب این تسهیلات دستوری میکنند، اما همواره شبهه شرعی بودن این اقدام و نتیجه کارشناسی آن مورد تردید بوده است. به گفته کارشناسان، هرچند سرمایه بانکهای دولتی توسط دولت تامین شده، اما سرمایه معمولا حدود ۱۰درصد کل منابع بانکها را تشکیل میدهد و ۹۰ درصد منابع، سپردههای مردمی است که طبق قانون بانکداری بدون ربا، بانکها نقش وکیل برای این منابع را دارند.
بنابراین بدون رضایت سپردهگذاران تخصیص منابع به گروههای خاص، شبهه شرعی دارد. از سوی دیگر بررسیهای مختلف نشان داده این نوع تخصیص منابع بهرهوری لازم را نداشته و بازپرداخت آن نیز با مشکلاتی روبهرو بوده که ریشه ناترازی ترازنامه بانکها و زیاندهی آنها بوده است. طبق بررسیهای صورت گرفته تسهیلات غیرتکلیفی بانکها که منطبق با ضوابط بانکی بوده به مراتب تاثیر بیشتری در رشد اقتصادی کشور داشته است. عقیده منتقدان این موضوع بر این است که تسهیلات تکلیفی بدهی دولت را به بانکها افزایش میدهد و به اضافه برداشت بانکها از بانک مرکزی منجر میشود که یکی از عوامل اصلی افزایش پایه پولی و نقدینگی است. کارشناسان اقتصادی معتقدند با وجود کسری منابع بانکی و عطش بخشهای مختلف اقتصادی برای دریافت وام در شرایط کرونایی فعلی و مشکلات ناشی از تحریم پرداخت این تسهیلات دستوری امکانپذیر نخواهد بود و رطوبت پرداخت بخشهای دیگر اقتصادی دچار رکود شدید خواهند شد.