«حگهر» همسفر روزهای سبز سنگآهنیها
دنیایاقتصاد - علی قاسمی : صنعت حملونقل یکی از صنایع استراتژیک کشور در حال توسعهای مانند ایران است. صنعت حملونقل ریلی نیز یکی از صنایعی است که به دلیل امنیت بالا و بهرهوری در مصرف سوخت، جذابیت لازم را دارد. «دنیایاقتصاد» در این گزارش به بررسی بزرگترین نماد صنعت حملونقل ریلی در بازار سرمایه پرداخته است. شرکت حملونقل مواد معدنی گهر ترابر سیرجان که مالکیت عمده آن بر عهده شرکت صنعتی و معدنی گلگهر است، یکی از نمادهایی است که در کارنامه مالی قابل قبولی را طی چند سال از خود به جا گذاشته است. «حگهر» با سابقه بیش از ۱۰سال در حمل محصولات زنجیره فولاد، بهخصوص محصولات «کگل»، به لحاظ شاخصههای مختلف مالی موفق شده است عملکردی بهتر از کل شرکتهای صنعت داشته باشد. با این حال، «حگهر» به دلیل وجود مشکلات نقدینگی و رکود در بازارهای جهانی، بهویژه در صنعت سنگآهن و فولاد، با ریسکهایی همراه بوده است که با توجه به بهبود شرایط در سالجاری و کاهش تحریمها، این مشکلات نیز رفع خواهد شد.
معرفی اجمالی «حگهر»
شرکت حملونقل ترکیبی مواد معدنی گهر ترابر سیرجان، در سال ۸۹ تاسیس شد. مالکیت عمده سهام این شرکت، برعهده شرکت سرمایهگذاری و توسعه گلگهر و شرکت معدنی و صنعتی گلگهر است. این شرکت با نماد «حگهر» در بازار اول فرابورس مورد معامله قرار گرفته و ارزش بازار آن، حدود ۵/ ۶هزار میلیارد تومان است. شرکت گهر ترابر سیرجان در حوزه حملونقل ترکیبی جادهای، ریلی و دریایی فعالیت میکند.
گریزی به صورتهای مالی سالانه
نگاهی به صورت سود و زیان شرکت گهر ترابر سیرجان نشان میدهد که درآمد این شرکت طی سال ۱۴۰۱ حدود ۳هزار و ۷۰۰میلیارد تومان بوده که نسبت به سال قبل از آن، رشد ۹۱درصدی را تجربه کرده است. این در حالی است که بهای تمامشده درآمدهای عملیاتی با رشد ۹۴درصدی همراه شده است. بر این اساس، این شرکت موفق شده است حاشیه سود ناخالص خود را در محدوده ۲۴ تا ۲۵درصد حفظ کند.
ساختار عملیاتی «حگهر» حاکی از آن است که عمده درآمد عملیاتی این شرکت را درآمد ارائه خدمات حاصل از حملونقل داخلی تشکیل داده است، به طوری که ۲هزار و ۱۰۰میلیارد تومان از درآمد ۷/ ۳هزار میلیارد تومانی این شرکت طی سال۱۴۰۱ مربوط به این بخش است. همچنین حدود ۵/ ۳هزار میلیارد تومان از درآمد کل شرکت در سال ۱۴۰۱ مربوط به معاملات اشخاص وابسته است که شرکت معدنی و صنعتی گلگهر سهم ۵۰درصدی از درآمد کل این شرکت را به خود اختصاص داده است.
اقلام بهای تمامشده «حگهر» نیز نشان میدهد که این شرکت در عمده هزینههای عملیاتی، با پرداخت بارنامه به رانندگان، حمل و بارگیری و اجاره ماشینآلات معدنی و پیمانکاران پروژههای داخلی و حقوق و دستمزد رانندگان مواجه است و عمده این هزینهها، بهای تمامشده ۲هزار و ۸۰۰میلیارد تومانی را برای این شرکت رقم زدهاند.
هزینههای اداری و عمومی، در سال ۱۴۰۱ با رشد ۱۷۳درصدی همراه بوده است. نگاهی به اقلام هزینههای اداری و عمومی نشان میدهد که عمده افزایش هزینهها مربوط به حقوق و دستمزد و هزینه مسوولیت اجتماعی بوده است. این شرکت در سال ۱۴۰۱، با افزایش نیرو و افزایش نرخ مصوب وزارت کار همراه بوده است. همچنین هزینه مسوولیت اجتماعی ناشی از مصوبه مجمع عادی سالانه سال قبل است.
عمده این هزینه جهت کمک به آسفالت معابر شهر سیرجان عنوان شده است. علاوه بر این، هزینه مالی شرکت حدود ۴۲۹درصد افزایش یافته است. دلیل این امر نیز دریافت تسهیلات در سال ۱۴۰۱ و افزایش هزینه بهره بانکی عنوان شده است. خالص درآمد و هزینههای غیرعملیاتی نیز از حدود منفی ۷/ ۹میلیارد تومان به ۵۷میلیارد تومان در سال ۱۴۰۱ رسیده است. سود هر سهم نیز با رشد ۸۹درصدی در سال گذشته به ۱۵۱تومان افزایش یافته است.
صورت وضعیت مالی «حگهر» براساس صورتهای مالی سالانه، نمایانگر آن است که بخش بزرگی از داراییهای این شرکت مربوط به داراییهای جاری است. در میان اقلام داراییهای جاری، دریافتنیهای تجاری بالاترین سهم را داشته و از اهمیت زیادی برخوردار است. از آنجا که درایور اصلی این حساب ترازنامهای، فروش و درآمدهای عملیاتی شرکت است، مقایسه این دو مورد در صورتهای مالی نگاه درستی را در اختیار مخاطب قرار میدهد. با توجه به اینکه اقلام ترازنامهای نقطهای هستند، دریافتنیهای تجاری در پایان سال ۱۴۰۱ نسبت به پایان سال ۱۴۰۰، رشد ۱۳۲درصدی را تجربه کرده است. این در حالی است که درآمد عملیاتی شرکت، تنها ۹۱درصد افزایش یافته است. همچنین بخش عظیمی از بدهی شرکت مربوط به پرداختنیهای تجاری است که درایور اصلی آن بهای تمامشده و هزینههای عملیاتی شرکت است. رشد نقطه به نقطه پرداختنیهای تجاری، حدود ۸۷درصد بوده است. این در حالی است که رشد بهای تمامشده درآمدهای عملیاتی حدود ۹۴درصد بوده است. تسهیلات بلندمدت شرکت نیز نشان میدهد که افزایش دریافت تسهیلات میتواند هزینه مالی بالایی را به شرکت تحمیل کند. این در شرایطی است که نرخ تسهیلات تغییر محسوسی نداشته باشد.
تحلیل نسبتهای مالی
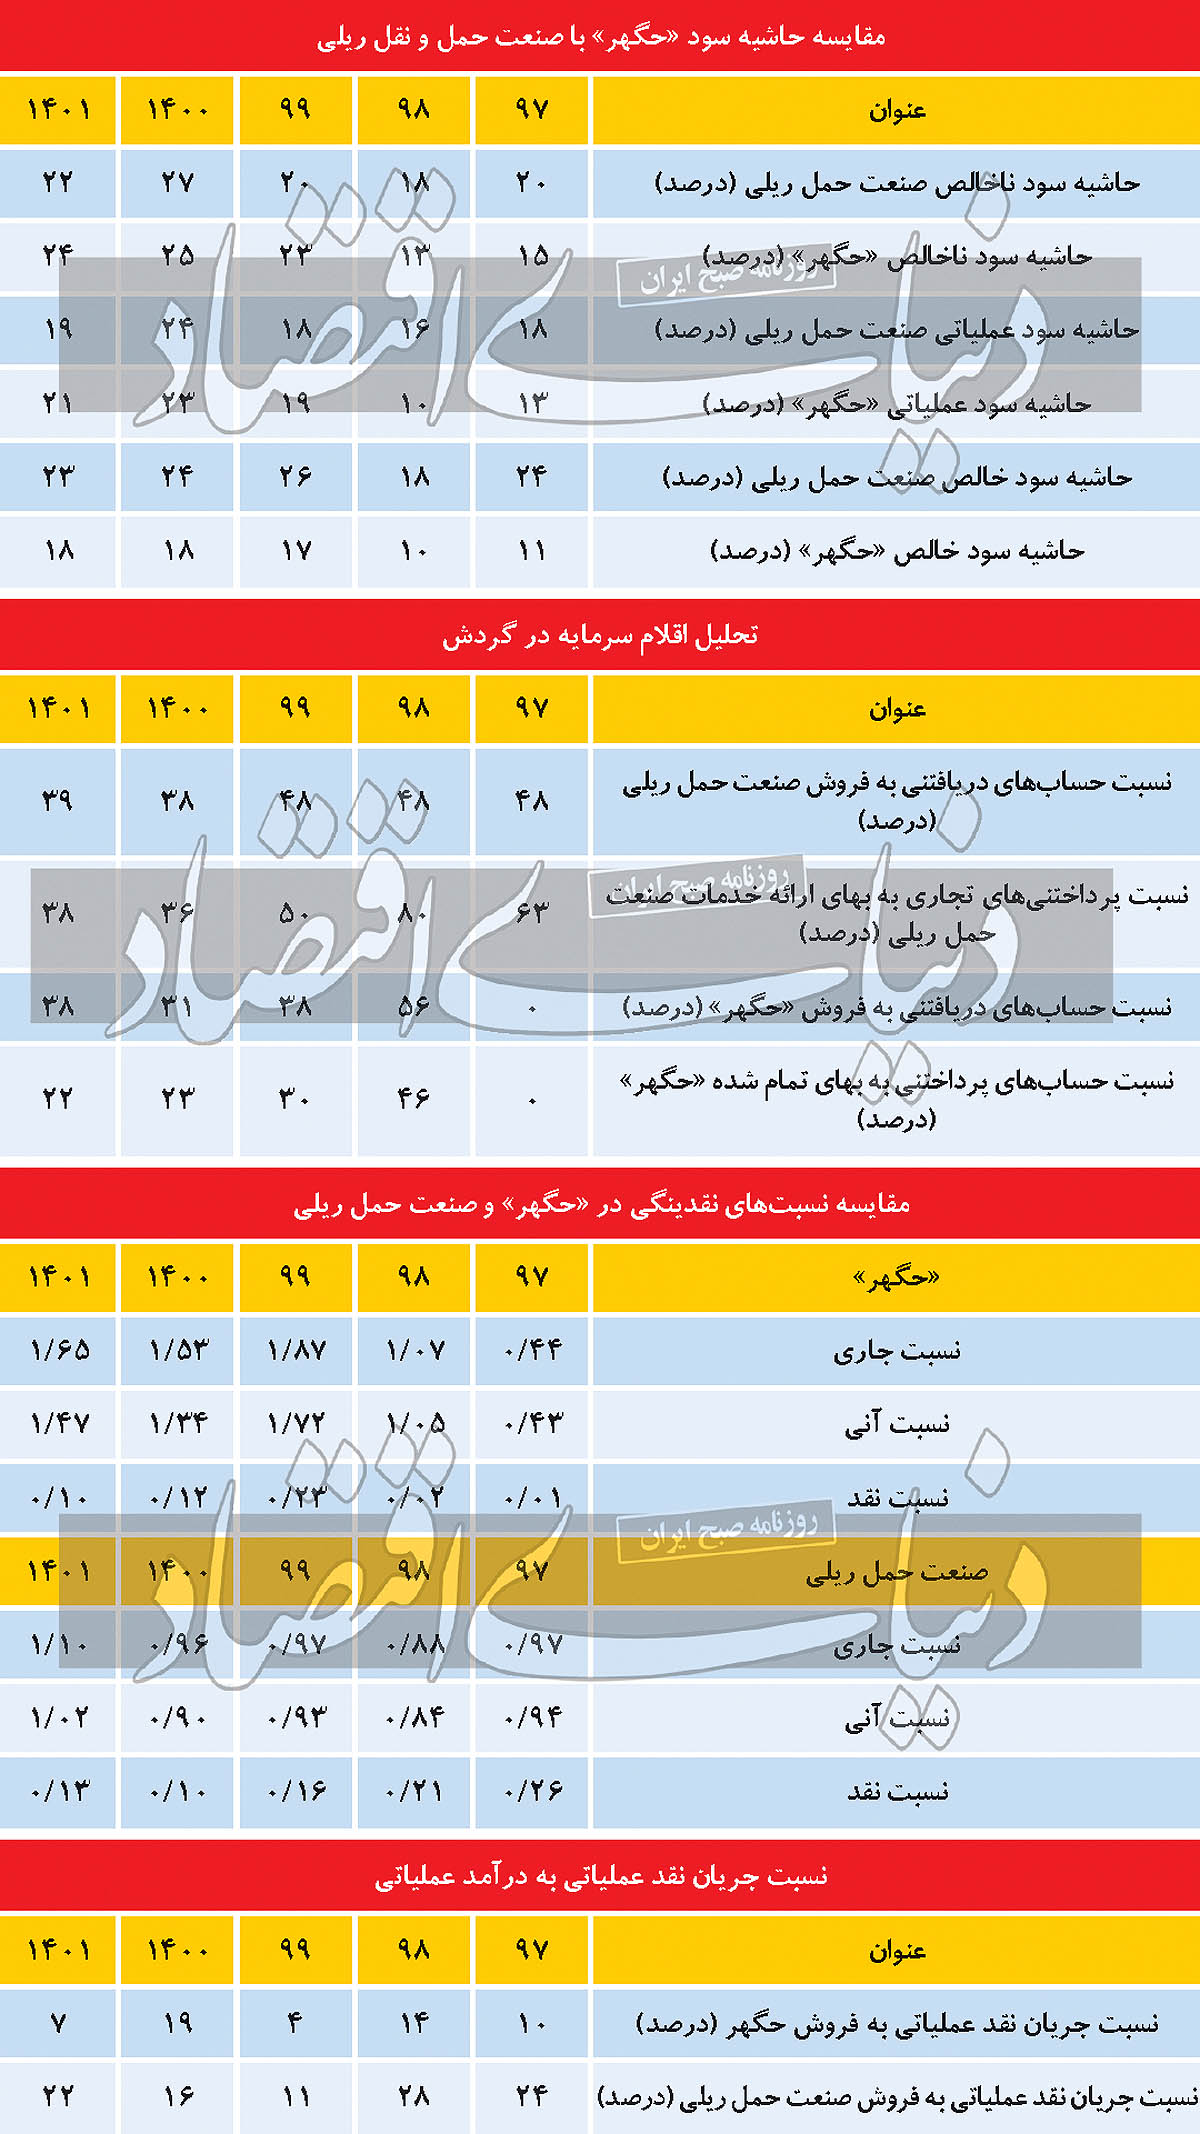
نسبتهای مالی «حگهر» در مقایسه با نسبتهای مالی کل صنعت حملونقل ریلی، نمایانگر بهبود وضعیت مالی این شرکت طی پنجسال اخیر است. نسبتهای سودآوری «حگهر» شامل حاشیه سود ناخالص، حاشیه سود عملیاتی و حاشیه سود خالص، نشان میدهد که حاشیه سودهای این شرکت طی چند سال اخیر با رشد خوبی مواجه شده است؛ بهطوری که حاشیه سود ناخالص «حگهر» از ۱۵درصد در سال ۹۷ به ۲۴درصد در سال ۱۴۰۱ افزایش یافته است. همچنین طی مدت مذکور، حاشیه سود «حگهر» که پایینتر از حاشیه سود صنعت حملونقل ریلی بوده است، در یکی دو سال اخیر، حاشیه سود بالای میانگین صنعت را تجربه میکند. بنابراین «حگهر» به لحاظ سودآوری امتیاز ویژهای نسبت به کل صنعت دارد.
نسبتهای مالی شرکت نیز وضعیت خوبی را در خصوص وضعیت سرمایه در گردش شرکت نمایان میسازد. نگاهی به نسبت حسابهای دریافتنی به فروش نشان میدهد که این نسبت در «حگهر» رو به کاهش بوده است. هرچند روند کاهشی این نسبت در پنجسال اخیر در خصوص صنعت نیز صدق میکند و این نسبت به صورت مطلق در «حگهر» پایینتر از صنعت است. پایین بودن این نسبت نشان از آن دارد که بهازای رشد درآمدهای عملیاتی و درآمد ارائه خدمات، حسابهای دریافتنی یا به طور تقریبی درآمد عملیاتی نسیه کاهش یافته است.
حسابهای پرداختنی نیز نسبت به درایور اصلی آن یعنی بهای تمامشده مورد ارزیابی قرار گرفته است. روند این نسبت در پنجسال اخیر نشان میدهد که این شرکت و به طور کلی صنعت حملونقل ریلی روند کاهشی را تجربه کردهاند. این در حالی است که افزایش این نسبت نمایانگر ایجاد بدهی و ارتباط موثر با شرکتهایی است که در بهای تمامشده تاثیرگذار هستند. بنابراین بالا بودن این نسبت به معنای حفظ نقدینگی در شرکت است. با این حال، «حگهر» و صنعت حملونقل ریلی با کاهش حسابهای پرداختنی نسبت به بهای تمامشده همراه بودهاند.
با وجود اینکه نسبتهای مالی سرمایه در گردش روند قابل قبولی داشته و در عین حال، کاهش حسابهای پرداختنی موجب خروج نقدینگی از شرکت شده است، روند نسبتهای نقدینگی بهخصوص نسبت جاری حکایت از آن دارد که «حگهر» به لحاظ نقدینگی در وضعیت کمریسکتری نسبت به کل صنعت قرار دارد؛ به طوری که نسبتهای نقدینگی این شرکت به صورت مطلق در مقایسه با کل صنعت بهبود نسبی را نشان میدهد.
نسبت جریان نقد عملیاتی به درآمد عملیاتی نیز نشان میدهد که در عین حال که «حگهر» با مشکل نقدینگی مواجه نبوده است، روند جریان نقدی شرکت نیز نسبت به فروش رشد خوبی را تجربه کرده است. با این حال، در سال ۱۴۰۱، به دلیل رشد شدید حسابهای دریافتنی، شرکت با کاهش جریان نقد عملیاتی همراه شده است. بررسیها نشان میدهد که دلیل افزایش حسابهای دریافتنی و خروج جریان نقد سرمایه در گردش، افزایش مطالبات شرکت صنعتی و معدنی گلگهر و شرکت گهر زمین بوده است.
آینده «حگهر»
یکی از امتیازات مثبت این شرکت، طرح توسعه و خرید ماشینآلات است که مطابق با صورت جریان نقد، شرکت مبلغ ۲۴۸میلیارد تومان را صرف خرید دارایی مشهود کرده است. همچنین دریافت تسهیلات یکی از تصمیماتی است که در راستای مدیریت و کنترل نقدینگی اخذ شده است. از این رو، این شرکت با ریسک بالایی در سالجاری مواجه نبوده و میتواند سال خوبی را تجربه کند.