ریسک تداوم سودآوری در کانی غیرفلزی
دنیایاقتصاد - عباس بیات : گروه سایر محصولات کانی غیرفلزی بهعنوان یکی از کوچکترین گروههای بازار سرمایه شناخته میشود و با توجه به ماهیت تاسیس این گروه و حوزه فعالیت شرکتهای فعال در آن، محصولات مختلف و خدمات متنوعی در آن ارائه میشود. از جمله بخشهایی که شرکتهای این گروه در آن فعال هستند، میتوان به تولید شیشه، کاشی و فرآوردههای نسوز اشاره کرد. اگر سرمایهگذاران به دنبال سهم کوچک با بازدهی مناسب هستند، این گروه میتواند فرصت جذابی در اختیار آنها قرار دهد؛ چرا که با تحلیل دقیق روند سودآوری این شرکتها میتوان گزینههای خوبی برای سرمایهگذاری انتخاب کرد. با این حال هنوز برخی از سهمهای این صنعت درگیر نرخگذاری دستوری هستند و این امر موجب شده است تا تداوم سودآوری در آنها با ریسک مواجه باشد.
«کخاک»؛ سهم جوان و ارزشمند صنعت
در این گزارش سهشرکت از این صنعت که بیشترین درآمد فروش را در گزارش فعالیت بهمنماه کسب کردهاند و سال مالی مشترک دارند، انتخاب شدهاند. این سه شرکت عبارتند از: شرکت پشمشیشه ایران که بهعنوان اولین تولیدکننده عایقهای حرارتی و رطوبتی شناخته میشود؛ شرکت دوم شیشه و گاز که انواع بطری، بلور و سایر مصنوعات شیشهای را تولید میکند و شرکت صنایع خاک چینی ایران که بهعنوان بزرگترین و پرسابقهترین شرکت در تولید انواع کائولن فرآوریشده یا همان خاک چینی در خاورمیانه شناخته میشود؛ مادهای سفیدرنگ که در تولید چینی و سرامیک بیشترین کاربرد را دارد.
شرکت «کپشیر» در سال ۱۳۴۳ تاسیس شد و در حال حاضر ارزش بازار آن بالغ بر یکهزار و ۱۷۰میلیارد تومان است. شرکت «کگاز» در سال ۱۳۴۱ پایهگذاری شد و هماکنون با ارزشی بالغ بر یکهزار و ۶۲۶میلیارد تومان در بازار معامله میشود. پایهگذاری آخرین شرکت یعنی «کخاک» در سال ۱۳۶۴ انجام شد و ارزش بازار آن بالغ بر ۵هزار میلیارد تومان است و نسبت به دو شرکت دیگر ارزش بازار بیشتری دارد و یکی از سهمهای بااهمیت در گروه خود محسوب میشود. همچنین میتوان گفت شرکت صنایع خاک چینی ایران با توجه به جوانتر بودن نسبت به دو شرکت دیگر از تکنولوژی بهروزتری برخوردار است.
جاماندگی «کگاز» از لحاظ P/ E
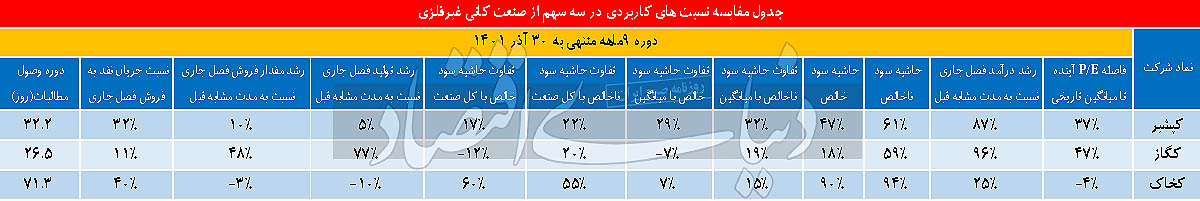
اولین معیاری که همواره یکی از معیارهای مهم ارزشگذاری شرکتها شناخته میشود، نسبت قیمت به سود هر سهم است. نسبت مذکور نشان میدهد که سودآوری شرکت بهازای هر سهم خود به چه میزان است. میانه این نسبت در دوره تاریخی برای شرکت «کپشیر» ۱/ ۱۱واحد، برای «کگاز» ۵/ ۱۸واحد و برای «کخاک» ۷واحد بوده است. حال با توجه به محاسبات انجامشده و تحلیل این سه سهم، نسبت قیمت به سود هر سهم در سال ۱۴۰۲ برای «کپشیر» ۱/ ۴واحد، برای «کگاز» ۷/ ۸واحد و برای «کخاک» ۲۵/ ۷واحد به دست آمده است. اگر فرض را بر بازگشت به میانگین تاریخی در سهم بگیریم، از این منظر شرکت «کگاز» از دو سهم دیگر جاماندهتر است که این موضوع موجب میشود در مواقعی که نقدینگی به این صنعت ورود پیدا میکند، سهم مذکور برای سرمایهگذاران جذابیت بیشتری داشته باشد.
تداوم رشد تولید در شرکت شیشه و گاز
دومین معیار مهم، مقایسه تولید شرکتها بر مبنای میزان آن است. بر این اساس با توجه به مقایسه سه شرکت تولیدی درمییابیم که «کگاز» در مقیاس فصلی با افزایش ۷۷درصدی تولید نسبت به دوره مشابه قبل توانسته است در این زمینه نمره قبولی را کسب کند. با این حال بررسی گزارش بهمنماه نشان میدهد که در این قسمت «کخاک» با افزایش ۳۸درصدی تولید نسبت به میانگین ۱۲ماه عملکرد قابل قبولی از خود نشان داده است. با توجه به اینکه هدف از محاسبه نسبتهای تولیدی فوقالذکر، تداوم روند افزایشی تولید در شرکتهای مورد مقایسه است بنابراین در این قسمت «کگاز» با وجود رشد ۱۳درصدی تولید در گزارش بهمن، به دلیل اینکه روند آن در تولید فصلی نیز مثبت بوده است، مهر تایید را دریافت میکند.
«کگاز»؛ یکهتاز فروش
یکی دیگر از آمارهای مهم در شرکتهای تولیدی درآمد فروش آنهاست. با مقایسه درآمد فروش فصلی سه شرکت میتوان دریافت که «کگاز» با رشد درآمدی ۴۷درصدی نسبت به مدت مشابه سال قبل از دوسهم مورد مقایسه خود عملکرد بهتری داشته است. بررسی فروش ماهانه نیز نشان میدهد که «کگاز» با رشدهای بسیار خوب خود توانسته است نسبت به دو رقیب دیگر عملکرد بهتری داشته باشد. در قیاس مذکور «کگاز» نسبت به ماه مشابه سال قبل افزایش ۸۰۲درصدی، نسبت به ماه قبل رشد ۱۲۵درصدی و به نسبت میانگین درآمد ۱۲ماه اخیر رشد ۸۸درصدی را به ارمغان آورده است. از منظر فروش یکی از آمارهایی که میتوان مورد بررسی قرار داد، مقایسه از لحاظ مقادیر فروش هر شرکت است. از این منظر نیز «کگاز» در گزارش ۹ماهه نسبت به مدت مشابه قبل با افزایش ۴۸درصدی و در گزارش بهمنماه با رشد ۵۳درصدی توانسته است رتبه نخست را در این قیاس از آن خود کند.
ارزیابی سه شرکت کانی غیرفلزی از لحاظ شاخصهای سودآوری
سومین آمار بااهمیت در تمامی شرکتهای تولیدی حاشیه سودهای ناخالص و خالص آنهاست. در صورتی که شرکتی نتواند محصولات خود را با نرخ مرسوم بهفروش برساند یا در کنترل هزینههای خود با مشکل مواجه باشد، این موضوع در روند حاشیه سود ناخالص شرکت نمایان میشود. همچنین در صورتی که شرکت از نظر جریان نقد با چالش مواجه باشد این امر خود را در حاشیه سود خالص نشان میدهد. در این قیاس مبنا رشد میزان حاشیه سود خالص و ناخالص در گزارش ۹ماهه شرکتها نسبت به میانگین چهارسال اخیر آنهاست. شرکت «کپشیر» با ثبت حاشیه سود ناخالص ۶۱درصد و حاشیه سود خالص ۴۶درصد توانست تفاوت ۳۲واحدی در سود ناخالص و ۲۸واحدی در سود خالص نسبت به میانگین به ثبت برساند و از این منظر نمره قبولی را کسب میکند. تفاوت حاشیه سود ناخالص و خالص «کپشیر» با کل صنعت بهترتیب ۲۲ و ۱۶واحد است که در این مورد نیز شرکت توانسته است عملکرد خوبی از خود نشان دهد.
سرعت بالای گردش نقدینگی در «کخاک»
یکی از مسائل بااهمیت در شرکتهای تولیدی میزان گردش جریان نقد در آنهاست؛ چرا که گردش موجودی نقد میتواند تولید شرکت را افزایش دهد یا در تامین مواداولیه به شرکت یاری برساند. برای مقایسه آن در سه سهم کانیغیرفلزی فوقالذکر از نسبت جریان نقد به فروش استفاده شده که این نسبت نشان میدهد همواره چنددرصد از فروش شرکت تحت عنوان جریان نقدینگی ذخیره میشود. در دوره ۹ماه منتهی به آذر ۱۴۰۱، نسبت عنوانشده برای شرکت «کخاک» مثبت ۴۰درصد فروش را تشکیل داده که بر این مبنا میتوان گفت گردش وجه نقد در این شرکت عملکرد خوبی داشته است. یکی دیگر از نسبتهایی که میتواند گردش موجودی نقد را در شرکتها نشان دهد دوره وصول مطالبات است که هرچه این نسبت کمتر باشد نشان میدهد مطالبات شرکت در مدت زمان کمتری وصول شده در نتیجه وجوه نقد بیشتری در شرکت جریان دارد. با محاسبات انجامشده در این قسمت شرکت «کگاز» با ثبت دوره وصول مطالبات ۲۷روز توانست نمره تایید این بخش را کسب کند.
تاثیر نرخگذاری دستوری بر صنعت
از آنجا که صنعت کانیهای غیرفلزی یک صنعت متنوع از لحاظ محصول تولیدی است، بنابراین نمیتوان ریسکهای مشترک برای آن بیان کرد. به همین خاطر ریسک هر شرکت را جداگانه نسبت به نوع فعالیت آن بررسی میکنیم.
در شرکت «کگاز» که از دیرباز جایگاه خود را در تولید محصولات غذایی بهخصوص محصولات نوشیدنی باز کرده، مشکل عمده کمبود تامینکنندههای مواداولیه در داخل کشور است. همچنین با توجه به اینکه در دوره جاری چند پروژه تولید بطر شیشه به بهرهبرداری میرسد، در نتیجه بازار داخل و خارج از کشور برای آن بسیار رقابتی خواهد شد. در «کپشیر» بخشی از مواداولیه شرکت بهصورت وارداتی تامین میشود که این امر در صورت افزایش نرخ ارز میتواند موجب رشد هزینههای شرکت شود. البته باید توجه کرد که بخشی از درآمد شرکت همواره از محل فروش صادراتی است؛ پس این ریسک تا حدودی میتواند هزینه مذکور را کنترل کند. در این میان بررسیها نشان میدهد در «کگاز» و «کپشیر» همچنان قیمتگذاری دستوری حاکم است. مجوز تغییر نرخ در این دو شرکت بهترتیب از انجمن صنفی شیشه و کمیسیون فروش صادر میشود. آخرین مرتبه که مجوز افزایش نرخ برای «کگاز» صادر شد در تاریخ ۳۰تیر ۱۴۰۱ بود که بهمیزان ۲۸درصد مجوز تغییر نرخ صادر شده است. در خصوص «کپشیر» نیز ۱۵اسفند ۱۴۰۱ آخرین مجوز افزایش ۳۰درصدی نرخ محصولات خود را دریافت کرد. قیمتگذاری دستوری همواره تحت عنوان یک ریسک سنگین برای شرکتهای فعال در صنایع ایران شناخته میشود؛ چرا که با افزایش هزینهها نمیتوانند نرخ فروش محصولات خود را رشد دهند و در نتیجه موجب کاهش حاشیه سود آنها خواهد شد. با این حال قیمتگذاری دستوری در شرکت «کخاک» برقرار نیست و ریسکهای گفتهشده در این شرکت ماهیت ندارد، در نتیجه در این زمینه ریسک سودآوری شرکت را تحتالشعاع قرار نمیدهد. یکی از ریسکهای مشترک در میان اکثر شرکتهای فعال در حوزه تولید، ریسک مرتبط با نرخ ارز است. با توجه به اینکه بخش قابلتوجهی در گردش جهت تامین مواداولیه، سوخت و انرژی از محل تسهیلات مالی کوتاهمدت تامین میشود و از سوی دیگر قسمت عمده قطعات یدکی موردنیاز ماشینآلات، تجهیزات و تاسیسات از خارج کشور وارد میشود، بنابراین هرگونه نوسانات نرخ بهره و ارز میتواند تاثیرات بسزایی بر بهای تمامشده محصولات و هزینههای مالی و سودآوری شرکت داشته باشد. در مجموع بخشی از درآمد هر سه شرکت مورد مقایسه از محل فروش صادراتی بوده که این امر میتواند تاحدی ریسک مرتبط با نرخ ارز را پوشش دهد. از جمله پروژههای در دست اجرا میتوان به پروژه انتقال کارخانه در «کپشیر» اشاره کرد که در پایان آذر ۱۴۰۱، ۵۵درصد پیشرفت فیزیکی داشته و برآورد میشود طرح مذکور در انتهای تیرماه سال ۱۴۰۲ به بهرهبرداری برسد. طرح مذکور موجب بهروزرسانی در خطوط تولید شرکت شده و در نتیجه افزایش ظرفیت تولید را بهدنبال خواهد داشت. در شرکت «کخاک» یک طرح توسعه در دست اجراست که عنوان آن تولید بلوک و پانل سبک گازی بوده و هزینه برآوردی این طرح بیش از ۱۵میلیون یورو است. طرح مذکور در تاریخ ۳۰آذر ۱۴۰۱، ۹۸درصد پیشرفت فیزیکی داشته و تا انتهای سالجاری به بهرهبرداری خواهد رسید. بر اساس پیشبینی شرکت این طرح میتواند درآمد ماهانه آن را ۱۷میلیارد و ۴۶۶میلیون تومان افزایش دهد. آخرین طرح توسعه مربوط به شرکت «کگاز» تحت عنوان فاز ۳ است و برآورد شده ۱۶میلیون یورو برای شرکت هزینه داشته باشد. این طرح در پایان آذرماه ۲۵درصد پیشرفت فیزیکی داشته و پیشبینی شرکت از بهرهبرداری آن در تاریخ ۳۰بهمن ۱۴۰۲ است. بنابر گفته شرکت شیشه و گاز این طرح موجب افزایش تولید روزانه ۲۴۰تن خواهد شد.
شاگرد ممتازی «کگاز»
سه شرکت کانیغیرفلزی از ۸زاویه متفاوت مورد ارزیابی قرار گرفتند که در آخر «کپشیر» در یک مورد سودآوری توانست نمره قبولی کسب کند. این در حالی است که در این شرکت نرخگذاری دستوری حاکم است و انتظار میرفت شرکت با این ریسک سنگین نتواند نسبت به دو سهم دیگر سودآوری بالایی را بهدست آورد. اما بررسیها نشان داد که این شرکت با کنترل هزینههای خود و رشد تولید، توانسته است حاشیه سود خوبی در مقیاس صنعت به ثبت رساند. در این میان شرکت «کگاز» با عملکرد بسیار خوب خود در ۵مورد جاماندگی P/ E، تولید، درآمد و مقدار فروش و دوره وصول مطالبات نمره قبولی بگیرد. در آخر شرکت «کخاک» در دو مورد بهروز بودن تکنولوژی و نسبت جریان نقد به فروش توانست مهر تایید دریافت کند. در مجموع شرکت شیشه و گاز در این قیاس عملکرد بهتری نسبت به دو رقیب خود نشان داد.