بودجه بدون نفت؛ ضرورت سال ۱۴۰۶ + فایل صوتی
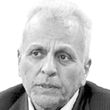
دکتر داوود دانشجعفری*
مقدمه: اقتصاد ایران طی دهههای گذشته همواره با مساله وابستگی بودجه دولت به درآمدهای نفتی مواجه بوده است. هرگاه درآمدهای نفتی افزایش یافته، دولت توانسته است هزینههای بیشتری را متقبل شود و هرگاه بهدلیل تحریمها، کاهش صادرات یا افت قیمت جهانی نفت، درآمدهای نفتی کاهش یافته، دولت با مشکلات مالی مواجه شده است.
در چنین شرایطی، معمولا انتشار اوراق بدهی، استفاده از منابع صندوق توسعه ملی، استقراض مستقیم یا غیرمستقیم از نظام بانکی و کاهش بودجه عمرانی، از جمله راهکارهای دولت برای جبران کمبود منابع بودهاند. با توجه به محدودیتهای صادرات نفت و شرایط اقتصادی کشور، این سوال اساسی مطرح میشود که آیا ایران میتواند در سال۱۴۰۶ بودجهای مستقل از درآمدهای نفتی داشته باشد؟ برای پاسخ به این سوال، ابتدا باید تحولات بودجه عمومی و بودجه شرکتهای دولتی طی سالهای دهه گذشته مورد بررسی قرار گیرد.
سابقه تاریخی: بودجه واقعی عمومی دولت متشکل از دو قسمت است. اول بودجه عمومی و دوم بودجه هدفمندی یارانهها. طی سالهای اخیر میزان بودجه عمومی دولت بین ۱۵.۱۳-۱۱.۷۳ درصد تولید ناخالص داخلی همان سال، همچنین بودجه هدفمندی یارانهها نیز بین ۴.۷-۲.۹۴ درصد تولید ناخالص داخلی همان سال در نوسان بوده است. از طرف دیگر درآمدهای مالیاتی دولت بین ۶.۸۷-۶.۶۱ درصد و درآمد فروش نفت نیز بین ۳.۲۷-۲.۷۵ درصد تولید ناخالص داخلی در نوسان بوده است. در ضمن بودجه هدفمندی یارانههای دولت نیز در سالهای اخیر بهطور متوسط ۳.۶۲درصد تولید ناخالص داخلی همان سال بوده است. اگر دولت بخواهد بودجه۱۴۰۶ را بدون نفت تنظیم کند، در این صورت باید درآمد فروش نفت را به طریق دیگر جایگزین کند.
۱. تحولات بودجه عمومی دولت طی یک دهه گذشته
یکی از روشهای مناسب برای بررسی تحولات بودجه دولت، مقایسه منابع و مصارف آن با تولید ناخالص داخلی کشور است. مقایسه ارقام اسمی بودجه در سالهای مختلف، بهدلیل تورم بالا در ایران، ممکن است گمراهکننده باشد. بررسیهای اولیه نشان میدهد که نسبت عملکرد منابع عمومی دولت به تولید ناخالص داخلی از حدود ۱۷.۵درصد در سال۱۳۹۵ به حدود ۱۲.۳درصد در سال۱۴۰۲ کاهش یافته است. همچنین نسبت درآمدهای مالیاتی به تولید ناخالص داخلی، بهرغم افزایش چشمگیر اسمی درآمدهای مالیاتی، طی سالهای۱۳۹۵ تا ۱۴۰۴ بهطور متوسط حدود ۴.۴درصد بوده است. این یافته نشان میدهد که هنوز ظرفیتهای مالیاتی کشور بهطور کامل مورد استفاده قرار نگرفته است. البته افزایش درآمد مالیاتی لزوما نباید از طریق افزایش فشار بر مؤدیان فعلی صورت گیرد، بلکه شناسایی فعالیتهای اقتصادی ثبتنشده، مقابله با فرار مالیاتی و بازنگری در معافیتهای غیرضرور نیز اهمیت زیادی دارد. نکته دیگر اینکه در سالهای کاهش درآمد نفتی، دولت بیشتر به انتشار اوراق و سایر روشهای تامین مالی روی آورده است. بنابراین کاهش درآمد نفتی، بدون اصلاح ساختار بودجه، ممکن است صرفا موجب افزایش بدهیهای دولت شود.
۲. فاصله میان قانون بودجه و عملکرد بودجه
یکی از مشکلات بودجهریزی در ایران، فاصله میان ارقام پیشبینیشده در قانون بودجه و عملکرد واقعی آن است. گاهی دولت درآمدهایی را در بودجه پیشبینی میکند که در عمل امکان تحقق کامل آنها وجود ندارد. در مقابل، بخش قابلتوجهی از هزینههای دولت، مانند حقوق کارکنان و بازنشستگان، اجتنابناپذیر است. اگر فرض کنیم عملکرد بودجه عمومی سال۱۴۰۵ حدود ۳۰درصد کمتر از قانون بودجه باشد، از مجموع حدود ۷هزار همت بودجه عمومی مصوب، تقریبا ۴۹۱۸همت تحقق خواهد یافت. بنابراین برای تنظیم بودجه سال۱۴۰۶، بهتر است عملکرد واقعی بودجه سال قبل مبنا قرار گیرد، نه ارقام مصوب آن. البته تفاوت میان بودجه مصوب و عملکرد بودجه لزوما به معنای کسری بودجه نیست؛ زیرا ممکن است دولت به همان میزان که درآمد کمتری کسب کرده، هزینههای خود را نیز کاهش داده باشد. مشکل مهم این است که در شرایط کمبود منابع، معمولا بودجه عمرانی بیش از سایر بخشها آسیب میبیند. نسبت عملکرد اعتبارات عمرانی به تولید ناخالص داخلی از حدود ۲.۴درصد در سال۱۳۹۵ به حدود ۱.۷درصد در سال۱۴۰۲ کاهش یافته است. تداوم این روند میتواند ظرفیت تولید، اشتغال و رشد اقتصادی کشور در سالهای آینده را محدود کند.
۳. وابستگی پنهان بودجه به نفت
برای ارزیابی وابستگی دولت به درآمدهای نفتی، نباید صرفا به بودجه عمومی دولت توجه کرد. بودجه سازمان هدفمندسازی یارانهها و منابع صندوق توسعه ملی که برای تامین هزینههای دولت مورد استفاده قرار میگیرد نیز باید بررسی شوند. بهعنوان مثال، اگر دولت درآمد نفت را از بودجه عمومی خارج کند، اما همچنان هزینههای کالابرگ را از محل درآمدهای نفتی سازمان هدفمندی یارانهها تامین کند، در واقع وابستگی بودجه به نفت از بین نرفته، بلکه محل ثبت آن تغییر کرده است. از سوی دیگر، کمکهای بودجهای دولت به صندوقهای بازنشستگی نیز یکی از نگرانیهای مهم در زمینه پایداری مالی دولت است. افزایش تعهدات بازنشستگی، بدون تامین منابع متناسب با آن، میتواند بخش بیشتری از درآمدهای مالیاتی دولت را به خود اختصاص دهد و منابع قابل استفاده برای توسعه کشور را محدود کند. بنابراین برای شناخت وضعیت واقعی مالی دولت، ضروری است بودجه عمومی و بودجه هدفمندی یارانهها بهصورت تلفیقی بررسی و مبادلات مالی میان آنها حذف شود تا از محاسبه مضاعف جلوگیری شود.
۴. نقش شرکتهای دولتی در اصلاح ساختار بودجه
بودجه شرکتهای دولتی، بانکها و موسسات وابسته به دولت در ایران از بودجه عمومی دولت بزرگتر است. براساس ارقام مورد بررسی، بودجه این مجموعه در سال۱۴۰۵ حدود ۸۹۰۰همت، یعنی بیش از ۱۲۶درصد بودجه عمومی دولت است. بااینحال، نباید تصور کرد که واگذاری تمام شرکتهای دولتی به بخش خصوصی، به همین میزان موجب کاهش هزینههای دولت خواهد شد. بخش عمده بودجه شرکتهای دولتی مربوط به درآمدها و هزینههای فعالیت اقتصادی خود آنهاست. برخی شرکتهای دولتی سودآور هستند و از طریق پرداخت مالیات و سود سهام به دولت کمک میکنند؛ درحالیکه برخی دیگر زیانده هستند و برای ادامه فعالیت به منابع عمومی نیاز دارند. تجربه کشورهایی مانند انگلستان، فرانسه، سوئد، سنگاپور، چین، هند و ترکیه نشان میدهد که برای اصلاح شرکتهای دولتی، روشهای متفاوتی وجود دارد. واگذاری کامل، واگذاری بخشی از سهام، مشارکت با بخش خصوصی، اصلاح مدیریت، ادغام و انحلال شرکتهای فاقد توجیه اقتصادی، از جمله این روشها هستند. همچنین میتوان بسیاری از شرکتهای دولتی را از مقررات پیچیده اداری و مالی حاکم بر وزارتخانهها خارج کرد تا بتوانند همانند شرکتهای تجاری فعالیت کنند. البته این آزادی عمل باید همراه با تقویت حسابرسی، شفافیت، حاکمیت شرکتی و پاسخگویی مدیران باشد.
۵. پنج سناریو برای استقلال بودجه سال۱۴۰۶ از نفت
با فرض کاهش ۷.۶درصدی تولید ناخالص داخلی حقیقی در سال۱۴۰۵ و تداوم محدودیتهای درآمد نفتی، پنج سناریو برای تنظیم بودجه سال۱۴۰۶ قابل بررسی است.
سناریوی اول؛ افزایش قیمت حاملهای انرژی: اصلاح قیمت بنزین، نفتگاز، برق و گاز میتواند موجب افزایش درآمدهای دولت، کاهش مصرف انرژی و کاهش انگیزه قاچاق سوخت شود. برای مثال، با فرض مصرف روزانه مجموعا ۲۴۰میلیون لیتر بنزین و نفتگاز، افزایش متوسط هزار تومان به قیمت هر لیتر، قبل از کاهش مصرف و پرداختهای جبرانی، حدود ۸۸همت درآمد سالانه ایجاد میکند. بااینحال، افزایش شدید قیمت انرژی در شرایط رکود اقتصادی میتواند هزینه تولید و حملونقل را افزایش دهد و قدرت خرید خانوارها را کاهش دهد. بنابراین اصلاح قیمت انرژی باید تدریجی و همراه با حمایت از خانوارهای آسیبپذیر و واحدهای تولیدی باشد.
سناریوی دوم؛ اصلاح بودجه بدون افزایش قیمت انرژی: در این سناریو، دولت از طریق حذف هزینههای غیرضرور، ادغام دستگاههای موازی، کاهش فرار مالیاتی، اصلاح نظام خرید دولتی، مدیریت بهتر داراییها و کاهش زیان شرکتهای دولتی، منابع لازم را تامین میکند. مزیت این روش، جلوگیری از شوک مستقیم قیمت انرژی است. اما بخش قابلتوجهی از اصلاحات ساختاری دولت زمانبر بوده و ممکن است تمام آثار مالی آنها در سال ۱۴۰۶ ظاهر نشود.
سناریوی سوم؛ افزایش درآمدهای مالیاتی: یکی دیگر از گزینهها، افزایش نرخ مالیات ارزش افزوده تولیدات داخلی به ۱۴درصد و کالاهای وارداتی به ۱۸درصد، اصلاح مالیات و عوارض حاملهای انرژی، وضع مالیات خاص بر مصرف سوخت و اخذ مالیات بر عایدی فعالیتهای سوداگرانه در بازارهای طلا، ارز و مسکن است. همچنین میتوان مالیات خاص مصرف سوخت را بهگونهای طراحی کرد که مبلغ آن در سالهای بعد، متناسب با نصف نرخ تورم سال قبل افزایش یابد. این روش امکان اصلاح تدریجی قیمت موثر سوخت را فراهم میکند. البته افزایش مالیات بر مصرف در شرایط تورمی میتواند فشار بیشتری بر خانوارها وارد کند. ازاینرو حمایت از مصرف کالاهای اساسی، گسترش پایههای مالیاتی و مقابله با فرار مالیاتی باید همزمان مورد توجه قرار گیرد.
سناریوی چهارم؛ واگذاری سهام شرکتهای دولتی: دولت میتواند از طریق واگذاری تمام یا بخشی از سهام شرکتهای دولتی، بانکها و موسسات وابسته، منابع مالی قابلتوجهی بهدست آورد. اما درآمد حاصل از فروش سهام، درآمدی دائمی نیست. اگر دولت این منابع را صرف پرداخت حقوق یا کالابرگ کند، در سالهای بعد مجددا با کمبود منابع مواجه خواهد شد. بنابراین بهتر است درآمد حاصل از واگذاریها برای بازپرداخت بدهیها، سرمایهگذاریهای زیربنایی و هزینههای یکباره اصلاح ساختار اقتصادی استفاده شود.
سناریوی پنجم؛ استفاده از ترکیب سیاستها: به نظر میرسد مناسبترین راهکار برای ایران، استفاده همزمان از مجموعهای از سیاستهای فوق باشد. در یک سناریوی نمونه، ترکیب اصلاحات مالیاتی، اصلاح تدریجی قیمت انرژی، کاهش هزینههای غیرضرور و اصلاح عملکرد شرکتهای دولتی میتواند با هدف ایجاد منابع و صرفهجویی معادل ۳درصد تولید ناخالص داخلی طراحی شود. اگر تولید ناخالص داخلی اسمی سال۱۴۰۶ را بهطور فرضی ۷۰هزار همت در نظر بگیریم، این ظرفیت معادل ۲۱۰۰همت خواهد بود. همچنین میتوان معادل یکدرصد تولید ناخالص داخلی، یعنی ۷۰۰همت، از محل واگذاری سهام شرکتهای دولتی برای تامین هزینههای دوران گذار در نظر گرفت. این ارقام اهداف پیشنهادی سیاستگذاری هستند و نباید بهعنوان درآمدهای قطعی دولت تلقی شوند.
۶. تکلیف کالابرگ در بودجه بدون نفت چیست؟
یکی از مهمترین مسائل دولت در سال۱۴۰۶، تداوم حمایت از قدرت خرید خانوارهاست. چنانچه دولت بخواهد هزینه کالابرگ را در سال۱۴۰۶ معادل ۳۰درصد بیشتر از عملکرد سال۱۴۰۵ تعیین کند، باید منابع پایدار غیرنفتی برای آن پیشبینی کند. برای مثال، اگر عملکرد هزینه کالابرگ در سال۱۴۰۵ معادل ۵۰۰همت باشد، دولت در سال۱۴۰۶ به ۶۵۰همت منابع نیاز خواهد داشت. بخشی از درآمدهای حاصل از اصلاح نظام مالیاتی و قیمت حاملهای انرژی میتواند به این موضوع اختصاص یابد. نکته مهم آن است که منابع لازم برای حمایت از خانوارها باید پیش از اجرای سیاستهای اصلاح قیمت و افزایش مالیات تامین شود.
جمعبندی
شرایط اقتصادی ایران، ضرورت بازنگری اساسی در ساختار بودجه دولت را بیش از گذشته آشکار کرده است. کاهش اجباری درآمدهای نفتی، بهرغم مشکلات فراوان، میتواند فرصتی برای اصلاح یکی از ضعفهای تاریخی اقتصاد ایران باشد. پیشنهاد میشود دولت در بودجه سال۱۴۰۶، میان هزینههای دائمی، هزینههای توسعهای و هزینههای دوران گذار تمایز قائل شود. هزینههای دائمی مانند حقوق، بازنشستگی، کالابرگ، آموزش و سلامت باید از محل درآمدهای پایدار غیرنفتی تامین شوند. درآمدهای نفتی، در صورت احیای صادرات، عمدتا برای توسعه زیرساختها و تقویت ثروت بیننسلی مورد استفاده قرار گیرند و منابع حاصل از واگذاری شرکتهای دولتی نیز صرف اصلاح ساختار مالی دولت شوند. استقلال بودجه از نفت نباید به قیمت افزایش بدهیهای دولت، تشدید تورم، کاهش قدرت خرید مردم یا توقف طرحهای عمرانی کشور تمام شود. هنر سیاستگذاری اقتصادی در سال۱۴۰۶ آن است که دولت بتواند بدون اتکا به درآمدهای نفتی، ضمن انجام وظایف اصلی خود، از معیشت مردم، تولید ملی و سرمایهگذاری برای آینده کشور نیز حمایت کند.
* عضو هیات علمی دانشگاه علامهطباطبایی
سرمقاله امروز روزنامه دنیای اقتصاد را بشنوید: