شروط تداوم رشد شاخصها بررسی شد؛
موج متفاوت صعود بورس
بازگشت رونق؟
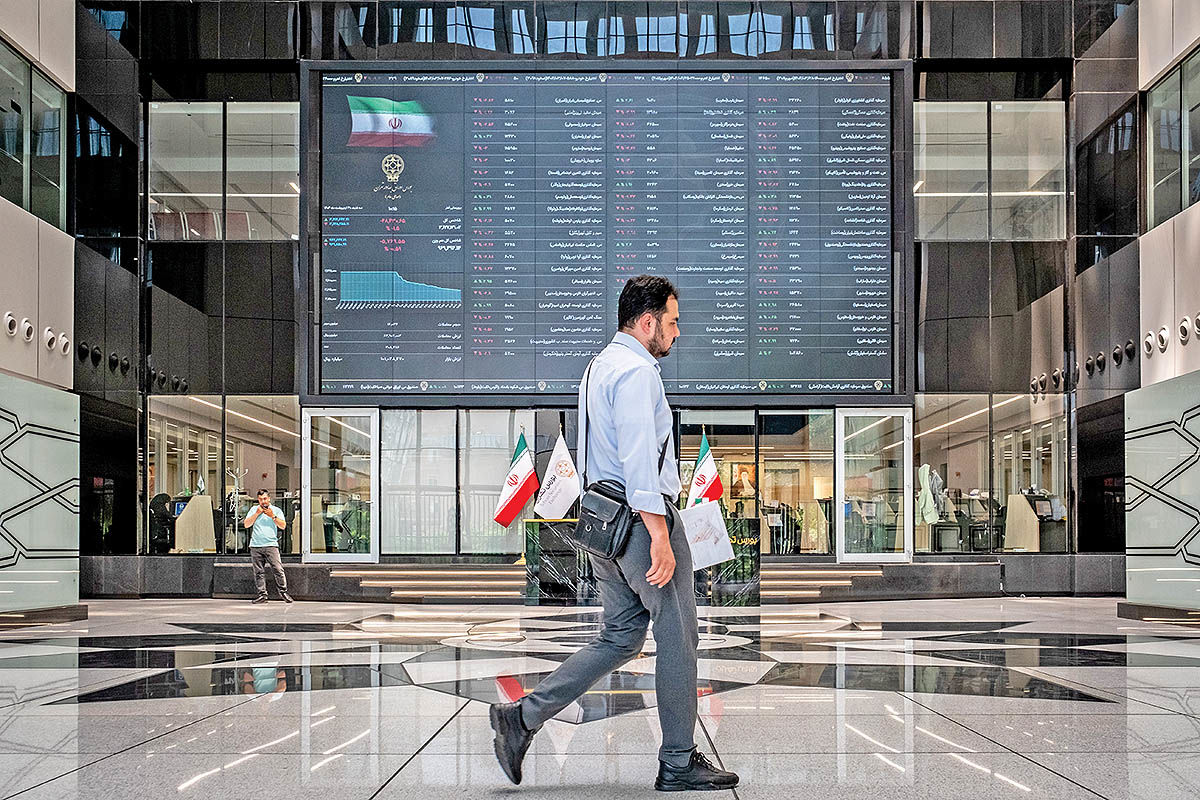
بورس تهران پس از چهار روز منفی، بار دیگر به مدار صعودی بازگشت؛ این بازگشت با ورود پول همراه شد و توجهها را به احتمال شکلگیری موج تازهای از رونق جلب کرده است. با رشد ۱.۲۵درصدی شاخص کل در روز چهارشنبه، بازدهی بورس از ابتدای سال به بیش از ۹۵درصد رسید. تالار شیشهای در معاملات نخستین روز پاییز نشانههایی از بازگشت تقاضا را به نمایش گذاشت. این تغییر رفتار در شرایطی اهمیت دارد که شاخصها پس از یک دوره صعود پرشتاب، وارد فاز اصلاحی شده بودند و بخشی از معاملهگران انتظار ادامه فشار فروش را داشتند. اگر جریان ورود پول در روزهای آینده تداوم داشته باشد و همزمان گزارشهای شرکتها نیز انتظارات بازار را تایید کنند، میتوان نشانههای بیشتری از شکلگیری موج بعدی صعود در معاملات را مشاهده کرد؛ با این حال، برای قضاوت درباره تغییر مسیر بازار هنوز به چند روز معاملاتی و تایید تقاضا نیاز است.
جنس متفاوت صعود
بورس تهران نیمه نخست سال را در شرایطی پشت سر گذاشت که کمتر کسی تصور میکرد بازار سهام پس از یک توقف طولانی و در میان انبوهی از ریسکهای سیاسی و اقتصادی، بتواند بیش از ۹۵درصد بازدهی کسب کند. حالا اما معادله تغییر کرده است؛ بازاری که در چند ماه گذشته بخش قابلتوجهی از جاماندگی سالهای قبل را جبران کرده، با ورود به نیمه دوم سال با یک ابهام جدی روبهروست: آیا بورس همچنان ظرفیت فتح ارتفاعات بالاتر را دارد یا رشد پرشتاب ماههای اخیر، بخش بزرگی از مسیر پیش رو را پیشخور کرده است؟
شاخصهای سهامی در چهار ماه فعالیت بازار در نیمه نخست سال جهشی قابلتوجه را تجربه کردند و بخشی از فاصلهای را که طی سالهای گذشته با بازارهای موازی ایجاد شده بود، جبران کردند. بررسی عوامل اثرگذار بر بازار نشان میدهد پاسخ به این پرسش ساده نیست. از یک سو، رشد نرخ فروش محصولات، بهبود عملکرد شرکتها، افزایش قیمت برخی کامودیتیها و نفت و همچنین تداوم ورود پول، همچنان میتوانند بهعنوان محرکهای رشد بازار عمل کنند. انتشار گزارشهای ماهانه و صورتهای مالی ششماهه شرکتها نیز در هفتههای آینده تصویر واضحتری از وضعیت سودآوری بنگاهها ارائه خواهد کرد؛ این موضوع میتواند جریان سرمایههای خرد را به سمت شرکتهایی هدایت کند که از نظر بنیادی عملکرد مطلوبتری داشتهاند.
از سوی دیگر، بازار دیگر در نقطهای قرار ندارد که بتوان رشد گذشته را صرفا با تکیه بر جاماندگی تاریخی بورس توجیه کرد. بخشی از این جاماندگی در ماههای اخیر جبران شده و قیمت بسیاری از سهام به ارزشهای بنیادی آنها نزدیکتر شده است. در چنین شرایطی، احتمال دارد بازار به جای یک حرکت یکپارچه، وارد مرحلهای شود که در آن انتخاب سهم و کیفیت سودآوری شرکتها اهمیت بیشتری پیدا کند.
در این میان، کسری بودجه دولت، احتمال افزایش نرخ سود بانکی، انتشار اوراق و سیاستهای احتمالی ضدتورمی از یک سو و ریسک تداوم تنشهای سیاسی از سوی دیگر، مهمترین متغیرهایی هستند که میتوانند سرعت حرکت بازار را محدود کنند. در مقابل، تداوم ورود پول و سیاستهای حمایتی در کنار رشد فروش و سودآوری شرکتها، همچنان از سمت تقاضا برای سهام حمایت میکند.
به این ترتیب، نیمه دوم سال میتواند برای بورس دورهای متفاوت از ماههای ابتدایی باشد. کارشناسان معتقدند تداوم رشد بازار به عملکرد واقعی شرکتها، گزارشهای مالی و مسیر متغیرهای اقتصادی و سیاسی وابسته خواهد بود.
دغدغههای صعود پایدار
علیرضا قدرتی، کارشناس بازارهای مالی، درباره عملکرد بازار سرمایه در نیمه نخست سال گفت: سال ۱۴۰۵ را میتوان یکی از سالهای کمنظیر بازار سرمایه در سالهای اخیر دانست. در این مدت، فعالان بازار با نگرانی و اضطراب، تحولات سیاسی کشور و منطقه را دنبال کردند. با این حال، پس از بازگشایی بازار در اواخر اردیبهشتماه، مجموعهای از عوامل موجب شد شاخصهای بورسی طی حدود چهار ماه با رشد قابلتوجهی همراه شوند.
او افزود: یکی از مهمترین عوامل رشد بازار، جاماندگی قابلتوجه بورس نسبت به بازارهای رقیب در سه تا چهار سال گذشته بود. بازار سهام در این مدت پایینترین بازدهی را برای سهامداران خود به ثبت رساند، درحالیکه بازارهای ارز، طلا، سکه و خودرو رشد قابلتوجهی را تجربه کردند. بنابراین بخشی از رشد اخیر بورس را میتوان جبران این جاماندگی تاریخی دانست.
قدرتی ادامه داد: از سوی دیگر، تغییر سیاستگذاری ارزی بانک مرکزی، حرکت به سمت یکسانسازی نرخ ارز، حذف ارز ترجیحی و کاهش قیمتگذاری دستوری باعث شد نرخ فروش محصولات شرکتها به واقعیتهای اقتصادی نزدیکتر شود.
در سالهای گذشته، فاصله میان نرخ ارز ترجیحی و نرخ بازار آزاد، بخشی از منافع شرکتها را محدود میکرد، اما با تغییر این سیاستها، شرکتها توانستند سهم بیشتری از این ظرفیت را در درآمد و فروش خود منعکس کنند. همین موضوع باعث شد میزان فروش بسیاری از شرکتها نسبت به دوره مشابه گذشته افزایش قابلتوجهی داشته باشد.
او گفت: همزمان، در اقتصاد جهانی نیز اتفاقات مثبتی برای برخی صنایع رخ داد و قیمت کامودیتیها و بهویژه فلزات رنگین افزایش یافت. در کنار آن، تحولات ژئوپلیتیک موجب رشد قیمت نفت و برخی محصولات نفتی شد. این عوامل نیز به افزایش نرخ و حجم فروش شرکتهای پالایشی و پتروشیمی کمک کرد.
مجموعه این عوامل باعث شد بازار سرمایه بخش بزرگی ازجاماندگی سالهای گذشته را جبران کند و بازدهی قابلتوجهی برای سهامداران به همراه داشته باشد. این کارشناس بازار سرمایه درباره چشمانداز نیمه دوم سال اظهار کرد: در ادامه سال، بازار با چالشهای جدیدی مواجه خواهد بود. یکی از مهمترین عوامل، کسری بودجه دولت است. براساس برخی آمارهای غیررسمی، میزان کسری بودجه دولت حدود ۲۰۰همت در ماه برآورد میشود و تداوم این وضعیت میتواند فشارهای تورمی قابلتوجهی ایجاد کند.
از سوی دیگر، دولت ممکن است برای جبران کسری بودجه به انتشار اوراق روی بیاورد و برای مهار تورم نیز سیاستهای انقباضیتری در پیش بگیرد. افزایش نرخ سود سپردهها یکی از موضوعاتی است که میتواند بر بازار سرمایه اثرگذار باشد.
او افزود: البته در کنار این عوامل، محرکهای مثبتی نیز برای بازار وجود دارد. تداوم افزایش نرخ فروش محصولات شرکتها میتواند به رشد درآمد و سودآوری آنها در نیمه دوم سال کمک کند.
همچنین اگر روند رشد قیمتهای جهانی، بهویژه در فلزات رنگین، محصولات پتروشیمی و نفت خام ادامه پیدا کند، شرکتهای پالایشی و پتروشیمی میتوانند از این محل با رشد فروش و درآمد مواجه شوند. بنابراین، در نیمه دوم سال همچنان ظرفیتهایی برای تداوم بهبود عملکرد عملیاتی شرکتها وجود دارد.
قدرتی ادامه داد: مهمترین نگرانی فعالان بازار در نیمه دوم سال، همچنان ریسکهای سیاسی در کشور و منطقه است. نگرانی از وقوع درگیریهای جدید میتواند آثار نامطلوب و ناخواستهای بر شرکتهای بورسی و بهتبع آن بر شاخصهای بازار سرمایه برجای بگذارد. در شرایط فعلی، هرگونه تشدید تنشهای سیاسی میتواند یکی از متغیرهای مهم تعیینکننده مسیر بازار باشد.
او درباره افزایش فشار فروش اخیر نیز گفت: با توجه به رشد قابلتوجه بازار در ماههای اخیر، پایان سال مالی بسیاری از شرکتهای سرمایهگذاری، نیاز این شرکتها به شناسایی سود و همچنین پایان سال مالی برخی کارگزاریها، بخشی از فشار فروش در هفته گذشته قابل توضیح است. علاوه بر این، کارگزاریها ممکن است برای تسویه بخشی از اعتبارات خود با فشار بیشتری برای فروش مواجه باشند و بخشی از سهامداران نیز با توجه به نگرانی نسبت به آینده بازار، اقدام به شناسایی سود کردهاند.
او افزود: با این حال، یکی از نکات مهمی که در هفته گذشته و هفته جاری مشاهده شد، ورود حجم قابلتوجهی از نقدینگی به بازار سرمایه است. تداوم ورود پول میتواند نشانه مثبتی برای معاملات آینده باشد.
به نظر میرسد سیاستگذاران نیز به این جمعبندی رسیدهاند که بازار سرمایه میتواند بخشی از سرمایههای خرد را جذب کند؛ منابعی که در صورت ورود به سایر بخشهای اقتصاد ممکن است آثار تورمی و مخرب بیشتری داشته باشد. بنابراین، به نظر میرسد عزم مسوولان برای ادامه روند جذب پول حقیقیها در بازار سرمایه وجود دارد.
قدرتی گفت: از این پس، انتشار گزارشهای ماهانه و بهویژه صورتهای مالی ششماهه شرکتها اهمیت زیادی خواهد داشت. برآورد بسیاری از کارشناسان این است که روند گزارشهای شرکتها همچنان مطلوب باشد. اگر شرکتهای بزرگ بتوانند روند رشد تولید و فروش خود را در نیمه دوم سال ادامه دهند و گزارشهای ششماهه قابلقبولی منتشر کنند، میتوان به تداوم روند رشد بازار سرمایه در نیمه دوم سال نیز امیدوار بود.