دینامیکهای یک اجبار
محمدمهدی جعفریان*
سهم بخش خدمات از اقتصاد ایران، بدون احتساب نفت، حدود ۴۳درصد است. علاوه بر این بیش از ۵۰درصد شاغلان کشور در بخش خدمات مشغول به کارند. بنا بر اعلام رئیس مرکز ملی آمار در سال ۱۴۰۵ سهم اقتصاد دیجیتال از تولید ناخالص ملی حدود ۷.۱درصد است. در حقیقت پلتفرمهای آنلاین در سالهای اخیر به یکی از کانالهای مهم اشتغال و کسب درآمد در بخش خدمات ایران تبدیل شدهاند. گزارش سال ۱۴۰۴ یکی از پلتفرمهای ناوگان تاکسیرانی بیان میکند که بیش از ۳ میلیون و ۹۰۰ هزار نفر با خودروهای خود از طریق اپلیکیشن این پلتفرم مشغول به کار رانندگی هستند. گزارش سال ۱۴۰۳ اپلیکیشن یکی از پلتفرمهای ارائه آنلاین خدمات نیز خبر از اشتغال بیش از ۲۱۰ هزار نفر متخصص خدمات فنی و خانگی از طریق این اپلیکیشن داده است. پلتفرمهای آنلاین عموما نقش واسطه میان عرضهکنندگان خدمات و متقاضیان این خدمات را ایفا میکنند. به افرادی که از طریق این پلتفرمها به متقاضیان خدمات متصل میشوند، کارکنان پلتفرمی گفته میشود.
یکی از چالشبرانگیزترین ابعاد این حجم بالا از اشتغال در بخش خدمات از طریق پلتفرمهای آنلاین پوشش بیمه اجتماعی افراد است. بیمههای اجتماعی طی دو قرن گذشته با فراهم کردن پوششهایی مانند درمان، حوادث و بازنشستگی، به یکی از ارکان نظامهای حمایت اجتماعی تبدیل شدهاند. اما در قرن بیستویکم، فعالیت پلتفرمهای آنلاین برقراری بیمههای اجتماعی را به چالش کشیده است؛ چراکه رابطه بین پلتفرمها و کارکنان پلتفرمی رابطه سنتی کارگر و کارفرما نیست و در کشورهای مختلف هم ماهیت این رابطه در طیف مختلفی (از پذیرش رابطه سنتی تا انکار کامل این رابطه) تعریف شده است. در ایران اینگونه تعریف شده است که در این پلتفرمها افراد هر موقع که بخواهند کار میکنند و هر موقع که نخواهند کار نمیکنند. در نتیجه مسوولیتهای دوجانبهشان در تعاریف سنتی نمیگنجد. در حال حاضر فعالیت در این پلتفرمها در ایران عموما برای فرد رابطه بیمهای کارفرمایی ایجاد نمیکند، حتی اگر بخش اصلی درآمد او از همین مسیر تامین شود.
در یک سال گذشته، فشارها برای اجباری شدن پوشش بیمه برای کارکنان پلتفرمی افزایش پیدا کرده است. ماده ۲۸ قانون برنامه هفتم توسعه برقراری پوشش بیمه تامین اجتماعی برای کارکنان پلتفرمی را الزامی کرده است. سازمان تامین اجتماعی و وزارت تعاون، کار و رفاه اجتماعی نیز در یک سال اخیر تلاشهای زیادی برای اجباری کردن این بیمه انجام دادهاند. تلاشهایی که عموما با مخالفت شرکتهای پلتفرمی هنوز به سرانجام نرسیده است. این یادداشت میکوشد بهاختصار، سازوکارهایی را بررسی کند که اجباری شدن بیمه تامین اجتماعی میتواند در بازار خدمات پلتفرمی ایران ایجاد کند.
فشار احتمالی بر درآمد نقدی کارگران پلتفرمی
بخش قابل توجهی از نیروی کار ایران به دلایل مختلف از طریق پلتفرمهای آنلاین مشغول به فعالیت هستند. گروهی از افراد بهعنوان شغل دوم و افزایش درآمد به آن وارد شدهاند. اما افرادی هم هستند که به صورت تماموقت در آن مشغول به کار هستند. در حقیقت انگیزه افراد در پیوستن به پلتفرمهادر کسب درآمد خلاصه شده است. اگر پوشش بیمهای به فعالیت در پلتفرم گره بخورد، این فعالیت برای گروههایی که در حال حاضر فاقد بیمهاند جذابتر میشود. در نتیجه، در صورت ثابت بودن سایر شرایط، عرضه نیروی کار در پلتفرمها میتواند افزایش یابد. در بسیاری از الگوهای بیمهای افراد فاقد کارفرما، بخش قابلتوجهی از هزینه حق بیمه مستقیما بر عهده خود فرد قرار میگیرد. از این رو، برخورداری از بیمه از مسیر پلتفرم میتواند برای بخشی از نیروی کار جذاب باشد.
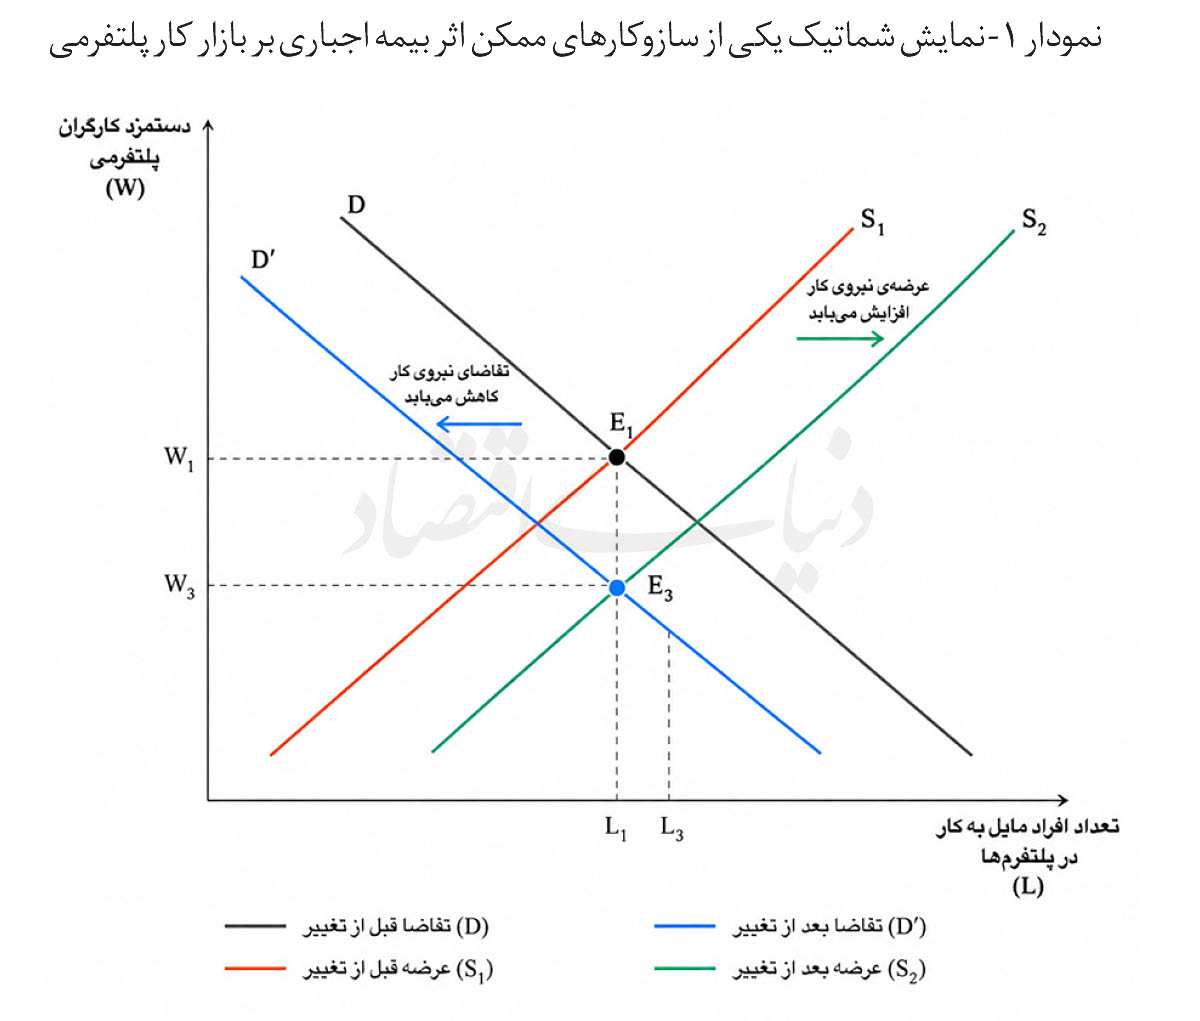
علاوه بر این میلیونها نفر نیز در بخشهای غیررسمی اقتصاد مشغول به فعالیت هستند که عضویت در پلتفرمهای آنلاین میتواند یک راه ساده و کمهزینهتر برای برخورداری از مواهب دریافت پوشش بیمه تامین اجتماعی برای آنان شود؛ چراکه در این حالت پلتفرم آنلاین یا مشتری پلتفرم آنلاین کارفرما در نظر گرفته میشود و سهم عمده حق بیمه را پرداخت خواهد کرد. بنابراین، یکی از پیامدهای محتمل این سیاست، افزایش عرضه نیروی کار در بازار پلتفرمهای آنلاین است. به بیان مدلهای اقتصاد خرد، این تغییر را میتوان بهصورت انتقال منحنی عرضه نیروی کار به سمت راست نمایش داد.
پلتفرمها احتمالا تلاش خواهند کرد بخشی از هزینه جدید را از طریق افزایش قیمت خدمات، تغییر کمیسیون یا تعدیل پرداختی به عرضهکنندگان جبران کنند. میزان انتقال این هزینه به هر یک از طرفین به ساختار رقابت و کشش عرضه و تقاضا بستگی خواهد داشت و احتمالا قیمت هر سفر افزایش پیدا میکند؛ با افزایش قیمت خدمات، با احتمال بالایی تقاضای مشتریان کاهش خواهد یافت و در نتیجه تقاضا برای نیروی کار از سمت پلتفرمها کاهش مییابد. در یک سناریوی ساده اقتصاد خرد، اگر بیمه همزمان عرضه نیروی کار را افزایش دهد و افزایش هزینه خدمات تقاضای نیروی کار را کاهش دهد، تعادل جدید میتواند با دستمزد نقدی پایینتری همراه شود. در چنین سناریویی، بخشی از هزینه بیمه میتواند در قالب کاهش درآمد نقدی کارکنان پلتفرمی منعکس شود. برای آن دسته از کارکنان پلتفرمی که در سطوح پایینتر درآمدی قرار دارند، این کاهش میتواند اهمیت بیشتری داشته باشد. برقراری پوشش بیمه بازنشستگی و درمانی میتواند در کوتاهمدت با کاهش بخشی از درآمد نقدی افراد همراه شود. با توجه به افزایش تعداد افراد زیر خط فقر مطلق در ایران طی سالهای اخیر، برای خانوارهای کمدرآمد، حتی کاهش محدود درآمد نقدی نیز میتواند فشار معیشتی قابلتوجهی ایجاد کند.
تغییر ماهیت پلتفرمها
پلتفرمهای آنلاین چند ویژگی را در بازار کار برای افراد متقاضی ایجاد کردهاند: انعطافپذیری، استقلال و راحتتر کردن اتصال عرضهکننده خدمات به دریافتکننده آن یا به عبارت علمیتر کاهش هزینه مبادله. کارکنان پلتفرمی این آزادی را دارند که هر زمانی که بخواهند کار کنند و هر زمان که نخواهند کار نکنند. درآمد آنان دقیقا متناسب با میزان فعالیتشان شکل میگیرد. آنها الزاما ساعات مشخصی را در اختیار یک پلتفرم قرار نمیدهند. میتوانند استقلال خودشان را داشته باشند. در مدل کنونی، این انعطاف معمولا با نبود برخی تعهدات متعارف رابطه استخدامی، از جمله پوشش بیمه کارفرمایی، همراه است.
در حقیقت اجباری شدن بیمهی تامین اجتماعی و برقراری رابطه کارگر و کارفرما بین کارکنان پلتفرمی و پلتفرمها، در صورت اجرایی شدن باعث میشود تا پلتفرمها در ماهیت کاری خود دچار تغییرات بنیادین شوند. در صورت اجرایی شدن این اجبار، یکی از واکنشهای محتمل پلتفرمها میتواند تمرکز بیشتر بر کارکنان پرتکرار یا تماموقت و کاهش جذابیت همکاری با عرضهکنندگان پارهوقت باشد. عملا ماهیت انعطافپذیری و استقلال نیروی کار در این پلتفرمها از بین میرود. در حقیقت در میانمدت و بلندمدت، در صورت طراحی نامتناسب مقررات، بخشی از انعطافپذیری و چابکیای که مزیت اصلی مدل پلتفرمی محسوب میشود، میتواند کاهش یابد.
تضعیف احتمالی نقش اقتصاد اشتراکی در حملونقل شهری
بخشی از ادبیات اقتصاد پلتفرمی، تاکسیهای اینترنتی را در مرز میان اقتصاد اشتراکی و خدمات حملونقل مبتنی بر تقاضا قرار میدهد. این پلتفرمها با افزایش نرخ استفاده از ظرفیت خودروها و تسهیل دسترسی به حملونقل بدون مالکیت خودرو میتوانند بر تصمیم خانوارها درباره استفاده از خودروی شخصی اثر بگذارند.
بنا بر آخرین آمارهای منتشرشده در گزارش سال۱۴۰۴ یکی از پلتفرمهای ناوگان حملونقل آنلاین، سهم شیوههای مختلف حملونقل درونشهری در ۱۰ شهر بزرگ ایران به این ترتیب است: ۵۰ تا ۵۵ درصد حملونقل شخصی، ۵ تا ۱۰درصد تاکسیهای اینترنتی و ۳۵ تا ۴۰درصد حملونقل عمومی. اگر تاکسیهای اینترنتی برای بخشی از شهروندان جایگزینی برای استفاده یا مالکیت خودروی شخصی باشند، کاهش دسترسی یا افزایش محسوس قیمت این خدمات میتواند بخشی از این مزیت را تضعیف کند. این تغییر میتواند پیامدهایی مانند افزایش استفاده از خودروی شخصی، تشدید آلودگی و افزایش مصرف سوخت یارانهای داشته باشد. بنابراین براساس مدلهای اقتصادی باید آزمون جانشینی نیز انجام شود تا پیش از اجرای هر سیاستی بتوان پیشبینی کرد که انتقال تقاضا چگونه خواهد بود.
اجباری کردن پوشش بیمه تامین اجتماعی برای کارکنان پلتفرمی، اگر با همان منطق رابطه سنتی کارگر و کارفرما طراحی شود، میتواند پیامدهایی فراتر از افزایش پوشش بیمهای داشته باشد. بخشی از هزینه ممکن است به قیمت خدمات یا درآمد نقدی کارکنان منتقل شود؛ پلتفرمها ممکن است همکاری با نیروهای بسیار پارهوقت را محدود کنند یا خود افراد زمان کمتری در پلتفرم بگذارند؛ بهخصوص افرادی که بیمه تامین اجتماعی در حال حاضر از جای دیگری دریافت میکنند و بخشی از انعطافپذیری مدل پلتفرمی نیز کاهش یابد. مساله بنابراین نه انتخاب میان «بیمه» و «بیبیمگی»، بلکه طراحی سازوکاری است که بتواند پوشش اجتماعی را با ویژگیهای اشتغال پلتفرمی سازگار کند.
* کارشناس ارشد تنظیمگری