آینده تیره گاز مایع در آسیا
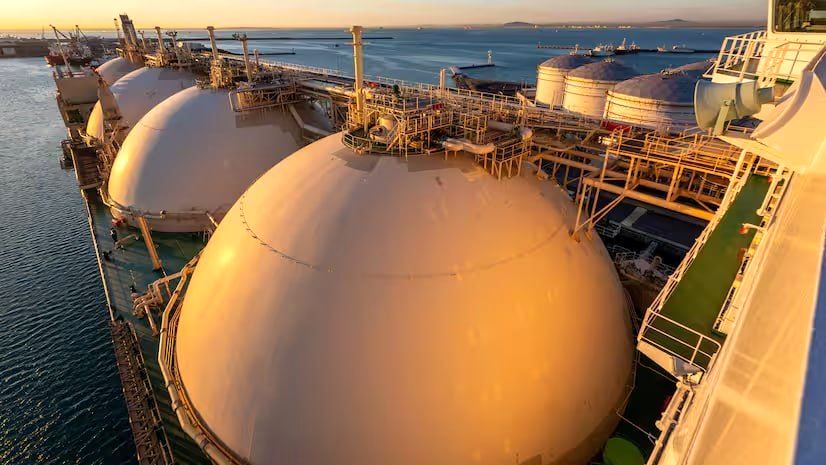
به گزارش گروه آنلاین روزنامه دنیای اقتصاد-نگار حجتی؛ اختلال در عرضه یکپنجم گاز طبیعی مایعشده به دلیل تنشهای اخیر در منطقه، هزینههای بازارهای در حال توسعه آسیا را به شدت بالا برده و این کشورها را به بازنگری اساسی در چشمانداز بلندمدت استفاده از این سوخت وادار کرده است. از اواخر ماه فوریه و همزمان با آغاز درگیریها، انتقال محمولههای الانجی قطر از تنگه هرمز تقریباً متوقف شده است. این رخداد خریداران آسیایی را از دریافت سهمیههای قراردادی گاز نیروگاهی و صنعتی محروم ساخت و آنها را به سمت بازار نقدی کشاند؛ بازاری که با جهش شدید قیمتها روبهرو است.
بر اساس ارزیابیهای صورتگرفته بلومبرگ از مناقصههای خرید، اقتصادهای نوظهور آسیا منهای چین شامل هند، پاکستان، بنگلادش، تایلند و ویتنام، از زمان آغاز درگیریها در منطقه در مجموع رقمی معادل ۷.۴ میلیارد دلار برای خرید الانجی در بازار نقدی پرداختهاند. این در حالی است که حجم مشابهی از این سوخت در دوره مشابه سال گذشته و در چارچوب قراردادهای بلندمدت، حدود ۳.۱ میلیارد دلار هزینه داشت. این افزایش بیش از دو برابری هزینهها، جایگاه الانجی را به عنوان یک منبع انرژی قابل اتکا مخدوش کرده است؛ بهویژه آنکه تنها چند سال پیش، جنگ میان روسیه و اوکراین نیز به بحران کمبود و صعود قیمتها دامن زده بود. گره اصلی ماجرا اینجاست که این کشورها در شرایط فعلی به گاز نیاز مبرم دارند و نمیتوانند بدون پذیرش خاموشیهای سراسری، سبد مصرف انرژی خود را یکشبه تغییر دهند.
با وجود این، بسیاری از خریداران آسیایی در افق بلندمدت به دنبال کاهش وابستگی به الانجی هستند. بهرهگیری از انرژیهای تجدیدپذیر مانند خورشیدی و بادی، زغالسنگ، نیروی هستهای و همچنین تولید داخلی گاز یا واردات از طریق خط لوله، مهمترین گزینههای پیش روی آنها به شمار میرود. فابیان کور، معاون بخش آسیای شرکت بازرگانی آلمانی اسئیافئی، در کنفرانسی در سنگاپور یادآور شد که تداوم قیمتهای فعلی توان رقابت الانجی با سوختهای جایگزین را به چالش میکشد. در چنین شرایطی، سرنوشت میلیاردها دلار سرمایهگذاری روی سوختی که تا همین امسال پرشتابترین رشد را میان سوختهای فسیلی داشت و نقشی محوری در مرحله گذار از زغالسنگ به انرژیهای پاک ایفا میکرد، در هالهای از ابهام قرار دارد.
شرکت شل به عنوان یکی از غولهای انرژی، در گزارش ماه اوت خود پیشبینی کرده بود که تقاضای جهانی الانجی تا سال ۲۰۵۰ با پیشرانی کشورهای جنوب و جنوب شرقی آسیا تا ۶۵ درصد افزایش یابد. اما میزان واقعبینانه بودن این برآورد، محور اصلی مباحث در بزرگترین گردهمایی صنعت الانجی جهان یعنی کنفرانس گستک در بانکوک خواهد بود. تایلند به عنوان میزبان این اجلاس، اخیراً در راهبرد بلندمدت انرژی خود تصویب کرده است که سهم انرژیهای تجدیدپذیر از تولید برق تا سال ۲۰۵۰ حداقل به ۶۵ درصد برسد؛ رویکردی که تا حدی به قیمت کاهش سهم گاز طبیعی تمام میشود. همزمان، کاهش بیش از ۳۰ درصدی قیمت ذخیرهسازها و باتریها طی چهار سال اخیر، انرژی خورشیدی را به گزینهای پرجاذبه تبدیل کرده است. به گفته آکشای مودی، تحلیلگر بلومبرگ انئیاف، پاکستان که زمانی از بازارهای اصلی رشد الانجی به شمار میرفت، با توجه به تبعات اختلال در تنگه هرمز ناچار است به سمت انرژی خورشیدی و برقآبی گام بردارد. بنگلادش نیز که برای جایگزینی گاز قطر بیش از ۲ میلیارد دلار هزینه کرده، در حال اعطای مشوقهایی برای توسعه پنلهای خورشیدی خانگی و صنعتی است.
از سوی دیگر، ویتنام و فیلیپین ممکن است ناچار به رجوع دوباره به زغالسنگ شوند. گزارشهای آژانس بینالمللی انرژی نشان میدهد مصرف آلایندهترین سوخت فسیلی جهان امسال به دلیل گرانی گاز و پیامدهای ناشی از پدیده اقلیمی النینو که مصرف دستگاههای سرمایشی را به اوج رسانده، رکوردی بیسابقه را ثبت خواهد کرد. در کنار این موارد، بحران خاورمیانه خریداران را به جستوجوی گزینههایی غیر از قطر واداشته است؛ کشوری که پیش از درگیریها تأمین حدود ۲۰ درصد از بازار الانجی را بر عهده داشت. یافتههای نظرسنجی مؤسسه مککینزی حاکی از آن است که نزدیک به ۸۰ درصد خریداران، تغییر راهبرد تأمین و اولویتبخشی به تنوع جغرافیایی را در دستور کار سالهای پیش رو دارند. این تغییر مسیر میتواند تقاضا برای پروژههای نزدیک به آسیا را بالا ببرد. بر همین اساس، توتالانرژیز و اکسانموبیل در تلاشند طرح پاپوآ الانجی در پاپوآ گینه نو را تسریع کنند و تصمیم نهایی سرمایهگذاری را تا پایان سال بگیرند؛ رویکردی که در نهایت ممکن است به سود تولیدکنندگان در آمریکا و کانادا نیز تمام شود.
پیش از بروز این بحران نیز سالها تثبیت قیمتها در سطوح بالا مانع توسعه سریع پروژههای گازی شده بود. دادههای اندیشکده اقتصاد انرژی و تحلیل مالی نشان میدهد طی پنج سال اخیر، ۴۷ طرح ساخت نیروگاه گازی به ارزش مجموع ۵۲ میلیارد دلار در کشورهایی مانند فیلیپین، تایلند و ویتنام متوقف، لغو یا فاقد پیشرفت بوده است. سم رینولدز، مدیر ارشد پژوهش گاز و الانجی آسیا در این اندیشکده، با اشاره به پیشبینیهای یک دهه گذشته مبنی بر تبدیل الانجی به موتور محرک تولید برق معتقد است وقوع یک بحران ژئوپلیتیک شاید یک اتفاق مقطعی به نظر برسد، اما تکرار دومین بحران، یک الگوی قطعی است و کشورهای آسیایی اکنون این واقعیت را دریافتهاند.