



طلا و سهام دیگر همجهت حرکت نمیکنند؛ بازگشت طلا به نقش پناهگاه
در حالی که سهام بار دیگر عمدتاً تحت تأثیر سودآوری شرکتهای فناوری، هوش مصنوعی و شرایط اعتباری معامله میشود، طلا بیش از پیش به تقاضای رسمی، تنوعبخشی ذخایر بانکهای مرکزی و نگرانیهای مالی و بودجهای وابسته شده است. نکته مهمتر این است که پیش از این، همبستگی طلا و سهام تا حدود مثبت ۰.۷۵ افزایش یافته بود؛ سطحی که نقش طلا بهعنوان یک دارایی متنوعکننده را تضعیف میکرد.
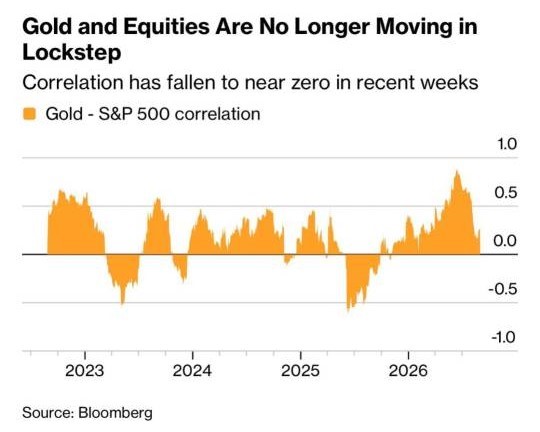
فاصله گرفتن مسیر طلا و سهام
بر اساس دادههای بلومبرگ، همبستگی طلا و شاخص S&P 500 در چند سال گذشته بارها بین محدوده مثبت و منفی نوسان کرده است. در مقاطعی این همبستگی به بالای ۰.۵ رسیده و در دورههایی نیز به زیر صفر سقوط کرده است.
با این حال، تحولات اخیر اهمیت ویژهای دارد. همبستگی که در میانه سال جاری میلادی تا حدود مثبت ۰.۷۵ افزایش یافته بود، اکنون تقریباً به صفر رسیده است. به این ترتیب، حرکت قیمت طلا دیگر ارتباط معناداری با مسیر بازار سهام ندارد.
همبستگی نزدیک به صفر به این معناست که در دوره مورد بررسی، تغییرات قیمت این دو دارایی رابطه خطی مشخصی با یکدیگر ندارند؛ بنابراین صعود یا سقوط سهام الزاماً با حرکت مشابه طلا همراه نیست.
چرا همبستگی بالا نگرانکننده بود؟
برای سرمایهگذاران، مشکل اصلی لزوماً همبستگی صفر نیست؛ بلکه دورهای بود که طلا و سهام با شدت زیادی در یک جهت حرکت میکردند.
یکی از مهمترین محرکهای مشترک این دو بازار در بخش بزرگی از سال گذشته، انتظارات مربوط به نرخ بهره و مسیر نرخهای تنزیل بود. زمانی که بازار انتظار سیاست پولی انقباضیتر یا نرخهای بهره بالاتر را داشت، فشار بر ارزشگذاری سهام و طلا بهطور همزمان افزایش مییافت. برعکس، کاهش انتظارات نرخ بهره میتوانست هر دو بازار را تقویت کند.
در چنین شرایطی، طلا بخشی از ویژگی خود بهعنوان ابزار پوشش ریسک را از دست میدهد. داراییای که دقیقاً همزمان با دارایی اصلی سرمایهگذار حرکت میکند، نمیتواند تنوعبخشی چندانی ایجاد کند.
طلا دوباره تحت تأثیر محرکهای مستقل قرار گرفته است
کاهش همبستگی به نزدیکی صفر نشان میدهد محرکهای بازار طلا و سهام بار دیگر از یکدیگر فاصله گرفتهاند.
در بازار سهام، عملکرد شرکتها، درآمدهای مرتبط با هوش مصنوعی، ارزشگذاری شرکتهای فناوری، وضعیت بازار اعتبار و چشمانداز رشد اقتصادی اهمیت بیشتری پیدا کردهاند.
در مقابل، طلا بیشتر تحت تأثیر عواملی مانند خرید بانکهای مرکزی، تنوعبخشی ذخایر ارزی، تقاضای رسمی برای طلا و نگرانی درباره وضعیت مالی و بدهی دولتها قرار گرفته است.
بنابراین، کاهش همبستگی را نباید بهسادگی بهعنوان نشانه کاهش جذابیت طلا تفسیر کرد. این تحول میتواند نشانهای از بازگشت طلا به نقش سنتی خود بهعنوان دارایی ذخیره و ابزار تنوعبخشی پرتفوی باشد.
چالش بزرگتر برای پرتفوی ۶۰/۴۰
اهمیت این موضوع زمانی بیشتر میشود که عملکرد اوراق قرضه را نیز در نظر بگیریم. در یک پرتفوی سنتی ۶۰ درصد سهام و ۴۰ درصد اوراق قرضه، انتظار میرود اوراق در دورههای افت سهام نقش ضربهگیر را ایفا کند.
اما در دورههایی که تورم همچنان چسبنده است و همبستگی سهام و اوراق قرضه مثبت میشود، این مکانیزم تضعیف خواهد شد. در چنین شرایطی، کاهش همبستگی طلا با سهام میتواند اهمیت بیشتری برای سرمایهگذاران داشته باشد؛ زیرا طلا میتواند بخشی از نقش تنوعبخشی را که اوراق قرضه در شرایط خاص نمیتواند ایفا کند، بر عهده بگیرد.
البته این موضوع به معنای جایگزینی کامل طلا با اوراق قرضه نیست، بلکه نشان میدهد ارزش طلا بهعنوان یک دارایی مستقل از ریسک سهام افزایش مییابد.
صفر شدن همبستگی، سیگنال بحران نیست
با وجود اهمیت این تحول، نباید از کاهش همبستگی به نزدیکی صفر نتیجه گرفت که طلا در بحران بعدی الزاماً در برابر سقوط بازار سهام مقاوم خواهد بود.
همبستگیهای غلتان ذاتاً ناپایدار هستند و نمودار نیز نشان میدهد این شاخص طی چهار سال گذشته بارها از محدوده مثبت به منفی و برعکس حرکت کرده است. علاوه بر این، در زمان وقوع یک بحران شدید و نقدشوندگی اجباری، سرمایهگذاران ممکن است برای تأمین نقدینگی اقدام به فروش تقریباً همه داراییها کنند. در چنین شرایطی، همبستگی بازارها میتواند بهسرعت به سمت یک حرکت همجهت افزایش یابد.
به همین دلیل، همبستگی نزدیک به صفر را نباید پیشبینیکننده سقوط بعدی یا تضمینکننده عملکرد طلا در بحران دانست.
بازگشت استقلال طلا
موضوع، صرفاً رسیدن همبستگی طلا و سهام به صفر نیست؛ بلکه مسیر رسیدن به این نقطه است. طلا پس از دورهای که بهشدت با سهام همجهت شده بود، بار دیگر از محرکهای بازار سهام فاصله گرفته است.
در نتیجه، تصویر فعلی بیشتر از آنکه پیام «ضعیف شدن طلا» داشته باشد، بیانگر بازگشت استقلال رفتاری طلا است؛ داراییای که بار دیگر بیش از نرخهای بهره و ارزشگذاری سهام، به سیاست بانکهای مرکزی، ذخایر رسمی، ریسکهای مالی و نگرانیهای اقتصاد کلان واکنش نشان میدهد. برای سرمایهگذاران، این تغییر میتواند جایگاه طلا را در استراتژیهای تنوعبخشی پرتفوی تقویت کند، هرچند در یک بحران نقدینگی گسترده، هیچ تضمینی برای جدا ماندن مسیر طلا از سایر داراییهای پرریسک وجود ندارد.






ارسال نظر