آیا بسته نجات بازار املاک میتواند چینیها را به میز معاملات بازگرداند؟ «دنیایاقتصاد» بررسی میکند
قمار چین با فروپاشی مسکن
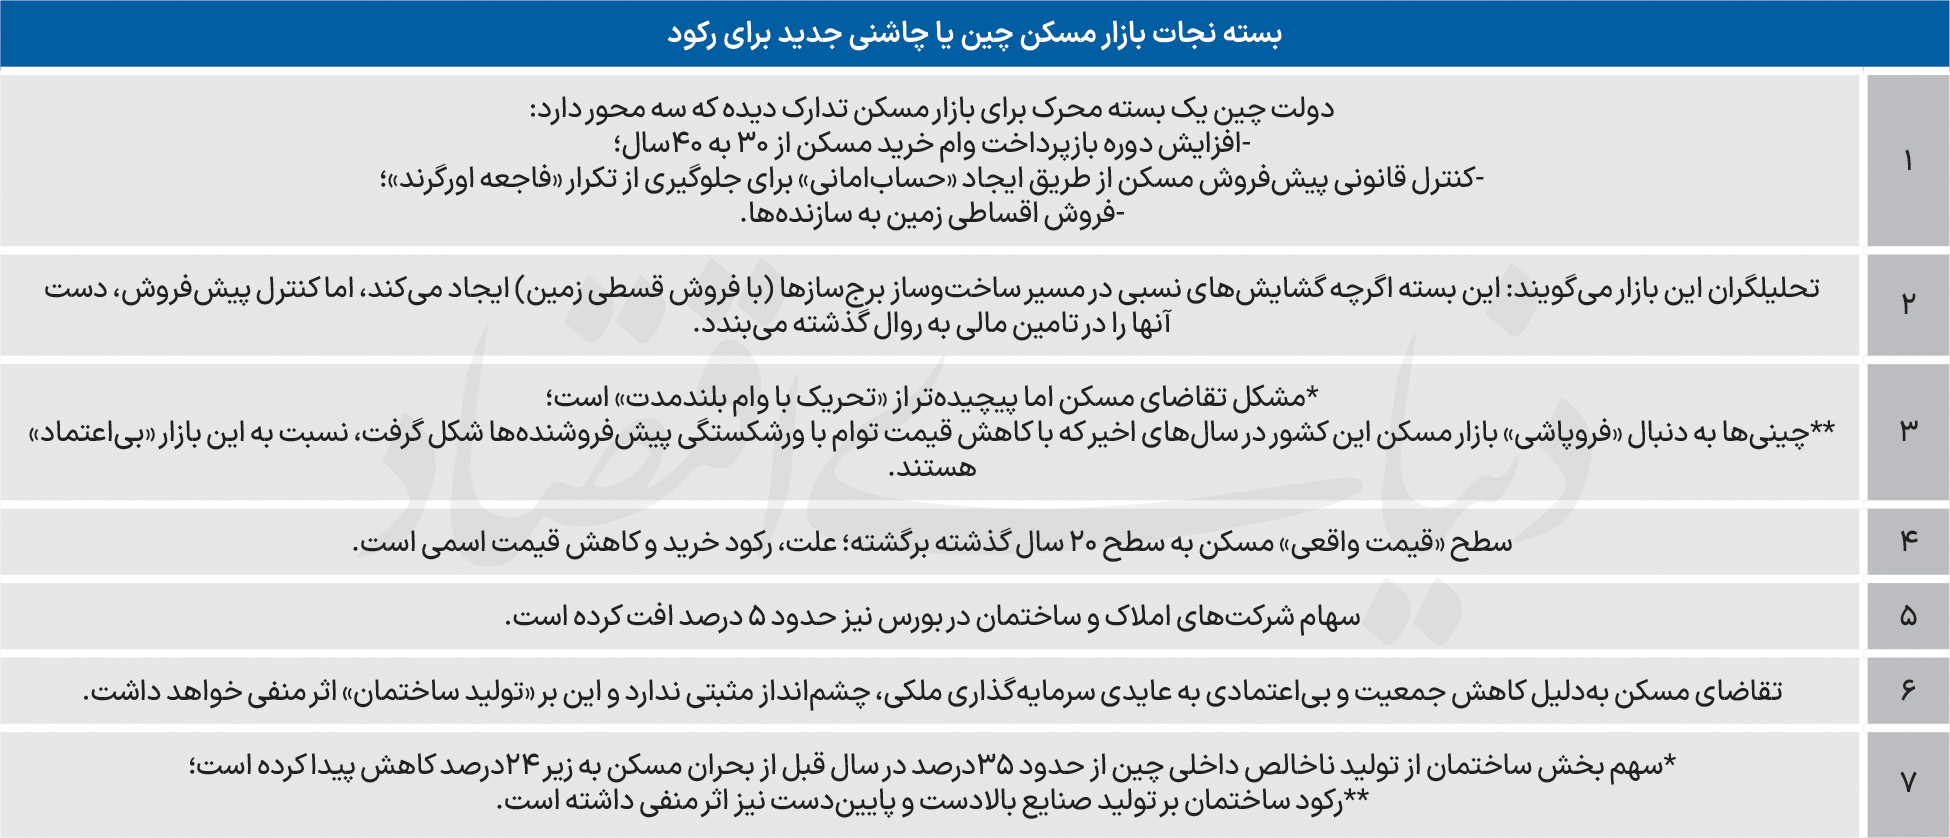
- دولت چین سه سیاست برای تحریک همزمان عرضه و تقاضا در بازار مسکن اتخاذ کرد
- وام خرید مسکن در چین به طولانیترین دوره بازپرداخت مجهز شد؛ ۴۰ سال
- دیوار بیاعتمادی چینیها به بازار ملک بعد از بحران ۲۰۲۱ «بزرگترین مانع» رونق بخش ساختمان است
هیچکس بهدرستی نمیداند در این فاصله چه دگرگونیهای سیاسی، چه بحرانهای اقتصادی یا چه جهشهای فناورانهای در راه است؛ چین طی چهل سال گذشته چنان از نو متولد شده و چنان مسیری پرشتاب و غیرقابل پیشبینی را پیموده که امروز تصویری تقریبا ناآشنا از گذشته دور خود به نمایش میگذارد؛ تصویری که کمتر کسی در دهههای پیش میتوانست آن را حدس بزند. با این همه، در دل این ابهام بزرگ، یک واقعیت ملموس و انکارناپذیر باقی میماند: آینده برای خریداران خانه در چین از همین امروز و نه در افقی نامعلوم، با تعهدی چهلساله گره خورده است؛ تعهدی که سرنوشت مالی یک نسل را به سرنوشت اقتصادی کشوری در حال گذار پیوند میزند.
تعهد ۴۰ ساله برای نجات بازار مسکن
براساس گزارشی از نشریه اکونومیست، بر اساس مقررات تازهای که نهادهای ناظر مالی در ۲۸اوت ابلاغ کردند، بانکها مجاز شدهاند به خریداران دارای اعتبار مناسب، وامهای مسکنی با دوره بازپرداخت حداکثر ۴۰ ساله اعطا کنند؛ به این معنا که تسویه بهای یک سقف ممکن است بهاندازه تمام سالهای عمر کاری یک شهروند به درازا بکشد. این تصمیم، بخشی از بسته نجات پکن برای بازاری است که از سال ۲۰۲۱ در گرداب رکودی عمیق دستوپا میزند. گرچه عمر این بحران هنوز به چهل سال نرسیده، اما فرسایش و سنگینی آن چنان بوده که برای فعالان بازار حسی از یک بنبست طولانی را تداعی میکند. البته دامنه این گشایشهای تازه تنها به خریداران محدود نمانده است.
طبق مصوبه جدید، دوره وامهای توسعهای برای پروژههای مختلف متفاوت تعیین شده است؛ بهگونهایکه سقف دوره بازپرداخت وام برای پروژههای پیشفروش پنجسال و برای پروژههای فروش واحدهای تکمیلشده و املاک تجاری هفتسال خواهد بود. همزمان، ابتکار دیگری به سازندگان رخصت میدهد تا بهای زمین را بهصورت اقساطی تسویه کنند. در اقتصاد مسکن، تصاحب زمین همواره سنگینترین بار مالی در نقطه آغازین هر پروژه بوده است؛ هزینهای هنگفت و فوری که در سالهای رونق، شرکتهای ساختمانی را ناگزیر به خلق کوهی از بدهی میکرد.
اکنون پرداخت مرحلهای این هزینه میتواند فشار این هزینه اولیه را تعدیل کند و از وابستگی مفرط شرکتها به استقراضهای پرریسک بکاهد. چنانچه بانکها و دولتهای محلی نیز با این تدابیر همراه شوند، این اصلاحات میتواند به هر دو سوی بازار، هم خریداران و هم سازندگان، فرصت تنفسی بدهد تا بار تعهدات مالی خود را در بستری گسترده از زمان مدیریت و بازپرداخت کنند. با این همه، این بسته سیاستی با یک پارادوکس اساسی روبهرو است: دولت چین در این بسته سیاستی همزمان دو مسیر متفاوت را دنبال کرده است: از یکسو با افزایش سقف دوره بازپرداخت وام مسکن به ۴۰سال، تلاش کرده فشار مالی بر خریداران را کاهش دهد و از سوی دیگر، با محدود کردن دسترسی سازندگان به وجوه پیشفروش، ریسک مالی پروژهها و احتمال تکرار بحران واحدهای نیمهتمام را کاهش دهد.
بر اساس این گزارش، سازوکار پیشفروش در ذات خود منطقی ساده دارد: سازندگان پیش از تکمیل بنا، واحدها را به خریداران عرضه میکنند و چرخ احداث همان پروژه را با پیشپرداختهای دریافتی به گردش درمیآورند. این الگو در سالهای طلایی رونق، به ستون فقرات تامین مالی صنعت ساختمان چین بدل شد. با این حال، بازیگران بزرگ و تهاجمی بازار بهویژه غول پرآوازه «اورگرند» پا را از چارچوب این قاعده فراتر نهادند؛ آنها بهجای تزریق مبالغ پیشفروش به پیکره همان ساختمانها، این وجوه امانی را به سوخت محرک بلندپروازیهای تازه و پروژههای شتابزده بعدی تبدیل کردند. این بازی پرمخاطره تا هنگامی که آتش تقاضا زبانه میکشید و شیب قیمتها صعودی بود، پایدار و بیگزند جلوه میکرد. اما با ترکیدن حباب مسکن، نبض نقدینگی ناگهان از تپش افتاد؛ شرکتها یکی پس از دیگری در تامین هزینههای پایانی درماندند و فرجام تلخ این قمار خطرناک، صدها هزار خانواری بودند که با اندوختههای بربادرفته، در برابر اسکلتهای بتنی و نیمهکاره به حال خود رها شدند.
اورگرند، نماد آشکار و افراطی همین طغیان مالی بود؛ مجموعهای فروپاشیده که ساماندادن به انبوه طرحهای ناتمامش دستکم پنج سال زمان میطلبید. فرجام این توسعه نامتوازن نیز ماه گذشته با صدور حکمی سنگین رقم خورد: «هوی کا یان»، بنیانگذار اورگرند و طراح اصلی این رشد بدهیمحور، به حبس ابد محکوم شد. سقوط آزاد اورگرند زنگ بیدارباشی پرطنین برای نهادهای ناظر چین بود و درسی گزنده در پی داشت: پیشفروش، چنانچه بدون نظارت دقیق بر گردش وجوه خریداران رها شود، بستری پرخطر است که میتواند ثبات کل اقتصاد را به لرزه درآورد.
تشدید نظارت بر حسابهای امانی پروژهها
در همین راستا، مقررات تازه برای پیشگیری از تکرار چنین رویدادهای تلخی، نحوه استفاده سازندگان از وجوه پیشفروش را محدودتر و نظارت بر آن را شدیدتر کرده است. از این پس، فروش واحدها پیش از تکمیل ساختمان بهطور کامل از میان نرفته، اما سازندگان باید شرایط و مراحل تعیینشده برای پیشفروش را رعایت کنند. از سوی دیگر، دسترسی سازندگان به وجوه حاصل از پیشفروش نیز دیگر آزادانه و بدون محدودیت نخواهد بود. این وجوه باید به حسابهای امانی و تحت نظارت دقیق واریز شوند و دسترسی سازندگان به آنها برای تامین مالی پروژه، تابع مقررات و مراحل پیشرفت ساخت خواهد بود. هدف این سازوکار آن است که منابع خریداران به جای تامین مالی بیضابطه فعالیتهای دیگر شرکت، صرف تکمیل همان پروژه شود.
یکی از پیامدهای بسیار جدی این اصلاحات، فشار سنگینی است که بر شریان نقدینگی سازندگان مسکن وارد میآورد. بر اساس تحلیلهای منتشرشده در نشریه ساوت چاینا مورنینگپست، هرچند سازوکار پیشفروش در چین به کلی متوقف نخواهد شد، اما سازندگان با محدودیت بیشتری در دریافت و استفاده از پیشپرداختهای متقاضیان و منابع مرتبط با وامهای مسکن پیش از تکمیل پروژه مواجه خواهند بود. اهمیت این دگرگونی زمانی آشکار میشود که بدانیم تنها در هفتماه نخست سال۲۰۲۶، پیشپرداختها، سپردهها و منابع حاصل از وامهای مسکن با رقم 2.04تریلیون یوآن، 44.6درصد از کل منابع مالی سازندگان را تشکیل دادهاند. بنابراین، محدود شدن دسترسی آزادانه سازندگان به این منابع میتواند در کوتاهمدت هزینه تامین مالی را افزایش داده و فشار بیشتری بر نقدینگی آنها وارد کند. در چنین شرایطی، سازندگان برای ادامه پروژهها ناچار خواهند شد بیش از گذشته به سرمایه داخلی، وامهای بانکی و سایر منابع تامین مالی متکی شوند.
بازار چه واکنشی نشان داد؟
براساس گزارشی از رویترز، واکنش اولیه بازار مسکن چین به بسته سیاستی جدید، دستکم حاکی از تردید و بدبینی است. بلافاصله پس از اعلام این اصلاحات ساختاری، سهام شرکتهای ساختمانی و غولهای املاک روندی نزولی به خود گرفت؛ چراکه سرمایهگذاران بیم آن دارند که محدود شدن دسترسی سازندگان به منابع پیشفروش و افزایش نظارت بر این وجوه، شریان نقدینگی سازندگان را تضعیف کند و رکود سرمایهگذاری در این بخش بحرانزده را عمیقتر کند. این موج بدبینی در معاملات ۳۱اوت کاملا آشکار شد؛ جایی که شاخص املاک CSI300 حدود 4.7درصد، شاخص انبوهسازان چینی در بورس هنگکنگ 6.2درصد و شاخص املاک هنگکنگ 4.8درصد افت را ثبت کردند.
ریشه اصلی این اضطراب در دگرگونی بنیادین الگوی تامین مالی نهفته است. دههها بود که سازندگان چینی پیش از تکمیل ساختمانها، واحدها را پیشفروش میکردند و با تکیه بر سرمایه مستقیم خریداران، چرخ پروژههای خود را میچرخاندند. بر اساس مقررات جدید، پرداخت وام مسکن به خریداران و آزادسازی منابع مالی مرتبط با پروژه، بیش از گذشته به پیشرفت و تکمیل ساختمان گره خواهد خورد و شهرداریها و دولتهای محلی نیز موظف شدهاند فروش خانههای آماده تحویل را ترویج کنند. این چرخش رویکرد برای بازاری که شاهرگ حیاتش به پیشفروش گره خورده، شوکی سنگین به شمار میرود؛ در سال۲۰۲۵، حدود ۶۸درصد از فروش مسکن نوساز چین از طریق سازوکار پیشفروش انجام شد.
در چنین فضایی، انبوهسازان ناگزیرند برای پیشبرد پروژهها بیشتر به نقدینگی داخلی خود، استقراض بانکی و انتشار اوراق بدهی متکی شوند. محدود شدن دسترسی آزادانه به پیشپرداختهای متقاضیان، توان مالی و تابآوری سرمایهگذاری این شرکتها را به شدت تضعیف میکند؛ روندی که در نهایت میتواند به افت محسوس خرید اراضی، توقف یا تعویق کلنگزنی پروژهها و افت کلی انباشت سرمایه در بخش مسکن منجر شود. این هشدارها درست در مقطعی مطرح میشوند که بازار پیش از این نیز زیر ضربه قرار داشته و حجم سرمایهگذاری در ساخت و توسعه املاک چین در هفتماه نخست سال۲۰۲۶، کاهشی 19.2درصدی را تجربه کرده است.
علاوه بر این، قواعد جدید خواهناخواه زمینبازی را به نفع شرکتهای دولتی دگرگون میکند. این بنگاههای حکومتی با اتکا به اعتبار دولتی، منابع مالی را با نرخ بهره ناچیز ۲ تا ۳درصد تامین میکنند؛ مزیتی دستنیافتنی در مقایسه با انبوهسازان بخش خصوصی که ناچارند زیر بار بهرههای سنگین ۵ تا ۶ درصدی بروند. از همین رو، انتظار میرود شکاف میان این دو قطب تعمیق شده و زمینه برای بلعیده شدن، ادغام ناگزیر یا خروج بازیگران کوچکتر و ضعیفتر بخش خصوصی هموار شود. در این میان، اگرچه تمدید سقف بازپرداخت وامهای مسکن از ۳۰ به ۴۰سال ممکن است تا حدی از بار اقساط ماهانه بکاهد؛ اما تحلیلگران بر این باورند که احیای بنیادین تقاضا با ترفندهای اعتباری حاصل نمیشود؛ کلید بازگشت رونق به بازار همچنان در گرو عواملی چون بهبود اشتغال، ترمیم قدرت خرید خانوارها و مهمتر از همه، تغییر چشمانداز عمومی نسبت به آینده قیمت مسکن است.
تقاضای ضعیف؛ مانع اصلی احیای بازار مسکن چین
بر اساس گزارش دیگری از خبرگزاری رویترز، بازار مسکن چین حتی پیش از به اجرا درآمدن مقررات جدید نیز در گرداب رکود تقاضا گرفتار بود؛ وضعیتی که دادههای ژوئیه۲۰۲۶ نشان میدهد هنوز هیچ دگرگونی محسوسی در آن رخ نداده است. طی این ماه، بهای مسکن نوساز با افتی 0.1درصدی نسبت به ژوئن روبهرو شد که دقیقا تکرار روند ماه پیشین بود؛ در مقایسه سالانه نیز، ارقام از ریزش 3.2درصدی قیمتها حکایت دارند. این برآیند آماری گواه آن است که بازار کماکان از ورود به یک مسیر پایدار برای بازیابی ناتوان مانده و تنزل مداوم بهای ملک، همچنان یکی از سرسختترین دستاندازها در مسیر تنفس اقتصاد چین به شمار میرود.
دامنه این رخوت هرگز در مرزهای بخش مسکن محصور نمانده و تبعات آن به شریانهای کلان اقتصاد سرایت کرده است؛ زیرا کاهش معاملات و افت ارزش داراییهای ملکی، نهتنها دارایی خالص خانوارها و توان مصرفی شهروندان را تحلیل برده، بلکه انگیزه سرمایهگذاری داخلی را نیز زیر فشاری مضاعف قرار داده است. این چالش در شرایطی رخنمایی میکند که نبض کلی اقتصاد چین نیز کند شده است؛ اقتصادی که در سهماه دوم سال۲۰۲۶ رشدی فراتر از 4.3درصد را تجربه نکرد که نازلترین رقم در بیش از سه سال گذشته محسوب میشود.
همزمان با این رکود، شتاب رشد خردهفروشی و تولیدات صنعتی نیز رنگ باخته و کلیه فعالیتهای مرتبط با صنعت ساختمان، از انعقاد قراردادهای خرید گرفته تا انباشت سرمایه و کلنگزنی پروژههای جدید، با شتاب بیشتری رو به افول گذاشتهاند. با وجود این چشمانداز غبارآلود، جغرافیای بحران در سراسر پهنه چین یکنواخت نیست. در میان ۷۰شهر مورد بررسی در ماه ژوئیه، تنها ۱۷شهر شاهد رشد ماهانه قیمتها بودند. کلانشهرهایی چون پکن و شانگهای تا حدی ساحل ثبات را حفظ کردهاند، اما شهرهای کوچکتر همچنان زیر بار مضاعف افت قیمت و انباشت خانههای خالی دستوپنجه نرم میکنند اقتصاددانان این وضعیت را نوعی احیای Kشکل توصیف میکنند؛ وضعیتی ناهمگون که در آن بخشهای مختلف یک بازار در دو مسیر کاملا واگرا و متضاد گام برمیدارند.
همین ناهمگونی منطقهای، دولت را به اتخاذ بستههای حمایتی تفکیکشده ناگزیر ساخته است: در کلانشهرها، نوک پیکان سیاستها به سمت تحریک تقاضای «ارتقا و تبدیل به احسن ملک» نشانه رفته، درحالیکه دغدغه محوری در شهرهای کوچکتر، تخلیه و کاستن از حجم سنگین واحدهای فروشنرفته است. پکن نیز اخیرا با کاستن از موانع خرید و گشودن درهای صندوقهای مسکن برای پرداخت تسهیلات، کوشیده تا جانی تازه به این پیکر نیمهجان ببخشد. با تمام این تدابیر، گره کور بازار در «ضعف مفرط تقاضای موثر» نهفته است. برچیدن قیود معاملاتی و تزریق اعتبارات خرد، هنوز نتوانسته دیوار بیاعتمادی شهروندان را فروریزد یا قدرت خریدی بسازد که موتور احیای پایدار را روشن کند. از همین رو، بازتعریف الگوهای تامین مالی برای سازندگان، بهتنهایی چارهساز نخواهد بود؛ چراکه تا زمانی که بازار کار ترمیم نشود، درآمد حقیقی خانوارها افزایش نیابد و چشمانداز عمومی نسبت به آینده قیمت ملک دگرگون نشود، زمستان سرد بازار املاک چین ماندگار خواهد بود.
چین در واقع الگوی حمایتی خود از بازار مسکن را بازتعریف کرده است؛ چرخشی بنیادین از «تحریک صرف تقاضا و پمپاژ اعتبار» به سوی «مهار ریسکهای مالی سازندگان و نظارت آهنین بر پیشپرداختهای خریداران» این جراحی ساختاری، گرچه سدی محکم در برابر تکرار فجایعی نظیر فروپاشی «اورگرند» برپا میکند، اما در کوتاهمدت شریان نقدینگی شرکتهای ساختمانی بهویژه انبوهسازان بخش خصوصی را زیر فشاری خردکننده قرار میدهد. از این رو، توفیق نهایی این راهبرد به یک تعادل ظریف و دشوار وابسته است: اینکه آیا سیاستگذار میتواند مهار مخاطرات مالی را دوشادوش احیای تقاضای واقعی پیش ببرد، یا این انضباط سختگیرانه پیش از درمان کامل بازار، رمق آن را خواهد گرفت؟