گزارش هفتگی تصویر آینده بازارها منتشر شد؛
انقباض بزرگ اقتصادی
شماره دوم هفتهنامه تخصصی «دورنما» که توسط «اکوایران» و «مرکز داده و تحلیلهای اقتصادی دنیای اقتصاد» تهیه میشود منتشر شد. در این شماره به بررسی ورود اقتصاد ایران به دوره انقباض، ثبت رشد منفی در بهار ۱۴۰۵ و چشمانداز بازارهای ارز، طلا، بورس و مسکن در شرایط افزایش نااطمینانی و تشدید فشارهای اقتصادی پرداخته شده است.
آیا بازار مسکن به میانگین بازمیگردد؟
مسکن گرانتر شده یا فقط گرانتر به نظر میرسد؟ رشد قابلتوجه قیمت اسمی مسکن در سالهای اخیر، در نگاه اول تصویری از افزایش مداوم ارزش ملک ارائه میدهد؛ اما وقتی قیمت مسکن با دلار سنجیده میشود، داستان متفاوتی شکل میگیرد. قیمت دلاری مسکن نشان میدهد که بخشی از رشد قیمت ملک در واقع انعکاس تورم و کاهش ارزش پول بوده و لزوما به معنای افزایش ارزش مسکن در مقایسه با داراییهای خارجی نیست.
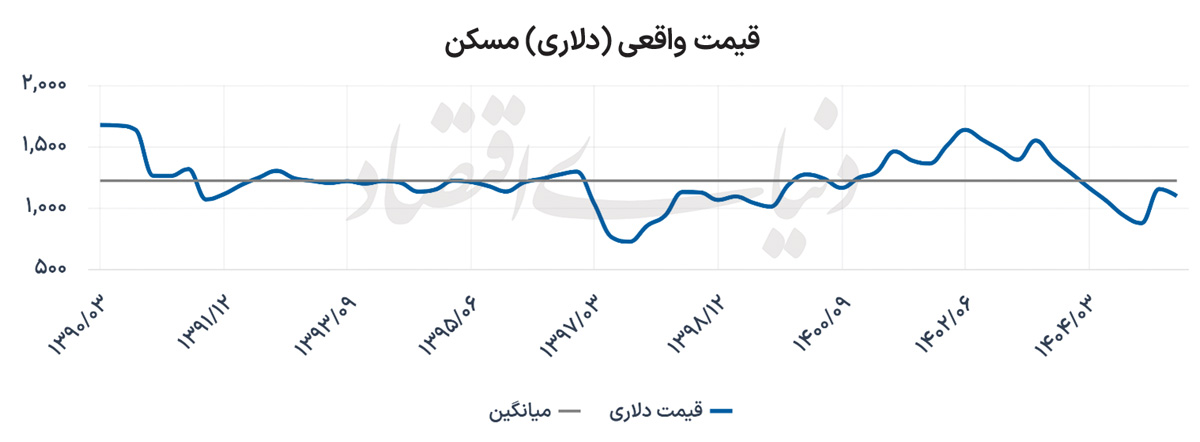
دادههای سالهای اخیر چندین بار تغییر مسیر جدی بازار را نشان میدهند؛ از افت قیمت در ابتدای دهه۹۰ و ثبات نسبی تا سال۱۳۹۶، سقوط در سال۱۳۹۷ و سپس بازگشت و رشد قیمت از ۱۳۹۸ تا رسیدن به سطوح بالای ۱۴۰۲. پس از آن، قیمت دلاری مسکن تا پایان ۱۴۰۴ کاهش یافت و در ۱۴۰۵ بخشی از این افت جبران شد. با وجود این نوسانات، میانگین قیمت دلاری هر متر مربع آپارتمان در کل دوره حدود ۱۲۲۰ دلار بوده است. این نزدیکی نشان میدهد قیمت در بلندمدت حول یک محدوده مرکزی مشخص نوسان کرده است. اکنون نیز قیمت در فاصلهای از این محدوده قرار دارد و پرسش مهم بازار این است که آیا بار دیگر به قیمت ۱۲۰۰ دلار بازمیگردد؟
نقدینگی؛ وقتی به تقاضای ارز تبدیل میشود
دلار دوباره به محدودههای بالای قیمتی نزدیک شده است؛ اما آیا بازار ارز هنوز ظرفیت یک موج صعودی دیگر را دارد؟ نرخ دلار که هفته گذشته در حوالی ۲۲۸ هزار تومان قرار داشت، در هفته جاری به محدوده ۲۳۲ تا ۲۳۴ هزار تومان رسید و بار دیگر در نزدیکی سطوح بالای خود قرار گرفت. در چنین شرایطی، عبور از محدودههای فعلی میتواند مسیر تازهای برای بازار ارز باز کند؛ اما برای ارزیابی این مسیر، تنها نگاه کردن به نمودار قیمت کافی نیست.
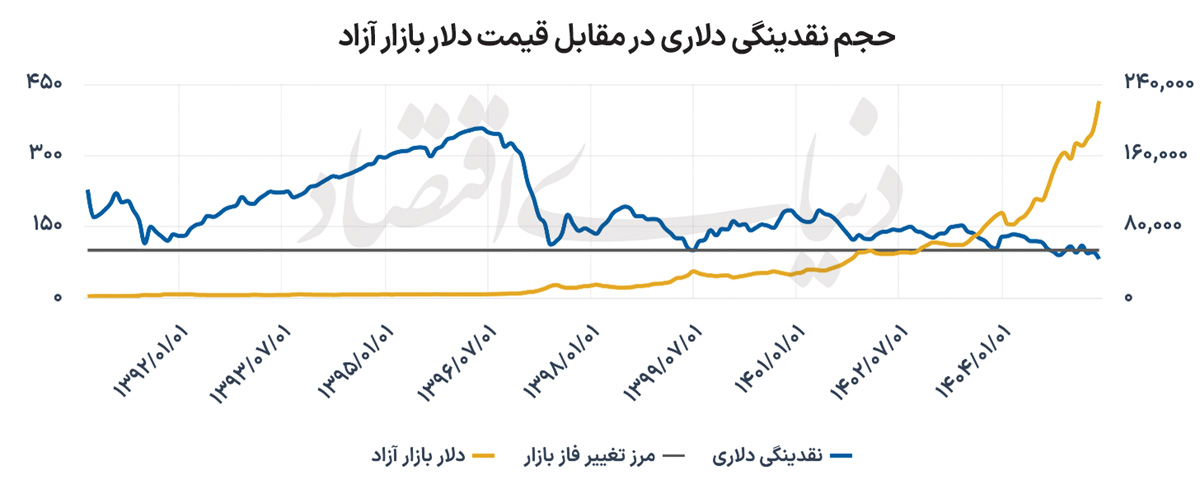
یکی از متغیرهایی که میتواند تصویر متفاوتی از ظرفیت بازار ارائه دهد، نقدینگی موجود در اقتصاد است. رشد نقدینگی در شرایط عادی الزاما به همان نسبت به بازار ارز منتقل نمیشود، اما با افزایش نااطمینانی و انتظارات تورمی، بخشی از این منابع میتواند به سمت داراییهایی مانند دلار حرکت کند. با این حال، حجم ریالی نقدینگی بهتنهایی معیار مناسبی برای سنجش این ظرفیت نیست. وقتی ارزش ریال تغییر میکند، اندازه نقدینگی در مقیاس بازار ارز نیز تغییر میکند. از همین رو، بررسی نقدینگی بر مبنای دلار میتواند سرنخهای متفاوتی درباره رابطه میان حجم پول و نرخ ارز به دست دهد. نکته جالب ماجرا اینجاست که رفتار این شاخص در سالهای گذشته همیشه یکسان نبوده و در برخی مقاطع با تغییرات مهم نرخ دلار همراه شده است. بررسی این رابطه میتواند نشان دهد بازار امروز از نظر ظرفیت نقدینگی چه تفاوتی با دورههای جهش قبلی دارد.
رکود عمیقتری در راه است؟
رشد اقتصادی ایران در بهار ۱۴۰۵ به منفی 10.1درصد رسید؛ رقمی که از سال۱۳۹۷ تاکنون بیسابقه است و نشان میدهد اقتصاد از رشد ضعیف و نوسانی ۱۴۰۴ به انقباض جدی وارد شده است. افت و کاهش شدید رشد تولید در بهار صرفا یک شوک گذرا نیست، بلکه تشدید روند نزولی است که از جنگ ۱۲ روزه (تابستان ۱۴۰۴) آغاز و با وقایع دیماه و جنگ ۴۰ روزه (بهار ۱۴۰۵) عمیقتر شده است.
جنگ آمریکا علیه ایران در اسفند مهمترین عامل افت شدید بهاری بود. اختلال در تولید، حملونقل و مبادلات مالی، افزایش هزینه و ریسک تامین، تعویق سفارشها و کاهش تقاضا بهدلیل احتیاط خانوارها و فشار بر نقدینگی بنگاهها همگی از دلایل کاهش وحشتناک رشد تولید ناخالص داخلی بودند. با سقوط صادرات نفت، ارزش افزوده بخش نفت در بهار منفی ۲۶درصد شد؛ در نتیجه شکاف میان رشد کل (منفی 10.1) و رشد بدون نفت (منفی 4.6) پررنگ شد. بخش کشاورزی 2.3درصد، خدمات منفی 4.8درصد، صنعت منفی 14.7درصد (بدون نفت حدود منفی 5.2درصد) رشد در فصل بهار داشتهاند. برخلاف۱۳۹۷ که پیش از رکود رشد مثبت داشت، اقتصاد۱۴۰۵ از ابتدا شکننده بود؛ بنابراین احتمال رکود عمیقتر و فرسایشی بیشتر از گذشته است.
نگاهی روشنتر به تولید بنگاهها
شاخص مدیران خرید (شامخ) وضعیت واقعی بنگاهها را روشنتر از رشد کل اقتصاد نشان میدهد. با جنگ در اسفند، این شاخص به کمترین سطح پنج سال اخیر رسید و در فروردین هم هنوز هم در منطقه رکودی بود. سفارشهای جدید و فروش بیش از هر بخش دیگری افت کردند؛ در همان زمان کمبود مواد اولیه و فشار بر انبارها نشان میدهد فعالیتها مختل شده، زنجیره تامین قطع شده و بنگاهها برای حفظ نقدینگی خرید را محدود کردهاند.
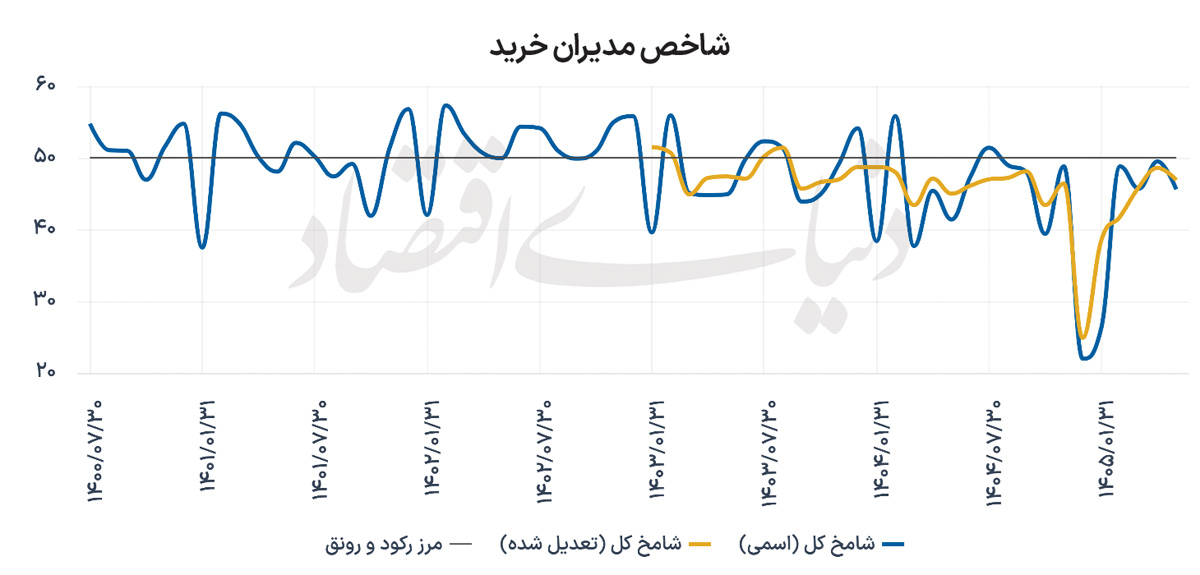
از بهار تا اوایل تابستان شدت تشدید رکود کمتر شد و شاخصها به سمت آستانه رونق نزدیک شدند؛ اما هنوز در محدوده رکود ماندهاند. بهنظر میرسد عرضه و خرید نهاده زودتر از تقاضا احیا شده و فروش پایدار نشده است. در مرداد روند بهبود کند شد و دوباره افت موجودی مواد اولیه زده است؛ یعنی هم تقاضا ضعیف مانده و هم واردات و تامین قطعات محدود است. کاهش صادرات و واردات میتواند این فشار را در ماههای بعد بیشتر کند. اگر شرایط عوض نشود، احتمال دارد شاخص زیر آستانه رشد بماند، تولید محتاطانه شود و نقدینگی بنگاهها تحت فشار بیشتری قرار گیرد. برای بهبود پایدار، پایان جنگ بهتنهایی کافی نیست؛ ثبات در ارز و واردات، بازگشت عادی تجارت و حملونقل، و احیای تقاضای داخلی و بازار صادرات هم لازم است.
آیا بورس امسال رکورد رشد را میشکند؟
وقتی رشد شاخص کل بورس در سال۱۴۰۵ را با رفتار ۲۵سال گذشته مقایسه میکنیم، میبینیم بازار از الگوی معمول خود دور شده است. در شرایط عادی، در همین مقطع از سال معمولا بازدهی محدودی داشتهایم. اما امسال رشد بسیار تند بوده و بازدهی تجمعی به سطحی رسیده که در تاریخ کمسابقه است. این مسیر نشان میدهد پول سنگین و هیجان خرید وارد بازار شده است. تنها چند سال در گذشته توانستهاند در پایان سال رشد نهایی بالاتری ثبت کنند. شیب صعود امسال بیشتر شبیه دورههای پرتنش سالهای ۱۳۹۸ و ۱۳۹۹ است. از این نظر، سال جاری از نظر بازدهی در زمان مشابه، در رتبه دوم قرار دارد. این شتاب برای برخی سرمایهگذاران نوید سودهای گذشته است. اما فاصله زیاد بازار از محدوده «نرمال» تاریخی هشدار جدی است. تجربه۱۳۹۹ نشان داد پس از چنین جهشهایی، احتمال نوسان شدید و افتهای ناگهانی بالا میرود. دادههای تاریخی میگویند بازار در فاز خوشبینی مفرط است؛ بهجای دنبالهروی از هیجان، مدیریت ریسک و رویکرد محافظهکارانه در تصمیمگیری اهمیت بیشتری دارد.