پرتفوی بیمه ملت ۱۴درصد رشد کرد
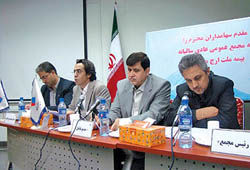
بیش از ۸۰درصد از صاحبان سهام بیمه ملت درمجمع عمومی عادی سالانه گردهم آمدند تا پس از استماع گزارش هیات مدیره، بازرس قانونی و حسابرس مستقل به مفاد دستور جلسه مجمع رای دهند.
بیش از 80درصد از صاحبان سهام بیمه ملت درمجمع عمومی عادی سالانه گردهم آمدند تا پس از استماع گزارش هیات مدیره، بازرس قانونی و حسابرس مستقل به مفاد دستور جلسه مجمع رای دهند.
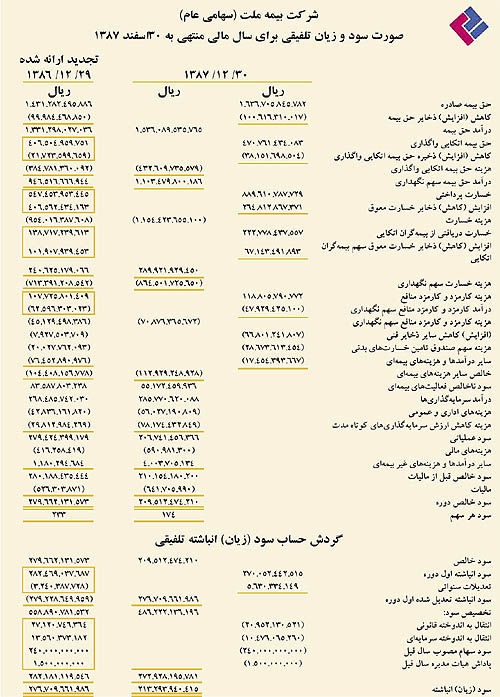
تصویب صورتهای مالی منتهی به ۳۰ اسفند سال ۸۷، تقسیم بیش از ۱۸۰میلیارد و ۶۱۴میلیون ریال به ازای هر سهم ۱۵۰ریال سود از ۲۰۹میلیارد و ۵۲۱میلیون ریال سود قابل تخصیص (سود هر سهم خالص ۱۷۴ریال) انتخاب موسسه حسابرسی فاطر به عنوان حسابرس مستقل و نادریان به عنوان بازرس قانونی ازاهم مصوبات مجمع عمومی عادی سالانه بیمه ملت بود.
گزارش هیات مدیره
براساس گزارش هیات مدیره به مجمع صاحبان سهام حق بیمههای تولیدی بیمه ملت با رشد تعداد بیمهنامههای صادره و گسترش فعالیتها در سال ۱۳۸۷ میزان حق بیمه با رشدی ۱۴درصدی از مبلغ ۱۴۳۱میلیارد ریال درسال ۱۳۸۶ به مبلغ ۱۶۳۷میلیارد ریال در سال ۱۳۸۷ افزایش یافت. در این سال بالاترین رشد متعلق به بیمهنامههای اتکایی بوده که با رشد ۴۶درصد از مبلغ ۲۱۴۴۱میلیون ریال در سال ۱۳۸۶ به ۳۱۳۳۰میلیون ریال در سال ۱۳۸۷ افزایش یافته است. پس از بیمهنامههای اتکایی، بیمهنامههای آتش سوزی وانرژی با رشد ۳۵درصدی از ۶۷۲۵۰میلیون ریال درسال ۱۳۸۶ به ۹۰۶۱۸میلیون ریال درسال ۱۳۸۷ و پس از آن بیمهنامههای بدنه اتومبیل با رشد ۳۴درصد از ۵۶۲۱۶میلیون ریال در سال ۱۳۸۶ به ۷۵,۱۵۶میلیون ریال درسال ۱۳۸۷ افزایش یافته است. پس از این رشتهها، رشته شخص ثالث با ۱۳ درصد رشد، مسوولیت و مهندسی با ۱۱درصد، عمر و حادثه با ۲درصد رشد روبرو بوده اند. از سوی دیگر بیمهنامههای درمان با بیشترین کاهش به میزان ۴۸ درصد و بیمههای هواپیما و کشتی و بیمههای باربری با ۱درصد کاهش روبهرو بودهاند. از نظر ترکیب پرتفوی بیمهای نیز بالاترین سهم متعلق به رشته شخص
ثالث با ۷۹ درصد، آتشسوزی و انرژی با بیش از ۵/۵درصد، بدنه اتومبیل با ۶/۴درصد سهم بخش عمده پرتفوی را به خود اختصاص دادهاند.
در سال ۱۳۸۲ بیمهنامههای هواپیما بیش از ۸۰درصد حق بیمهها را به خود اختصاص داد که این سهم در سالهای ۱۳۸۳ تا ۱۳۸۷ به ترتیب به حدود ۴۷درصد، ۱۶درصد، ۴ و ۳/۳درصد کاهش یافته است. با توجه به آمار عملکرد مذکور مشخص میگردد که ۸۴درصد از پرتفوی بیمه ملت در سال ۱۳۸۷ به بیمههای اتومبیل اختصاص داشته؛ در حالی که این سهم در سال ۱۳۸۴ در حدود ۳۱درصد بوده است.
خسارت پرداختی و ضریب خسارت
میزان خسارت پرداختی در سال ۱۳۸۷ به میز ان ۸۹۰میلیارد ریال بوده که این رقم نسبت به سال گذشته ۶۲درصد رشد نشان میدهد.
در این سال بالاترین ضریب خسارت متعلق به رشته بیمه شخص ثالث اتومبیل با ۸۵درصد و سپس درمان با ۷۵درصد میباشد. بیمههای بدنه اتومبیل و باربری به ترتیب ۶۲ و ۶۱درصد و بیمه مهندسی و مسوولیت، هواپیما و کشتی و عمر و حوادث نیز دارای ضریب خسارت زیر ۲۰درصد بودهاند. در سال ۱۳۸۷ پایینترین ضریب خسارت به ترتیب متعلق به آتش سوزی و انرژی با ۳درصد میباشند.
عملیات اتکایی
در سال ۱۳۸۷ هزینههای اتکایی شرکت بیمه ملت نسبت به سال گذشته با رشدی در حدود ۱۶درصد، از مبلغ ۴۰۷ به ۴۷۱میلیارد ریال افزایش یافت. در سال ۱۳۸۷ بیشترین سهم حق بیمه واگذاری اتکایی مربوط به اتکایی اجباری ۴/۸۵درصد بوده است و حدود ۱۵درصد نیز مربوط به اتکایی اختیاری میباشد. بالاترین واگذاری اتکایی اختیاری نیز مربوط به رشته هواپیما و کشتی، آتش سوزی و مهندسی مسوولیت میباشد که پروژههای بزرگی را تشکیل میدهند. رشتههای اتومبیل و درمان نیز فقط به صورت اتکایی اجباری واگذار شده است.
در سال ۱۳۸۷ عملکرد قبولی اتکایی معادل ۳۱,۳۳۰میلیون ریال میباشد که از ناحیه چهار رشته بیمه ای آتش سوزی، کشتی، مسوولیت و مهندسی بوده است و نسبت به سال ۱۳۸۶ به میزان ۴۶ درصد رشد یافته است.
شبکه فروش و نمایندگیها
سازماندهی شبکه فروش و نمایندگیهای حقیقی و حقوقی که عملیات فراخوان و جذب آن از دی ماه سال ۱۳۸۳ آغاز گردیده و درنیمه دوم سال ۱۳۸۴ نخستین سری نمایندگان موفق به اخذ کد فعالیت شده بودند، در سال ۱۳۸۷ عملیات پذیرش، جذب و توسعه شبکه نمایندگان توسعه بیشتری یافت و رتبهبندی نمایندگان و نظارت بر آنها افزایش یافت تا با آموزش مستمر بر نمایندگان و کارکنان آنها امکان ارائه خدمات بهتر به مشتریان بیمه ملت فراهم آید. در سال ۱۳۸۷، تعداد نمایندگان بیمه ملت با رشد حدود ۴۰درصد از ۲۲۱ نماینده در سال ۱۳۸۶ به ۳۰۹ نماینده افزایش یافت. از این تعداد ۴ نماینده حقوقی و ۳۰۵ نماینده حقیقی در کل استانهای ایران مشغول فعالیت بودهاند و بیشترین تعداد نمایندگی مربوط به استانهای تهران، اصفهان و مازندران بوده است.
سازماندهی شبکه خسارت
سازماندهی، آموزش، تجهیز نرم افزاری و سختافزاری و سازماندهی سیستمهای مالی جهت مبادلات مالی و راهاندازی شبکه ارزیابان خسارت اتومبیل یکی از پروژههای سخت و حیاتی شرکت در سه سال اخیر بوده است. در سال ۱۳۸۷ با ارزیابی بیش از ۱۴۵ مرکز خسارت با برگزاری دورههای آموزشی تعداد مراکز خسارت در پایان سال ۱۳۸۷ به تعداد ۱۶۰ مرکز پرداخت خسارت افزایش یافته است. در حال حاضر در کلیه مراکز استانها و شهرهای دوم و سوم بزرگ استانها حداقل یک مرکز خسارت و در پنج استان بزرگ کشور در هر شهر چندمرکز خسارت در حال کار میباشند. هم چنین در سال گذشته تعداد ۱۶ مرکز تخصصی پرداخت خسارات جانی فعال شد که به علت تمرکز در ارزیابی و پرداخت این گونه خسارات بود. در حال حاضر از نظر تعداد و گستردگی بالاترین مراکز ارزیابی و پرداخت خسارات اتومبیل در بین شرکتهای بیمه متعلق به بیمه ملت است. هم چنین کلیه این مراکز به وسیله سیستم تحت وب به صورت همزمان به تهران متصل و کلیه خسارتها پس از تائیدیه سریع الکترونیکی تسویه و پرداخت میگردد.
سازماندهی سیستمهایIT
شرکت بیمه ملت به منظور افزایش قابلیت نرمافزارهای بیمه ای با توجه به نیازها و الزامات این شرکت و هم چنین به منظور صرفه جویی در هزینهها و امکان سرویس دهی و پشتیبانی مناسب به واحدهای صدور بیمه و پرداخت خسارت در سال ۱۳۸۷ با تمرکز بر کامل نمودن نرم افزارهای رشتههای مختلف هنوز برترین سیستمهای فروش بیمههای الکترونیکی را در ایران در اختیار دارد. راه اندازی فروش اینترنتی بیمهنامه، تکمیل نرم افزارها و تکمیل سیستمهای اطلاعات مدیریت از مهمترین کارهای در بخش سازماندهی سیستمهای تکنولوژی اطلاعات درسال ۱۳۸۷ بوده است. در سال گذشته کلیه بیمهنامههای شرکت به صورت الکترونیکی و شماره بیمهنامه مرکزی صادر شد که از این نمونه میتوان به فروش الکترونیکی بیمهنامههای عمر و حوادث انفرادی، بیمهنامههای عمر و پس انداز، بیمهنامههای مسوولیت پزشکان و پیرا پزشکان، بیمهنامههای بدنه اتومبیل بیمهنامههای مسافرین، بیمهنامه باربری و آتشسوزی و غیره اشاره نمود.
درآمدهای سرمایهگذاری
سرمایه گذاری یکی از مهمترین فعالیتهای شرکتهای بیمه است، به طوری که به صورت معمول حجم قابل ملاحظهای از درآمدهای شرکتهای بیمه داخلی و خارجی از محل سرمایهگذاریهای مختلف تحصیل میگردد. شرکت بیمه ملت نیز با توجه به منابع در اختیار درسال ۱۳۸۷ مبلغ ۲۸۶میلیارد ریال درآمد سرمایه گذاری تحصیل نمود که نسبت به سال ۱۳۸۶، به میزان ۶درصد رشد داشته است.
از مجموع ۲۸۶میلیارد ریال درآمد حاصل از سرمایهگذاری حدود ۵۳درصد مربوط به سود سپردههای بانکی، بیش از ۳۲درصد مربوط به سود نقدی حاصل از سرمایه گذاری در سهام شرکتها، ۱۲درصد مربوط به درآمد اوراق مشارکت و ۳درصد مابقی مربوط به سود حاصل از نقل و انتقال سهام است. عملکرد و رشد ۶درصدی در سرمایه گذاری ناشی از رکود بازار سرمایه و بورس و عدم دسترسی شرکتهای بورسی در پوشش سودهای آنان از یکسو کاهش قیمت سهام و عدم نقد شوندگی سهام در بورس بوده است.
نتایج مالی و سودآوری
با توجه به گسترش فعالیتهای شرکت بیمه ملت که در قسمتهای قبلی توضیح داده شد، در این قسمت نتایج مالی سال ۱۳۸۷ تحلیل میشود. حق بیمه صادره شرکت با ۱۴درصد رشد از ۱۴۳۲میلیارد ریال در سال ۱۳۸۶ به ۱۶۳۷میلیارد ریال در سال ۱۳۸۷ افزایش یافت. همچنین طی دوره مذکور کل درآمدهای بیمهای شرکت از مبلغ ۱۶۲۷میلیارد ریال در سال ۱۳۸۶ به ۱۹۰۷میلیارد ریال با رشد ۱۷درصدی افزایش یافت.
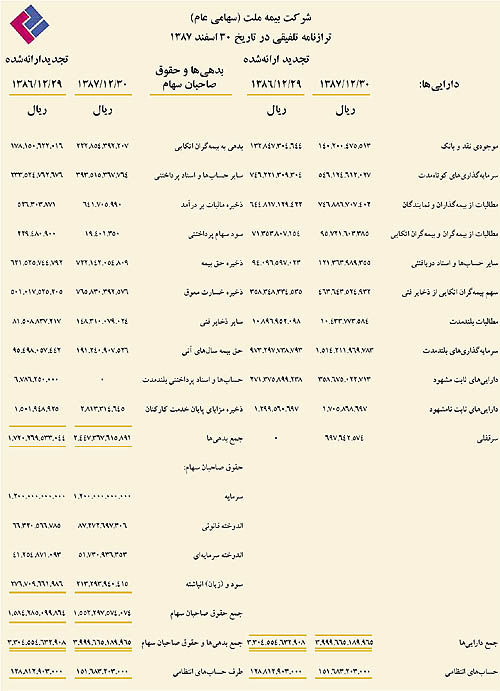
سرعت عمل در پرداخت خسارت یکی از استراتژیهای اساسی بیمه ملت در انجام فعالیتها است که خوشبختانه طی دو سال اخیر با توجه به راه اندازی مراکز پرداخت خسارت به نحو مناسبی عملیاتی شد. طی دوره مذکور هزینههای اتکایی نیز با رشد ۱۶درصدی از ۴۰۷ به ۴۷۱میلیارد ریال افزایش یافت که بیش از ۸۵ درصد آن سهم بیمه مرکزی بوده است. طی دوره مذکور هزینههای بیمهای نیز با رشد ۳۱درصدی از ۱۱۶۳ به ۱۵۲۵میلیارد ریال افزایش یافت و ذخایرفنی بیمه ای (سهم نگهداری بیمه ملت ) با رشد ۳۹درصدی از ۸۴۶میلیارد ریال به ۱۱۷۳میلیارد ریال افزایش یافت که موجبات گسترش منابع جهت سرمایهگذاری در دورههای بعدی را فراهم خواهد آورد. با توجه به سرفصلهای درآمدی و هزینهای سود ناخالص فعالیتهای بیمهای از ۷۴میلیارد ریال در سال ۱۳۸۶ با کاهش ۲۶درصدی به ۵۵میلیارد ریال در سال ۱۳۸۷کاهش یافته است.
برنامههای آتی
از مهمترین برنامههای آتی شرکت بیمه ملت میتوان به موارد زیر اشاره کرد:
کسب ۵درصد از حجم بازار بیمه کشور.
گسترش و توسعه شبکه فروش تا ۵۰۰ نمایندگی در تمامی استانهای کشور.
توسعه سهم پرتفوی شبکه فروش نمایندگان در تمامی رشتههای بیمه ای.
گسترش و توسعه مراکز ارزیابی خسارت اتومبیل تا ۲۰۰ مرکز در سراسر کشور.
گسترش و توسعه شبکه ارزیابان خسارت رشته درمان.
گسترش سیستمهای نرم افزارهای عملیاتی و پشتیبانی.
جذب و آموزش منابع انسانی اعم از کارشناسان و نمایندگان و ارزیابان خسارت.
فعال سازی مدیریت ایمنی و مهندسی ریسک با مشارکت شرکتهای بینالمللی.
تنظیم و تعادل و تنوع بخشی در پرتفوی سرمایهگذاری شرکت.
مشارکت موثر در سرمایه گذاری بخش ساختمان.
آماده سازی شرکت جهت اخذ رتبه
بین المللی.
طراحی محصولات جدید.
ورود به بورس اوراق بهادار.