

عملکرد صنعت ارتباطات بورس تهران در ۶ماه نخست ۱۴۰۵ بررسی شد
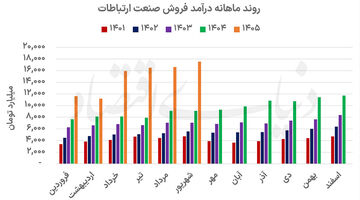
شکاف درآمد و سودآوری صنعت ارتباطاتصنعت ارتباطات بورس تهران در نیمه نخست۱۴۰۵، درآمدی معادل نزدیک به ۸۰درصد درآمد کل سال گذشته را ثبت کرد. با وجود رشد قابلتوجه درآمد، مسیر عملکرد صنعت در همه ماهها و شرکتها یکسان نبود. درآمد ماهانه از خرداد در سطح بالاتری قرار گرفت و تا پایان تابستان افزایش یافت؛ اما بررسی حاشیه سود نشان میدهد…
استاندارد حسابداری شماره ۱۵؛
شفافیت در صورت مالی، ابهام در سوداجرای اصلاحات استاندارد حسابداری شماره۱۵ که از ابتدای سال جاری لازمالاجرا شده، از آن دست موضوعاتی است که اثرات گستردهای در صورتهای مالی پایان سال شرکتهای بورس خواهد گذاشت و بهطور خاص شرکتهای فعال در صنعت سرمایهگذاری را متاثر از آثار خود خواهد کرد. حرکت به سمت ارزشگذاری منصفانه، گامی مهم در…
اخبار کدال روزنامه شماره ۶۶۸۶
- سهشنبه، ۲۸ مهر ۱۴۰۵
-

عملکرد صنعت ارتباطات بورس تهران در ۶ماه نخست ۱۴۰۵ بررسی شد
روزنامه شماره ۶۶۸۶شکاف درآمد و سودآوری صنعت ارتباطات
صنعت ارتباطات بورس تهران در نیمه نخست۱۴۰۵، درآمدی معادل نزدیک به ۸۰درصد درآمد کل سال گذشته را ثبت کرد. با وجود رشد قابلتوجه درآمد، مسیر عملکرد صنعت در همه ماهها و شرکتها یکسان نبود. درآمد ماهانه از خرداد در سطح بالاتری قرار گرفت و تا پایان تابستان افزایش یافت؛ اما بررسی حاشیه سود نشان میدهد رشد درآمد به بهبود همزمان شاخصهای سودآوری منجر نشده است. از سوی دیگر، سهم بالای بزرگترین شرکت گروه در درآمد تجمیعی، سبب شده است عملکرد کلی صنعت تا حد زیادی تحت تاثیر تغییرات درآمدی همان شرکت قرار گیرد. -
استاندارد حسابداری شماره ۱۵؛
روزنامه شماره ۶۶۸۶شفافیت در صورت مالی، ابهام در سود
اجرای اصلاحات استاندارد حسابداری شماره۱۵ که از ابتدای سال جاری لازمالاجرا شده، از آن دست موضوعاتی است که اثرات گستردهای در صورتهای مالی پایان سال شرکتهای بورس خواهد گذاشت و بهطور خاص شرکتهای فعال در صنعت سرمایهگذاری را متاثر از آثار خود خواهد کرد. حرکت به سمت ارزشگذاری منصفانه، گامی مهم در جهت ارتقای شفافیت گزارشگری مالی و ارائه تصویری بهروزتر از وضعیت مالی شرکتهاست. در اقتصادی با تورم مزمن، اتکای طولانیمدت به بهای تمامشده تاریخی میتواند فاصله میان ارزش دفتری و ارزش روز داراییها را افزایش دهد و از انعکاس واقعیت اقتصادی بنگاهها در صورتهای مالی بکاهد. با این حال، اجرای اصلاحات استاندارد حسابداری شماره۱۵، بهویژه در نخستین سال اجرا، چالشهایی را در زمینه گزارشگری سود، قابلیت مقایسه عملکرد دورهای و پیامدهای آن برای بازار سرمایه ایجاد میکند. -
گفتوگو کنیم
شناخت هیچکس از جهان و پیچیدگیهای آن کامل نیست. هیچکس عقل کل و کاملی ندارد. عقل و درک همه افراد صرفنظر از سطح سواد، تجربه و موقعیت مدیریتی آنها محدود است. عقل و شناخت کامل متعلق به خداوند است.

- میدل ایست آی مدعی شد: هواپیمایی که برای جابهجایی مقامهای ارشد اماراتی مورد استفاده قرار میگیرد، در تهران فرود آمد/ گمانه زنی ها درباره مذاکرات امارات با ایران قوت گرفت
- محسن رضایی: ذرهای از مواد هستهای غنی شده از ایران خارج نمیشود
- تسنیم: اوکراین هزاران ریزپرنده در اقلیم کردستان عراق مستقر کرده است
- تریتا پارسی مدعی شد: احتمال وقوع دور سوم جنگ علیه ایران به ۹۰ درصد رسیده است
- هر کیلو مرغ ۷۰ هزار تومان گران شد+ جزئیات
- افزایش ۵۰۰ هزار تومانی کالابرگ برای ۳۰ میلیون نفر تا پایان مهرماه
- جروزالم پست: ترامپ تا آستانه صدور مجوز حمله به ایران پیش رفت
- انفجار مین در سرپل ذهاب حادثه آفرید+ آمار مصدومان
- تسنیم: یکی از موانع اصلی پیشروی مذاکرات ایران و آمریکا اعلام شد/ معلوم نیست در واشنگتن تصمیمگیری نهایی بر عهده چه کسی است!
- اطلاعیه سپاه درباره انهدام پهپاد آمریکایی
- ادعای ترامپ درباره ایران؛ ما فقط باید تصمیم نهایی را درباره آنها بگیریم +فیلم
- فاکسنیوز: جنگنده اسرائیلی دیشب به سمت ایران حرکت کرد
- ادعای جدید نتانیاهو درباره ایران
- ادعای جدید روبیو درباره ایران؛ آنها نمیدانند چگونه توافق کنند! +فیلم
- وازیر کالابرگ افزایشی تا پایان مهر+ جزئیات
- ماموریت لاوروف در تهران؛ روسها در میانجیگری مرتبط با ایران فعال شدهاند؟
- چرخش معادلات سیاسی اسرائیل / افزایش حمایت از آیزنکوت و تقویت شانس پیروزی اردوگاه تغییر
- واکنش اتحادیه موبایل به آگهیهای فروش آیفونهای شناور در تنگه هرمز/ قیمتها از ۳۰ میلیون تا یک میلیارد تومان/ رئیس اتحادیه: ورود این گوشیها به کشور صحت ندارد
- ادعای آی ۲۴ نیوز: نتانیاهو خواستار اقدام سریع علیه ایران است/ مقامهای ارشد امنیتی ترجیح میدهند منتظر بمانند
- عراقچی: برای جنگ با آمریکا آماده هستیم/ برای دیپلماسی نیز آمادگی داریم+فیلم
- تاکید کرملین بر مذاکرات فوری با آمریکا درباره خلع سلاح هستهای
- ادعای وزیر جنگ آمریکا درباره ایران / هگست: برای جلوگیری از دستیابی ایران به سلاح هستهای مصمم هستیم
- هشدار رئیسجمهور صربستان درباره جنگ جهانی سوم/ اگر جنگ آغاز نشود، معجزه است/ اروپا با سرعت در حال افزایش توان نظامی خود است
- نخستوزیر عراق دستور بستن گذرگاه مرزی شعیب با ایران را صادر کرد؟
- اظهارات چمران درباره احتمال انحلال شوراها/ زمزمههایی در این زمینه مطرح شده اما ...
