شعله کمجان صنایع
دنیای اقتصاد -محمد عدمی : با توجه به اثرات عوامل بیرونی در بورس تهران، بازدهی صنایع بورسی همچنان چنگی به دل نمیزند. عملکرد بنگاهها و صنایع بورسی نشان داد که اوضاع بازار همچنان با ابهامات زیادی همراه بوده است؛ بهطوریکه تعداد صنایع سودآور با تعداد صنایع زیانده تقریبا برابر شد. علاوه بر این شدت و میزان سودآوری صنایع حاضر در بورس تهران تا حد زیادی با زیاندهی صنایع حاضر در بازار برابری میکرد. از این رو، جهتگیری خاصی برای رشد و افول بازار نمیتوان در نظر گرفت؛ بهطوریکه در هفته یادشده، صنایع فعال در بورس تهران دچار گرفتاری و بیثباتی در بازدهی بودهاند.
در آخرین هفته معاملاتی که گذشت، روند شاخص کل کاهشی شد. به گفته تعدادی از کارشناسان بازارهای مالی، بورس تهران بهشدت تحت تاثیر عوامل بیرونی قرار گرفته است. از این جهت میتوان گفت که بورس تهران در میان الگوهایی شبیه به تار عنکبوت گرفتار شده است. بهویژه آنکه این روزها از چالشهای اقتصادی گرفته تا تنشهای نظامی منطقه، فضای بورس تحت تاثیر عوامل بیرونی قرار داشتهاند. با این حال، جلوگیری از اثرات عوامل بیرونی در بازارهای مالی کار آسانی نخواهد بود. همچنین، اینکه مولفههای اقتصادی مانند تورم و رشد اقتصادی در ایران به وضعیت پایداری دست یابند، دور از انتظار به نظر میرسد. به عبارت دیگر، روند تورم و رشد در کوتاهمدت قابل اصلاح نخواهد بود. به همین جهت، سیاستگذاران در زمینه بازارهای مالی نباید منتظر بهبود کامل اوضاع اقتصادی کشور باشند؛ چراکه انتظار برای بهبود اوضاع اقتصادی، ممکن است موجب شود تا در اتخاذ و اجرای برخی از سیاستهای کارآمد، تعللهای طولانی مدتی ایجاد شود.
نکته بسیار مهم و حائز اهمیت درباره اقتصاد ایران، خروج از بلاتکلیفی بزرگ بازار است. در طول دهههای اخیر مشخص نشده است که جهتگیری ساختار اقتصاد ایران به کدام سمت مایل بوده است؛ بهطوریکه در چارچوبهای نظری مربوط به اقتصاد ارتدوکس، ساختار اقتصاد ایران را نه میتوان متمایل به سیستم بازار آزاد دانست و نه میتوان ساختار سوسیالیستی به آن نسبت داد. همین شرایط در رابطه با چارچوبهای نظری اقتصادی هترودوکس نیز صادق بوده است. البته بخشهای مختلف کشور تا حدی به سمت هر یک از ساختارهای نظری مذکور گرایش داشتهاند؛ اما در مجموع، انسجام غالبی برای شکلگیری ساختار مشخص اقتصادی قابل درک نبوده است. این قضیه، کلیدیترین ماجرایی است که موجب اثرپذیر بودن بازارهای مختلف در ایران شده است. در همین راستا، بورس تهران نیز آسیبپذیری زیادی در برابر عوامل برونزا پیدا کرده است. با همه این تفاسیر، همانطور که چندی پیش نیز بیان شد، بازارهای مالی در بلندمدت نخواهند توانست به خودی خود ثبات و پایداری لازم را داشته باشند. از این رو، لزوم اتخاذ و اجرای سیاستهای مقتضی برای جذب سرمایهگذاریهای گسترده در بورس تهران وجود دارد. در این رابطه، حاکمیت قانون اثرات تعیینکنندهای با خود به همراه دارد. بهویژه آنکه صنایع حاضر در بورس تهران، در صورت ضعف حاکمیت قانون، چشم امیدی به تامین منابع مالی پایدار نخواهند داشت. در شرایط مذکور، بسیاری از سرمایهگذاران و صنایع بورسی، به بازارهای مالی به دید برکه ماهیگیری نگاه خواهند کرد؛ بهطوریکه کسب سودهای مقطعی و کوچک، جایگزین تامین مالی پایدار خواهند شد.
سودآورترین و کمبازدهترین صنایع هفته
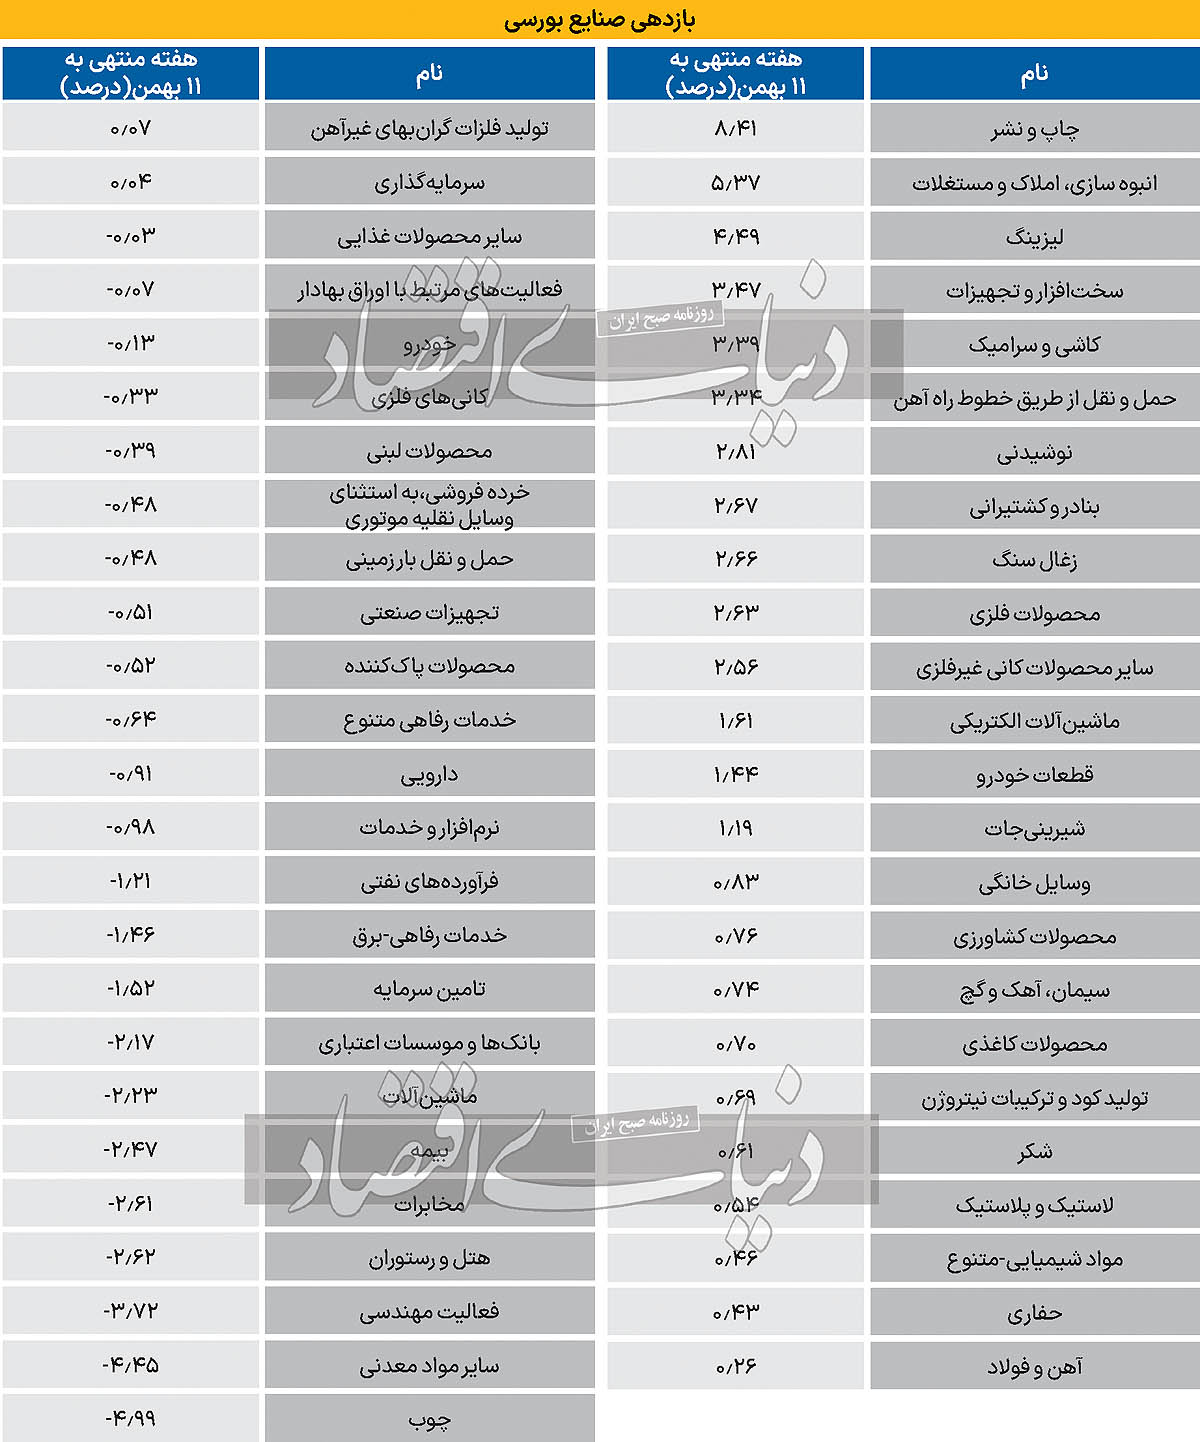
در هفته معاملاتی منتهی به ۱۲بهمن۱۴۰۲، صنایع بورسی جهتگیری مشخصی نداشتهاند؛ بهطوریکه در میان صنایع موجود، تقریبا نیمی از صنایع، بازدهی مثبت و نیمی دیگر آنها بازدهی منفی ثبت کردهاند. به عبارت واضحتر، در هفته مذکور ۲۶صنعت فعال در بازار سودآور و ۲۵صنعت دیگر نیز زیانده بودهاند. بالاترین بازدهی به صنعت «چاپ و نشر» مربوط میشد. این صنعت با بازدهی به میزان ۸.۴۱درصد در صدر سودآورترین صنایع هفته قرار گرفت. این صنعت کوچک که تنها یک شرکت فعال بورسی دارد، بهرغم اثرات خارجی توانست رشد بالایی در سودآوری ثبت کند. سپس صنعت «انبوهسازی، املاک و مستغلات» توانست با بازدهی ۵.۳۷درصدی در رتبه بعدی سودآورترینهای هفته قرار گیرد. این در حالی است که اختلاف قابل توجهی میان دو صنعت مذکور وجود دارد. در ادامه، صنعت «لیزینگ» از منظر بازدهی فاصله چندان زیادی با «انبوهسازی، املاک و مستغلات» ندارد. این بخش اقتصادی، سودی به رقم ۴.۴۹درصد را ثبت کرد.
همچنین صنعت «سخت افزار و تجهیزات» با ۳.۴۷درصد بازدهی توانست بهعنوان چهارمین صنعت سودآور هفته ثبت شود. فعالیت هر چهار صنعت یادشده در چارچوب بخش خدمات قرار داشتهاند. حتی صنعت «انبوهسازی، املاک و مستغلات» که به هر دو بخش تولید و خدمات مربوط میشود؛ بخش اعظمی از فعالیت این صنعت در ایران به بخش خدمات مرتبط است. بعد از صنایع مذکور، صنعت «کاشی و سرامیک» در میان سودآورترینهای هفته در رتبه پنج قرار گرفت. به صورتی که «کاشی و سرامیک» صنعتی از بخش تولید به حساب میآید. سپس، مجددا نوبت به خدماتیها رسید و «حملونقل از طریق خطوط راهآهن» ششمین صنعت سودآور هفته بود. این صنعت نیز از منظر بازدهی، رقمی در حدود ۳.۳۴درصد داشته است. در سوی مقابل، شش صنعت کمترین بازدهی را داشتهاند که ۳صنعت در میان آنها، خدماتی و ۳صنعت تولیدی بودهاند. صنعت «پیمانکاری صنعتی» با ۸.۴۸درصد زیان، پایینترین عملکرد را از منظر بازدهی داشته است. بعد از آن نیز صنعت «نساجی» با اختلاف نسبت به «پیمانکاری صنعتی» بازدهی به میزان منفی ۵.۵درصد را ثبت کرد. در ادامه صنعت «چوب» با منفی ۴.۹۹درصد بازدهی، سومین صنعت کمبازده هفته بوده است. سپس با فاصلهای اندک، صنعت «سایر مواد معدنی» با منفی۴.۴۵ در رتبه بعدی قرار گرفت. با مشاهده آمار و ارقام مذکور، مجددا قرینگی خاصی در میان صنایع بورسی داشتهاند.
با توجه به اطلاعات فوق، اینگونه میتوان برداشت کرد که تقارنی خنثی در میان صنایع بورسی برقرار بوده است؛ بهطوریکه صنایع سودآور برتری قابل توجهی نسبت به صنایع زیانآور نداشتند و بالعکس. همچنین این امر در طول هفتههای اخیر چند مرتبه تکرار شده است. به این علت، تشخیص جهتگیری بازار دشوار خواهد بود. میزان شدت بازدهی و تعداد صنایعی که سودآور یا زیانده بودهاند، تا حد بسیار زیادی برابر بودند. از آنجا که وزن غالب بازدهی صنایع در بازار مشخص نبود، ارائه تحلیل برای پیشبینی بازدهی صنایع با مشکلات بیشتری مواجه خواهد شد. همانطور که در ابتدای متن نیز اشاره شد، در شرایط انجماد بازدهی در بورس تهران، لزوم اجرای سیاستهای کارساز و کارآمد بیش از هر زمانی قابل لمس خواهد بود. اتخاذ و اجرای سیاستهای موقت، دستکم در کوتاهمدت میتواند به احیای موقت بازار کمک کند. اما پس از مدتی به ناچار امکان ریزش شدید بازار مهیا خواهد شد؛ چراکه سیاستهای حمایتی موقت در جهت حمایت باز بورس، همواره راه رفتن روی لبه تیغ است. تجربه ریزش بورس در سال۱۳۹۹ نشان داد که حمایتهای شدید از بورس موجب انباشت تدریجی ریسک در بازار شده است؛ بهطوریکه همزمان با گسترش حباب قیمتی در بازار، انفجار احتمالی نیز بزرگتر خواهد شد. در واقع، حمایتهای کوچک میتوانند حجم ریسک را در بازار گسترش دهد. همچنین اعلام حمایتهای نادرست از برخی بنگاهها و صنایع بورسی، زیانهای مداومتری را با خود به همراه خواهد داشت؛ بهگونهایکه موجب وابسته شدن بنگاهها و صنایع بورسی خواهد شد.
در سوی مخالف، دخالتهای جریمهای نیز وجود دارد. دولت میتواند با در نظر گرفتن جریمه، به جهتگیری بازار کمک کند. درست است که سیاستهای تنبیهی همواره حساسیت بالایی ایجاد خواهند کرد، اما این نوع از سیاستها همواره هم مضر نخواهند بود. از منظر اقتصادی، هر چیزی جنبههای مفید و مضر خود را توأمان خواهند داشت. به همین جهت، سیاستهای جریمهای نیز کاملا فاقد جنبههای مثبت نیستند. نکته مهم آن است که این دست از سیاستها در چه شرایطی اجرا خواهند شد. اگر جریمهها بهگونهای باشند که موجب بهبود عملکرد بنگاهها و صنایع بورسی شده باشند، به نوعی همسان با سیاستهای تشویقی خواهند بود. صنایعی که از قیمتگذاری دستوری یا حتی از شرایط انحصاری در بازارهای آزاد سوءاستفاده کرده باشند، با وجود قوانین و مقررات کارآمد، به سمت عملکرد صحیح هدایت خواهند شد. زمانی که قوانین و قواعد بازار به نفع بنگاههای شایسته باشد، نفع شخصی بنگاهها میتواند منتهی به ایجاد منافع عمومی شود. به هر حال، در شرایطی که حاکمیت قانون کارساز نباشد، سیاستگذاری و بهبود مسائل مدیریتی، بهتر از رهاسازی بازار به حال خود خواهد بود.