چراغ گزارشهای سالانه روشن شد
دنیایاقتصاد - علی قاسمی : طی سال گذشته، با کاهش قیمتهای جهانی و ثبات ارزی در ۹ماه ابتدایی سال، انتظار میرفت شرکتهای دلاریمحور، با رشد اندک درآمدها و کاهش حاشیه سود مواجه شوند؛ اما در زمستان با رشد قیمت ارز و بهبود اندک قیمتهای جهانی به نظر میرسید، در سهماه پایانی سال ۱۴۰۱، فعالان بازار شاهد گزارشهای خوبی از شرکتها باشند. شرکت آریاساسول، یکی از تولیدکنندگان صنعت پلیمر بهعنوان اولین شرکت گروه پتروشیمی، گزارش سالانه خود را منتشر کرده که در ادامه به بررسی این گزارش و آینده آن پرداخته شده است.
علاوه بر این، سیمان شاهرود نیز چراغ گزارشهای سیمانی را روشن کرده است. انتظار میرود، شرکتهای صنعت سیمان گزارشهای بسیار خوبی را منتشر کنند؛ چرا که این صنعت با افزایش نرخ خوبی طی سال گذشته مواجه شده و رقابت محصولات سیمانی در بورسکالا با رکوردشکنیهای خوبی همراه بوده است. همچنین بازدهی سالانه این صنعت، از سایر صنایع پیشی گرفته است.
عملکرد «آریا»؛ پایینتر از انتظارات
شرکت آریاساسول، طی سال ۱۴۰۱، حدود ۲۷هزار و ۴۰۰میلیارد تومان درآمد عملیاتی شناسایی کرده که نسبت به سال ۱۴۰۰، با رشد ۳درصدی همراه شده است. رشد اندک درآمد عملیاتی به علت کاهش میزان فروش و همزمان افزایش یا کاهش اندک نرخهای فروش محصولات شرکت بوده است. این درحالی است که بهای تمامشده کالای فروشرفته، ۲۱درصد افزایش یافته و سود ناخالص نیز نسبت به سال قبل از آن، با کاهش ۱۵درصدی همراه بوده است. در نتیجه حاشیه سود ناخالص شرکت، از ۴۷درصد در سال ۱۴۰۰ به ۳۹درصد در سال ۱۴۰۱ تنزل یافته است. عمده دلیل افزایش بهای تمامشده، تورم بالای هزینه تولید در سال ۱۴۰۱ بوده است. علاوه بر این حاشیه سود عملیاتی و حاشیه سود خالص شرکت نیز با کاهش قابلتوجهی همراه بوده است. همچنین نگاهی به گزارش زمستان شرکت نشان میدهد که حاشیه سود ناخالص شرکتها طی چهارفصل اخیر روند افزایشی داشته و از ۳/ ۳۹درصد در پاییز ۱۴۰۱ به ۴/ ۴۴درصد در زمستان ۱۴۰۱ رسیده است. این در حالی است که تولید و فروش شرکت نیز در زمستان اندکی بهبود یافته و نرخ فروش محصولات به دلیل افزایش قیمت ارز در مرکز مبادله افزایش یافته است. با این حال عملکرد سالانه این شرکت بسیار پایینتر از انتظارات بود.
آریا در ۱۴۰۲ چه میکند؟
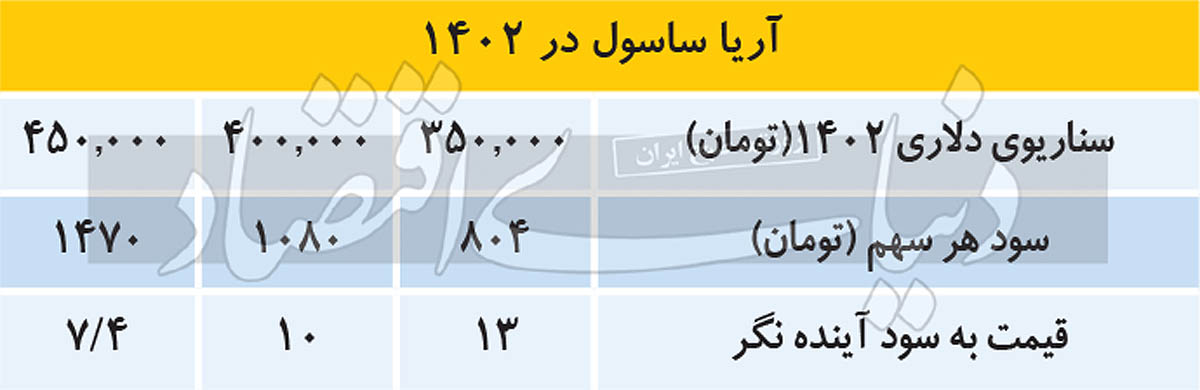
با توجه به اینکه نرخ دلار موثر برای صنایع پاییندست پتروشیمی با نرخ دلار مرکز مبادله تعیین میشود، بنابراین انتظار میرود، سال آینده رشد سودآوری این شرکت بسیار بیشتر از قبل بوده و احتمالا این شرکت طی سالجاری بازدهی بالاتری را نصیب سهامداران خود کند. همچنین سود هر سهم سال آینده با سهسناریو برای دلار موثر بر پتروشیمیها پیشبینی شده است. در صورتی که نرخ دلار حدود ۳۵هزار تومان باشد، سود هر سهم این شرکت در پایان سال ۱۴۰۲، حدود ۸۰۴تومان خواهد بود که با تحقق این فرض، نسبت قیمت به سود این شرکت حدود ۱۳واحد خواهد بود. در این صورت ارزندگی سهم تحتتاثیر قرار خواهد گرفت. اما در حالتی که نرخ دلار به حوالی ۴۰هزار تومان برسد، سود هر سهم سالجاری، به هزار و ۸۰تومان خواهد رسید که قیمت به سود آیندهنگر سهم، حدود ۱۰واحد خواهد بود که سرمایهگذاری در این سهم را جذابتر خواهد کرد. همچنین با دلار ۴۵هزار تومانی سود هر سهم در ۱۴۰۲، حدود هزار و ۴۷۰ و نسبت قیمت به سود آیندهنگر نیز حدود ۴/ ۷واحد خواهد بود.
«سرود»؛ یک چراغ سیمانیها را روشن کرد
شرکت سیمان شاهرود، بهعنوان اولین شرکتی که در صنعت سیمان گزارش سالانه خود را منتشر کرده، توانسته است عملکرد خوبی را در سال گذشته به ثبت برساند. درآمد این شرکت نسبت به سال ۱۴۰۰، حدود ۶۶درصد افزایش یافته و حاشیه سود ناخالص این شرکت نیز از ۵۱درصد به ۵۳درصد در سال ۱۴۰۱ افزایش یافته است. این شرکت نیز افزایش نرخ بسیار بالایی را دریافت کرده و میزان تولید و فروش و صادرات آن بهبود یافته است. با این حال طی زمستان سال گذشته حاشیه سود نسبت به پاییز، اندکی با کاهش همراه شده است. با توجه به مفروضات سال ۱۴۰۲ انتظار میرود، این شرکت طی سال آینده با میانگین دلار ۴۰هزار تومانی سود معادل ۵۸۰تومان ساخته و قیمت به سود آیندهنگر این شرکت، حدود ۱/ ۶واحد خواهد بود که نسبت به سایر سیمانیها در وضعیت بسیار خوبی به لحاظ قیمتی قرار دارد.