آینده مبهم «شپارس»
دنیایاقتصاد - علی قاسمی : قیمتگذاری دستوری و عدمثبات سیاسی در کشور همواره فضای اقتصادی و کسبوکارها را غبارآلود کرده و پیشبینی آینده را سختتر میکند. شرکتهای صنعت شوینده، از جمله شرکتهایی به شمار میآیند که در فضای پر از ابهام، مشغول فعالیت هستند. شرکت بینالمللی محصولات پارس، با ارزش بازاری نزدیک به ۵۰۰میلیارد تومان در زمینه تولید محصولات بهداشتی و شویندههای مختلف، یکی از شرکتهایی است که براساس بررسیهای مالی میتواند در سالهای آتی از پتانسیل سودآوری بالایی برخوردار باشد. اما این سودآوری با اما و اگرهایی همراه است و در صورت افزایش بیش از انتظار نرخ مواد اولیه و عدمافزایش نرخ محصولات متناسب با آن، میتواند سود پیشبینیشده در سال آینده را به زیان مبدل کند. این شرکت از ابتدای سال ۱۴۰۱، حدود ۲۴درصد به لحاظ قیمتی بازدهی کسب کرده است.
شرکت بینالمللی محصولات پارس، در تاریخ ۳۱ تیر ۱۳۴۲ با نام شرکت سهامی پراکتراند گمبل ایران، در اداره ثبت شرکتها به ثبت رسید. در سال ۱۳۵۵ نوع آن از سهامیخاص به سهامیعام تغییر کرد و پس از انقلاب در سال ۱۳۷۷ در بورس اوراق بهادار تهران پذیرفته شد.
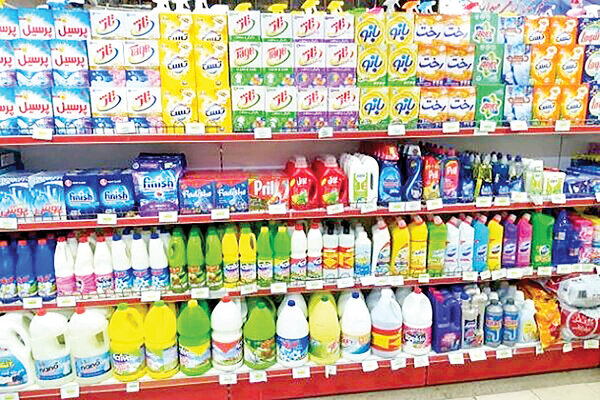
فعالیت اصلی شرکت بینالمللی محصولات پارس، مطابق اساسنامه، تولید و ساخت محصولات بهداشت شخصی، خانگی و صنعتی و انواع پاککنندههاست. این شرکت با سابقه بیش از ۵۸سال در تولید شوینده با برندهای مختلف، از جمله بانوطلایی، رختطلایی و هومکر، علاوه بر تامین نیازهای داخلی، بازار خود را به خارج از کشور گسترش داده و در این عرصه نیز قدم نهاده است.
روش توزیع محصولات به این صورت است که نزدیک به ۷۰درصد محصولات از طریق شرکتهای پخش و ۲۴درصد آن در حوزه فروش زنجیرهای و تنها ۷درصد آن به طور صادراتی به فروش میرسد. شرکت در تلاش است با حفظ ارتباط با فروشگاههای زنجیرهای، فروش زنجیرهای را نیز گسترش دهد.
فضای کسبوکار شویندهها در ایران با توجه به افزایش نرخ ارز، تحریمها و بالا بودن نرخ تسهیلات و دخالتهای دولت در قیمتگذاری محصولات، به سمت فروش اعتباری و کاهش سهم فروش نقدی رفته و موجب شده است تا برخی از محصولات با تخفیف و شیوههایی شبیه آن به فروش برسند. فروش اعتباری، بهخصوص در زمینه صادرات محصولات و وصول مطالبات از مشتریها به دلیل تحریمها رایج شده است.
مالکیت ۶۷درصد سهام شرکت محصولات پارس برعهده شرکت سرمایهگذاری سپهر و ۳۳درصد آن هم برعهده سایر سهامداران است.
ریسکها و مخاطرات پیشرو
اقدامات دولتی میتواند موجب شود تا فضای کسبوکارها، بهویژه صنعت شوینده، به سمت نوسانهای زیاد برود و شرکتهای این صنعت را با چالشهایی همراه کند. این موضع میتواند پیشبینیپذیری بازار در اقتصاد را بهشدت کاهش دهد.
شرکت بینالمللی محصولات پارس برای حفظ برندهای خود و ثبات سهم فروش در بازارهای داخلی، باید در زمینه تبلیغات در صداوسیما مانند قبل بهخوبی عمل کند و این امر را ادامه دهد. در این زمینه اقداماتی نظیر بستن قرارداد سهساله با سازمانهای تبلیغاتی انجام شده است.
همچنین نرخ ارز و نوسانات آن و دونرخی بودن این نرخ و نبود ارز تکنرخی میتواند انگیزه صادرات را کاهش دهد. جهشهای ارزی در دوران رکود و رونق ارزی هم میتواند، ثبات این صنعت را بهشدت کاهش دهد و حتی شرکتها را با زیانهایی همراه کند؛ چراکه با توجه به دستوریبودن نرخ محصولات، نمیتوان انتظار داشت، نرخ محصولات متناسب با افزایش نرخ مواد اولیه افزایش یابد. علاوه بر آن، روابط ایران با سایر کشورها و فضای سیاسی حاکم بر کشور و تحریمهایی که در نتیجه این فضا به وجود میآید، میتواند بر فروش صادراتی و تامین مواد اولیه تاثیر بسزایی داشته باشد.
با توجه به اینکه نرخهای صادراتی محصولات شوینده بهطور معمولی از نرخهای داخلی آن کمتر است، به نظر میرسد شرکت در تلاش است سهم فروش ریالی را افزایش دهد؛ هرچند افزایش سهم فروش، با توجه به شرایط رقابتی شدید، بسیار سخت به نظر میرسد. اما سرمایهگذاری در حوزه تبلیغات و قراردادهایی که با شرکتهای تبلیغاتی بسته شده است، میتواند این ریسک را پوشش دهد.
یکی از ریسکهایی که میتواند موجب شود تا تولیدات شرکت بهشدت کاهش پیدا کند، افزایش بیرویه تورم و عدمافزایش قدرت خرید مردم برای خرید برخی از محصولات بهداشتی است. این در حالی است که با تداوم شرایطی که در خصوص شیوع کرونا به وجود آمد، به نظر میرسد مصرف مردم در حوزه محصولات بهداشتی کاهش چندانی پیدا نکند.

ثبات نسبی در تولید محصولات
با توجه به مواردی که به آنها اشاره شد، پیشبینی میشود، تولید شرکت بینالمللی محصولات پارس، کاهش یا افزایش چندانی را تجربه نکند. از این رو شرکت در بودجه یکساله خود، میزان تولید را مانند سال قبل یعنی حدود ۵۳هزار و ۷۰۰تن در نظر گرفته است.
قیمتگذاری؛ عاملی مهم در پیشبینی درآمدها
حدود ۸۰درصد محصولات تولیدی شامل پودر و مایعات البسه است که نرخگذاری آنها از اهمیت زیادی برخوردار است. با توجه به اینکه سطح تولید شرکت در سال آینده تغییر چندانی نخواهد کرد، به نظر میرسد میزان فروش محصولات نیز نسبت به سال قبل تغییر نکند. بر همین اساس به احتمال زیاد، شرکت پارس ۳۵هزار تن از محصولات خود را در داخل کشور و ۸هزار تن از آن را به صورت صادراتی خواهد فروخت. انتظار میرود، نرخ این محصولات با توجه به تداوم تورمهای شدید در کشور، حدود ۳۰درصد افزایش یابد؛ هرچند شرکت در بودجه سال آینده افزایش ۲۵درصدی را پیشبینی کرده است. با این تفاسیر نرخ این محصول در داخل کشور ۲۶میلیون تومان بهازای هر تن خواهد بود.
نرخ صادراتی این محصولات نیز با توجه به روند گذشته آنها، حدود ۲۷۴دلار بهازای هر تن در نظر گرفته شده است. این نرخ با در نظر گرفتن دلار نیمایی با قیمت ۳۲هزار تومان حدود ۸میلیون و ۷۰۰هزار تومان خواهد بود.
نرخ داخلی مایعات نیز با افزایش ۳۰درصدی به ۲۰میلیون و ۱۰۰هزار تومان بهازای هر تن نزدیک خواهد شد. نرخ صادراتی مایعات، ۳۷۹دلار بوده که با احتساب دلار ۳۲هزار تومانی، حدود ۱۲میلیون و ۱۰۰هزار تومان خواهد شد.
به نظر میرسد با افزایش نرخهایی که کمی قبلتر به آن اشاره شد، درآمد شرکت به هزار و ۲۰۰میلیارد تومان افزایش مییابد. نگاهی به تغییرات درآمدهای عملیاتی در شرکت پارس نشان میدهد که افزایش نرخ ۸۰درصدی در سال ۱۳۹۸ به دلیل افزایش شدید نرخ ارز نسبت به سال ۱۳۹۷ بوده که این افزایش با ثبات نرخ ارز در سالهای ۱۳۹۹ تاکنون سرعت کمتری به خود گرفته است، بهطوری که افزایش درآمدهای عملیاتی در سال ۱۳۹۹ نسبت به سال قبل، ۴۶درصد و در سال ۱۴۰۰، نسبت به سال ۱۳۹۹، حدود ۴۳درصد بوده است. همچنین درآمدهای عملیاتی در سال ۱۴۰۱، حدود ۳۴درصد رشد کرده است. پیشبینی میشود با تحقق درآمد هزار و ۲۰۰میلیاردی در سال ۱۴۰۲، رشد درآمدهای عملیاتی به ۲۶درصد برسد. با توجه به اطلاعیهای که در سایت سازمان حمایت منتشر شده است، به نظر میرسد، برنامهای برای افزایش نرخ محصولات شوینده و بهداشتی در آیندهای نزدیک در دستور کار نیست. بنابراین افزایش ۲۶درصدی درآمدها در سال مالی منتهی به شهریور ۱۴۰۲، معقول به نظر میرسد.
شرایط نوسانی نرخ مواد اولیه
در صورتی که پیشبینی تحلیلگر «دنیایاقتصاد» مبنی بر ثابتماندن میزان تولید در سال مالی آینده تحقق یابد، میزان مصرف مواد اولیه افزایش چندانی نخواهد داشت. بر این اساس پیشبینی نرخ این مواد از مواردی است که میتواند بر سوددهی شرکت اثرات مهمی بگذارد؛ چراکه در صورت افزایش ۳۰درصدی نرخ محصولات، اگر نرخ مواد اولیه بیش از ۲۰درصد افزایش یابد، سود هر سهم در سال مالی آینده به زیان ۷۹ریالی تبدیل خواهد شد. بر این اساس اگر نرخ مواد اولیه داخلی ۲۰درصد افزایش یابد، نرخ این مواد به ۱۳میلیون و ۵۰۰هزار تومان نزدیک خواهد شد. نرخ مواد اولیه وارداتی نیز براساس تفاوت نرخ دلار نیمایی در سال ۱۴۰۲ و سالجاری، افزایش خواهد یافت.
ثبات نسبی در حاشیه سود
روند حاشیه سود ناخالص در پنجسال اخیر نشان میدهد که عدد این نسبت در این سالها، بین ۱۷ تا ۲۲درصد ثابت بوده است و نکته مثبت آن میتواند، افزایش حاشیه سود ناخالص از ۱۷درصد در سال ۱۴۰۱ به ۲۰درصد در سال ۱۴۰۲ باشد. حاشیه سود ناخالص شرکت نیز که در این سالها روند نزولی به خود گرفته و از ۹درصد به یکدرصد کاهش پیدا کرده است، در سال مالی آینده به ۳درصد افزایش خواهد یافت. در صورت تحقق مفروضات پیشرو، سود هر سهم در سال مالی آینده حدود ۳۰تومان خواهد بود؛ هرچند افزایش بیش از ۲۰درصدی نرخ مواد اولیه میتواند این سود را هم از بین ببرد و سهم را به مرز زیانده شدن نزدیک کند.