روند پنجماهه شامخ گروههای «کانیهای غیرفلزی» و «صنایع فلزی» بررسی شد
نااطمینانی زیر پوست معدن
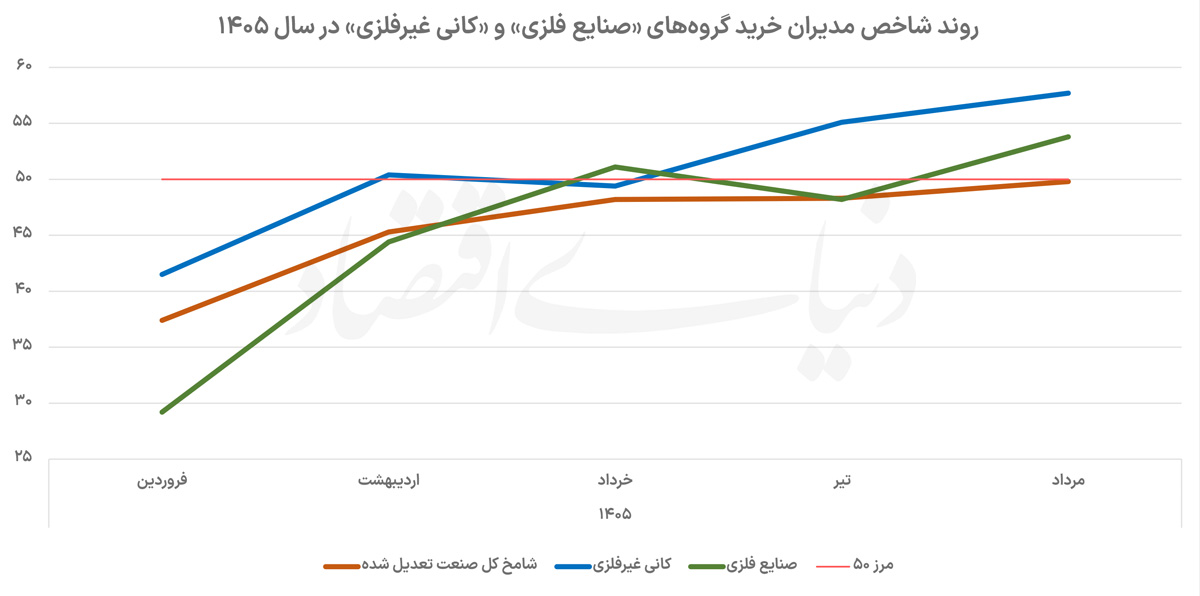
در 5ماه ابتدایی سال، صنایع فلزی از شاخص 29.2 در فروردین به 53.8 در مرداد رسیدند. کانیهای غیرفلزی نیز از 41.5 به 57.7 رسیدند؛ اما این افزایش در شرایطی رخ داد که موجودی مواد اولیه در تمام ماهها زیر ۵۰باقی ماند، قیمت خرید نهادهها هیچگاه به زیر ۷۰ نرسید و صادرات صنعت نیز در تمام این مدت در محدوده کمتر از ۵۰ قرار داشته است. بنابراین، تصویر شامخ از نیمه نخست سال، بیشتر از یک مسیر صعودی ساده، از جابهجایی فشارها در زنجیره خبر میدهد.
افت 30 تا 40 درصدی تولید
حسن حسینقلی، عضو کمیسیون معدن اتاق بازرگانی ایران، در گفتوگو با «دنیایاقتصاد» نیمه نخست سال۱۴۰۵ را برای بخش معدن دورهای همراه با تشدید محدودیتهای تولید و افزایش نااطمینانی ارزیابی کرد و گفت: وضعیت معدن از ابتدای سال تاکنون بهمراتب بدتر شده و تولید در بخشهایی از زنجیره معدنی کاهش قابلتوجهی داشته است. برآوردها از افت ۳۰ تا ۴۰درصدی تولید در برخی بخشها حکایت دارد؛ هرچند بهدلیل نبود آمار دقیق و قابل اتکا، نمیتوان رقم مشخصی را به کل بخش معدن تعمیم داد. او با اشاره به اینکه مشکلات معدن از مرحله اکتشاف آغاز شده است، بیان کرد: اکتشاف فعالیتی زمانبر و سرمایهبر است و پیش از رسیدن یک معدن به مرحله بهرهبرداری، درآمدی برای سرمایهگذار ایجاد نمیکند. به همین دلیل، نخستین بخشی که تحتتاثیر نااطمینانی اقتصادی قرار میگیرد، فعالیتهای اکتشافی است. اکنون بخش قابلتوجهی از پروژههای اکتشافی متوقف شده یا با حداقل ظرفیت دنبال میشود و ادامه این روند به معنای کاهش ذخایر قابل دسترس و نگرانی درباره تامین مواد اولیه صنایع در سالهای آینده است.
حسینقلی در ادامه به مشکلات مرحله استخراج اشاره کرد و گفت: استخراج معادن به ماشینآلات، انرژی و مواد ناریه وابسته است و در نیمه نخست امسال محدودیت در همه این بخشها تشدید شده است. کمبود گاز، گازوئیل و برق در کنار محدودیت شدید مواد ناریه، ظرفیت استخراج را کاهش داده است. در حوزه مواد ناریه نیز واردات بسیار محدود است و تولید داخلی پاسخگوی نیاز معادن نیست. او برای تشریح ابعاد این مشکل افزود: یک معدن بزرگ ممکن است روزانه حدود ۲۵۰هزار تن ماده معدنی استخراج کند و برای چنین ظرفیتی به حجم قابلتوجهی مواد ناریه نیاز است. زمانی که این مواد به میزان کافی در دسترس نباشد، عملیات استخراج نیز نمیتواند با ظرفیت مورد انتظار ادامه پیدا کند. با این حال، بهدلیل نبود آمار رسمی و دقیق، نمیتوان میزان افت ناشی از این محدودیت را با یک عدد مشخص بیان کرد. وقتی معدن با کمبود همزمان انرژی، سوخت، مواد ناریه و ماشینآلات مواجه است، اعلام رشد قابلتوجه تولید بدون ارائه مبنای آماری روشن، تصویری متفاوت از واقعیت فعالیت معادن ایجاد میکند. آمار غیرواقعی نیز میتواند به تصمیمگیری نادرست درباره وضعیت بخش معدن منجر شود.
به گفته حسینقلی، مجموعه این محدودیتها در نهایت مسالهای فراتر از افت تولید ایجاد کرده و آن، افزایش نااطمینانی برای سرمایهگذاری است. او گفت: اگر قرار باشد یک اقتصاد مسیر توسعه را طی کند، باید امنیت اقتصادی برای سرمایهگذار وجود داشته باشد. سرمایهگذاری در معدن نیز بدون اطمینان از آینده مقررات، دسترسی به منابع و امکان ادامه فعالیت اقتصادی شکل نمیگیرد. ثبات قوانین و سیاستهایی که به جای ایجاد محدودیت، از بخش خصوصی و تولید حمایت کنند، از الزامات این مسیر است. حسینقلی آزادسازی واردات ماشینآلات معدنی را یکی از اقدامات فوری برای کاهش فشار بر معادن دانست و بیان کرد: ورود ماشینآلات معدنی باید بهطور کامل آزاد شود و برای تامین این تجهیزات، محدودیتهای گمرکی و ارزی تا حد امکان برداشته شود تا هر مجموعهای که توان تامین مالی دارد بتواند ماشین مورد نیاز خود را وارد کند. از سوی دیگر، محدودیت مواد ناریه نیز باید برطرف شود و علاوه بر واردات، امکان فعالیت بخش خصوصی برای تولید داخلی این مواد فراهم شود.
او افزود: اگر مواد ناریه کافی در دسترس نباشد، استفاده از ماشینآلات معدنی اهمیت بیشتری پیدا میکند و باید امکان تامین این تجهیزات وجود داشته باشد. هدف سیاستگذاری باید حفظ ظرفیت تولید و تامین مواد اولیه صنایع باشد؛ چراکه معدن حلقه نخست بسیاری از فعالیتهای صنعتی و زیرساختی کشور است. عضو کمیسیون معدن اتاق ایران در پایان تصریح کرد: کشوری با جمعیتی حدود ۹۰میلیون نفر برای حفظ اشتغال و فعالیت اقتصادی، به تولید و تامین مستمر مواد اولیه نیاز دارد. بنابراین اگر امنیت اقتصادی سرمایهگذار تامین نشود، قوانین ثبات نداشته باشند و سیاستگذاری به نفع تولید و بخش خصوصی نباشد، نااطمینانی در معدن عمیقتر خواهد شد و آثار آن در سالهای بعد، خود را در کاهش سرمایهگذاری، افت اکتشاف و محدود شدن تامین مواد اولیه صنایع نشان خواهد داد.
معدن ۱۴۰۵ از لنز شامخ
فروردین برای صنعت، بهویژه صنایع فلزی، آغاز سنگینی بود. شاخص کل صنعت با تعدیل فصلی به 37.4 رسید و شاخص صنایع فلزی در 29.2 ایستاد؛ پایینترین سطح این بخش در پنج ماه مورد بررسی. کانیهای غیرفلزی نیز در محدوده ۴۱ قرار گرفتند. همزمان، موجودی مواد اولیه خریداریشده صنعت به یکی از پایینترین سطوح سری زمانی شامخ رسید. قیمت نهادهها بالا بود و انتظارات تولید نیز در کف پنجماهه قرار گرفت. در پاسخهای کیفی شامخ، محدودیت تخصیص ارز، توقف کالا در بنادر و دریا و آسیب به برخی صنایع بالادستی، از جمله پتروشیمی، از عوامل فشار بر تامین مواد اولیه عنوان شد.
در اردیبهشت، فعالیت صنعتی بهبود یافت و شاخص کل به 45.3 رسید. کانیهای غیرفلزی نیز برای نخستین بار در این دوره از مرز ۵۰ عبور کردند. با این حال، سمت هزینهها همچنان تحت فشار بود و قیمت خرید مواد اولیه به بالاترین سطح پنجماه نخست سال رسید. موجودی مواد اولیه نیز همچنان فاصله زیادی با سطح ۵۰ داشت. محدودیت استفاده از ارز شخصی، مسدود شدن ثبتسفارش و ماندن مواد اولیه در بنادر و دریا از دیگر مشکلات مطرحشده بود.
خرداد نخستین نشانههای بهبود در صنایع فلزی نمایان شد و این زیربخش از مرز ۵۰ عبور کرد. کانیهای غیرفلزی نیز به این سطح نزدیک شدند. موجودی مواد اولیه نسبت به 2ماه قبل افزایش یافت و انتظارات تولید نیز بهبود پیدا کرد. با این حال، صادرات همچنان در محدوده رکودی قرار داشت و محدودیت ورود مواد اولیه، اختلال در مسیرهای دریایی و مشکلات حملونقل ادامه یافت. این روند نشان میدهد بهبود فعالیت لزوما به معنای رفع فشار از زنجیره تامین نیست. صنایع فلزی از مرز ۵۰ عبور کرده بودند؛ اما تامین مواد اولیه همچنان زیر این سطح قرار داشت.
در تیر، عملکرد دو زیربخش از یکدیگر فاصله گرفت. صنایع فلزی اندکی عقب نشستند؛ درحالیکه کانیهای غیرفلزی به بالاترین سطح پنجماهه رسیدند. این تفاوت نشان میدهد اختلالهای اقتصادی اثر یکسانی بر حلقههای مختلف زنجیره ندارند و وابستگی به واردات، بازار مصرف، انرژی و نوع نهاده میتواند مسیر هر بخش را تغییر دهد. در همین ماه، موجودی مواد اولیه همچنان زیر سطح۵۰ ماند و هزینه نهادهها دوباره افزایش یافت. صادرات صنعت نیز برای بیستویکمین ماه متوالی در محدوده زیر ۵۰ قرار گرفت. برای معدن، تداوم ضعف صادرات متغیری حاشیهای نیست؛ زیرا بخشی از مواد معدنی و محصولات صنایع معدنی به بازارهای خارجی وابسته است و اختلال در تجارت میتواند در ادامه به فروش، نقدینگی و سرمایهگذاری منتقل شود.
مرداد بهترین تصویر پنجماهه را از نظر فعالیت ارائه کرد. صنایع فلزی و کانیهای غیرفلزی هر دو به سطوح بالاتری رسیدند و شاخص کل صنعت نیز به مرز۵۰ نزدیک شد. با این حال، بهبود فعالیت به معنای رفع فشار از زنجیره تامین نبود. موجودی مواد اولیه همچنان زیر مرز۵۰ قرار داشت، هزینه نهادهها بالا ماند و صادرات نیز همچنان در محدوده ضعیف بود. انتظارات تولید ماه آینده هم نسبت به تیرماه کاهش یافت. در مجموع، شامخ پنجماه نخست سال تصویری دوگانه از بخش معدن و صنایع معدنی ارائه میدهد: فعالیت نسبت به شوک فروردین بهبود یافته، اما فشارهای پیرامونی همچنان پابرجاست. تامین مواد اولیه، هزینه نهادهها، لجستیک و صادرات، همچنان نقاط آسیبپذیر زنجیره هستند. بنابراین، بهبود شاخص فعالیت در مرداد را نمیتوان بهتنهایی نشانه رفع نااطمینانی در این بخش دانست.
معدن؛ ثبات در معرض فرسایش
دادههای پنجماه نخست نشان میدهد ثبات نسبی معدن را نمیتوان صرفا از مسیر عملکرد صنایع فلزی و کانیهای غیرفلزی توضیح داد. معدن از این جهت ویژگی متفاوتی دارد که ماده اولیه اصلی آن در داخل کشور و در محدودههای معدنی قرار دارد. بنابراین، شوکهای تجاری و ارزی با همان سرعتی که به صنایع وابسته به واردات منتقل میشوند، لزوما به عملیات استخراج نمیرسند. این فاصله اما محدود است. ماشینآلات و قطعات، انرژی و سوخت، حملونقل و بازار فروش، حلقههایی هستند که معدن را به متغیرهای کلان اقتصاد متصل میکنند. از این رو، نااطمینانی در معدن میتواند پیش از کاهش تولید، در افزایش هزینهها و کاهش قدرت برنامهریزی نمایان شود؛ از تاخیر در تامین قطعه و افزایش هزینه ماشینآلات تا دشواری تامین سوخت، هزینه حمل و محدودیت صادرات.
در مجموع، شاخص فعالیت در پایاندوره بهبود یافته، اما موجودی مواد اولیه در هیچیک از پنج ماه از مرز۵۰ عبور نکرده و قیمت نهادهها در تمام دوره بالا بوده است. صادرات نیز همچنان زیر سطح مرزی قرار دارد. فروردین بیش از هر چیز تصویر شوک را نشان میدهد و مرداد تصویر بهبود فعالیت را؛ اما میان این دو نقطه، فشارها از بین نرفتهاند و تنها شکل آنها تغییر کرده است. در ابتدای سال، اختلال در تامین مواد اولیه و تجارت برجستهتر بود و در ماههای بعد، هزینه نهاده، لجستیک، انرژی، گمرک و صادرات نیز به آن افزوده شد. بنابراین، بهبود شاخص فعالیت در مرداد را نمیتوان بهتنهایی نشانه رفع فشار از بخش معدن و صنایع معدنی دانست.