ریزش و رویش در بازار کارتهای بانکی
دنیایاقتصاد : گزارش اقتصادی شبکه شاپرک که هفته گذشته منتشر شد نشان میدهد که تعداد کارتهای اعتباری فعال در این شبکه با رشد ۷۶ درصدی مواجه بوده است. از طرفی سهم بانک ملی ایران در صدور این کارت بهشدت کاهش داشته و بازار صدور این کارت با ظهور بازیگرانی مانند بانک ملت و صادرات مواجه بوده است. این موضوع نشان میدهد که سیاست بانکهای کشور به سمت افزایش کارتهای اعتباری در حرکت بوده و با توجه به ایجاد زیرساختهای گوناگون، این موضوع بهشدت در حال پیگیری است.
تراکنشهای بانکی به کمک ابزارهای پرداخت از مهمترین امور روزمره انسانها محسوب میشود. به کمک ابزارهای پرداخت، اعتبار از شخصی به شخص دیگر منتقل شده و عملیات انتقال اعتبار بدون دخالت فیزیکی اسکناسها صورت میپذیرد. به همین منظور سامانه شبکه الکترونیک پرداخت کارتی (به اختصار شاپرک) پدید آمده تا با یکپارچهسازی ارائهدهندگان خدمات پرداخت کارتی، سرعت و امنیت انتقال اعتبار را افزایش دهد. از آنجا که تقریبا تمامی بانکها و موسسات مالی موجود در ایران به این شبکه متصل بوده و خدمات خود را بر بستر آن ارائه میدهند، بررسی گزارشهای این شبکه میتواند اطلاعات خوبی از عملکرد بخشهای مختلف شبکه پرداختی کشور ارائه دهد. در ادامه عملکرد بانکها در بهمنماه سالجاری بر اساس گزارش منتشرشده از شاپرک بررسی خواهد شد.
سهم بازار پذیرندگی
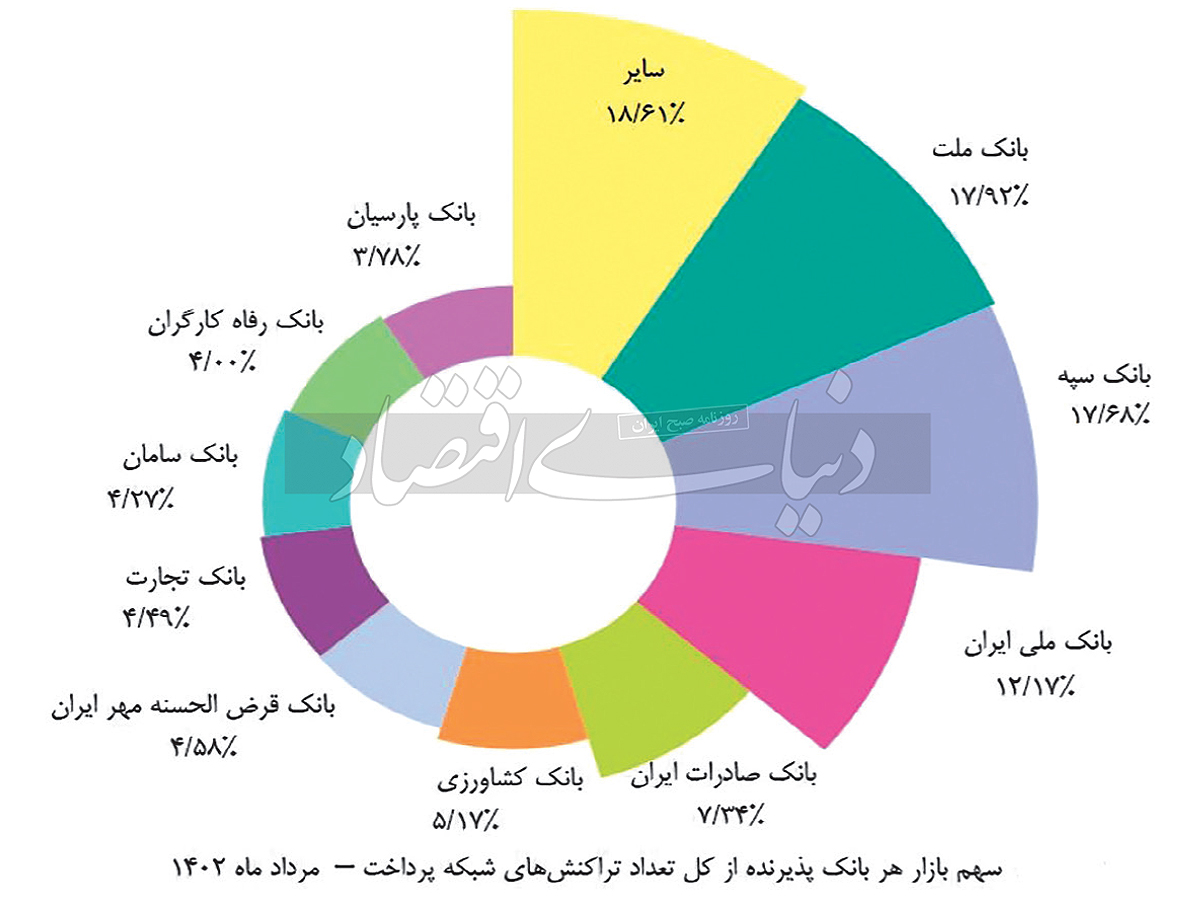
از سهم بانکها در تعداد و مبلغ کل تراکنشهای شبکه بانکی میتوان عملکرد آنان را در کیفیت ارائه خدمات کارتی و بازاریابی سنجید. بر این اساس، هر بانکی که سهم بیشتری از این شاخص به دست آورده باشد نشان میدهد که عملکرد بهتری در این حوزه داشته است. در بررسی این شاخص سه حوزه کارتخوانهای فروشگاهی، ابزار پذیرش اینترنتی و ابزار پذیرش موبایلی مورد بررسی قرار میگیرند. بهطور کلی، بانک ملت با سهم ۹۲/ ۱۷ درصدی از تعداد تراکنشها و سهم ۱/ ۱۷ درصدی از مبلغ تراکنشها بیش از دیگر بانکها پذیرنده تراکنشها بوده است. پس از این بانک هم، در حوزه کل تعداد تراکنشهای بانکی، بانکسپه با سهم ۶۸/ ۱۷ درصدی و در حوزه کل مبلغ تراکنشها بانک ملی ایران با سهم ۸۴/ ۱۱درصدی قرار دارد.
بر اساس آمارهای گزارش شاپرک، سه بانک سپه، ملت و ملی ایران به ترتیب بیشترین سهم را از تعداد تراکنشهای کارتخوانهای سطح کشور داشتهاند. در حوزه ابزار پذیرش اینترنتی مانند اینترنت بانکها، سه بانک ملت، ملی ایران و سامان پیشتازی کرده و سهم بیشتری را در تعداد تراکنشها به خود اختصاص دادهاند. در تراکنشهای مربوط به ابزار موبایلی که ازجمله مهمترین آنها میتوان به کدهای USSD و موبایل بانکها اشاره کرد، سه بانک ملت، آینده و قرضالحسنه رسالت بیشترین سهم تراکنشها را داشتهاند. در بخش سهم بانکها از ارزش تراکنشهای شبکه شاپرک نیز در حوزه کارتخوانها سه بانک ملت، ملی ایران و صادرات موفقتر از دیگران عمل کردهاند. در موضوع مبلغ ابزار پذیرش اینترنتی سه بانک ملت، صادرات و سامان پیشتاز بوده و در حوزه ابزار پذیرش موبایلی هم سه بانک ملت، آینده و قرضالحسنه رسالت بهتر از دیگران عمل کردهاند.
بررسی میزان تمرکز خدمات
با اندازهگیری شاخص هرفیندال - هیرشمن میتوان میزان تمرکز در بازار هر حوزه را بررسی کرد. به عبارت دیگر با کمک این شاخص هم میتوان متوجه شد که در بازار کدام حوزه رقابت بیشتری وجود دارد و کدام بانکها توان انحصار بالاتر و کدام بانکها توان انحصار پایینتری دارند. هرچه میزان عدد شاخص کمتر باشد، توان انحصار کمتر و در نتیجه بازار رقابتیتر و هرچه عدد شاخص بیشتر باشد، میزان انحصار در آن بازار بیشتر و توان انحصاری بانک نیز بالاتر است.
در تیر ماه ۱۴۰۲، شاخص هرفیندال - هیرشمن در بازار بانکهای پذیرنده تراکنشها برای ابزار پذیرش موبایلی عدد ۳۹۳۲ بهدست آمده است که همچنان نشاندهنده تمرکز بالا در بازار ابزار پذیرش موبایلی است؛ به این معنا که در بازار ابزار پذیرش موبایلی تعداد بسیار کمی از بانکها سهم قابلتوجهی از پذیرش تراکنشهای بازار را در اختیار گرفتهاند. برای این شاخص در بازار ابزار پذیرش اینترنتی ۲۰۲۷ حاصل شده است که این عدد نشان میدهد تمرکز در این بازار نیز در حال رشد بوده و به مرحله تمرکز شدید نزدیک میشود. بنابراین سایر بانکهای پذیرنده در بازار این ابزار نسبت به بازار ابزار پذیرش موبایلی سهم بالاتر و قابلتوجهی از بازار را در اختیار دارند. مقدار این شاخص در بازار ابزار پذیرش کارتخوان فروشگاهی ۹۷۱ حاصل شده است که این رقم نشان از وجود شرایط رقابتیتر نسبت به دیگر بازارهای ابزار بین بانکهای پذیرنده است.
در حوزه کارتخوانهای فروشگاهی، بانکسپه توان انحصاری بالاتری با عدد شاخص ۳۶۰ نسبت به دیگر بانکها دارد. پس از این بانک نیز بانکهای ملت و ملی ایران با عدد شاخص ۲۳۶ و ۱۵۴ به ترتیب در جایگاههای دوم و سوم قرار دارند. در حوزه ابزار پذیرش اینترنتی، در جایگاه اول بانک ملت با عدد شاخص ۱۷۰۲ و پس از آن بانک ملی با عدد شاخص ۱۳۱ قرار دارد. اما جایگاه سوم مربوط به بانک سامان است که البته با اختلاف خیلی بالایی از دو بانک دیگر در این جدول قرار گرفته است. این بانک عدد شاخص ۵۶ واحد را به ثبت رسانده است. این موضوع نشان میدهد دو بانک ملی و ملت نسبت به دیگران توان ایجاد انحصار بیشتری دارند.
در حوزه ابزار پذیرش موبایلی هم بانک ملت با عدد ۳۵۱۰ با اختلاف بالایی از دیگر بانکها، بیشترین میزان تمرکز را نسبت به دیگران در اختیار دارد. پس از آن نیز بانک آینده و بانک قرضالحسنه رسالت هرکدام با عدد شاخص ۲۱۵ و ۱۵۶ به ترتیب در جایگاههای بعدی قرار دارند. بررسی گزارش تیر و مرداد ۱۴۰۲ نیز نشان میدهد که شاخص هرفیندال - هیرشمن در حوزه کارتخوانهای فروشگاهی بدون تغییر بوده است. حوزه ابزار پذیرش موبایلی هم با رشد یکواحدی بوده و حوزه ابزار پذیرش اینترنتی رشد ۱۷۷ واحدی داشته است. تغییرات ماههای اخیر در این گزارش نشان میدهد که میزان تمرکز در بازار ابزار پذیرش اینترنتی در حال افزایش بوده و خدمات در حال تمرکز حول محور چند بانک است.
تعداد کارتهای فعال در سامانه شاپرک
در سامانه شاپرک، بهطور کلی سه دسته کارت بانکی وجود دارد. در دسته اول کارت برداشت، در دسته دوم کارت اعتباری و در دسته سوم کارت پیشپرداخته مانند بنکارت و کارتهای هدیه قرار دارد. در مرداد سالجاری بهطور کلی حدود ۱/ ۱۴۳ میلیون کارت بانکی فعال وجود داشته که نسبت به خردادماه ۵۹/ ۰ درصد کاهش داشته است. از این تعداد تقریبا ۱۴۳میلیون کارت فعال، ۱۳۶ میلیون کارت برداشت، ۲/ ۱میلیون کارت اعتباری و تقریبا ۴/ ۵ میلیون کارتهای پیشپرداخته بودهاند. با توجه به آمار تیرماه سالجاری، تعداد کارتهای برداشت تغییرات خاصی نداشته ولی تعداد کارتهای پیشپرداخته حدود ۲۴/ ۲۱ درصد کاهش و تعداد کارتهای اعتباری هم ۷۶ درصد رشد داشته است.
سهم بانکها از تعداد هر یک از انواع کارتهای بانکی
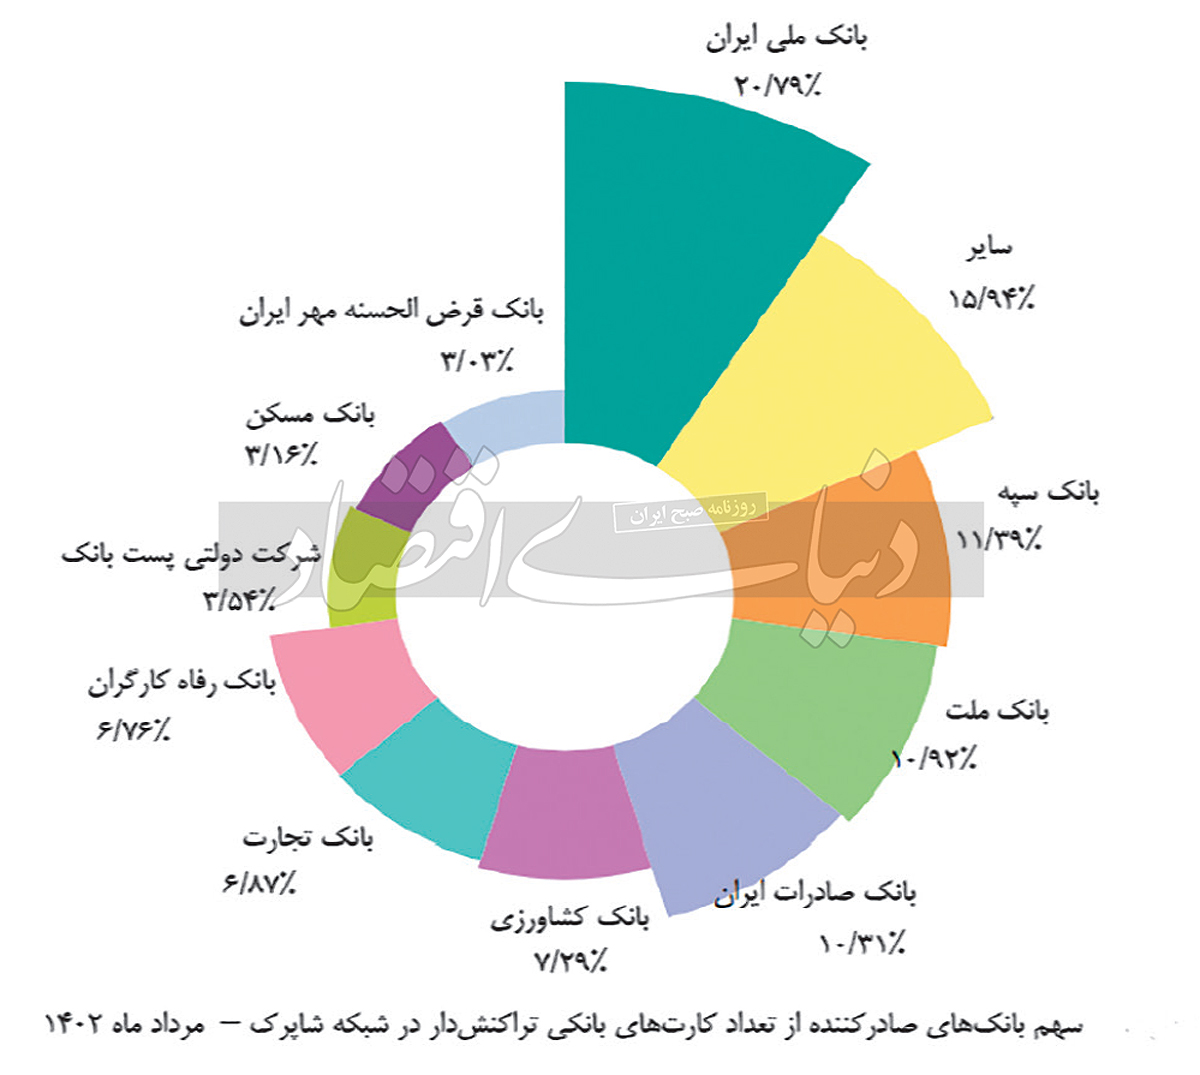
با توجه به آمار گزارش اقتصادی شاپرک، بیشترین میزان کارتهای تراکنشدار مربوط به بانک ملی ایران با سهم ۷۹/ ۲۰ درصدی بوده است. پس از این بانک، بانک سپه با سهم ۳۹/ ۱۱درصدی و بانک ملت با سهم ۹۲/ ۱۰درصدی قرار دارند. باتوجه به این آمار، بیشترین میزان کارتهای برداشت تراکنشدار مربوط به بانک ملی ایران با سهم حدود ۲۱درصدی بوده است. پس از آن نیز بانک سپه با سهم ۵/ ۱۱ درصدی و بانک ملت با سهم حدود ۵/ ۱۰درصد قرار دارند. در بخش کارتهای فعال اعتباری، بانک ملی ایران با سهم ۳۲ درصدی رتبه نخست را به خود اختصاص داده است. در حالی که تا ماههای گذشته بانک ملی بیشترین سهم تعداد کارتهای اعتباری فعال را داشته، اما سهم این بانک در مرداد بهشدت کاهش داشته است. از طرفی افزایش سهم بانک ملت به ۲۰درصد و بانک صادرات به ۵/ ۸درصد بیانگر افزایش تمرکز سیاستهای این بانکها روی کارتهای اعتباری است.
در بحث عرضه کارتهای پیشپرداخته نیز بانک ملی با صدور ۲۳/ ۱۴درصد از این کارتها، در جایگاه اول قرار دارد. پس از بانک ملی نیز بانکهای ملت و پارسیان هرکدام با سهم ۰۸/ ۱۱ و ۳۶/ ۱۰ درصدی در جایگاههای بعدی قرار دارند. با توجه به آمارهای بالا بیشترین سهم از تعداد کارتهای بانکی تراکنشدار در هر سه نوع کارت برداشت، کارت اعتباری و کارت هدیه و بنکارت به ترتیب متعلق به بانک ملی ایران بوده است.
انحصار در بازار صدور کارت
در این بخش از گزارش، باز هم به کمک شاخص هرفیندال - هیرشمن تلاش شده است تا میزان انحصار در بازار صدور کارت سنجیده شود. براساس دادههای این گزارش، بانک ملی ایران با عدد ۱۰۲۴ همچنان قدرت بالایی در ایجاد انحصار در بازار صدور کارتهای اعتباری دارد اما به نسبت ماههای گذشته به شدت از توان آن کاسته شده است. کل عدد شاخص برای اندازهگیری میزان انحصار در صدور این نوع کارت، ۱۶۱۵ است که نشان از افزایش رقابت در بازار صدور این کارت دارد. در بازار صدور کارتهای برداشت، باز هم بانک ملی ایران با عدد ۴۳۹ در جایگاه صدر قدرت انحصار قرار دارد. پس از آن هم بانکهای سپه و ملت با عدد شاخص ۱۳۲ و ۱۱۸ قرار دارند. عدد کل شاخص برای این بازار نیز ۱۰۰۳ است که نشاندهنده وجود رقابت ملایم در بازار صدور این دسته از کارتهای بانکی است.
در بازار صدور کارتهای هدیه و بنکارت، دوباره بانک ملی ایران با عدد ۲۰۳ در جایگاه اول قرار دارد. پس از آن هم بانک پارسیان با عدد ۱۲۳ و بانک ملت با عدد ۱۰۷، در جایگاههای دوم و سوم قرار گرفتهاند. به این ترتیب این بازار با عدد شاخص ۷۸۹، رقابتیترین بازار میان بازارهای صدور کارت است. با مقایسه آمارهای تیر و مردادماه سالجاری، مشخص میشود که عدد شاخص هرفیندال - هیرشمن در بازار کارتهای اعتباری حدود ۴۱۷۸ واحد کاهش داشته است. این درحالی است که عدد این شاخص برای کارتهای برداشت هم یک واحد و کارتهای پیشپرداخته ۷ واحد افت داشته است.
عملکرد بانکها در صدور و پذیرش تراکنشها
بر اساس آمار این گزارش، بانک ملی ایران بیشترین تعداد صدور و پذیرش تراکنشهای بانکی با مجموع ۳/ ۱ میلیارد تراکنش را داشته و برتر از دیگر بانکها عمل کرده است. پس از این بانک، بانک سپه با ۱۸/ ۱ میلیارد و بانک ملت با حدود ۱۷/ ۱ میلیارد تراکنش در جایگاههای بعدی قرار گرفتهاند. سه بانک توسعه صادرات ایران، ایران - ونزوئلا و موسسه اعتباری توسعه هم کمترین سهم را در کل تراکنشهای بانکی داشتهاند. در بخش بررسی مبلغ تراکنشهای بانکی اما بانک ملت جایگاه نخست را به خود اختصاص داده است. بانک ملت با مجموع ارزش ۹۵/ ۲ میلیارد میلیارد ریال در جایگاه نخست قرار گرفته است. پس از آن بانک ملی ایران با ۸۱/ ۲میلیارد میلیارد ریال در جایگاه دوم و بانک سپه با ۱/ ۲ میلیارد میلیارد ریال در جایگاه سوم قرار گرفته است.
یکی دیگر از شاخصهای مورد اهمیت در بانکها، محاسبه تفاضل ارزش ریالی صادرکنندگی آنها از مبلغ پذیرندگی آنهاست. این شاخص نشان میدهد که جریان مبلغی تراکنشهای هر بانک در کدام جهت بوده و به دنبال آن میتوان تعیین کرد که آیا نقش بانک به عنوان بانک پذیرنده برای وی مقرون به صرفه بوده یا نبوده است. عدد مثبت در این شاخص نشاندهنده عملکرد خوب بانک است، چراکه بیش از آنکه سپرده از آن خارج شده باشد، منابع مالی جذب کرده است. در بررسی این شاخص، بانک ملت با ۲۹۳هزار میلیارد ریال جذب منابع، در صدر قرار دارد. پس از آن نیز بانک سامان با ۲۱۸ هزار میلیارد در جایگاه دوم قرار گرفته است. ضعیفترین عملکرد در این بخش نیز مربوط به بانک ملی ایران بوده که کسری ۵۶۳ هزار میلیارد ریالی را تجربه کرده است.