افزایش درآمدها و هزینههای عملیاتی «مپنا»
سعید رشیدی : با نهایی شدن مبلغ و زمان پرداخت سود گروه مپنا، سود انباشته این شرکت تا تا انتهای فروردین سالجاری به ۳۵هزارمیلیارد ریال رسید. این درحالی است که سود انباشته ابتدای دوره این شرکت حدود ۳۹هزارمیلیارد ریال بوده است. این موضوع درکنار میزان درآمد شناسایی شده تا شهریورماه سال جاری و کاهش نسبتهای درآمدی و سودسازی، تداوم رشد سود این شرکت را درهالهای از ابهام قرار داده است. در این گزارش به بررسی و تحلیل عملکرد این شرکت میپردازیم.

توسعه مپنا در دستور کار هیات مدیره
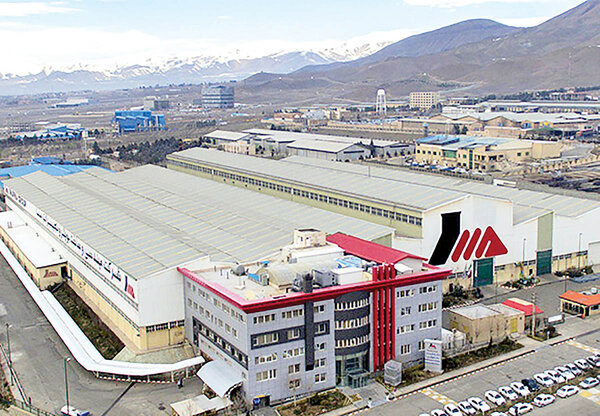
شرکت گروه مپنا درسال ۱۳۷۲ تاسیس و در سال ۸۳ به سهامی عام تبدیل شد. مدیریت و اجرای طرحهای نیروگاهی، انجام پروژههای حملونقل و ریلی، پروژههای تولید و انتقال برق، اجرای طرحهای بالادستی و پایین دستی نفت و گاز و پتروشیمی از جمله حوزههای فعالیت این گروه است. که از طریق شرکتهای زیرمجموعه صورت میپذیرد.
سرمایه این گروه در بدو تاسیس مبلغ ۲۰میلیون ریال بود که طی چند مرحله افزایش سرمایه از محل سود انباشته، آورده نقدی و مطالبات حال شده به ۴۰هزارمیلیارد ریال رسیده است. شرکت سرمایهگذاری صنایع آب و برق (صبا) با مالکیت بیش از ۴۷درصد از سهام گروه مپنا به عنوان سهامدار اصلی این شرکت شناخته میشود. صبا از جمله شرکتهای وابسته به بنیاد مستضعفان به حساب میآید و یک نماینده در اعضای ۵نفره هیاتمدیره مپنا دارد. نکته جالب توجه در ترکیب هیات مدیره این شرکت این است که آستان قدس رضوی از طریق شرکت بین المللی تدبیر توسعه سرمایه رضوی،سازمان اقتصادی رضوی و شرکت مدیریت سرمایه کرامت دو نماینده در هیات مدیره دارد درصورتی که این نهاد و شرکتهای ذکر شده جزو سهامداران عمده گروه مپنا نیستند. از دیگر اعضای هیات مدیره مپنا، نمایندگان سرمایهگذاریها هستند.
در حال حاضر بیش از ۲۰۰محصول و خدمات اصلی فناوری محور درحوزه برق، نفت و گاز، سلامت و صنایع انرژی بر توسط گروه مپنا ارائه میشود و برنامهریزی شده سبد محصولات به سرعت توسعه یابد. کسب و کارهای محوری گروه مپنا شامل صنایع برق، حمل و نقل ریلی و نفت و گاز است. همچنین گروه مپنا حمایت از ساخت داخل را در سال ۹۹ به عنوان هدف اصلی خود قرار داده است.
رشد و توسعه گروه مپنا در دهه ۷۰و ۸۰ به کمک اهرم کردن فرصتهای موجود در بازار شکل گرفت ودر دهه ۹۰ با افزایش توانمندیها، گروه به یکی ازبنگاههای اصلی حل مساله در کشور مبدل شد. توسعه ساخت داخل به همراه افزایش فروش داخلی و خارجی و سودآوری در حوزههای مختلف کسب و کار به عنوان یکی از اهداف اصلی است. در این راستا توسعه سبد محصولات و خدمات گروه با تاکید بر بومیسازی زنجیره ارزش کسب و کارها در بازنگری استراتژیها دنبال شده است.
در پیام هیات مدیره مپنا آمده است که «در دوران تحریمها نه تنها فعالیتهای این گروه تعطیل نشد بلکه با شتاب بیشتری به سمت توسعه کمی و کیفی حرکت کرد.» گروه در سال ۹۹ همانند سال قبل از آن درآمدهای ارزی قابل توجهی از پروژههای بینالمللی بالاخص پروژه بزرگ رمیله کسب کرد. تکمیل این پروژهها در سالهای آینده نیز درآمدهای ارزی فراوانی نصیب این گروه خواهد کرد.
افزایش بیش از ۶درصدی سود خالص گروه مپنا قابل توجه نیست
سود خالص مپنا در سال ۹۹ حدود ۲۰هزارمیلیارد ریال بود که در مقایسه با سال ۹۸ حدود ۳/ ۶درصد رشد کرده است و میزان درآمدهای عملیاتی این گروه بیش از ۱۳۵هزارمیلیارد ریال بود که نسبت به سال گذشته رشد ۱۱۰درصدی را نشان میدهد در صورتهای مالی این شرکت مبلغ ۳هزار و ۳۰۰میلیارد ریال کاهش درآمدهای شناسایی شده قبلی وجود دارد که مربوط به افزایش قابل ملاحظه سطح قیمتها در برخی از پیمانهای منعقد شده بوده است. بر این اساس درآمدهای سال مالی ۹۸ تغییر نیافته و به این صورت مبالغ از درآمد کل این گروه کسر شده است.
بهای تمام شده درآمدهای عملیاتی این شرکت نیز در سال مالی منتهی به فروردین ۱۴۰۰حدود ۷۷هزارمیلیارد ریال بود که نسبت به سال گذشته ۸۶درصد افزایش داشته. این مبلغ در کنار هزینههای فروش، اداری و عمومی و سایر درآمدها و هزینهها، سود عملیاتی این شرکت را به حدود ۳۳هزار میلیارد ریال میرساند که نسبت به سال مالی گذشته در حدود ۴۷درصد افزایش را نشان میدهد.
با این اوصاف و باتوجه به نرخ تورم ایران، افزایش بیش از ۶درصدی در سود خالص گروه مپنا چندان قابل توجه نیست. سود انباشته این شرکت تا ابتدای سال ۹۹ حدود ۳۹هزارمیلیارد ریال بود که با احتساب ۲۰هزار میلیارد ریال سودخالص در سال مذکور به ۵۹هزارمیلیارد ریال رسید. از این میزان ۱۳هزارمیلیارد برای افزایش سرمایه از طریق سود انباشته و یک هزارمیلیارد برای انتقال به اندوخته قانونی و ۶هزارمیلیارد ریال به عنوان سود مصوب کسر میشود که با این حساب سود انباشته پایان دوره به حدود ۳۵هزارمیلیارد ریال میرسد. همچنین این شرکت تا پایان شهریورماه سالجاری در حدود ۱۳هزار و ۵۰۰میلیارد ریال درآمد شناسایی کرد که درمقایسه با سال گذشته کاهش قابل توجهی را نشان میدهد.
در جدول زیر برخی ازنسبتهای مالی این شرکت آورده شده است . طبق اطلاعات جدول ، حاشیه سود عملیاتی و سودناخالص این شرکت درسال مالی منتهی به فروردین ۱۴۰۰نسبت به سال گذشته آن کاهش یافته که با توجه به عملکرد سال جاری پیشبینی میشود بهبود یابد. نسبت آنی این شرکت هم حدود ۸/ ۰ است که نشان میدهد توانایی پرداخت بدهیهای جاری این شرکت در وضعیت نسبتا مناسبی قراردارد. نسبت بدهی این شرکت نیز بالا است که نشان میدهد بدهیهای این شرکت بیشتر از داراییهای آن است. نسبت بدهی بالا نشان از ریسک بالای فعالیتهای شرکت دارد، اما در مورد مپنا با توجه به ماهیت فعالیتهای آن چندان حائز اهمیت نیست.
حقوقیها در نقش خریدار
در یک سال گذشته سهامداران حقوقی در مجموع ۹۳میلیون برگ سهم را از سهامداران حقیقی خریداری کردهاند که نشان میدهد در طول این دوره حقوقیها تقاضا کننده سهام این شرکت بودهاند. درهمین دوره ارزش سهام این شرکت از حدود۲۰هزار ریال به حدود ۱۷هزار ریال رسیده است. در نمودار زیر نوسان قیمتها در کنار خریدهای حقوقی از این سهم آورده شده است. ارزش بازاری سهام این شرکت تا ۲۱ مهر سالجاری به ۶۶۱هزار میلیارد ریال و نسبت قیمت به سود (p/ e) این شرکت به ۳۲ میرسد همچنین نسبت قیمت به فروش نیز حدود ۹/ ۴ است.