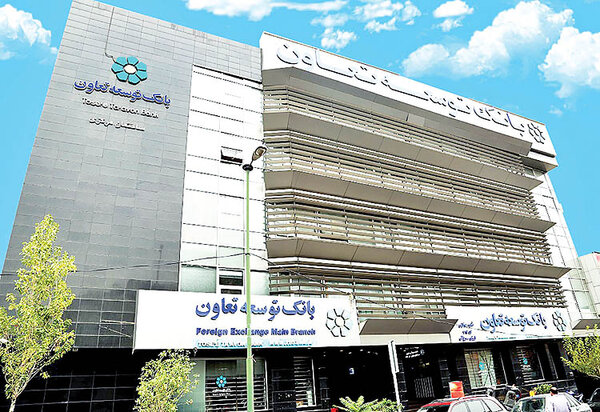
سهم یک درصدی بانک تعاون در بازار بانکی
دنیایاقتصاد : براساس سند چشمانداز افق ۱۴۰۴ ایران کشوری است توسعهیافته با جایگاه اول اقتصادی، علمی و فناوری در سطح منطقه با هویت اسلامی و انقلابی و الهامبخش در جهان اسلام و با تعامل سازنده و موثر در روابط بینالملل؛ جامعه ایرانی در این افق به گونهای مشخص شده است که فعال، مسوولیتپذیر، دارای انضباط و روحیه تعاون باشد؛ علاوه بر این عدالت اجتماعی، فرصتهای برابر و توزیع مناسب درآمد از ویژگیهای دیگر مرتبط با بخش تعاون است که در سند چشمانداز مورد توجه قرار گرفته است.

افزایش سهم بخش تعاونی در اقتصاد کشور به ۲۵درصد نیز از دیگر اهدافی بود که براساس چشماندازی که اصل ۴۴قانون اساسی ترسیم کرده کمک میکرد تا سهم یکی از سه بخش اقتصادی کشور در کنار بخشهای خصوصی و دولتی افزایش یابد. اما این روند در ریل حرکت نکرد و سهم بخش تعاون در اقتصاد کشور به جایگاه واقعی خود دست نیافت. در برخی آمارها اعلام شده که سهم بخش تعاون در اقتصاد کشور ۵/ ۳درصد است.
تعاون مردمیترین بخش اقتصاد است که میتواند نیروی کار را با کمترین هزینه و بهترین بهرهوری به عرصه تولید و تاثیر در افزایش تولید ناخالص داخلی بیاورد. در این میان تنها سهم بخش تعاون از بازار پول، صندوق توسعه تعاون و از سال ۸۸ به بعد بانک توسعه تعاون است.
اگر از زاویهای دیگر به سهم تعاون بنگریم میتوان از نقش بانک توسعه تعاون سخن گفت. سهم بانک توسعه تعاون از سپردههای بانکی کمتر از یکدرصد است. مانده تسهیلات بانکها در آخرین آمار اعلامی بانک مرکزی ۳۲هزار هزار میلیارد ریال و مانده سپردهها ۴۳هزار هزار میلیارد ریال است. این در حالی است که مانده تسهیلات بانک توسعه تعاون در سال ۱۳۹۹ به میزان ۲۵۰هزار میلیارد ریال و مانده سپردههای این بانک نیز حدود ۲۹۶ هزار میلیارد ریال است. بانکهای کشور ۲۴ هزار و ۵۰۶ شعبه و باجه مجاز در کشور دارند که سهم بانک توسعه تعاون ۴۴۸ شعبه و باجه است. تعداد کارکنان این بانک نیز در حدود ۳هزار و۵۰۰ نفر است. کل تعداد کارکنان بانکها نیز حدود ۲۰۰هزار نفر است.
بانک توسعه تعاون با وجود اینکه ۷/ ۱درصد از کارکنان شبکه بانکی را در ۸/ ۱درصد از کل شعب بانکهای کشور به کار گرفته است، کمتر از یک درصد از منابع و تسهیلات بانکی را در اختیار داشته است.
اما بررسی ترکیب سبد سپردههای بانک توسعه تعاون نیز نشان میدهد هزینه بالایی بر این بانک تحمیل شده است. در حالیکه سهم سپردههای قرضالحسنه جاری ۵۴هزار میلیارد ریال و قرضالحسنه پسانداز حدود ۳۰هزار میلیارد ریال و سرمایهگذاری کوتاهمدت نیز نزدیک به ۷۹هزار میلیارد ریال است، سهم سپردههای سرمایهگذاری بلندمدت به تنهایی ۱۱۶هزار و ۸۸۶میلیارد ریال در پایان سال ۱۳۹۹ بوده است. پیشتر مدیرعامل بانک توسعه تعاون اعلام کرده بود در راستای ایجاد ترکیب بهینه منابع سپردهای برای تقویت توان تسهیلاتدهی، بانک توسعه تعاون تلاش کرده از طریق افزایش سهم منابع ارزانقیمت این هدف را محقق کند که در این راستا سهم این منابع را از ۳۸درصد به ۴۰درصد افزایش داده است. گرچه ۴۰درصد سهم منابع ارزانقیمت در بانک است، اما قیمت تمام شده پول برای سایر سپردهها بالاست که در ازای پرداخت تسهیلات ارزانقیمت بیشتر تاثیر خود را نشان میدهد. گرچه در بانکهای توسعهای نباید در پی سودآوری بود، اما ترکیب منابع هزینه پول را افزایش میدهد.
کفایت سرمایه منفی
نسبت کفایت سرمایه یکی از نسبتهای سنجش سلامت عملکرد و ثبات مالی موسسه مالی و بانکها است. بانکها باید سرمایه کافی برای پوشش ریسک ناشی از فعالیتهای خود را داشته و مراقب باشند که آسیبهای وارده به سپردهگذاران منتقل نشود. کفایت سرمایه بالا، توان تسهیلاتدهی بانک را افزایش میدهد. در حال حاضر این نسبت در بانک توسعه تعاون منفی است. میزان کفایت سرمایه در بانک توسعه تعاون در سال گذشته منفی ۶/ ۰درصد بوده است.
نسبت کفایت سرمایه برای بانکهای کشور ۸درصد تعیین شده است که بانک توسعه تعاون فاصله زیادی با این رقم دارد.
برای ارتقای نسبت کفایت سرمایه باید سرمایه بانک افزایش یابد. محمد شریعتمداری وزیرسابق تعاون، کار و رفاه اجتماعی نیز در مجمع عمومی عادی سالانه ۱۳۹۹ تصریح کرده که تاکید اینجانب همواره بر موضوع افزایش سرمایه بانک بوده و در سه سال اخیر تلاش شده است از راهکارها و ابزارهای قانونی، این مهم به بهترین شکل محقق شود و دلالت قانون بودجه سال ۹۹ بر افزایش پنجهزار میلیارد ریالی و تاکید قانون بودجه سال ۱۴۰۰ بر افزایش ۱۰ هزار میلیارد ریالی از مهمترین راهکارها بوده است که تحقق این دو مصوبه پس از تکمیل مراحل اداری و قانونی، بانک را به لحاظ کفایت سرمایه در وضعیت مساعدی قرار میدهد.
مهدیان، مدیر عامل بانک توسعه تعاون نیز اعلام کرد با تدابیر اتخاذ شده از سوی نمایندگان مجلس شورای اسلامی و حسن تدبیر مقامات بلندپایه دولت در سازمان برنامه و بودجه و وزارت امور اقتصادی و دارایی افزایش سرمایه بانک در سال ۱۴۰۰ تحقق یابد تا امکان تقویت سرمایهای بانک به نحو مناسبی فراهم شود.
وی گفت: این بانک به موجب قوانین بالادستی اصل ۴۴ قانون اساسی با هدف تقویت بخش تعاون با سرمایه اولیه پنجهزار میلیارد ریال تشکیل شد و در سالهای گذشته راهکارهایی از طریق قوانین بودجه سنواتی برای افزایش سرمایه آن مطرح بوده است.
مهدیان به بند ۲ ماده ۲۹ اصل ۴۴ اشاره کرد و افزود: مطابق این ماده قانونی مقرر شد۳۰ درصد عایدی دولت از محل واگذاری داراییها به صورت سهام، به عنوان حصه نقدی صرف افزایش سرمایه بانک و تقویت بخش تعاون شود.
با اجرایی شدن ماده قانونی مورد اشاره؛ جمعا ۴۵هزار و ۷۵۰ میلیارد ریال برای افزایش سرمایه بانک توسعه تعاون اختصاص پیدا خواهد کرد که در سنوات گذشته و در قوانین بودجه سالانه ۹۸ و ۹۹ موضوع مجوز افزایش سرمایه بانک جمعا به میزان ۲۰هزار میلیارد ریال مورد تاکید بوده است و در بند (د) تبصره ۲ قانون بودجه به دولت اجازه داده شد تا این مبلغ را از محل فروش سهام و داراییهای دولت به بانک توسعه تعاون اختصاص دهد که مراحل اجرایی برای تخصیص این مبلغ از سوی خزانه نیز طی شد.
۱۴هزار میلیارد ریال از محل تجدید ارزیابی داراییها و پنج هزار میلیارد ریال نیز از محل بند (و) تبصره ۵ قانون بودجه سال ۹۹ تخصیص پیدا کرده است و ۹هزار و ۲۰۰ میلیارد ریال نیز سرمایه کنونی است که با اضافه کردن دو عدد اول سرمایه بانک توسعه تعاون به ۲۸هزار و ۲۰۰ میلیارد ریال رسیده است و با۱۰ هزار میلیارد ریال مصوب قانون بودجه سال ۱۴۰۰سرمایه بانک به ۳۸هزار و ۲۰۰ میلیارد ریال خواهد رسید.