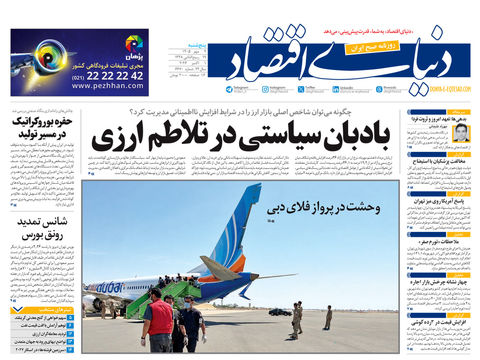
چگونه میتوان شاخص اصلی بازار ارز را در شرایط افزایش نااطمینانی مدیریت کرد؟
بادبان سیاستی در تلاطم ارزی
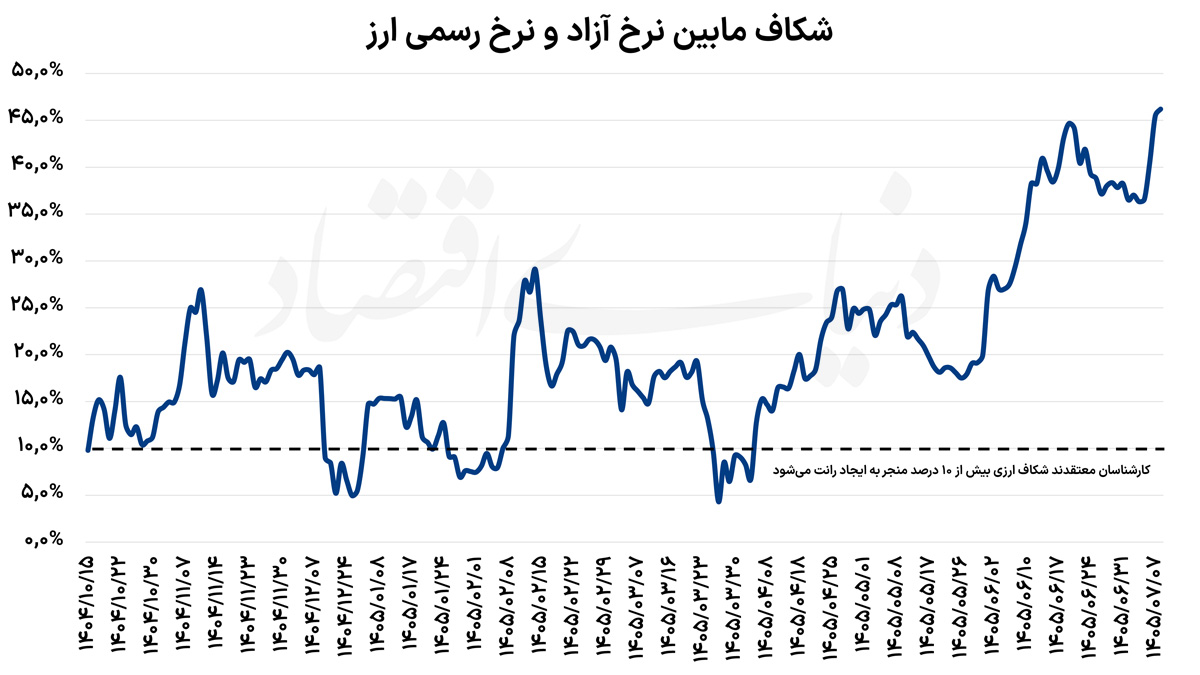
علیرضا کتانی: در روزهای اخیر، نرخ دلار آزاد افزایش یافته و به یکی از چالشهای مهم سیاستگذاری تبدیل شده است. کارشناسان معتقدند در این شرایط، نوسانات نرخ ارز، بیش از عوامل اقتصادی همچون تورم، متاثر از ریسکهای سیاسی است، به نحوی که با افزایش ریسکهای سیاسی نرخ ارز از مسیر تعادلی خارج شده است. بانک مرکزی در چنین شرایطی نمیتواند بدون پذیرفتن ریسکهای موجود اقدام به سیاستگذاری کند، با این حال، ارتباط مناسب این نهاد سیاستگذاری با مردم، اقدام برای مدیریت انتظارات تورمی و ارائه ابزارهای پوشش ریسک میتواند در مدیریت بازار موثر باشد. بر اساس محاسبات «دنیای اقتصاد» نرخ حقیقی ارز، در سال 1399 از سطح کنونی خود بالاتر بود. در سال 1399 نیز، شوک کرونا همراه با کاهش صادرات نفت و انتظارات تورمی، منجر به بالا رفتن نرخ حقیقی ارز شد. به نظر میرسد در ماههای آینده حضور سیاستگذار ارزی در بازار و سیگنالهای صادر شده از فضای سیاسی به بازار ارز، مهمترین عوامل موثر در نوسانات بازار خواهد بود. کارشناسان معتقدند که در کنار عرضه ارز، سیاستگذار میتواند از ابزارهای مناسب برای کنترل نوسان ارزی بهره بگیرد.
اقدامات بانک مرکزی در روزهای اخیر
از روز پایانی مرداد ماه 1405 تا روز هشتم مهرماه، نرخ آزاد ارز 36 درصد افزایش یافته است. شکاف بین دو نرخ رسمی و آزاد به 46.3 درصد رسیده است. پژوهشگران بانک جهانی، اشاره کردهاند که هنگامی که شکاف بین نرخ ارز موازی و نرخ ارز آزاد به بیش از 10 درصد میرسد این امر موجب ایجاد انگیزه رانتجویی ارزی برای عاملان اقتصادی میشود. کارشناسان معتقدند، ریسکهای سیاسی موجود در بازار، انتظارات تورمی و محاصره دریایی مهمترین عوامل موثر در رخ دادن این شوک ارزی هستند. بانک مرکزی به تازگی اعلام کرد که این نهاد برای عرضه تا ۲میلیارد دلار اسکناس ارز برنامهریزی کرده است. بر همین اساس، فرآیند فروش ارز از دیروز آغاز شده و در مرحله اول مبلغ یکمیلیارد دلار از طریق شعب منتخب بانکها و صرافیهای بانکی در سراسر کشور عرضه خواهد شد. در این عرضه تمامی هموطنان بالای ۱۸ سال میتوانند با ارائه کارت ملی، نسبت به تامین نیاز ارزی خود تا سقف ۱۰ هزار دلار اقدام کنند.
عبدالناصر همتی رئیس کل بانک مرکزی به تازگی در واکنش به اقدامات و صحبتهای وزیر خزانهداری آمریکا در صحبتی کنایهآمیز گفت: «جوجه را آخر پاییز میشمارند!» بانک مرکزی همچنین اعلام کرد پیرو صدور دستور اقدام انضباطی بازدارنده برای ۱۱ رئیس شعبه که با عدم انجام تکالیف قانونی، زمینه لازم برای سوءاستفاده برخی افراد در بازار ارز و طلا را فراهم کرده بودند، حکم عزل این روسای شعب از مسوولیت، صادر و انجام اقدامات اصلاحی و انضباطی برای بانکهای متبوع در دستور کار بانک مرکزی قرار گرفت. بانک مرکزی ضمن هشدار نسبت به هرگونه تخطی از الزامات و مقررات ابلاغی، اعلام کرد که با تشدید و گسترش فعالیتهای نظارتی، اقدامات انضباطی آتی با جدیت بیشتر و در سطح تمام واحدهای موسسات اعتباری (صف، ستاد، مدیران و...) پیگیری و اعمال خواهد شد.
بانک مرکزی همچنین در یک بخشنامه، بر ممنوعیت مطلق اعطای هرگونه تسهیلات بهصورت مستقیم یا غیرمستقیم، از طریق بانک یا واحدهای دیجیتال، برای مواردی همچون خرید طلا، ارز (دلار و سایر اسعار خارجی) و انواع رمزارزها و سکوهای مبادلاتی چنین اقلامی، تاکید کرد. در این بخشنامه تاکید شده است: با توجه به لزوم تامین مالی بخش واقعی اقتصاد، لازم است تخصیص منابع بانکی با رعایت دقیق موازین تخصیص بهخصوص اهلیتسنجی و اعتبارسنجی متقاضیان تسهیلات، مراقبت حداکثری به پرداخت تسهیلات به بنگاههای اقتصادی مولد و نظارت بر مصرف آن انجام شود. همچنین مسوولیت هرگونه انحراف در مسیر مصرف تسهیلات و تضاد آن با چارچوبهای ابلاغی، متوجه مدیریتهای ذیربط بوده و در صورت مشاهده تخلف، تمامی مدیران و کارکنان مربوط به مراجع انتظامی و نظارتی و قضایی معرفی خواهند شد.
شوکهای سیاسی و وضعیت نرخ ارز
بازار ارز در دورههای افزایش نااطمینانی، نسبت به اخبار مربوط به مذاکرات، تحریمها، جنگ و محاصره دریایی حساستر میشود. گزارشهای اخیر نیز نشان میدهد محدودیت در مسیرهای دریایی و کاهش تجارت خارجی، نگرانی درباره دسترسی ایران به درآمدهای ارزی را افزایش داده است. در این وضعیت، حتی یک سیگنال مثبت سیاسی میتواند روند بازار را تغییر دهد. اگر احتمال کاهش تنش یا بهبود دسترسی به منابع ارزی افزایش یابد، بخشی از تقاضای احتیاطی برای ارز ممکن است کاهش پیدا کند. برعکس، تشدید ریسک سیاسی میتواند تقاضای احتیاطی را افزایش دهد. به همین دلیل، نرخ ارز در ماههای آینده احتمالا علاوه بر متغیرهای اقتصادی، به شدت به سیگنالهایی که از فضای سیاسی دریافت میکند حساس خواهد بود.
در اینجا نقش «دیپلماسی بانک مرکزی» اهمیت پیدا میکند. ارتباط سیاستگذار با مردم و فعالان اقتصادی صرفا یک مساله رسانهای نیست. زمانی که اطلاعات درباره میزان منابع ارزی، نحوه مداخله، سیاستهای تجاری و برنامه بانک مرکزی محدود باشد، فضای خالی اطلاعاتی با شایعه و گمانهزنی پر میشود. در مقابل، اعلام منظم چارچوب سیاستگذاری، توضیح درباره ابزارهای مورد استفاده و ارائه اطلاعات قابل اتکا میتواند بخشی از نااطمینانی را کاهش دهد. همچنین یکی از مسیرهای مهم برای کاهش نوسان، تعمیق بازار ارز است. بازار عمیق بازاری است که در آن حجم و تنوع معاملات افزایش یافته و تعداد بیشتری از صادرکنندگان، واردکنندگان، بانکها و سایر فعالان اقتصادی بتوانند در آن حضور داشته باشند. هرچه بازار محدودتر و کمعمقتر باشد، یک سفارش بزرگ میتواند قیمت را با شدت بیشتری جابهجا کند.
انتقال ریسک به ابزارهای پوشش ریسک
راهکار مهم دیگر، توسعه ابزارهای پوشش ریسک ارزی است. صادرکننده و واردکننده در شرایط کنونی بخش قابلتوجهی از ریسک نوسان نرخ ارز را مستقیما تحمل میکنند. اگر ابزارهایی مانند قراردادهای آتی، اختیار معامله، قراردادهای سلف ارزی و صندوقهای ارزی توسعه پیدا کنند، بخشی از این ریسک میتواند از بازار نقدی به بازار ابزارهای مالی منتقل شود. صندوقهای ارزی نیز میتوانند در همین چارچوب نقشآفرین باشند. این ابزارها به سرمایهگذاران اجازه میدهند بهجای خرید مستقیم اسکناس یا حواله ارز، در داراییهایی با پشتوانه ارزی سرمایهگذاری کنند. در صورت طراحی مناسب، بخشی از تقاضای احتیاطی میتواند از بازار فیزیکی ارز به ابزارهای مالی منتقل شود.
مهمترین دارایی بانک مرکزی در بازار ارز، صرفا ذخایر ارزی نیست؛ «اعتبار سیاستگذار» نیز یک دارایی است. در شرایط نااطمینانی، فعال اقتصادی باید بتواند درباره واکنش بانک مرکزی به شوکها تصویر نسبتا روشنی داشته باشد. این به معنای اعلام یک نرخ ثابت یا دادن وعده تثبیت قیمت نیست. اتفاقا اعلام هدف قیمتی غیرقابل دفاع میتواند در صورت شکست، اعتبار سیاستگذار را کاهش دهد.در چنین چارچوبی، بانک مرکزی میتواند به جای جنگیدن با روندهای بنیادی بازار، نقش ضربهگیر را ایفا کند؛ یعنی اجازه دهد قیمت در صورت تغییر متغیرهای بنیادی تعدیل شود، اما از جهشهای ناشی از کمبود نقدشوندگی، رفتارهای هیجانی و شوکهای موقت جلوگیری کند.
منشأ افزایش تقاضا مشخص باشد
بازار ارز بار دیگر با یک پرسش قدیمی روبهرو شده که آیا میتوان با تزریق ارز، موج تقاضا را آرام کرد؟ اعلام عرضه ۲میلیارد دلار اسکناس از سوی بانک مرکزی، در شرایطی مطرح شده که انتظارات نسبت به آینده اقتصاد و مذاکرات، بخشی از تقاضا را به سمت ارز سوق داده است. اما جنس این تقاضا، تعیین میکند که تزریق اسکناس تا چه اندازه میتواند اثرگذار باشد. کامران ندری، اقتصاددان، در گفتوگو با «دنیای اقتصاد» معتقد است پیش از هر تصمیم ارزی، سیاستگذار باید منشأ افزایش تقاضا را مشخص کند. به گفته او، پرسش اصلی این نیست که بازار به چند میلیارد دلار ارز نیاز دارد، بلکه باید مشخص شود چه گروهی در حال خرید ارز هستند و انگیزه آنها از این خرید چیست.
ندری در تحلیل شرایط فعلی، دو سناریو را مطرح میکند. در سناریوی نخست، افزایش تقاضا از سوی واردکنندگان و فعالان کلیدی تجارت خارجی شکل گرفته است. این گروه برای تامین نیازهای تجاری خود به ارز احتیاج دارند، اما در صورت شکلگیری انتظارات افزایشی، ممکن است بخشی از تقاضای آنها نیز رنگ سفتهبازانه بگیرد.سناریوی دوم به تقاضای خرد مردم مربوط میشود؛ تقاضایی که در واکنش به اخبار منفی و افزایش انتظارات تورمی شکل میگیرد. در این حالت، افراد برای حفظ ارزش دارایی خود به خرید دلار و سایر ارزها روی میآورند.
از نگاه ندری، اگر تحلیل بانک مرکزی بر سناریوی دوم بنا شده باشد، عرضه اسکناس میتواند با هدف پاسخگویی به تقاضای خرد طراحی شده باشد. تعیین سقف خرید ۱۰ هزار دلار برای هر فرد نیز با همین منطق قابل توضیح خواهد بود، یعنی سیاستگذار تصور میکند با پاسخ دادن به تقاضای محدود افراد، فشار بازار کاهش پیدا میکند. با این حال، ندری اثر چنین سیاستی را در صورت درست بودن این تحلیل، کوتاهمدت ارزیابی میکند. او معتقد است اگر ریشه تقاضا در انتظارات منفی نسبت به آینده قرار داشته باشد، تزریق اسکناس تنها میتواند برای مدتی محدود بازار را آرام کند. پس از فروکش کردن اثر اولیه، در صورت باقی ماندن همان انتظارات، امکان بازگشت فشار صعودی به بازار وجود دارد.
در چنین شرایطی، مساله اصلی تنها میزان ارزی که بانک مرکزی در اختیار دارد، نیست. سیاست ارزی زمانی میتواند اثر پایدار ایجاد کند که همزمان با پاسخ به نیاز واقعی بازار، منشأ انتظارات افزایشی را نیز هدف قرار دهد. ۲میلیارد دلار اسکناس میتواند بخشی از تقاضای موجود را پوشش دهد، اما اگر تقاضای شکلگرفته در بازار از جنس نگرانی نسبت به آینده باشد، عرضه ارز بهتنهایی نمیتواند این نگرانی را از میان ببرد. از نگاه ندری، آرام کردن بازار ارز بیش از آنکه فقط به حجم مداخله بانک مرکزی وابسته باشد، به تشخیص دقیق جنس تقاضا و مدیریت انتظارات اقتصادی گره میخورد.