رویارویی دو شاخص در بورس
دنیای اقتصاد- پروانه کُبره : بررسی عملکرد بورس تهران از ابتدای سال ۱۴۰۵ نشان میدهد رقابت میان سهام شرکتهای بزرگ و کوچکتر، یکی از محورهای مهم تحولات بازار در ماههای اخیر بوده است. اگرچه شاخص کل و شاخص هموزن هر دو در این مدت بازدهی قابلتوجهی ثبت کردهاند، تفاوت مسیر حرکت آنها از تغییر ترکیب تقاضا و جابهجایی برتری میان گروههای مختلف بازار حکایت دارد. در این میان، میانگین بازدهی شرکتهای با ارزش بازار ۱۰ تا ۱۰۰ همت از سایر گروهها سبقت گرفته است. این موضوع با عملکرد بهتر شاخص هموزن نسبت به شاخص کل در بخشهایی از سال همخوانی دارد. تحولات ماههای اخیر نشان میدهد این برتری همیشگی نبوده و سهام بزرگتر نیز در ادامه توانستهاند بخشی از جاماندگی خود را جبران کنند.
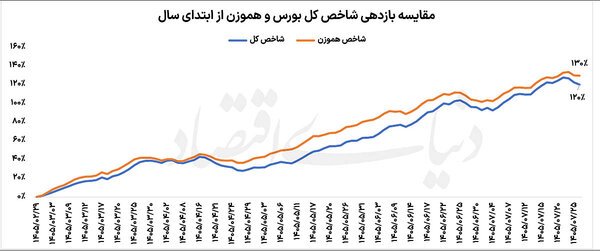
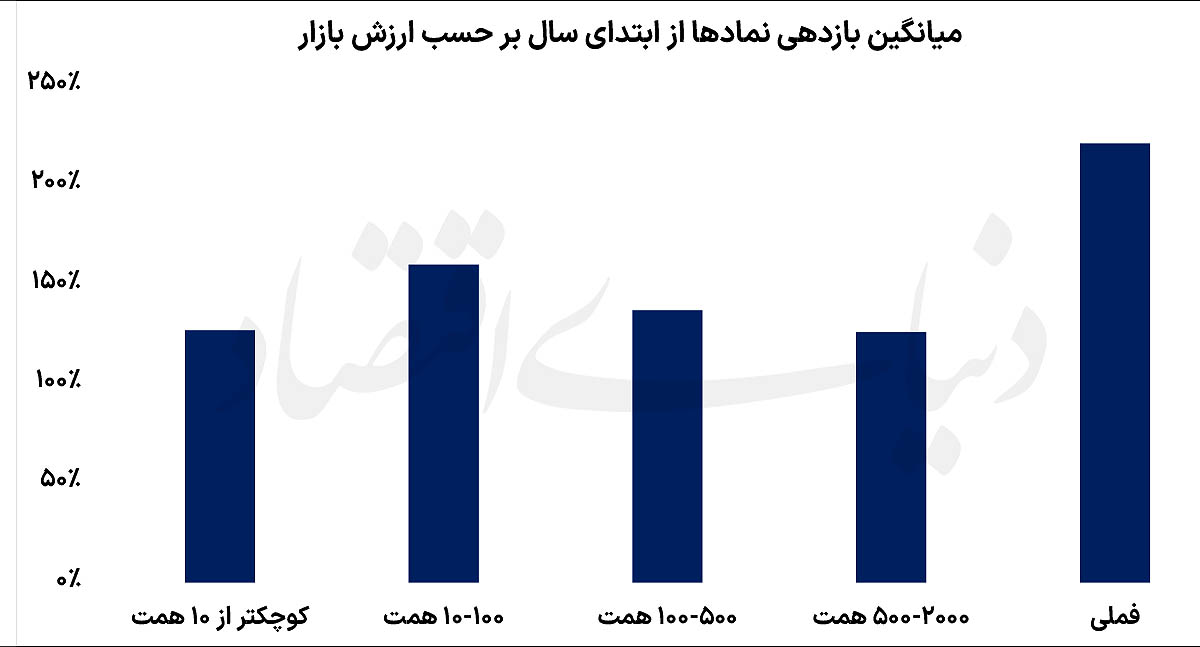
بر اساس دادههای بازدهی از ابتدای سال، شرکتهای با ارزش بازار بین ۱۰ تا ۱۰۰ همت با ثبت میانگین بازدهی حدود ۱۶۰درصدی، در صدر گروههای مختلف از نظر ارزش بازار قرار گرفتهاند. پس از این گروه، شرکتهای با ارزش بازار ۱۰۰ تا ۵۰۰همت بهطور میانگین بازدهی حدود ۱۳۷درصدی را تجربه کردهاند. میانگین بازدهی شرکتهای واقع در محدوده ۵۰۰ تا ۲هزار همت نیز حدود ۱۲۶درصد بوده است. در همین حال، شرکتهای کوچکتر با ارزش بازار کمتر از ۱۰همت به میانگین بازدهی ۱۲۷درصدی رسیدهاند. این ارقام نشان میدهد که در بازه مورد بررسی، گروه میانی بازار، یعنی شرکتهایی با ارزش بازار ۱۰ تا ۱۰۰همت، از نظر میانگین بازدهی پیشتاز بوده است. این تفاوت عملکرد را میتوان در رویارویی شاخص کل و شاخص هموزن نیز دنبال کرد. شاخص کل که اثر شرکتهای بزرگتر را متناسب با وزن آنها در ارزش بازار منعکس میکند، در برخی دورهها از حرکت سهام کوچکتر جا مانده است. از سویی شاخص هموزن با وزندهی برابر به نمادها، تصویر متفاوتی از وضعیت کلی بازار ارائه میدهد. از ابتدای سال تاکنون، شاخص هموزن حدود ۱۳۰درصد رشد کرده، درحالیکه بازدهی شاخص کل نزدیک به ۱۲۰درصد بوده است. اختلاف این دو شاخص نشان میدهد که رشد بازار در مجموع تنها به عملکرد شرکتهای بزرگ متکی نبوده و سهام کوچک و متوسط نیز سهم قابلتوجهی در صعود بورس داشتهاند. البته فاصله بازدهی دو شاخص از ابتدای سال تا امروز در تمام مقاطع یکسان نبوده است. تا اوایل تیرماه، بازدهی شاخص کل و بازدهی شاخص هموزن تفاوت چندانی با یکدیگر نداشتند؛ اما در ادامه، همزمان با کاهش نرخ ارز و اصلاح نسبی بازار، عملکرد سهام شرکتهای کوچکتر تقویت شد و فاصله شاخص هموزن از شاخص کل افزایش یافت. این تغییر مسیر با کسب بازدهی بالاتر شرکتهای دارای ارزش بازار ۱۰ تا ۱۰۰ همت نیز همخوانی داشت و نشان داد در آن مقطع، رشد سهام به شرکتهای بزرگ محدود نمانده است.
در میان شرکتهایی که در این دوره عملکرد قابلتوجهی داشتهاند، نمادهای سیمانی، دارویی و برخی دیگر از شرکتهای کوچکتر نیز دیده میشوند. به نظر میرسد ارزیابی سرمایهگذاران از میزان آسیبپذیری صنایع مختلف در برابر ریسکهای سیاسی، در تغییر ترجیحات معاملاتی نقش داشته است. بخشی از تقاضا به سمت شرکتهایی رفته که از نگاه برخی فعالان بازار، در برابر این ریسکها آسیبپذیری کمتری دارند. با این حال، صرف مشاهده بازدهی بالاتر یک گروه، برای نتیجهگیری درباره تمرکز سرمایههای خرد در آن کافی نیست و بررسی جریان ورود و خروج پول، ارزش معاملات و پایداری تقاضا نیز برای ارزیابی دقیقتر این روند ضرورت دارد. از سوی دیگر، برتری سهام کوچکتر در هفتهها و ماههای اخیر ادامه یکطرفهای نداشته است. از اواخر تابستان، بهویژه از اواخر شهریورماه و با آغاز پاییز، شاخص کل بار دیگر شتاب بیشتری گرفت و به شاخص هموزن نزدیک شد. افزایش نرخ ارز نیز به تقویت عملکرد بخشی از سهام بزرگتر کمک کرد و موجب شد فاصله بازدهی دو شاخص کاهش پیدا کند؛ بهطوریکه اختلاف عملکرد آنها اکنون به حدود ۱۰واحد درصد رسیده است. این تحول نشان میدهد که ترکیب تقاضا در بورس متاثر از شرایط روز بازار و تغییر انتظارات سرمایهگذاران است و برتری یک گروه در یک مقطع لزوما به معنای تداوم آن در تمام دورههای بعدی نیست.
سبقت صنایع کوچک از شاخصسازها
عملکرد شرکتهای بزرگ نیز نشان میدهد که نمیتوان بازدهی سهام را صرفا بر اساس اندازه شرکت توضیح داد. برای نمونه، فملی با ارزش بازاری بیش از ۴هزار همت، از ابتدای سال بیش از ۲۲۰درصد بازدهی ثبت کرده و از بسیاری از شرکتهای کوچکتر نیز جلو افتاده است. این عملکرد یادآوری میکند که در کنار ارزش بازار، متغیرهایی مانند وضعیت بنیادی، روند فروش و سودآوری، تغییرات نرخ ارز و انتظارات سرمایهگذاران میتوانند نقش تعیینکنندهای در بازدهی هر نماد داشته باشند. بنابراین، اگرچه میانگین بازدهی یک گروه ممکن است از گروههای دیگر بالاتر باشد، عملکرد تکتک شرکتها الزاما با میانگین گروه خود همجهت نیست.
در همین رابطه علیرضا فرشید، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» اظهار کرد: تجربه بازار سرمایه در سالهای گذشته نشان میدهد که شاخص کل معمولا نماینده بازدهی بازار تلقی شده است و صنایع بزرگتر سهم بیشتری در رشد آن داشتند. در مقابل، شرکتهای کوچک و متوسط که سهم پررنگتری در شاخص هموزن دارند، در بسیاری از دورهها بازدهی کمتری نسبت به شاخص کل ثبت کردهاند. همین مساله این ذهنیت را در میان بخشی از فعالان بازار ایجاد کرده که رشد بورس عمدتا از طریق افزایش قیمت نمادهای بزرگ و شاخصساز اتفاق میافتد و بازدهی منعکسشده در شاخص کل، لزوما در سبد سهام همه سرمایهگذاران دیده نمیشود.
او افزود: پس از بازگشایی بازار در سال جاری، روند متفاوتی شکل گرفت؛ بهطوریکه از ابتدای سال تاکنون شاخص هموزن حدود ۱۳۰درصد بازدهی داشته، درحالیکه بازدهی شاخص کل بورس در محدوده ۱۲۰درصد قرار گرفته است. در این دوره، سهام شرکتهای کوچک و متوسط در مقاطعی حتی عملکرد بسیار بهتری نسبت به نمادهای بزرگتر داشتهاند. اختلاف بازدهی دو شاخص در شهریورماه به بیشترین میزان خود، یعنی حدود ۱۵ تا ۲۰واحد درصد، نزدیک شد و شاخص هموزن بازدهی بالاتری نسبت به شاخص کل ثبت کرد. با این حال، پس از شهریورماه و همزمان با رشد بهتر نمادهای شاخصساز، فاصله بازدهی دو شاخص کاهش یافت و اکنون به حدود ۱۰واحد درصد رسیده است.
فرشید گفت: بررسی عملکرد صنایع مختلف نیز نشان میدهد که برخی از گروههایی که در ترکیب شاخص هموزن حضور پررنگتری دارند، بازدهی بهمراتب بالاتری نسبت به شاخص کل و شاخص هموزن ثبت کردهاند. از جمله این صنایع میتوان به گروه چوب، محصولات کانی غیرفلزی، دارویی، محصولات پاککننده، مخابرات، صنایع غذایی و زراعی، محصولات کاغذی، کاشی و سرامیک و شیرینیجات اشاره کرد. این گروهها در دوره مورد بررسی عملکرد بهتری نسبت به هر دو شاخص داشتهاند و همین موضوع در فاصله گرفتن شاخص هموزن از شاخص کل در بخشی از سال بازتاب پیدا کرده است.
او در ادامه با اشاره به صنایعی که در انتهای جدول بازدهی قرار گرفتهاند، گفت: گروههای اورهساز، خودرو، لاستیک و پلاستیک، آهن و فولاد، بانکها و موسسات مالی و همچنین بنادر و کشتیرانی از جمله صنایعی هستند که بازدهی قابلتوجهی ثبت نکردهاند. بخش مهمی از این صنایع در زمره گروههای شاخصساز قرار میگیرند و عملکرد ضعیف آنها در مقاطعی از سال بر روند شاخص کل اثر گذاشته است. او افزود: در بررسی عملکرد این صنایع باید شرایط ویژهای را که در جریان جنگ ۴۰روزه ایجاد شد، در نظر گرفت. صنعت فولاد بهطور مشخص با آسیب ناشی از حمله به شرکتهایی همچون «فولاد» و «فخوز» مواجه شد. همچنین، دو منطقه عمده پتروشیمی کشور در بندر امام و عسلویه مورد اصابت قرار گرفتند و برخی از بزرگترین تامینکنندگان یوتیلیتی موردنیاز پتروشیمیهای مستقر در این دو منطقه راهبردی با توقف فعالیت مواجه شدند. محدودیتهای عملیاتی ایجادشده برای این شرکتها پس از بازگشایی بازار نیز ادامه داشت و همین مساله، در کنار سایر عوامل، بر عملکرد سهام آنها اثر گذاشت و موجب شد استقبال بازار از این گروهها محدود باشد و رشد چندانی را تجربه نکنند.
علیرضا فرشید گفت: در میان صنایع شاخصساز، گروه فلزات اساسی غیرآهنی، با نمایندگی نماد فملی، از جمله گروههایی بود که مورد توجه بازار قرار گرفت و بازدهی مناسبی ثبت کرد. البته باید توجه داشت که فملی، با توجه به جایگاه آن بهعنوان بزرگترین شرکت بازار سرمایه از نظر ارزش بازار، نماینده یک صنعت شاخصساز است و عملکرد آن را نمیتوان در کنار صنایع کوچکتر و گروههایی که اثر بیشتری در شاخص هموزن دارند، بهطور کامل یکسان ارزیابی کرد. پس از این گروه نیز میتوان به شرکتهای پالایشی و صنعت فرآوردههای نفتی اشاره کرد که در مقاطعی از بازار با استقبال سرمایهگذاران روبهرو شدند.
او افزود: صنعت پالایشی نیز اخیرا تحت تاثیر بخشنامهای قرار گرفته که ابهامات زیادی دارد و در هفته گذشته منتشر شده است. این موضوع فعلا بر وضعیت معاملات این گروه اثر گذاشته و ممکن است موجب شود نمادهای شاخصساز در مقایسه با شرکتهای حاضر در شاخص هموزن با جاماندگی بیشتری مواجه شوند. از این منظر، تحولات مربوط به مقررات و تصمیمهای اثرگذار بر صنایع بزرگ نیز میتواند بر تداوم یا کاهش فاصله بازدهی دو شاخص اثر بگذارد.
فرشید در ادامه به عملکرد صندوقهای سهامی اشاره کرد و گفت: پس از مجموعه اتفاقات اخیر، صندوقهایی که تمرکز بیشتری بر صنایع کوچک و نمادهای هموزن دارند، بازدهیهای قابلتوجهی ثبت کردهاند. این روند ممکن است با توجه به مشکلات مربوط به تامین انرژی و نزدیک شدن به فصل زمستان و دوره سرما همچنان ادامه داشته باشد. محدودیتهای انرژی میتواند بر شرایط فعالیت صنایع مختلف اثر بگذارد و در صورت تداوم این وضعیت، انتظار میرود صنایع کوچکتر و گروههایی که در شاخص هموزن وزن بیشتری دارند، در مقایسه با برخی صنایع بزرگ و شاخصساز با استقبال بیشتری مواجه شوند.
این کارشناس تاکید کرد که عملکرد بازار در سال جاری نشان داده است بازدهی بورس را نمیتوان صرفا با اتکا به حرکت شاخص کل ارزیابی کرد. اگرچه شاخص کل در ماههای اخیر با رشد بهتر برخی نمادهای بزرگتر به شاخص هموزن نزدیک شده، اما بازدهی بالاتر شماری از صنایع کوچک و متوسط و عملکرد صندوقهای متمرکز بر این گروهها، از تغییر ترکیب تقاضا در بازار حکایت دارد. به گفته او، مجموعه عواملی مانند آسیبهای عملیاتی برخی صنایع بزرگ، وضعیت تامین انرژی، تحولات سیاسی و مقررات اثرگذار بر صنایع و همچنین شرایط بنیادی شرکتها میتواند در ادامه مسیر، بر عملکرد گروههای مختلف بازار اثر بگذارد و جهت حرکت دو شاخص را تحت تاثیر قرار دهد.