عملکرد نایب قهرمان بازارها در سال۱۴۰۵ بررسی شد؛
کارنامه بازار مسکن در بورس تهران
صندوق املاک با درآمد غیر املاک
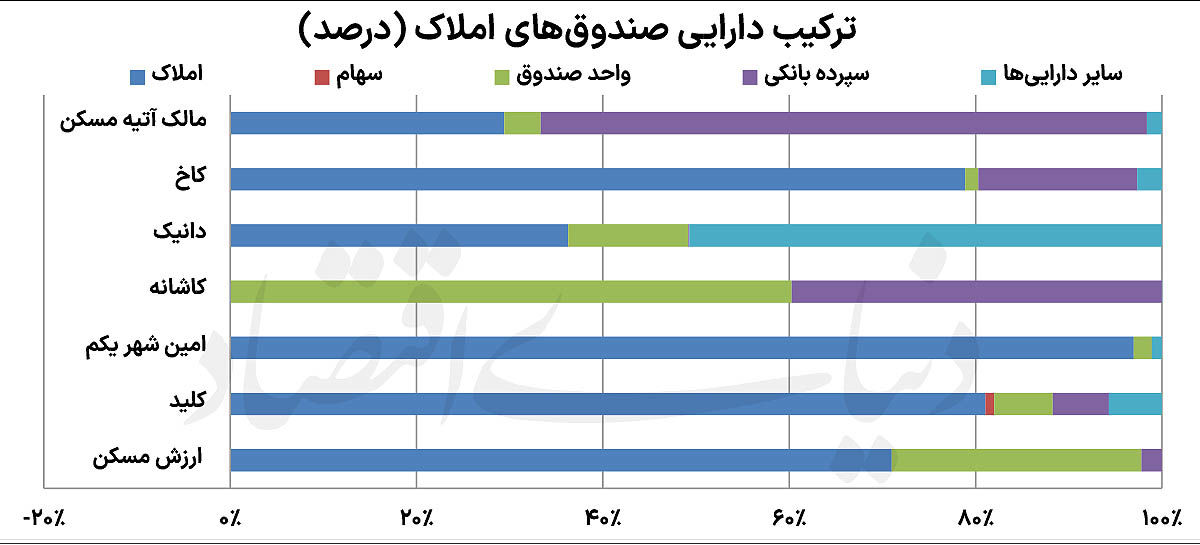
بررسی گزارشهای مالی هفت صندوق املاک و مستغلات نشان میدهد که عنوان «صندوق املاک»به معنای درآمدزایی از اجاره نیست. این صندوقها در پایان شهریور ۱۴۰۵ حدود ۱۱.۴همت دارایی داشتند، اما ترکیب دارایی و منابع درآمدی آنها تفاوت چشمگیری با یکدیگر داشت.
امین شهر یکم با ۷.۸همت دارایی، نزدیک به ۶۹درصد کل داراییهای این مجموعه را در اختیار داشت. این صندوق بزرگترین بازیگر نمونه بررسیشده است و بخش عمده دارایی آن به دو ساختمان شاهنامه و صرافها اختصاص دارد. در مقابل، صندوق کاشانه هنوز هیچ ملکی در پرتفوی خود نداشت و داراییهایش را در واحدهای صندوقهای سرمایهگذاری و سپردههای بانکی نگهداری میکرد.
مالک آتیه مسکن نیز پس از فروش یکی از املاک خود، بخش بزرگی از منابع را به سپرده بانکی اختصاص داد. این وضعیت باعث شده است که عملکرد کوتاهمدت برخی صندوقها بیشتر از نرخ سود بانکی تاثیر بگیرد و جریان اجارهبهای املاک به حداقل برسد.
در سوی دیگر، صندوق کلید، کاخ و ارزش مسکن سهم بیشتری از دارایی خود را به ساختمان اختصاص دادهاند. با وجود این تفاوت، صورتهای مالی نشان میدهد که حتی در صندوقهای ملکمحور نیز درآمد اجاره تنها بخشی از درآمد ماهانه را تشکیل میدهد. بنابراین، سرمایهگذار برای ارزیابی عملکرد این ابزارها باید میان مالکیت ملک، درآمد حاصل از اجاره و سود ناشی از سرمایهگذاریهای مالی تفاوت قائل شود.
شکاف اجارهبها و سود بانکی
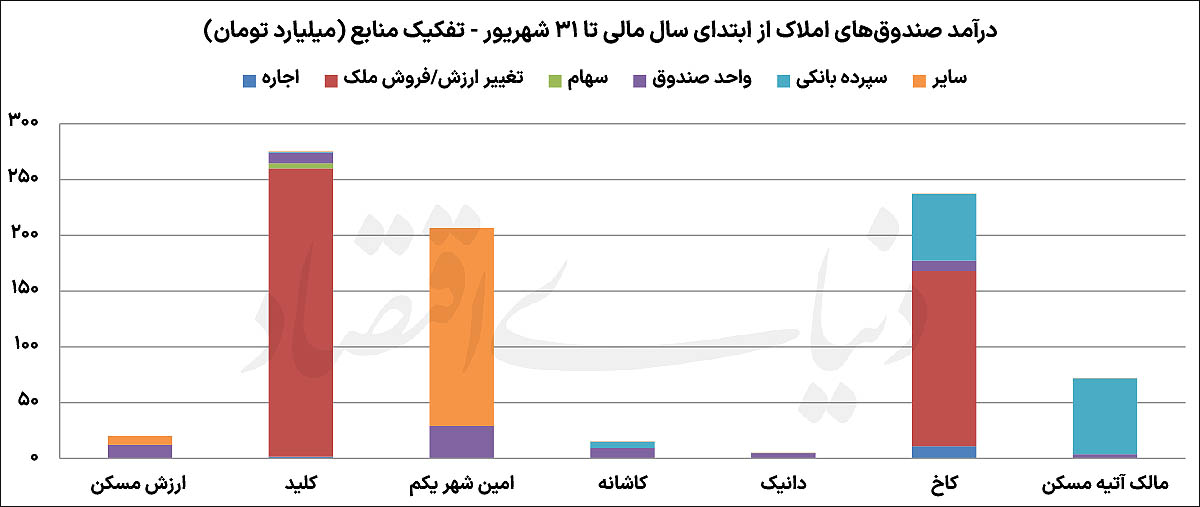
هفت صندوق مورد بررسی در شهریور۱۴۰۵ در مجموع حدود ۸۴میلیارد تومان درآمد ثبت کردند. این رقم، در صورت تداوم درآمد ماهانه، معادل بازده سالانهشده حدود ۸.۸درصد بر مبنای کل داراییهاست. البته این محاسبه یک برآورد ساده است و نباید آن را با بازده واقعی سرمایهگذار یا بازده مبتنی بر ارزش خالص داراییها یکسان دانست.
ترکیب درآمدها نیز نکته مهمی را آشکار میکند. حدود ۴۰درصد درآمد ماهانه در طبقه سایر درآمدها قرار داشت؛ ۲۷درصد از سرمایهگذاری در واحدهای صندوقهای دیگر، ۲۶درصد از سپردههای بانکی، ۴درصد از اجاره افشاشده و ۳درصد از سهام بهدست آمد. بخش مهمی از درآمد ثبتشده در طبقه سایر درآمدها به اجاره احتمالی امین شهر یکم نسبت داده شده است؛ اما گزارشها ماهیت تمام این درآمدها را روشن نمیکنند.
بازده اجاره سالانهشده در صندوق کلید حدود ۰.۹درصد، در کاخ ۴.۱درصد و در صندوق ارزش مسکن حدود ۷.۲درصد برآورد شده است. برخی از این ارقام بهدلیل نبود تفکیک دقیق درآمدها، ماهیت فرضی دارند و نباید آنها را بازده قطعی اجاره دانست. با این حال، همین برآوردها نشان میدهد که درآمد نقدی حاصل از اجاره در بسیاری از موارد فاصله قابلتوجهی با نرخ سود سپردههای بانکی دارد.
صندوق کاشانه و مالک آتیه مسکن نیز در شهریور بازده سالانهشده بالایی بر مبنای درآمد ماهانه ثبت کردند؛ اما بخش مهمی از این درآمد به سرمایهگذاریهای مالی و سپردهها مربوط بود. در نتیجه، تداوم چنین بازدهی به معنی تداوم همین سطح درآمد پس از خرید ملک نیست. اگر این صندوقها منابع خود را به ساختمان منتقل کنند، ترکیب درآمد آنها تغییر خواهد کرد و ممکن است درآمد نقدی ماهانه آنها کاهش یابد.
این مقایسه یک محدودیت مهم نیز در دل خود دارد. درآمد حاصل از اجاره را نمیتوان بهتنهایی معیار بازده صندوق ملکی قرار داد. رشد قیمت ساختمان، سود فروش دارایی، هزینههای نگهداری، مخارج عملیاتی و تغییرات ارزش خالص داراییها نیز بر عملکرد نهایی اثر میگذارند. با این حال، فاصله میان بازده اجاره و نرخ سود بانکی نشان میدهد که رشد قیمت مسکن همچنان نقش مهمی در توجیه اقتصادی سرمایهگذاری در این صندوقها دارد.
سود کاغذی
ارزش روز املاک افشاشده در گزارشهای مورد بررسی حدود 9.5همت بود؛ درحالیکه بهای تمامشده این املاک به حدود 7.2همت میرسید. این اختلاف، فاصلهای نزدیک به ۳۲درصد را نشان میدهد که میتواند از افزایش ارزش داراییهای ملکی در طول زمان حکایت داشته باشد. با این حال، این فاصله را نباید با سود نقدی تحققیافته برابر دانست. صندوق زمانی میتواند سود فروش ملک را محقق کند که دارایی را بفروشد و معامله به نتیجه برسد.
در شهریور، نشانهای از ثبت تجدید ارزیابی تازه در صورت درآمد صندوقها دیده نشد؛ اما برخی تغییرات ارزش املاک همچنان به توضیح بیشتری نیاز دارند. ارزش ساختمان کوه نور در پرتفوی صندوق کاخ افزایش قابلتوجهی داشت؛ درحالیکه گزارش موجود ماهیت این تغییر را بهروشنی توضیح نمیدهد. در سوی دیگر، ارزش ساختمان کامرانیه در پرتفوی مالک آتیه مسکن کاهش یافت، اما این تغییر در صورت درآمد به شکل روشنی منعکس نشده بود.
تمرکز داراییها نیز ریسک دیگری برای سرمایهگذاران ایجاد میکند. امین شهر یکم بخش عمده دارایی خود را در 2ساختمان نگهداری میکند و کاخ به یک ساختمان وابستگی زیادی دارد. صندوق ارزش مسکن نیز بخش مهمی از دارایی خود را به ساختمان ملاصدرا اختصاص داده است. در چنین شرایطی، هر تغییر در ارزیابی کارشناسی، وضعیت حقوقی یا قابلیت بهرهبرداری از این املاک میتواند بر ارزش داراییهای صندوق اثر بگذارد.
نقدشوندگی نیز در میان صندوقها یکسان نیست. صندوق کلید
در شهریور دو ملک جدید خرید و همزمان بخشی از سرمایهگذاری خود در سهام و واحدهای صندوقهای دیگر را کاهش داد. امین شهر یکم نیز با ابطال واحدهای سرمایهگذاری و کاهش سپرده بانکی مواجه بود. صندوق کاشانه و مالک آتیه نیز باید درباره زمانبندی تبدیل منابع نقد به دارایی ملکی شفافیت بیشتری ایجاد کنند.
در نهایت، صندوقهای املاک و مستغلات هنوز تصویری یکدست از سرمایهگذاری در بازار مسکن ارائه نمیکنند. برخی صندوقها به درآمد اجاره و رشد ارزش ساختمان وابستهاند و برخی دیگر بخش بزرگی از منابع خود را در سپردههای بانکی و واحدهای صندوقهای مالی نگه میدارند. سرمایهگذار برای مقایسه این ابزارها باید علاوه بر ارزش روز املاک، میزان درآمد نقدی، کیفیت افشا، تمرکز داراییها و فاصله قیمت بازار با ارزش خالص داراییها را بررسی کند. بدون این اطلاعات، عنوان «صندوق املاک» بهتنهایی نمیتواند معیار مناسبی برای سنجش بازده و ریسک سرمایهگذاری باشد.
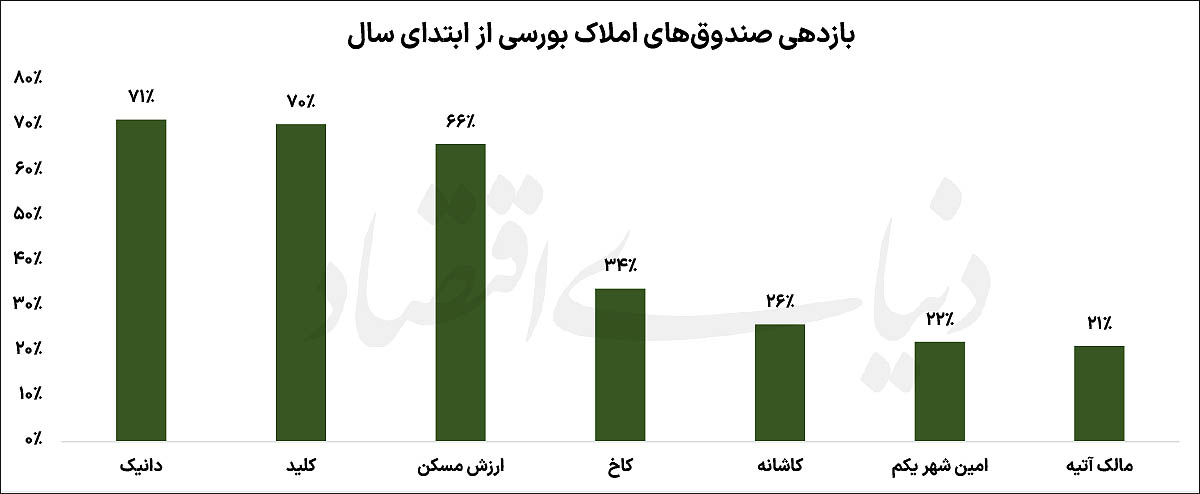
کارنامه 1405 صندوقهای املاک
از بین 7صندوق مورد بررسی در این گزارش 3صندوق بازدهی متفاوتی را خلق کردند. بررسیها نشان میدهد که صندوق دانیک و کلید از ابتدای سال1405 بازدهی حدود 70درصد را خلق کردند. همچنین صندوق ارزش مسکن بازدهی 66درصدی داشته است. این در حالی است که برخی از صندوقها نظیر مالک آتیه، به بازدهی 21درصدی رضایت دادند. به نظر میرسد ترکیب سبد این صندوقها بر بازدهی آنها موثر واقع شده است. برخی از صندوقها نظیر «کلید» بهدلیل آنکه موفق شدند سهم بزرگی از سبد را به املاک اختصاص دهند و همچنین سهم سپرده بانکی را حفظ کنند، هم از نقدشوندگی بالا برخوردار شدند و هم از بازدهی املاک در سال1405 به نفع سهامداران خود بهرهبرداری کردند.