عبور پیدر پی شاخص کل از پنج ابرکانال چه سیگنالی مخابره میکند؟
مقاومت بورس در برابر اصلاح
فتح سریع ابرکانالها
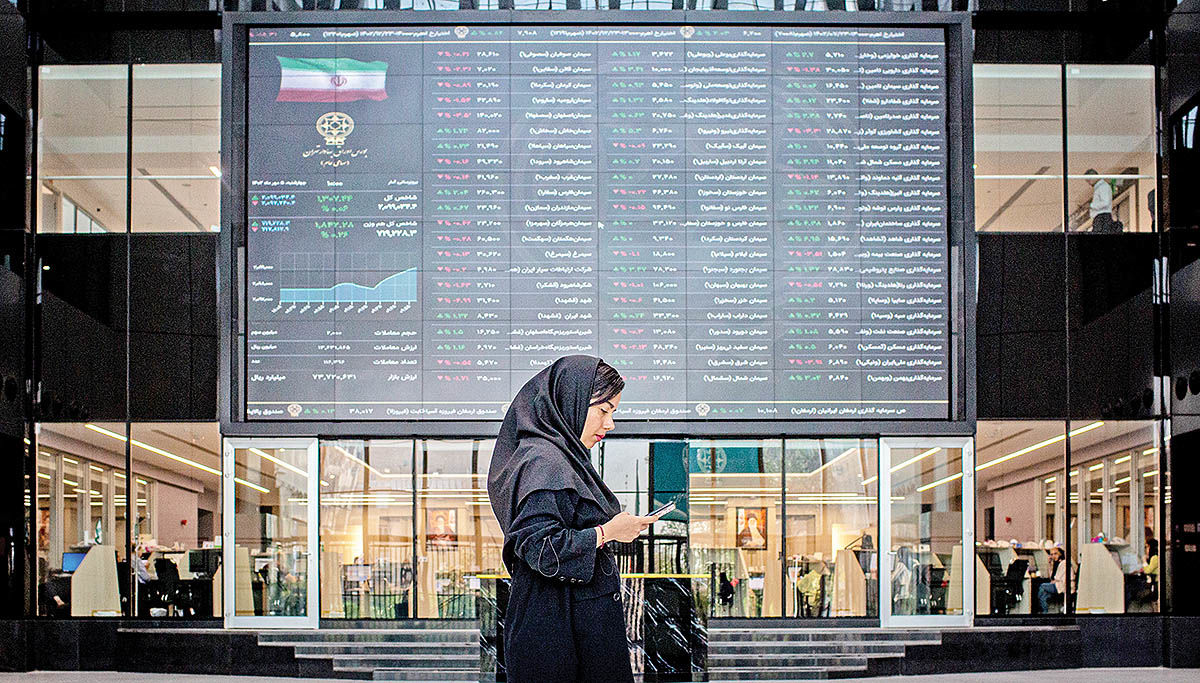
بورس تهران در سالهای گذشته بارها نشان داده است که رسیدن شاخصهای سهامی به اعداد رند و مرزهای روانی، میتواند رفتار معاملهگران را تغییر دهد. در چنین سطوحی معمولا بخشی از سرمایهگذاران با احتیاط بیشتری معامله میکنند، عرضهها افزایش مییابد و بازار برای عبور از مقاومتهای پیش رو، گاه به دورهای طولانی از نوسان و اصلاح نیاز دارد. در واقع اعداد رند، بهویژه در محدودههای تاریخی شاخص کل، معیاری برای سنجش انتظارات و تصمیمگیری معاملهگران تبدیل شدهاند. با این حال، به نظر میرسد رفتار بورس در مواجهه با این سطوح در ماههای اخیر تا حدودی تغییر کرده است. بررسیها نشان میدهد از ابتدای سال، شاخص کل پس از عبور از مرزهای مهم، با وقفههایی کوتاه دوباره به مسیر صعودی بازگشته است. این تغییر رفتار را میتوان در کوتاهتر شدن دورههای استراحت بازار و بازگشت سریعتر تقاضا پس از افزایش عرضهها جستوجو کرد. بسیاری از کارشناسان معتقدند وزن عوامل اثرگذار تا حدود زیادی بر وضعیت معاملات، نسبت به گذشته دستخوش تغییر شده است. حرکت صعودی بازار سهام در ماههای اخیر با فتح متوالی ابرکانالهای میلیونی همراه بوده است. شاخص کل که سال گذشته را در سطح ۳میلیون و ۷۱۳هزار واحد به پایان رسانده بود، پس از آغاز دوباره معاملات از ۲۹اردیبهشت امسال، تاکنون پنج ابرکانال جدید را پشت سر گذاشته است.
نماگر مذکور در ۵ خرداد از کانال ۴میلیون واحد عبور کرد، در ۲۶خرداد به کانال ۵میلیون واحد رسید، ۳۱مرداد کانال ۶میلیونواحدی را فتح کرد و در ۱۷شهریور از مرز ۷میلیون واحد گذشت؛ بهطوریکه با تداوم روند صعودی، نخستین تابستان داغ بورس پس از سال ۱۳۹۹رقم خورد. اکنون نیز با فتح پنجمین ابرکانال میلیونی، شاخص کل در سطح ۸میلیون و ۲۶۵هزار واحد قرار دارد که با ثبت رشد ۱.۶۵درصدی دیروز، بازدهی شاخص از ابتدای سال به بیش از ۱۲۰درصد رسید.
در این میان یکی از متغیرهای مهم، جریان ورود پول حقیقیهاست. زمانی که ورود پول ادامه دارد و تقاضا در سطوح پایینتر همچنان فعال است، فشار فروش ناشی از شناسایی سود ممکن است تنها به وقفهای موقت در روند صعودی منجر شود. در چنین شرایطی، معاملهگران برای فروش در محدودههای مقاومتی با احتیاط بیشتری تصمیم میگیرند؛ چراکه احتمال بازگشت سریع قیمتها، هزینه خروج و ورود مجدد به بازار را افزایش میدهد.
در کنار این امر، چشمانداز سودآوری شرکتها و تحولات بازار ارز نیز در ارزیابی ارزش سهام نقش دارند. اگر فعالان بازار انتظار داشته باشند که درآمد و سود شرکتها در ادامه سال افزایش یابد، رسیدن شاخص به یک عدد رند بهتنهایی برای تغییر جهت معاملات کافی نخواهد بود. با این حال، کوتاهتر شدن اصلاحها را نمیتوان به معنای حذف مقاومتهای روانی یا کاهش قطعی ریسک دانست. شدت عرضهها در سطوح تاریخی، پایداری ورود پول و تحولات سیاسی و اقتصادی همچنان میتوانند مسیر بازار را تغییر دهند.
نقش شرکتهای شاخصساز
کوتاهتر شدن دورههای اصلاح بورس در ماههای اخیر، این پرسش را مطرح میکند که چه عواملی توانستهاند از توقف طولانیمدت روند صعودی جلوگیری کنند.
در همین راستا، حجت سرهنگی، کارشناس بازارهای مالی، در گفتوگو با «دنیای اقتصاد» به بررسی دلایل کوتاهتر شدن اصلاحها و تفاوت شرایط فعلی بورس با دورههای صعودی گذشته پرداخت. او گفت: کوتاه شدن دورههای اصلاح بورس را میتوان از چند زاویه بررسی کرد. یکی از مهمترین عوامل، ورود پول قابلتوجه به بازار سهام است. در شرایطی که بازارهای موازی، بهویژه در دورههای کوتاهمدت، بازدهی چندانی برای سرمایهگذاران نداشتهاند، بخشی از سرمایههای خرد به سمت بازار سرمایه حرکت کرده تا از رشد قیمت سهام و بازدهی ایجادشده در این بازار بهره ببرد. از سوی دیگر، رکود بخشهایی از اقتصاد در پی تحریمها و محاصره اقتصادی نیز موجب شده منابع مالی از مسیرهای مختلف به سمت بازار سهام هدایت شوند.
حجت سرهنگی اظهار کرد: حمایتهای دولت از بورس و بازدهی روزانهای که فعالان این بازار تجربه میکنند، بر جذابیت سهام افزوده است. در نتیجه، فضای مثبت شکلگرفته در بازار، به عاملی برای تقویت روند صعودی تبدیل شده و مانع از توقف طولانیمدت آن میشود. سرهنگی ادامه داد: در کنار ورود پول، ارزندگی سهام یکی از مهمترین عوامل تداوم روند صعودی بازار است. اگرچه نسبتهای بنیادی، از جمله P/E و P/S، نیز در ماههای اخیر افزایش یافتهاند، رشد نرخ ارز و افزایش فروش و سودآوری شرکتها باعث شده است نسبتهای ارزشگذاری آیندهنگر همچنان در سطوح قابلتوجهی قرار داشته باشند. بهعنوان نمونه، نسبت P/E فوروارد بازار حدود ۴ تا ۵ واحد برآورد میشود و ارزش دلاری بورس نیز با وجود افزایش نرخ ارز، همچنان در محدوده ۱۰۰میلیارد دلار نوسان میکند. این ارقام از نگاه او نشان میدهند که بازار سهام هنوز از منظر ارزشگذاری با ظرفیتهایی برای رشد مواجه است.
او گفت: ارزش جایگزینی شرکتها با توجه به افزایش نرخ ارز و رشد ارزش داراییها، به سطوح بالایی رسیده است؛ درحالیکه ارزش بازار بسیاری از شرکتها همچنان فاصله معناداری با ارزش جایگزینی آنها دارد. این وضعیت با شرایط سال ۱۳۹۹ تفاوت دارد. در آن دوره، ارزش بازار بسیاری از شرکتها از ارزش جایگزینی آنها فراتر رفته بود، اما اکنون در بسیاری از موارد، وضعیت معکوس است. بنابراین، با وجود رشد قابلتوجه شاخصها، هنوز نمیتوان کل بازار را بالاتر از ارزش ذاتی دانست و همین موضوع میتواند تمایل سرمایهگذاران به خرید سهام را حفظ کند. سرهنگی افزود: ترکیب این عوامل باعث شده دورههای اصلاح کوتاهتر شوند. اگرچه سرعت رشد بازار نسبت به ابتدای روند صعودی کمتر شده، اما تا زمانی که جریان ورود پول ادامه داشته باشد و بخش قابلتوجهی از سهام همچنان از منظر بنیادی ارزنده باشند، میتوان انتظار داشت که وقفههای نزولی کوتاهتر از گذشته باقی بمانند. این کارشناس در ادامه به تغییر ترکیب بازار و افزایش وزن شرکتهای بزرگ و شاخصساز اشاره کرد و گفت: بورس تهران همواره تا حد زیادی شاخصمحور بوده، اما اکنون سهم شرکتهای بزرگ از ارزش کل بازار افزایش یافته است. برای نمونه، شرکت ملی صنایع مس ایران حدود ۱۶ تا ۱۷درصد از ارزش بازار را در اختیار دارد؛ درحالیکه در دورههای گذشته، سهم این شرکت از ارزش بازار ممکن بود حدود ۴ تا ۵درصد باشد. به این ترتیب، وزن و اثرگذاری نمادهای بزرگ بر شاخص کل افزایش یافته است.
او توضیح داد: با توجه به حجم سرمایهای خرد واردشده به بازار، تقاضا میتواند با تمرکز بر شرکتهای بزرگ و شاخصساز، اثر قابلتوجهی بر شاخص کل بگذارد. مثبت ماندن این نمادها، حتی در شرایطی که همه صنایع به یک اندازه رشد نمیکنند، میتواند به تداوم حرکت صعودی شاخص کمک کند. از این نظر، افزایش وزن شرکتهای بزرگ یکی دیگر از عواملی است که میتواند رفتار شاخص را در مقایسه با گذشته تغییر دهد.
سرهنگی با مقایسه شرایط فعلی با سال ۱۳۹۹ افزود: در آن دوره نیز اصلاحهای بازار در برخی مقاطع کوتاه بود، اما تفاوت مهم این است که رشد قیمت سهام در سال ۱۳۹۹ با افزایش شدید نسبتهای ارزشگذاری و فاصله گرفتن ارزش بازار شرکتها از ارزش جایگزینی آنها همراه شده بود.
به اعتقاد او در شرایط فعلی، ارزندگی سهام در کنار ورود پول، حمایتهای دولتی و گردش پول میان صنایع مختلف، پشتوانه روند صعودی بازار را تشکیل میدهد. همچنین نقدینگی فعلی نسبت به گذشته هدفمندتر شده و سرمایهگذاران در جستوجوی سهامی هستند که از رشد قبلی بازار عقب ماندهاند. این کارشناس، سایه ریسک جنگ را یکی از عوامل محدودکننده شتاب بازار دانست و گفت: اگر این ریسک وجود نداشت، احتمالا وقفهها و اصلاحهای بازار نیز کوتاهتر بود و بورس با سرعت بیشتری رشد میکرد. در شرایط فعلی، برخی صنایع ریالی، از جمله بانکها، خودروسازان و شرکتهای سرمایهگذاری که از رشد اخیر بازار جاماندهاند، میتوانند در صورت کاهش ریسکهای سیاسی با اقبال بیشتری مواجه شوند. با این حال، احتمال تشدید تنشها همچنان در برخی مقاطع معاملهگران را به عقبنشینی وادار میکند.