ورود هوش مصنوعی به بازار سرمایه، مرز میان تحلیل و توصیه معاملاتی را باریکتر کرده است
سیگنال AI به بورس تهران
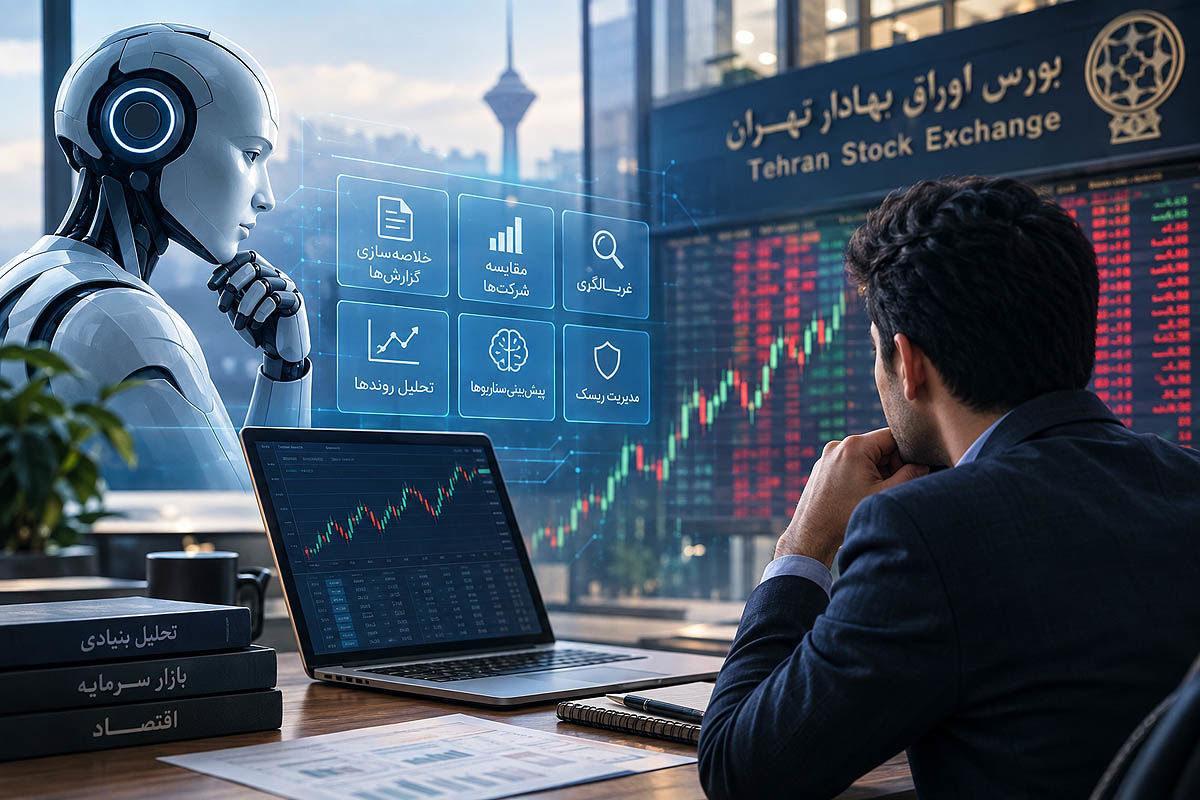
این فناوری میتواند اطلاعیههای طولانی را خلاصه کند، دادهها را طبقهبندی کند، عملکرد شرکتها را مقایسه کند و حتی بر اساس مجموعهای از دادهها، سناریوهای مختلفی برای آینده یک سهم ارائه دهد. با این حال، فاصله میان «کمک به تحلیل» و «ارائه توصیه معاملاتی» همچنان موضوعی جدی است؛ بهویژه زمانی که مخاطب نداند پاسخ دریافتشده بر چه دادهای استوار است و چه محدودیتهایی دارد. در چنین شرایطی، تجربه نهادهای ناظر جهانی نشان میدهد مساله اصلی، جلوگیری از ورود هوش مصنوعی به بازار سرمایه نیست. مساله این است که این فناوری با چه قواعدی وارد شود و اگر خروجی آن اشتباه بود، چه کسی مسوولیت آن را بر عهده بگیرد.
از خلاصهسازی تا خرید و فروش
کاربردهای هوش مصنوعی در بازار سرمایه یکسان نیست. در سادهترین حالت، این فناوری میتواند یک اطلاعیه یا گزارش مالی را خلاصه کند. در مرحله بعد میتواند چند شرکت را با یکدیگر مقایسه کند، سهام را بر اساس معیارهای مشخصی غربال کند یا ریسکهای یک صنعت را توضیح دهد. اما در سطوح بالاتر، پای هوش مصنوعی به مدیریت پرتفوی، معاملات الگوریتمی، نظارت بر بازار و حتی پیشنهاد خرید و فروش باز میشود. همین تفاوت باعث میشود نتوان برای تمام کاربردهای هوش مصنوعی یک نسخه واحد نوشت.
سرمایهگذاری که از هوش مصنوعی برای فهم یک گزارش مالی استفاده میکند، با فردی که بر اساس توصیه یک سامانه اقدام به خرید یک سهم میکند، در معرض یک سطح از ریسک قرار ندارد. هرچه تصمیم نهایی بیشتر به خروجی ماشین وابسته شود، اهمیت کنترل انسانی، شفافیت اطلاعات و ثبت سوابق نیز بیشتر میشود.
سازمان بینالمللی کمیسیونهای اوراق بهادار IOSCO، در اردیبهشت ۱۴۰۵ چارچوب نظارتی خود را درباره استفاده از هوش مصنوعی در بازارهای سرمایه منتشر کرد. این چارچوب بر موضوعاتی مانند حکمرانی، مدیریت ریسک، نظارت بر اشخاص ثالث، افشا، ثبت سوابق و گزارشدهی تمرکز دارد. این رویکرد یک پیام روشن دارد. هوش مصنوعی را نمیتوان صرفا یک ابزار فناوری دانست. وقتی یک سامانه در فرآیند تصمیمگیری مالی وارد میشود، باید مشخص باشد چه کسی مسوول استفاده از آن است، دادههای مورد استفاده از کجا آمدهاند، خروجی چگونه کنترل میشود و در صورت بروز خطا، چه سازوکاری برای بررسی وجود دارد.
پاسخهای سریع، خطاهای سریعتر
یکی از مهمترین تفاوتهای هوش مصنوعی با ابزارهای سنتی تحلیل، سرعت آن است. اما همین مزیت میتواند به یک ریسک تبدیل شود. یک مدل ممکن است در چند ثانیه گزارشی منسجم و قانعکننده تولید کند، اما دادههای آن قدیمی باشد، بخشی از اطلاعات مهم را نادیده گرفته باشد یا بر اساس مفروضاتی نتیجهگیری کرده باشد که برای سرمایهگذار مشخص نیست.
مشکل زمانی جدیتر میشود که لحن پاسخ، میزان اطمینان بیشتری از کیفیت واقعی دادهها ایجاد کند. سرمایهگذار ممکن است تصور کند چون یک متن بسیار منظم، تخصصی و قاطع نوشته شده است، بنابراین تحلیل نیز دقیق است؛ درحالیکه ظاهر حرفهای یک پاسخ، بهتنهایی تضمینی برای صحت آن نیست.
این مساله در بازار سرمایه اهمیت بیشتری دارد؛ زیرا یک خطای تحلیلی میتواند به طور مستقیم به تصمیم خرید یا فروش منجر شود. از سوی دیگر، بازنشر محتوا در شبکههای اجتماعی باعث میشود یک تحلیل نادرست، بسیار سریعتر از گذشته منتشر شود. اگر یک تحلیل اشتباه تنها در اختیار چند سرمایهگذار باقی بماند، دامنه اثر آن محدود است؛ اما اگر همان تحلیل در کانالها و صفحات متعدد بازنشر شود، یک خطای اطلاعاتی میتواند به رفتار جمعی تبدیل شود. به همین دلیل، مساله فقط دقت مدل نیست؛ سرعت انتشار خطا نیز اهمیت دارد.
سیگنالفروشی با ظاهر هوشمند
بازار سرمایه ایران پیش از ورود هوش مصنوعی نیز با مرز مبهم میان آموزش، تحلیل، تبلیغ و توصیه معاملاتی مواجه بود. اکنون فناوری میتواند این مرز را باریکتر کند. تولید یک متن تخصصی، ساخت نمودار، مقایسه چند شرکت یا ارائه یک سناریوی معاملاتی دیگر به زمان و نیروی انسانی زیادی نیاز ندارد. در نتیجه، تولید محتوای بورسی نیز میتواند با سرعت بیشتری انجام شود.
اما استفاده از عبارتهایی مانند «تحلیل هوشمند»، «سیگنال مبتنی بر هوش مصنوعی» یا «پیشبینی الگوریتمی» بهتنهایی نمیتواند کیفیت یک تحلیل را تضمین کند. سرمایهگذار باید بداند داده مورد استفاده از کجا آمده، آخرین بار چه زمانی بهروزرسانی شده، مدل چه محدودیتهایی دارد و آیا تولیدکننده محتوا در سهم یا شرکت مورد بحث منفعتی دارد یا خیر. در چنین شرایطی، افشای تضاد منافع اهمیت بیشتری پیدا میکند. اگر فرد یا نهادی که یک تحلیل را منتشر میکند، خود در سهم موردنظر مالکیت یا منفعت اقتصادی داشته باشد، مخاطب باید از این موضوع مطلع باشد.
تجربه جهانی چه میگوید؟
تجربه نهادهای ناظر جهانی نشان میدهد رویکرد غالب، ممنوعیت استفاده از هوش مصنوعی نیست؛ بلکه حرکت به سمت استفاده کنترلشده و مبتنی بر ریسک است. چارچوب IOSCO بر این موضوع تاکید دارد که نهادهای مالی باید ریسکهای مربوط به چرخه عمر مدل، دادهها، اشخاص ثالث و فرآیند تصمیمگیری را مدیریت کنند. ثبت سوابق نیز اهمیت ویژهای دارد؛ به این معنا که در صورت بروز اختلاف یا خطا، بتوان مشخص کرد مدل در چه زمانی و با چه دادههایی خروجی مورد نظر را تولید کرده است. این موضوع شاید در نگاه اول فنی به نظر برسد، اما اهمیت آن کاملا اقتصادی است.
فرض کنیم یک سامانه هوش مصنوعی به سرمایهگذار پیشنهاد خرید یک سهم را داده و سرمایهگذار نیز بر اساس آن تصمیم گرفته است. اگر بعدا مشخص شود داده مورد استفاده سامانه ناقص یا قدیمی بوده، بدون ثبت نسخه مدل، دادههای ورودی و زمان تولید پاسخ، بررسی مسوولیت بسیار دشوار خواهد بود. بنابراین، ثبت ردپای تصمیم صرفا یک الزام فناورانه نیست؛ بخشی از حمایت از سرمایهگذار است.
ناظر هم به سراغ هوش مصنوعی میرود
اما داستان هوش مصنوعی در بازار سرمایه فقط به ریسکهای آن محدود نمیشود. این فناوری میتواند برای نهاد ناظر نیز ابزار مهمی باشد. بررسی حجم گسترده معاملات، شناسایی رفتارهای غیرعادی، کشف الگوهای مشکوک، بررسی ارتباط میان سفارشها و معاملات و اولویتبندی پروندههای نظارتی، از جمله حوزههایی است که هوش مصنوعی میتواند در آنها مورد استفاده قرار گیرد. در واقع، همان فناوری که میتواند تولید محتوای بورسی را سریعتر کند، میتواند نظارت بر بازار را نیز سریعتر و گستردهتر کند. اما در اینجا نیز یک شرط اساسی وجود دارد؛تصمیم ماشین نباید پایان فرآیند نظارت باشد.
اگر یک سامانه یک معامله یا رفتار را مشکوک تشخیص دهد، باید امکان بررسی انسانی آن وجود داشته باشد. پیچیدگی الگوریتم نباید باعث شود سرمایهگذار یا فعال بازار نداند چرا یک تصمیم نظارتی درباره او اتخاذ شده است.
نسخهای برای بازار سرمایه ایران
با گسترش استفاده از هوش مصنوعی در بازار سرمایه ایران، میتوان مجموعهای از حداقلهای شفافیت را نیز در نظر گرفت. اعلام استفاده از هوش مصنوعی در تولید یک تحلیل، مشخص کردن منبع داده و تاریخ آخرین بهروزرسانی، تفکیک تحلیل عمومی از توصیه معاملاتی، اعلام محدودیتهای مدل و افشای تضاد منافع میتواند بخشی از این چارچوب باشد. در نهادهای مالی نیز لازم است خروجی سامانههای حساس، بهویژه ابزارهایی که به تصمیم سرمایهگذاری یا اجرای سفارش نزدیک هستند، تحت نظارت انسانی قرار گیرند.
ثبت سوابق نیز اهمیت زیادی دارد. اگر یک توصیه تولید میشود، باید بتوان مشخص کرد این توصیه چه زمانی، بر اساس چه دادههایی و توسط کدام نسخه از مدل تولید شده است. چنین سابقهای در زمان بروز خطا، امکان بررسی و اصلاح را فراهم میکند. در کنار آن، سرمایهگذار نیز باید بداند که هوش مصنوعی جایگزین ارزیابی شخصی ریسک نیست. شرایط مالی، افق سرمایهگذاری و میزان تحمل زیان هر فرد متفاوت است و یک پاسخ عمومی نمیتواند برای همه سرمایهگذاران یک نتیجه واحد داشته باشد.
پایان تحلیل انسانی؟
هوش مصنوعی احتمالا بخش بیشتری از فرآیند تحلیل بازار سرمایه را در اختیار خواهد گرفت. خلاصهسازی اطلاعات، پردازش دادهها و شناسایی الگوهایی که برای انسان دشوار است، از جمله حوزههایی است که استفاده از این فناوری را افزایش خواهد داد. اما این به معنای پایان نقش تحلیلگر انسانی نیست. اتفاقا با افزایش حجم تحلیلهای ماشینی، تشخیص کیفیت اطلاعات و ارزیابی مفروضات اهمیت بیشتری پیدا میکند. در بازاری که تولید محتوا آسان شده است، ارزش اصلی ممکن است دیگر در تولید یک پاسخ نباشد؛ بلکه در تشخیص این باشد که کدام پاسخ ارزش اتکا دارد.
تجربه بازار سرمایه در سالهای گذشته نشان داده است که تصمیمهای مالی تنها بر اساس اطلاعات شکل نمیگیرند؛ اعتماد نیز بخش مهمی از این فرآیند است. هوش مصنوعی میتواند دسترسی به اطلاعات را ارزانتر و سریعتر کند، اما اگر سازوکار شفافیت و مسوولیتپذیری همراه آن نباشد، سرعت میتواند به همان اندازه که فرصت ایجاد میکند، ریسک نیز به وجود آورد.
در نهایت، مساله بازار سرمایه این نیست که ماشین میتواند تحلیل کند یا نه. مساله این است که وقتی ماشین تحلیل میکند، سرمایهگذار بداند این تحلیل بر چه مبنایی تولید شده، چه محدودیتهایی دارد و در صورت خطا، چه کسی باید پاسخگو باشد. هوش مصنوعی میتواند فاصله میان سرمایهگذار و اطلاعات را کوتاه کند؛ اما برای آنکه این فناوری به اعتماد بیشتر در بازار سرمایه منجر شود، باید فاصله میان سرعت پاسخ و مسوولیتپذیری نیز کوتاه شود.