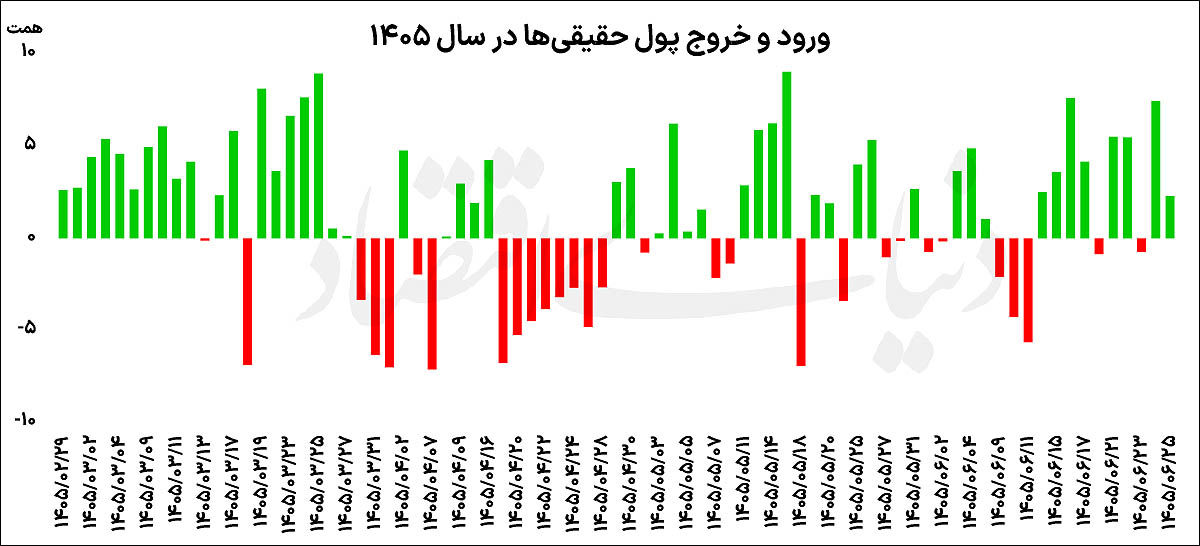
ورود ۲۰ همت پول توسط سرمایهگذاران حقیقی به بازار سهام در هفته گذشته
هشتمین هفته سبز بورس
تداوم رشد شاخص کل بورس در هشت هفته متوالی، یکی از مهمترین نشانههای وضعیت فعلی بازار سهام است. شاخص کل در هفته گذشته ۶.۱درصد رشد کرد و در سطح ۷میلیون و ۵۵۷هزار واحد قرار گرفت. با این رشد، بازدهی این نماگر از ابتدای سال به ۱۰۳درصد رسید؛ به این معنا که سطح شاخص نسبت به پایان سال گذشته بیش از دو برابر شده است.
در سوی دیگر، شاخص هموزن نیز عملکرد خوبی داشت و با افزایش ۳.۸درصدی به ۲میلیون و ۱۶ هزار واحد رسید. این نماگر برای دومین هفته متوالی صعود کرد و بازدهی خود از ابتدای سال را به ۱۱۲درصد رساند. فاصله میان بازدهی دو شاخص نشان میدهد رشد بازار تنها به گروهی محدود از نمادهای بزرگ بازار منحصر نمانده و بخش قابلتوجهی از نمادهای کوچکتر نیز در روند صعودی مشارکت داشتهاند.
صعود ممتد بورس در سال جاری را میتوان نشانهای از تغییر در معادله انتخاب دارایی در میان سرمایهگذاران دانست. در سالهای گذشته، در دورههایی که نااطمینانیهای اقتصادی افزایش مییافت، بازارهای ارز و طلا معمولا مقصد بخش مهمی از تقاضای سرمایهگذاری بودند و بازار سهام از این روند عقب میماند. اما در سال جاری، معادله بازدهی به نفع سهام تغییر کرده است. این تغییر میتواند به افزایش جذابیت نسبی قیمت سهام، انتظارات سرمایهگذاران از سودآوری شرکتها و تغییر مقایسه میان ارزشگذاری بازار سهام و سایر داراییها مرتبط باشد. تداوم این وضعیت میتواند کانون توجه سرمایهگذاران را همچنان در بازار سهام حفظ کند.
ورود پول حقیقیها
در کنار رشد قیمتها، جریان نقدینگی نیز تصویری متفاوت از دورههای کمرونق بازار ارائه میدهد. در هفته گذشته حدود ۲۰همت پول توسط سرمایهگذاران حقیقی وارد معاملات سهام شد. ورود این میزان نقدینگی در کنار رشد نماگرها، نشاندهنده افزایش مشارکت سرمایهگذاران در معاملات سهام است.
از سوی دیگر، میانگین روزانه ارزش معاملات در هفته گذشته به حدود ۵۱همت رسید. افزایش ارزش معاملات در کنار ورود پول حقیقیها، عمق بیشتری به روند صعودی بازار داده است. در چنین شرایطی، رشد قیمتها صرفا در قالب افزایش سطح شاخصها نمایان نمیشود و افزایش گردش نقدینگی نیز در سمت تقاضای بازار قابل مشاهده است.
پیشتازی بورس
عملکرد بازار سهام از ابتدای سال، جایگاه بورس را در میان بازارهای دارایی برجسته کرده است. هردو شاخص کل و هموزن بازدهی بیش از ۱۰۰درصدی داشتهاند و عملکردی قابلتوجه ثبت کردهاند. به این ترتیب، بورس در سال جاری برخلاف الگوی مشاهدهشده در برخی دورههای گذشته، در رقابت بازدهی با بازار ارز، طلا و سکه در جایگاه بالاتری قرار گرفته است. تداوم این روند در حالی رخ داده که بازار سهام طی سالهای گذشته در بسیاری از مقاطع با خروج نقدینگی و کاهش مشارکت سرمایهگذاران حقیقی مواجه بود. اکنون اما همزمانی رشد نماگرها، افزایش ارزش معاملات و ورود پول حقیقیها، تصویری متفاوت از جریان معاملات بورس تهران ترسیم کرده است.
بورس در محاصره ۳سناریو
در هفتههای گذشته همچنان شاهد ورود پول به بازار سرمایه بودهایم و حتی در روزهایی که خروج پول اتفاق افتاده، در روزهای بعد حتی دو برابر منابع خارجشده مجددا به بازار بازگشته است. از سوی دیگر، ارزش معاملات نیز رکوردهای قابلتوجهی را ثبت کرده است.
در همین رابطه علیرضا خانمحمدی، کارشناس بازارهای مالی، درباره وضعیت بورس تهران به «دنیای اقتصاد» گفت: بازار سهام روزهای مطلوبی را میگذراند و به نظر میرسد این روند دستکم تا یک ماه آینده و احتمالا تا آبانماه ادامه داشته باشد. در حال حاضر معاملهگران بر اساس چند سناریوی متفاوت در حال تحلیل بازار هستند و معاملات نیز بر همین اساس شکل میگیرد. اصلاحی که در بازار اتفاق میافتد یا افزایش و کاهش ارزش معاملات، بیشتر از جنس دستبهدست شدن سهام میان سناریوهای متفاوت است.
او گفت: دیدگاه نخست این است که هرچه به انتخابات میاندورهای آمریکا نزدیک شویم، احتمال تشدید ریسکهای موقت نیز ممکن است افزایش یابد. بنابراین، بخشی از معاملهگران با این فرض، از بازار سهام خارج میشوند و به سمت داراییهای کمریسکتر میروند؛ از جمله صندوقهای درآمد ثابت، صندوقهای طلا یا حتی پارک کردن دارایی خود تا روشن شدن وضعیت ریسکها.
این کارشناس گفت: بخشی دیگر از فروشهایی که در بازار اتفاق میافتد، از جنس اصلاح سبد است. سرمایهگذاران با توجه به شرایط موجود و افزایش یا کاهش ریسکها، بخشی از داراییهای خود را میفروشند و منتظر میمانند تا در سطوح ارزندهتر دوباره خرید کنند یا ترکیب سبد خود را اصلاح کنند.
علیرضا خانمحمدی افزود: دیدگاه دیگری نیز در بازار وجود دارد که بخشی از ورود پول اخیر را توضیح میدهد. بر اساس این سناریو، ممکن است پیش از انتخابات میاندورهای آمریکا یک توافق کوتاهمدت یا تفاهمی میان طرفین شکل بگیرد؛ حتی اگر نام آن توافق نباشد و در قالب مذاکرات یا تفاهم دنبال شود. ترامپ میتواند کاهش تنش یا کاهش فشارهای انرژی را بهعنوان یک دستاورد در انتخابات پیش رو مطرح کند. چنین تفاهمی میتواند به محدودیت محاصره و ایجاد یک دوره تنفس برای اقتصاد ایران منجر شود؛ بهگونهای که فروش نفت، واردات، صادرات و چرخه اقتصادی کشور برای مدتی شرایط بهتری پیدا کند.
این کارشناس سناریوی دیگری را نیز مطرح کرد و گفت: حتی اگر تفاهمی اتفاق نیفتد، ممکن است درگیری گستردهای نیز شکل نگیرد و ادامه تنشها به بعد از انتخابات آمریکا موکول شود تا شرایط روشن شود. در چنین شرایطی، با وجود محاصره و فشارهای اقتصادی، یکی از موضوعاتی که بازار به آن واکنش نشان میدهد، تورم داخلی است. فشار اقتصادی و محدودیتهای ناشی از محاصره میتواند به افزایش قیمت کالاها منجر شود و دولت برای جلوگیری از کمبود کالا در بازار، ناچار خواهد بود با افزایش نرخ برخی محصولات موافقت کند. اگر افزایش نرخ اتفاق نیفتد و قیمتگذاری به شکلی باشد که تولید و عرضه برای شرکتها صرفه اقتصادی نداشته باشد، همزمان با کاهش عرضه، افزایش قیمت کالاها را شاهد خواهیم بود.
او افزود: معاملهگران این موضوع را در فروش شرکتها، چشمانداز سودآوری و حفظ حاشیه سود آنها لحاظ میکنند. از سوی دیگر، برخی شرکتها به دلیل محاصره با چالشهای بیشتری مواجه میشوند؛ بهخصوص شرکتهایی که برای واردات مواد اولیه وابستگی بیشتری دارند. اگر واردات مواد اولیه با مشکل مواجه شود، شرایط تولید سختتر و عرضه در بازار کمتر خواهد شد و همین کاهش عرضه میتواند بر قیمت کالا و فروش شرکتها اثر بگذارد.
او گفت: از طرف دیگر، چشمانداز یک تفاهم کوتاهمدت میتواند باعث خروج موقت بخشی از پول از داراییهایی مانند طلا و دلار شود. این پرسش مطرح است که این منابع در کجا میتوانند جذب شوند؟ بازاری که هم توان جذب این پول را داشته باشد و هم بتواند چشمانداز سودآوری سرمایهگذاران را حفظ کند. به نظر میرسد بازار سرمایه یکی از بازارهایی است که ظرفیت جذب بخشی از این منابع را دارد.
او ادامه داد: در کنار این عوامل، اقدامات بازارساز نیز در مثبت ماندن بازار موثر بوده است. البته این حمایتها باید پشتوانه بنیادی داشته باشد، اما حمایتهایی که از بازار انجام میشود، این چشمانداز را ایجاد کرده که روند مثبت بازار در کوتاهمدت همچنان میتواند ادامه داشته باشد. به همین دلیل، بخشی از سرمایهگذارانی که از بازار خارج شده بودند یا داراییهای خود را به منابع نقد تبدیل کرده بودند، دوباره به بازار بازمیگردند. بخشی از این منابع نیز با مدیریت بازارساز جذب بازار شده است.
این کارشناس درباره روزهای آینده بازار گفت: در کنار همه این سناریوها، اخبار و اتفاقات مثبت و منفی در حوزه سیاسی نیز همچنان بر بازار اثرگذار خواهد بود. با این حال، انتظار میرود روند بازار سرمایه همچنان مثبت باشد. البته بهتدریج وارد شرایطی میشویم که معاملهگران و سرمایهگذاران باید توجه بیشتری به شرکتهایی که سهام آن را خریداری کردهاند داشته باشند. از اینجا به بعد، وضعیت شرکتها، چشمانداز سودسازی، شرایط فعالیت آنها، چالشهایی که با آن مواجه هستند و همچنین ارزنده بودن یا نبودن سهام اهمیت بیشتری پیدا میکند.
او با بیان اینکه بازار همچنان میتواند اصلاح داشته باشد، اظهار کرد: اما این اصلاح لزوما به معنای افت قیمت نیست. اصلاح میتواند به شکل زمانی و از طریق دستبهدست شدن سهام اتفاق بیفتد. در واقع، ممکن است بازار برای جذب توان و پول جدید و حرکت بعدی به سوخت تازه نیاز داشته باشد و با ورود به مهرماه و انتشار گزارشهای شرکتها، این سوخت جدید وارد بازار شود. بنابراین، میتوان انتظار داشت روند کلی بازار ادامه پیدا کند، هرچند اصلاحهای موقت نیز بخشی از مسیر خواهد بود.
او گفت: در کنار این عوامل، نرخ دلار توافقی نیز با شیبی ملایم و مثبت به روند صعودی خود ادامه میدهد و این موضوع میتواند بهعنوان یکی دیگر از محرکهای بازار عمل کند. از منظر بنیادی، شرکتهای ارزنده متعددی در بازار وجود دارند، اما در کنار آنها شرکتهای ضعیف و گزارشهای نامناسب نیز وجود دارد. برخی شرکتها نیز صرفا تحت تاثیر جو عمومی بازار رشد کردهاند. بنابراین، اگر فردی در چنین شرایطی وارد معامله سهمی شود که از لحاظ بنیادی و تحلیلی ارزنده نیست، انتخاب او بیشتر ناشی از هیجان خواهد بود.