از شاخص کل تا پرتفوهای بورسی
دنیای اقتصاد - علی قاسمی : از ابتدای رالی اخیر بازار که شروع آن آبان۱۴۰۳بود، شاخص کل بورس با رشد بیش از ۴۰درصد و شاخص هموزن با رشد بیش از ۳۰درصد همراه بود. برخلاف دورههای قبل که در روندهای افزایشی سبدهای اهالی بازار نیز به رونق میرسیدند، در این رالی، شاخصسازان به طرز عجیبی پولهای سرگردان بازار را به خود جذب کردند.
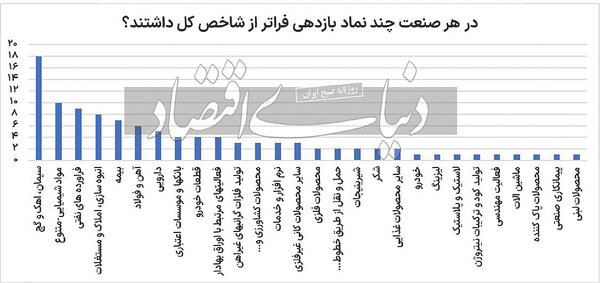
این درحالی است که صندوقهای سهامی و اهرمی بسیار بیشتر از خود بازار سهام مورد توجه بودند. برخی، تداوم این موضوع را به کاهش اعتماد عمومی در بازار گره میزدند. «دنیایاقتصاد» در این گزارش ضمن بررسی آمار نمادهایی که بازدهی بهتر از شاخص کل داشتند، به دلایل رقابت سبدها و شاخصها میپردازد.
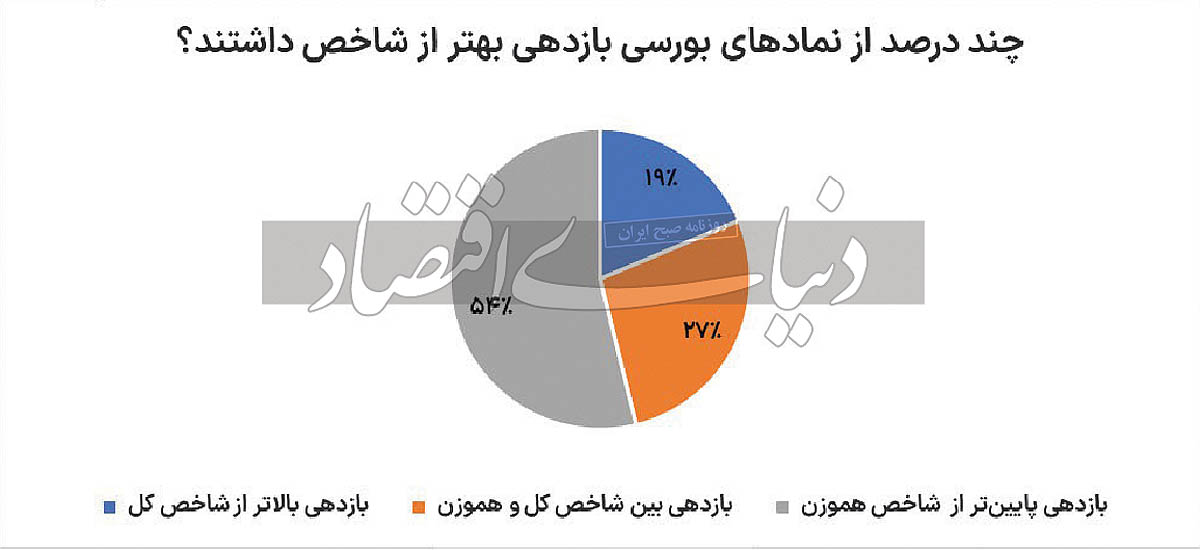
بررسیها نشان میدهد، در میان ۷۳۹نماد بورسی، حدود ۱۳۸نماد یعنی۱۹درصد از کل نمادهای بازار بازدهی بهتر از شاخص کل را به ارمغان آوردند؛ این درحالی است که ۲۰۳نماد یا ۲۷درصد از نمادها، بازدهی بین شاخص کل و شاخص هموزن را ثبت کردهاند. اما حدود ۵۴درصد نمادها بازدهی کمتر از دو نماگر اصلی و ثانویه بازار داشتند.
دلایل برد شاخصسازها
شاخصسازان بورسی درحالی رالی اخیر بازار را به جولانگاه خود تبدیل کردند که هنوز برخی از نمادهای بازار، از دیدهها مغفول ماندند. این درحالی است که نمادهای مذکور، به لحاظ بنیادی، از ارزندگی نسبی بالایی برخوردارند. نسبت P/E برخی از این نماد بسیار پایینتر از میانگین تاریخی خود و میانگین تاریخی صنعت قرار دارد، اما در این مدت از نوسانات بازار جاماندهاند.
هرچند در بلندمدت بالاخره این نمادها به روزهای اوج بازمیگردند، اما به نظر میرسد، هرچقدر کمتوجهی به نمادهای کوچک و متوسط بازار افزایش یابد، سبدهای اهالی بازار نیز در رقابت با این شاخصها عقب میمانند. در یک رقابت غیرمنصفانه کلیت بازار حتی موفق نشده است از تورم جلو بزند و حتی برخی از پرتفوهای فعال، به بازدهی شاخص هموزن نیز نرسیدهاند.
هرچند افزایش نرخ دلار و تاثیر ناهمگون آن بر برخی از صنایع، نمادهای پرپتانسیل را از سایر نمادها مجزا میسازد، اما برای جلب اعتماد عمومی باید بخشی از تقاضای شاخصسازان وارد نمادهای کوچکتر و بنیادیتر شود. اتفاقی که در دورههای رونق سنوات گذشته افتاد، سقفشکنی سهام کوچکتر بازار و نماینده آنها یعنی شاخص هموزن بود. اما امسال، عکس این اتفاق به وقوع پیوسته است.
آمارهای جالب از بازدهی نمادها
در میان ۷۳۹نماد فعال در بورس و فرابورس تهران، حدود ۱۳۸نماد بازدهی بهتر از شاخص کل داشتند.
این میزان سهم ۱۹درصدی را به لحاظ تعداد نمادها دارد؛ یعنی تنها ۲۰درصد نمادها بهتر از شاخص کل عمل کردهاند. شاید این آمار، برای فعالان بازار تعجببرانگیز نباشد؛ اما اینکه عمده این ۱۳۸نماد از چند صنعت خاص باشند، قابلتوجه است.
حدود ۳۲نماد از شرکتهای مورد اشاره، مربوط به صنعت سرمایهگذاری و ۱۸نماد مربوط به صنعت سیمان هستند و ۱۰نماد به صنعت پتروشیمی تعلق دارند. ضمن آنکه ۹نماد نیز مربوط به صنعت پالایشی و ۸نماد مربوط به فولادیها هستند.
به نظر میرسد قرار نیست نفع حاصل از حذف ارز نیمایی به طور منصفانه میان بازار تقسیم شود. اما تعلل دولت در افزایش نرخ محصولات برخی از شرکتهای ریالی نیز در تحقق این موضوع بیتاثیر نیست.
آمار بعدی مربوط به ۲۰۳نماد از ۷۳۹نماد مذکور است که به لحاظ تعدادی ۲۷درصد از کل نمادها را تشکیل میدهند.
این ۲۰۳نماد بازدهی بین شاخص کل و شاخص هموزن داشتند. همچنین ۳۹۸نماد دیگر که سهم ۵۴درصدی در بازار دارند، رشد کمتر از دو شاخص اصلی و ثانویه بازار داشتند.
بورس تهران در سیکلهای رونق خود، همواره از محل رشد دلار منتفع شده و این انتفاع به همه بازار رسیده است.
چهبسا که در همه دورهها ابتدا شاخص هموزن انگیزه بالاتری برای عبور از سقف تاریخی داشته و پس از آن شاخصسازان موفق به عبور از سقفهای قبلی خود شدند؛ بهجز سال ۹۹ که حمایت دولت فقط به نفع شاخصسازان بود و پس از آن ریزش حدود ۵۰درصدی شاخصسازان، حال و روز کلی بازار را بههم ریخت.
تکرار چنین تحولاتی در بازار سهام به خروج بیشتر سرمایه منجر خواهد شد. معاملات بازار سهام که در پاییز برای اولین بار پس از تابستان ۹۹ با ورود پول همراه شده است، میتواند دوباره شاهد بازگشت اعتمادها باشد؛ به شرط آنکه منفعت بازار عادلانه تقسیم شود.