نقش منفعل سازمان بورس در احیای اعتماد
دنیایاقتصاد- علی عبدالمحمدی-علی قاسمی : اوضاع و احوال نابسامان بورس تهران همچنان ادامهدار است و در این اثنا تنها چیزی که هر روز در تالار شیشهای برای سهامداران ملموس است، زیان و کاهش ارتفاع قیمت سهام آنها است که منجر به خروج مستمر حقیقیها از گردونه معاملات شدهاست.
در روز گذشته شاخص هموزن نیز ۰.۴۶درصد افت را تجربه کرد. در فرابورس نیز شاخص اصلی این بازار با افت ۰.۳۴درصدی همراه شد. نکته قابلتوجه این است که بازدهی شاخصکل از ابتدای سال، ۴.۳۵درصد بودهاست که عملکرد فاجعهباری محسوب میشود. در روز گذشته برای دومین روز متوالی شاخصکل فرابورس در محدودههایی پایینتر از مقدار آخر سالگذشته نوسان داشت. گفتنی است که این شاخص از ابتدای سال، افت ۰.۳۷ را تجربهکرده است. همچنین در روز گذشته، ۲۲۶میلیارد تومان نقدینگی حقیقی از بازار خارج شد و ارزش معاملات بازار سهام که شامل سهام و حقتقدم میشود، رقم ۳هزار و ۱۹۶میلیاردتومان را ثبت کرد.
عدماعتماد در بازار
یکی از مهمترین عواملی که کارشناسان برای خروج این حجم از منابع مالی از بورس مطرح میکنند، بیاعتمادی سرمایهگذاران به این بازار است و اینکه سرمایهگذاران بزرگ عملا نسبت به فعالیت در این بازار با وسواس بیشتری عمل کنند که علت آن را هم باید در رفتار دولت جستوجو کرد. با توجه به نوسان دلار و بازارهای موازی در حوالی سقف تاریخی و همچنین افزایش انتظارات تورمی همچنان شاهد خروج پول از بورس و عدماستقبال مردم از بورس بهعنوان سپر تورمی هستیم، حال سوال این است دلیل این عدماقبال مردم به بورس چیست؟ متاسفانه در ماههای اخیر، اعتماد به حلقه مفقوده بورس تهران تبدیل شدهاست و همین موضوع باعثشده تا بازار سهام بعد از گذشت بیش از ۳ سالکه از ریزش قیمتها در تالار شیشهای میگذرد، همچنان به روند آتی این بازار و مکانیزمهای آن اعتماد کمی داشتهباشد، بهگونهای که هر روند صعودی که در بازار سهام شروع میشود، سهامداران در انتظار فرارسیدن فرجام زودهنگام آن و سقوط آزاد قیمتها هستند و در مقطع کنونی کمتر کسی پیدا میشود که افق سرمایهگذاری خود را بلندمدت قرار دهد. بیاعتمادی بهگونهای باعث تزریق بدبینی مفرط به جریان معاملات سهام شده و در اذهان سهامداران رخنه و رسوخ کرده و کمتر کسی در تالار شیشهای پیدا میشود که در شرایط کنونی افق سرمایهگذاری خود را در این بازار بهصورت بلندمدت قرار دهد.
بندبازی شاخص در ابرکانال
گفتنی است که شاخصکل در شانزدهمین روز از اردیبهشت توانسته بود سقف تاریخی خود را در کانال ۲میلیون و ۵۰۰هزارواحدی تجربه کند، اما بعد از ریزش مشکوک قیمتها در میانه اردیبهشت، در ماههای بعد نتوانست اوضاع و احوال مناسبی داشتهباشد. فعل و انفعالات حادثشده در موضوع افزایش نرخ خوراک شرکتهای پتروشیمی که بذر نااطمینانی را به داخل مرزهای بازار سهام تزریق کرد را میتوان جزو اصلیترین مواردی تلقی کرد که شتاب افت قیمتها در بازار سهام را افزونتر کرد. در بورس تهران هم ضربه واردشده به افکار عمومی در اثر آغاز سقوط از مرداد ۹۹، بهویژه با توجه به آنکه بخش عمدهای از افراد در سیکل پایانی رونق وارد بازار شدهبودند، باعث نوعی از رویگردانی و سوءظن عمومی نسبت به امکان ایجاد دوباره رونق پایدار در این بازار شده که احتمالا تبعات آن در کوتاهمدت، دست از سر بورس و سرمایهگذاران حرفهای آن برنخواهد داشت. البته در این اثنا همواره باید به تزریق بیاعتمادی به بازار از سوی نهادهای مختلف تصمیمساز و قانونگذار اشاره کرد. گاه این بیاعتمادی از دل مفاهیم و اعداد مندرج در بودجه به تالار شیشهای منتقل میشود و گاه نرخ خوراک پتروشیمیها است که نااطمینانی را به بازار تزریق میکند. موضوع خودرو و نحوه عرضه و فروش آن نیز یکی از قدیمیترین ریسکهایی است که در حوالی بازار سهام وجود داشته و همواره بازار را با نوسان همراه کرده است که در جدیدترین مورد، مساله تایید و تکذیب اخبار پیرامون این صنعت مجددا بازار را با چالش همراه کردهاست. به هر روی میتوان اینچنین استنباط کرد که بازار سهام بعد از فعل و انفعالات حادثشده در سال۹۹ و همچنین ماجرای ریزش قیمتهای تالار شیشهای در اردیبهشت سالجاری، از موضوع عدماعتماد رنج میبرد و سرمایههای حقیقی از اعتماد به جریان معاملات سهام خودداری میکنند و سیاستگذار نیز هیچ تلاشی در جهت مرتفعساختن این مسیر از خود نشان نمیدهد. همانطور که بارها گفته شده بر سازمان بورس و شورایعالی بورس و اوراقبهادار واجب است که در راستای زدودن این نااطمینانی از بازار سهام گام بردارد. متاسفانه در سالجاری سیاستگذار و مقام ناظر بهصورت کاملا منفعل عمل کرده و نتوانسته بازار را تحت حمایت خود قرار دهد.
تحرکات احتمالی شاخص در سه سناریو
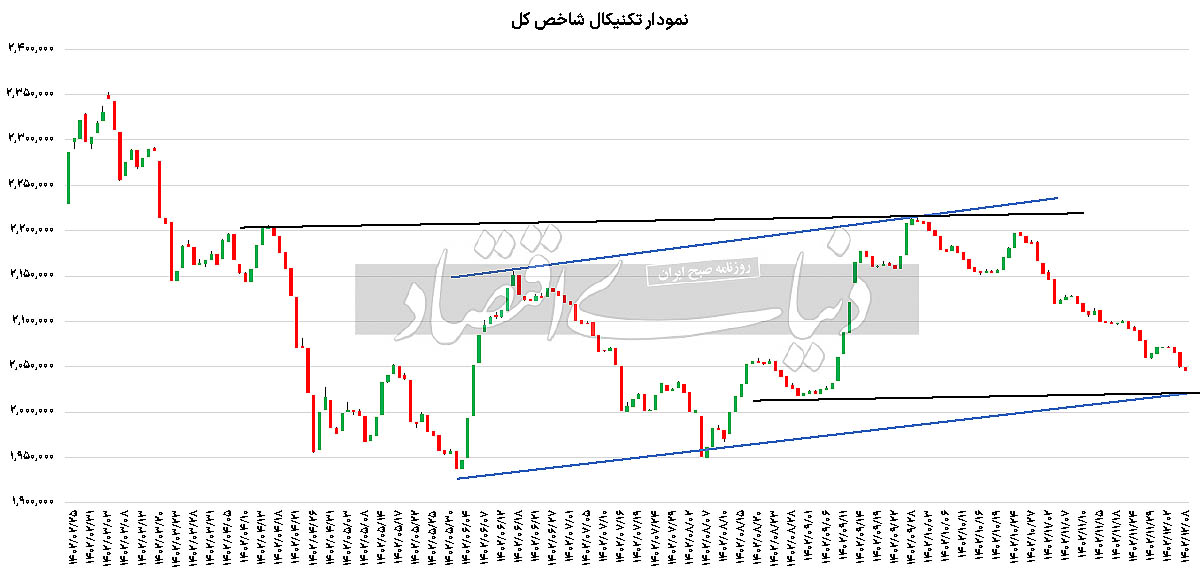
شاخصکل پس از تغییر سیاست ارزی در صنعت پالایشگاه در پایان مرداد ماه از کانال یکمیلیون و ۹۰۰هزار واحد خارج شد. روند پرشتاب شاخصکل موجب شد تا یک ممنتوم پر قدرت در نمودار نماگر اصلی نمایان شود. هرچند این حرکت رو به بالا با محرک بسیار قوی شروع نشده بود، شاخصکل بورس قبل از رسیدن به کانال ۲میلیون و ۲۰۰هزار واحد دوباره وارد یک روند اصلاحی شد. قبل از این اتفاقات شاخصکل موفق شد تا با عبور از آخرین سقف تشکیلشده در روند نزولی که آغاز آن ۱۶اردیبهشت بود، تغییر روند قیمتی را تجربه کند. تحولات منطقهای در ۱۵مهر ماه یا ۷اکتبر و آغاز توفان الاقصی سبب شد تا دوباره این نماگر تاثیرگذار بازار وارد کانال یکمیلیون و ۹۰۰هزار واحد شود، اما با رشد نرخ دلار به کانال ۵۸هزارتومان بورس تهران نیز انتظارات مثبت خود را درخصوص روند بازار سهام تقویت کرد، بهطوریکه شاخصکل همزمان با تحولات و تنشهای منطقهای تا کانال ۲میلیون و ۲۰۰هزار واحد پیشروی کرد، اما بازار وارد فازاصلاحی شد. نرخ بهره ۳۰درصدی نیز بر تداوم روند رکودی بر بازار افزود. با وجود آنکه بازار احساس میکرد، نقش بهره ۳۰درصدی در کنترل نرخ دلار موثر نیست و احتمالا بازار وارد روند رنجگونه شود، بازار دوباره کانال یکمیلیون و ۱۰۰هزار واحد را از دست داد و در نزدیکی کف کانال ۲میلیون واحد قرار دارد. اکنون شاخص وارد یک کانال بلندمدت شده و بازار شاهد تشکیل سقفهایی بالاتر از سقفهای قبلی و کفهایی بالاتر از کفهای قبلی است، از اینرو احتمالا بازار وارد یک کانال صعودی پرفراز و نشیب خواهد شد. بر این اساس، چند سناریو را میتوان پیشروی بازار قرار داد.
اولین سناریو میتواند به تداوم روند کاهشی شاخصکل مربوط باشد که احتمال آن پایین نخواهد بود. در اینصورت، احتمالا با انتشار صورتهای مالی و رشد سودآوری شرکتها مخرج نسبت P/E تعدیلشده و احتمالا شاهد روند نزولی شدید از شاخصکل نخواهیم بود. در بدترین حالت، شاخصکل دوباره به کانال یکمیلیون و ۹۰۰هزار واحد برمیگردد و در آنجا باقیمیماند. این سناریو در صورتی است که نرخ دلار سرکوب شود و نرخ بهره ۳۰درصدی باقیبماند.
سناریوی دوم میتواند عدمکارآیی سیاست نرخ بهره ۳۰درصدی باشد و بازار به دلیل رشد نرخ دلار و همزمان اجرای سیاست انقباضی پول وارد فازابهام و رنجگونهای شود. در اینصورت، احتمالا بازار در کف کانال یادشده در بند قبل باقی خواهد ماند و در آنجا رنج قیمتی را تجربه خواهد کرد.
سناریوی سوم، میتواند عقبنشینی دولت از سیاست نرخ بهره ۳۰درصدی باشد که احتمالا دلار را به ارزش ذاتی خود بازمیگرداند. در این حالت، شاخصکل تا سقف ۲میلیون و ۲۰۰هزار واحد پیشروی خواهد کرد و در صورتیکه محرک بازار قوی باشد از سقف کانال عبور کرده و میتواند اهداف قیمتی بالاتر را به خود ببیند. سقف و کف داینامیک تشکیلشده در شاخصکل همانند کانال داینامیکی است که نماگر اصلی از نیمه دوم ۹۹ تا بهمن ۱۴۰۱ در آن قرار داشت و پس از عبور از سقف آن کانال تا ۲میلیون و ۵۰۰هزار واحد پیشروی کرد. اکنون نیز دوباره شرایطی مشابه بازه مذکور بهوجود آمدهاست.