افت تب رقابت سیمان بورسی
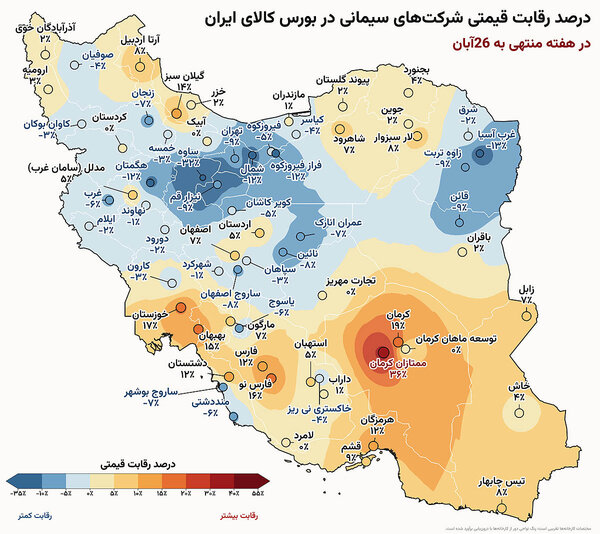
دنیای اقتصاد - علی قاسمی : بازار سیمان در هفته جاری، چهرهای متفاوتتر از هفتههای گذشته را در مناطق مختلف کشور به نمایش گذاشت. درحالیکه بخشی از تولیدکنندگان در استانهای مرکزی، شمالی و غربی با رقابت منفی و حتی فروش محصول پایینتر از قیمت پایه مواجه شدند، برخی شرکتها در جنوب و جنوب شرق کشور همچنان از تقاضای قابلتوجه و رقابت قیمتی برخوردار بودند. در این میان، سیمان ممتازان کرمان با رقابت ۳۶درصدی در صدر تولیدکنندگان قرار گرفت و شرکتهایی در خوزستان، فارس و بهبهان نیز توانستند نرخهایی بالاتر از قیمت پایه به ثبت برسانند. این واگرایی در شرایطی رخ داده که محدودیتهای انرژی، دشواری صادرات و ورود بازار به فصل سرد سال، همزمان بر رفتار عرضهکنندگان و خریداران اثر گذاشتهاند. بررسی تحولات اخیر نشان میدهد بازار سیمان بیش از آنکه با یک روند یکپارچه قیمتی مواجه باشد، تحتتاثیر تفاوتهای منطقهای در میزان تقاضا، دسترسی به بازارهای مصرف و شرایط عرضه قرار گرفته است.
چرخش رقابت از شمال به جنوب
یکی از مهمترین ویژگیهای معاملات اخیر سیمان، تغییر جغرافیای رقابت در مقایسه با هفتههای ابتدایی آبان است. در نیمه نخست این ماه، با کاهش دمای هوا و محدود شدن فعالیتهای ساختمانی در مناطق سردسیر، بخش قابلتوجهی از تقاضا به سمت شرق و شمال شرق کشور حرکت کرده بود. در آن مقطع، شرکتهایی مانند سیمان شاهرود، سیمان بجنورد، سیمان باقران و سیمان مازندران با رقابت قابلتوجهی روبهرو شدند. سیمان شاهرود نیز در هفته منتهی به ۱۲آبان، رقابت ۳۸درصدی را تجربه کرد.
با این حال، در هفته منتهی به ۲۶آبان، بخش مهمی از این مزیت قیمتی در مناطق شمالی و شمال شرقی از بین رفته است. سیمان فیروزکوه با رقابت منفی ۵درصدی، سیمان فراز فیروزکوه با منفی ۱۱درصد، سیمان شمال با منفی ۱۲درصد و سیمان تهران با منفی ۹درصد معامله شدند. در شرق کشور نیز سیمان غرب آسیا با رقابت منفی ۱۳درصدی و سیمان زاوه تربت با منفی ۹درصدی مواجه شدند. این وضعیت نشان میدهد که صرف قرار گرفتن در مناطق شرقی یا شمالی کشور دیگر بهتنهایی مزیت رقابتی برای تولیدکنندگان ایجاد نمیکند. در مقابل، جنوب و جنوب شرق کشور به کانون اصلی رقابتهای قیمتی تبدیل شدهاند. سیمان ممتازان کرمان با ثبت رقابت ۳۶درصدی، بالاترین میزان افزایش قیمت نسبت به نرخ پایه را به خود اختصاص داد. پس از آن، سیمان کرمان با ۱۹درصد، سیمان خوزستان با ۱۷درصد و سیمان بهبهان با ۱۵درصد در جایگاههای بعدی قرار گرفتند. سیمان فارس نو نیز رقابت ۱۶درصدی و سیمان دشستان رقابت ۱۲درصدی را تجربه کردند.
در سایر مناطق جنوبی نیز سیمان هرمزگان با ۱۲درصد، سیمان قشم با ۹درصد و سیمان تیس چابهار با ۸درصد بالاتر از قیمت پایه معامله شدند. در این میان، تمرکز رقابت در محدوده کرمان و استانهای جنوبی نشان میدهد که تقاضای منطقهای و موقعیت جغرافیایی کارخانهها همچنان از عوامل تعیینکننده در کشف قیمت سیمان هستند.
محدودیت صادرات و انرژی
یکی از دلایل احتمالی تداوم رقابت در جنوب کشور، وضعیت دسترسی به بازارهای مصرف و مسیرهای صادراتی است. استانهایی مانند کرمان، خوزستان، فارس، هرمزگان و سیستانوبلوچستان از موقعیت جغرافیایی متفاوتی نسبت به تولیدکنندگان واقع در شمال و مرکز کشور برخوردارند. نزدیکی به بازارهای مصرف جنوبی و مسیرهای صادراتی میتواند در شرایطی که تقاضای داخلی در برخی مناطق کاهش پیدا میکند، مزیتی برای فروش محصولات ایجاد کند. با این حال، صادرات سیمان نیز با محدودیتهایی روبهرو است. علیاکبر الوندیان، دبیر انجمن صنفی کارفرمایان صنعت سیمان، در اظهارات خود در ۱۳آبان اعلام کرد که با کاهش امکان صادرات از جنوب کشور، بخشی از صادرات به مرزهای زمینی شمال و شرق منتقل شده است. به گفته او، مشکلات زیرساختی و کنترل قاچاق سوخت در مرزهای شرقی نیز روند صادرات را دشوار کرده است. وی همچنین تاکید کرد که در شرایط فعلی، حجم فروش داخلی سیمان از صادرات بیشتر است.
این موضوع از دو جهت اهمیت دارد. نخست آنکه محدودیت صادرات میتواند بخشی از تقاضای موثر برای تولیدکنندگان واقع در مناطق مرزی را کاهش دهد و دوم آنکه تغییر مسیرهای صادراتی، مزیت جغرافیایی کارخانهها را تحتتاثیر قرار میدهد. بنابراین، نمیتوان تمام رقابت ثبتشده در جنوب کشور را به صادرات نسبت داد، بلکه باید ترکیبی از تقاضای داخلی، هزینه حملونقل و دسترسی به بازارهای مصرف را در نظر گرفت.
از سوی دیگر، محدودیت انرژی نیز به یکی از متغیرهای مهم صنعت سیمان تبدیل شده است. دبیر انجمن صنفی کارفرمایان صنعت سیمان در همان مقطع اعلام کرد که از هفته دوم آبان، گاز تمام کارخانههای سیمان بهطور کامل قطع شده و واحدهای تولیدی به استفاده از سوخت جایگزین، عمدتا مازوت، روی آوردهاند. به گفته او، صنعت سیمان از ابتدای سال با محدودیت ۸۰درصدی گاز مواجه بوده و تولید کلینکر نیز در مقایسه با دوره مشابه ۴.۲درصد کاهش یافته است. با وجود این، تولید سیمان با استفاده از ذخایر کلینکر حفظ شده است.
تداوم این شرایط میتواند هزینه تولید را افزایش دهد و در صورت کاهش ذخایر کلینکر، بر توان عرضه کارخانهها اثر بگذارد. با این حال، اثر محدودیت انرژی بر قیمتهای معاملاتی لزوما فوری نیست. تا زمانی که موجودی کلینکر و محصول نهایی امکان استمرار عرضه را فراهم کند، کاهش تولید کلینکر به معنای کاهش فوری عرضه سیمان نخواهد بود.
تقاضای منطقهای و شرایط عمومی بازار
برای ارزیابی دقیقتر شرایط بازار، باید میان رقابت قیمتی در عرضههای مشخص و وضعیت کلی معاملات سیمان تفاوت قائل شد. بالا بودن رقابت در یک کارخانه به معنای رونق فراگیر بازار نیست؛ همانطور که کاهش رقابت در چند شرکت نیز نمیتواند بهتنهایی از رکود کل صنعت حکایت کند. آمار خرید سیمان در هفته گذشته نشان میدهد که ۴هزار و ۹۲۷خریدار از ۳۰استان کشور، در مجموع یکمیلیون و ۲۷۳هزار و ۹۴۵تن سیمان از بورس کالا خریداری کردهاند. تهران با حدود ۱۲۳هزار تن، اصفهان با ۱۰۱هزار تن و خراسان رضوی با ۸۳هزار تن در صدر خریداران قرار داشتند.
این آمار نشان میدهد که تقاضای داخلی همچنان در سطح قابلتوجهی قرار دارد و نمیتوان کاهش رقابت در برخی مناطق را به افت یکپارچه مصرف سیمان نسبت داد. از سوی دیگر، معاملات روز ۲۶آبان نیز نشانههایی از تداوم تقاضا در بعضی عرضهها داشت. برای نمونه، در عرضه سیمان پرتلند نوع پنج پاکتی سیمان خوزستان، ۱۶هزار و ۵۰۰تن محصول عرضه شد و قیمت نهایی حدود ۱.۴درصد بالاتر از قیمت پایه قرار گرفت. در سیمان بهبهان نیز تقاضا حدود ۱.۴۵برابر عرضه بود و رقابت به ۴.۸درصد رسید.
در سیمان زابل نیز تقاضای ثبتشده برای محصول پوزولانی ویژه به ۳.۵برابر حجم عرضه رسید و قیمت نهایی با رقابت ۵.۶درصدی کشف شد. این نمونهها نشان میدهد حتی در شرایطی که بخشی از بازار با کاهش رقابت مواجه شده، در برخی عرضهها همچنان تقاضای مازاد وجود دارد. از منظر قیمتی نیز دادههای معاملات ۲۶آبان تصویر یکسانی از همه محصولات ارائه نمیکند. میانگین وزنی سیمان مرکب و سربارهای حدود ۴.۵میلیون تومان به ازای هر تن بود و رقابت متوسط این گروه به حدود ۴.۹درصد رسید. در سیمان تیپ پنج نیز میانگین وزنی قیمت به حدود ۴.۸۸میلیون تومان در هر تن رسید که نسبت به روز معاملاتی قبل افزایش داشت.
آنچه در معاملات اخیر بیش از هر چیز جلب توجه میکند، تغییر محل تمرکز تقاضا و افزایش فاصله عملکرد شرکتهای سیمانی است. در شرایطی که بخشی از تولیدکنندگان شمالی و مرکزی برای فروش محصول با قیمتهای نزدیک به پایه یا پایینتر از آن مواجه شدهاند، برخی شرکتهای جنوبی همچنان از امکان فروش با نرخهای بالاتر برخوردارند. این وضعیت میتواند برای تحلیل عملکرد شرکتهای سیمانی در ماههای پیشرو اهمیت داشته باشد؛ چراکه اثر رکود فصلی، محدودیت صادرات و هزینه سوخت برای تمام تولیدکنندگان یکسان نخواهد بود.