افت تب رقابت در پلیاتیلنها
دنیای اقتصاد - علی قاسمی : بازار پلیاتیلن سبک خطی در بورس کالای ایران، بهعنوان یکی از پرمعاملهترین محصولات پلیمری بازار، پس از تجربه رقابتهای سنگین در ماههای ابتدایی سال، بهتدریج با کاهش هیجان خرید مواجه شده است؛ بهطوریکه در آخرین هفتههای آبان، رقابت قیمتی در این بازار به محدوده صفر نزدیک شده و نسبت تقاضا به عرضه نیز افت محسوسی را تجربه کرده است. این تغییر رفتار در شرایطی رخ داده که صنعت پتروشیمی ایران در ماههای گذشته با یکی از کمسابقهترین شوکهای عملیاتی خود مواجه بوده است. آسیب به زیرساختهای بالادستی، اختلال در تامین خوراک و خدمات جانبی، تغییر وضعیت تولید مجتمعها و افزایش نااطمینانی ناشی از تنشهای نظامی، معادله بازار را پیچیدهتر کرده است. با این حال، کاهش رقابت در بازاری که بخشی از ظرفیت تولید آن آسیب دیده، پرسش مهمی را پیش روی فعالان صنعت قرار میدهد: چرا محدودیتهای سمت عرضه به افزایش رقابت برای خرید منجر نشده و چه اتفاقی در سمت تقاضا افتاده است؟
پس از رقابت
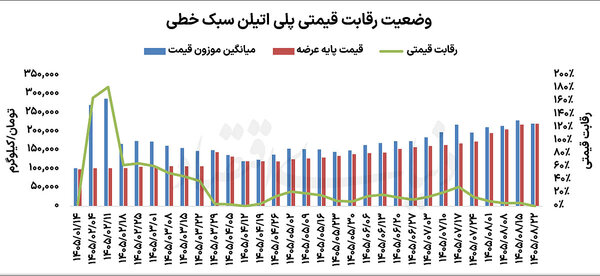
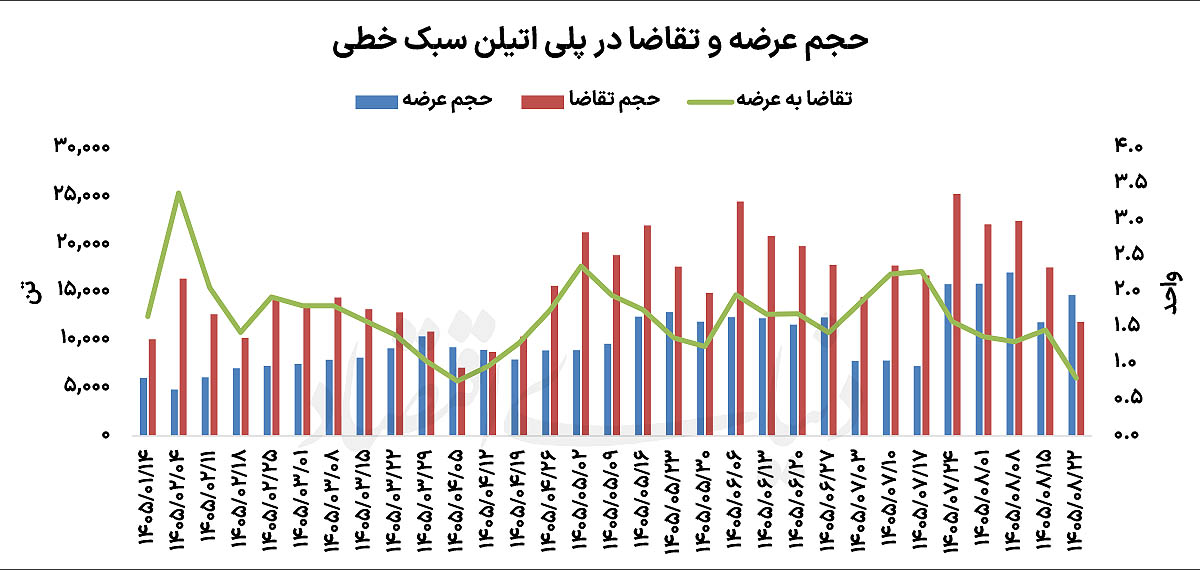
بازار پلیاتیلن سبک خطی در ابتدای سال۱۴۰۵ با شرایط متفاوتی نسبت به ماههای اخیر فعالیت خود را دنبال کرد. در نخستین معاملات فروردین و اردیبهشت، نسبت تقاضا به عرضه در برخی هفتهها به بیش از ۳برابر رسید و رقابت قیمتی نیز در مقاطعی از محدوده ۱۵۰ تا ۱۸۰درصد عبور کرد. چنین ارقامی نشان میداد که تقاضای ثبتشده برای خرید این محصول بهمراتب بیشتر از حجم عرضه تولیدکنندگان است و خریداران برای دسترسی به مواد اولیه، حاضر به پرداخت قیمتهای بالاتری هستند. با این حال، این وضعیت دوام چندانی نداشت و از اواخر بهار، نشانههای تغییر رفتار بازار نمایان شد.
در ادامه، نسبت تقاضا به عرضه با کاهش قابلتوجهی مواجه شد و در برخی هفتهها به کمتر از یک رسید. رقابت قیمتی نیز از سطوح بالای ابتدای سال فاصله گرفت و در بخش قابلتوجهی از معاملات تابستان، به محدوده صفر تا ۲۰درصد محدود شد. هرچند در برخی مقاطع، از جمله اواخر تیر و اوایل مرداد، افزایش موقت تقاضا بار دیگر نسبت تقاضا به عرضه را به بالای ۲ رساند، اما این روند استمرار نداشت. در آخرین معاملات مورد بررسی در آبان، حجم تقاضا حتی از عرضه نیز کمتر شد و نسبت این دو متغیر به محدوده ۰.۷ رسید.
همزمان، قیمت پایه پلیاتیلن سبک خطی از حدود ۱۰۰هزار تومان در هر کیلوگرم در ابتدای سال به بیش از ۲۱۰هزار تومان در هفتههای پایانی رسید. بنابراین، کاهش رقابت در شرایطی اتفاق افتاده که قیمت پایه نهتنها کاهش نیافته، بلکه بیش از دوبرابر شده است. نزدیک شدن میانگین قیمت موزون معاملات به قیمت پایه نیز نشان میدهد خریداران دیگر تمایل چندانی به پرداخت مبالغ اضافی برای تامین این محصول ندارند. به بیان دیگر، افزایش قیمت پایه نتوانسته مانع از عقبنشینی تقاضای رقابتی شود.
معادله پیچیده بازار
برای درک تغییرات بازار پلیاتیلن، نمیتوان از تحولات زنجیره بالادستی صنعت پتروشیمی در سال جاری چشمپوشی کرد. حملات نظامی به زیرساختهای انرژی و پتروشیمی در عسلویه و ماهشهر، علاوه بر آسیب مستقیم به برخی واحدهای تولیدی، تامین خدمات جانبی مجتمعها را نیز با اختلال مواجه کرد. اهمیت این اتفاق از آن جهت است که تولید پلیاتیلن به عملکرد پیوسته زنجیرهای از تاسیسات وابسته است؛ از تامین گاز و اتان گرفته تا تولید اتیلن در واحدهای الفینی و در نهایت تبدیل آن به انواع پلیاتیلن زنجیرهای گره خورده هستند.
در این میان، آسیب به تاسیسات مبین انرژی در عسلویه و فجر انرژی در ماهشهر اهمیت ویژهای داشت؛ زیرا این مجموعهها خدماتی مانند برق، بخار و آب صنعتی را برای شمار زیادی از مجتمعهای پتروشیمی فراهم میکنند. به این ترتیب، اختلال در یک بخش از زیرساخت مشترک میتواند فعالیت چندین واحد تولیدی را همزمان تحت تاثیر قرار دهد. بر اساس اطلاعات منتشرشده از عملکرد شرکت صنایع پتروشیمی خلیجفارس، تولید ۶مجتمع از ۷مجتمع اصلی این گروه در ۲ماه ابتدایی سال۱۴۰۵ حدود ۸۷درصد نسبت به دوره مشابه سال قبل کاهش یافت. همچنین در اواخر شهریور، مدیرعامل شرکت ملی صنایع پتروشیمی از بازگشت حدود ۶۰درصد ظرفیت ازدسترفته صنعت در جریان جنگ به مدار تولید خبر داد. این ارقام نشان میدهد بازگشت بخشی از واحدها به مدار به معنای احیای کامل ظرفیت تولید نیست.
از سوی دیگر، محدودیتهای صادراتی و اختلال در مسیرهای تجاری نیز بر وضعیت بازار اثرگذار بوده است. در شرایطی که صادرات محصولات پتروشیمی با محدودیتهای ناشی از محاصره و نااطمینانی حملونقل مواجه شد، بخشی از محصولات تولیدی ناگزیر باید در بازار داخلی عرضه میشد. در نتیجه، حتی در شرایط کاهش ظرفیت تولید کل صنعت، ترکیب عرضه داخلی میتوانست تحت تاثیر تغییر مسیر فروش محصولات قرار گیرد. این موضوع بهویژه در مقاطعی که تولید برخی مجتمعها احیا شده یا موجودیهای انباشته پیشین به بازار تزریق شدهاند، اهمیت بیشتری پیدا میکند.
با این حال، باید توجه داشت که کاهش صادرات به معنای افزایش عرضه پلیاتیلن سبک نیست. ترکیب محصولات تولیدی مجتمعها، نوع گرید، وضعیت موجودی و امکان انتقال محصول به بازار داخل تعیین میکند چه میزان از ظرفیت صادراتی قابلیت تبدیل شدن به عرضه داخلی را دارد. بنابراین، نمیتوان با استناد به محدودیت صادرات، افزایش عرضه این گرید را نتیجه گرفت.
عقبنشینی تقاضا در سایه نااطمینانی
در سمت تقاضا، شرایط صنایع پاییندستی نیز در ماههای اخیر تغییر کرده است. تولیدکنندگان محصولات پلیمری، از جمله فیلمهای بستهبندی، کیسههای پلاستیکی و سایر محصولات مبتنی بر پلیاتیلن، علاوه بر قیمت مواد اولیه، با محدودیتهای نقدینگی، هزینه تامین مالی و نااطمینانی نسبت به فروش محصولات نهایی مواجه هستند. افزایش قیمت پایه مواد اولیه در کنار دشواری انتقال این افزایش هزینه به مشتریان، حاشیه سود بسیاری از واحدهای پاییندستی را تحت فشار قرار میدهد. در چنین شرایطی، خرید با رقابت بالا برای تولیدکنندهای که از فروش محصول نهایی خود اطمینان ندارد، توجیه اقتصادی کمتری خواهد داشت.
عامل دیگر، تغییر رفتار موجودیگیری در صنایع پاییندستی است. در دورههای پرریسک، بنگاهها معمولا از نگهداری موجودی بیش از نیاز عملیاتی خودداری میکنند؛ زیرا افزایش موجودی به معنای حبس سرمایه در گردش و پذیرش ریسک کاهش قیمت یا اختلال در فروش است. این رفتار میتواند تقاضای ثبتشده در بورس کالا را حتی در شرایطی که بخشی از واحدهای تولیدی همچنان فعال هستند، کاهش دهد. به همین دلیل، افت تقاضای بورس را نباید لزوما معادل کاهش به همان میزان در مصرف واقعی پلیاتیلن دانست.
در کنار این عوامل، افزایش قیمت پایه نیز قدرت خرید صنایع پاییندستی را محدودتر کرده است. هنگامی که قیمت مواد اولیه در مدت کوتاهی افزایش قابلتوجهی را تجربه میکند، تولیدکننده برای حفظ حاشیه سود ناچار است یا قیمت محصول نهایی را افزایش دهد یا از حجم خرید خود بکاهد. در بازاری که تقاضای نهایی با محدودیت مواجه است، گزینه دوم میتواند محتملتر باشد. به این ترتیب، حتی اگر تولیدکنندگان بالادستی با محدودیت ظرفیت روبهرو باشند، تقاضای موثر برای خرید مواد اولیه نیز ممکن است با شدت بیشتری کاهش پیدا کند.
افت رقابت پلیاتیلن سبک خطی را میتوان حاصل برهمکنش چند عامل قلمداد کرد؛ از یکسو، آسیب به زیرساختهای تولید و اختلال در زنجیره تامین، وضعیت عرضه را تغییر داده و از سوی دیگر، نااطمینانی اقتصادی و تجاری، محدودیت نقدینگی و کاهش قدرت خرید صنایع پاییندستی، تقاضای موثر را تحت فشار قرار داده است. آن چیزی که قابلتوجه است، افزایش قیمت پایه در ماههای اخیر نتوانسته انگیزه رقابت خریداران را حفظ کند. در چنین شرایطی، بازگشت رقابت به معاملات این محصول بیش از هر چیز به ثبات در تامین خوراک و تولید، بهبود مسیرهای صادراتی و احیای قدرت خرید صنایع پاییندستی وابسته خواهد بود. اگرچه محدودیت عرضه میتواند در مقاطعی زمینه افزایش رقابت را فراهم کند، اما تا زمانی که تقاضای موثر و توان مالی خریداران احیا نشود، نمیتوان انتظار داشت صرف کاهش ظرفیت تولید به شکلگیری رقابتهای سنگین در بورس کالا منجر شود.