رقابت سیمانیها در نیمه شمالی
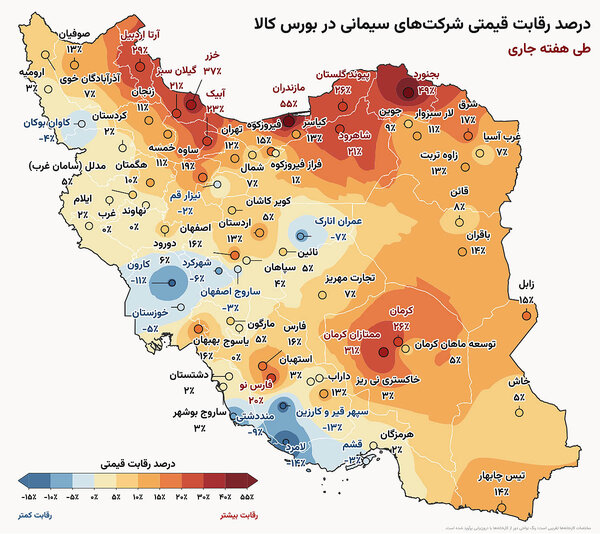
دنیای اقتصاد- علی قاسمی : معاملات سیمان در بورس کالا در هفتههای اخیر، نشانههایی از تغییر آرایش تقاضا در بازار این محصول را آشکار کرده است. در شرایطی که محدودیتهای صادراتی و اختلال در مسیرهای تجاری میتواند فروش خارجی برخی تولیدکنندگان را با دشواری مواجه کند، سیمانیهای مستقر در شمال کشور با رقابت قابلتوجه خریداران روبهرو شدهاند. در معاملات هفته سوم مهرماه، سیمان مازندران با رقابت ۵۵درصدی در صدر شرکتهای مورد بررسی قرار گرفت و سیمان بجنورد و سیمان خزر نیز فاصله معناداری میان قیمت پایه و قیمت پایانی ثبت کردند. در مقابل، بخشی از تولیدکنندگان مناطق جنوبی و غربی کشور نتوانستند همین سطح از رقابت را تجربه کنند. تفاوت عملکرد شرکتها در تالار سیمان نشان میدهد که موقعیت جغرافیایی، دسترسی به بازارهای مصرف و امکان صادرات، بیش از گذشته در تعیین شرایط فروش تولیدکنندگان نقش دارند. با این حال، تداوم این روند به وضعیت مسیرهای تجاری، هزینه حملونقل و تعادل عرضه و تقاضا در هفتههای آینده وابسته است.
رونق سیمانیهای شمالی
در معاملات اخیر، سیمانیهای شمال کشور در کانون توجه خریداران قرار گرفتهاند. سیمان مازندران با رقابتی کمسابقه در میان شرکتهای فهرستشده، پیشتاز بازار شد؛ بهطوریکه قیمت پایانی آن فاصله قابلتوجهی با میانگین قیمت پایه پیدا کرد. در این عرضه، تقاضا بهمراتب از حجم محصول ارائهشده بیشتر بود؛ نشانهای از آنکه خریداران برای تامین سیمان این شرکت حاضر به پرداخت قیمتهای بالاتر شدهاند.
سیمان بجنورد و سیمان خزر نیز شرایط مشابهی را تجربه کردند و در رده شرکتهایی قرار گرفتند که رقابت خریداران در معاملات آنها شدت گرفته است. این روند به چند تولیدکننده محدود نماند و سیمانیهای دیگری از جمله سیمان آرتا اردبیل نیز افزایش قابلتوجه قیمت را ثبت کردند. در مجموع، حضور چند شرکت شمالی در صدر جدول رقابت، این پرسش را مطرح میکند که آیا بازار سیمان در حال تجربه جابهجایی تقاضا میان مناطق مختلف کشور است؟
یکی از توضیحات احتمالی را باید در وضعیت صادرات جستوجو کرد. محدودیت در مسیرهای جنوبی و جنوبغربی و دشواری دسترسی به برخی بازارهای خارجی میتواند بخشی از فروش تولیدکنندگان این مناطق را تحت تاثیر قرار دهد. در چنین شرایطی، افزایش عرضه در بازار داخلی ممکن است فشار بیشتری بر فروش شرکتهای جنوبی وارد کند. در سوی دیگر، انتقال سیمان تولیدشده در جنوب به بازارهای شمالی به دلیل هزینه حملونقل، صرفه اقتصادی ندارد. بنابراین، تولیدکنندگان نزدیک به مراکز مصرف شمال کشور ممکن است از مزیت جغرافیایی بیشتری برخوردار باشند. البته، رقابت بالای چند شرکت بهتنهایی برای اثبات انتقال تقاضا از جنوب به شمال کافی نیست و بررسی روند عرضه و معاملات در چند هفته متوالی میتواند تصویر دقیقتری از این تغییر احتمالی ارائه دهد.
تقاضایی فراتر از حجم معاملات
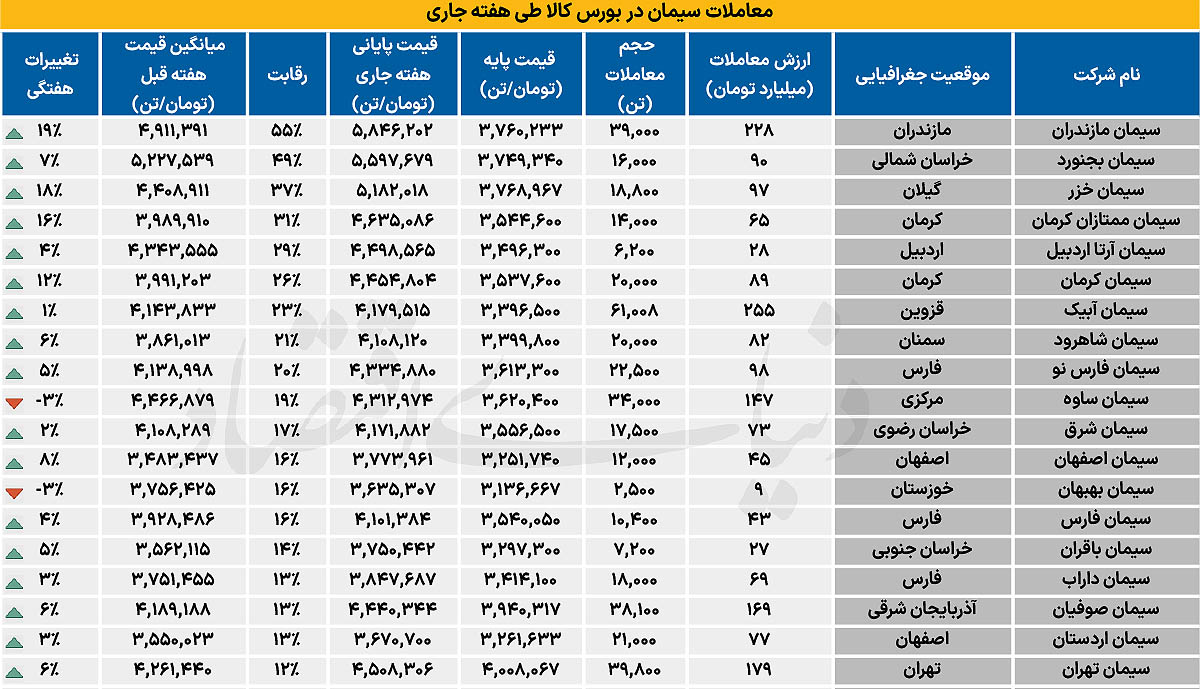
بررسی معاملات نشان میدهد که ارزش بالای فروش، به معنای بیشترین رقابت قیمتی نیست. سیمان آبیک با وجود آنکه بیشترین ارزش معاملات را در میان شرکتهای بررسیشده ثبت کرد، از نظر شدت رقابت پایینتر از چند شرکت شمالی قرار گرفت. این تفاوت نشان میدهد که حجم مبادلات و میزان استقبال خریداران، دو مفهوم مرتبط اما متمایز هستند؛ ممکن است یک شرکت بهدلیل حجم بالای عرضه، ارزش معاملاتی بیشتری داشته باشد، اما محصول شرکت دیگری بهدلیل محدودیت عرضه یا شرایط خاص بازار با رقابت شدیدتری روبهرو شود.
در برخی عرضهها نیز تقاضا بهوضوح از میزان محصول ارائهشده فراتر رفت. سیمان صوفیان و سیمان تهران از جمله شرکتهایی بودند که خریداران برای دریافت محصول آنها تقاضای بیشتری نسبت به عرضه ثبت کردند. در مقابل، در شماری از عرضهها، حجم تقاضا حتی به میزان محصول ارائهشده نرسید. این تفاوتها حاکی از آن است که بازار سیمان را نمیتوان بازاری یکدست دانست و موقعیت هر تولیدکننده، ترکیب مشتریان و محدوده جغرافیایی بازار فروش آن در نتیجه معاملات اهمیت دارد.
پاییز متفاوت سیمانیها
گزارشهای ۶ماهه صنعت سیمان که در سامانه کدال منتشر شده، نشان میدهد که این صنعت در تابستان درگیر رکود بوده است. نشانههایی از این رکود در معاملات تابستانه بورس کالای ایران نیز دیده شد. به نظر میرسد با انتشار گزارشهای ۶ماهه، حاشیه سودها اغلب تحتتاثیر افزایش شدید قیمت برق، هزینههای جاری و عدم رقابت و تقاضا در محصولات در تابستان کاهش یافته باشد. با این حال، با آغاز فصل پاییز و شروع رقابت در شرکتهای سیمانی بهخصوص شرکتهایی که در نیمه شمالی کشور و نزدیک مرزهای شمال شرقی هستند، احتمال بهبود سطح حاشیه سود شرکتها افزایش یافته است. بهطوریکه انتظار میرود در صورتهای مالی نیمه دوم سال، سودآوری صنعت سیمان به سطحی که در بهار در آن قرار داشته، بازگردد.
معاملات هفته سوم مهرماه از تغییر فضای فروش سیمانیها نسبت به دورهای کمرونقتر در تابستان حکایت دارد. در بخشی از بازار، رشد قیمتها نسبت به هفته قبل قابلتوجه بوده و شماری از شرکتها توانستهاند محصولات خود را با افزایش بیش از ۱۰درصدی قیمت بفروشند. این تغییر میتواند نشانهای از بهبود نسبی شرایط فروش برخی تولیدکنندگان باشد؛ هرچند برای ارزیابی پایداری آن باید روند معاملات در هفتههای بعد نیز دنبال شود.
در سوی مقابل، همه شرکتها از این شرایط منتفع نشدهاند. در تعدادی از عرضهها، قیمت پایانی پایینتر از میانگین قیمت پایه قرار گرفته است؛ وضعیتی که در سیمان لامرد، سیمان سپهر قیر و کارزین و سیمان کارون با شدت بیشتری دیده میشود. چنین اختلافی نشان میدهد که بخشی از تولیدکنندگان همچنان با محدودیت تقاضا یا شرایط نامساعد فروش روبهرو هستند.
از این منظر، افزایش رقابت در تالار سیمان را نباید به معنای بهبود یکسان وضعیت کل صنعت تلقی کرد. اگر محدودیتهای صادراتی ادامه یابد، ممکن است فشار عرضه در برخی مناطق تشدید شود؛ در مقابل، تولیدکنندگانی که به بازار مصرف نزدیکترند یا از مزیت حملونقل برخوردارند، امکان بیشتری برای حفظ قیمت فروش خواهند داشت. بنابراین، مسیر سودآوری سیمانیها در پاییز بیش از آنکه تابع یک روند عمومی باشد، به موقعیت جغرافیایی، بازار هدف و توانایی هر شرکت در مدیریت هزینههای فروش وابسته خواهد بود.