دستاندازهای جهش بزرگ در صنعت فولاد
<p> <strong>دنیای اقتصاد:</strong> هفتمین همایش بینالمللی صنعت فولاد و معدن ایران با نگاهی به بازار، روز گذشته به همت «دنیای اقتصاد» در مرکز همایشهای صدا و سیما برگزار شد و فعالان و مسوولان فولادی کشور در این همایش دیدگاههای خود را در مورد شرایط کلی صنعت فولاد، چالشها، راهبردهای آتی، صنعت فولاد در جهان و افق ۱۴۰۴ برای این صنعت اعلام کردند. به گزارش «دنیای اقتصاد» در این همایش بزرگ بینالمللی که امروز نیز ادامه دارد چالشهایی همچون فضای کسبوکار در صنعت فولاد، مشکلات نرخ سود بانکی و موانع جذب سرمایه، مصائب حملونقل داخلی و بینالمللی برای تجارت فولاد و محصولات فولادی، معضل مالیات ارزش افزوده و مالیاتهای دیگر، سختگیریها در حوزه عوارض معدنی و مواردی از این دست مورد ارزیابی و تجزیه و تحلیل قرار گرفت که در ادامه بخشی از این موارد را میخوانید. </p>
دنیای اقتصاد: هفتمین همایش بینالمللی صنعت فولاد و معدن ایران با نگاهی به بازار، روز گذشته به همت «دنیای اقتصاد» در مرکز همایشهای صدا و سیما برگزار شد و فعالان و مسوولان فولادی کشور در این همایش دیدگاههای خود را در مورد شرایط کلی صنعت فولاد، چالشها، راهبردهای آتی، صنعت فولاد در جهان و افق ۱۴۰۴ برای این صنعت اعلام کردند. به گزارش «دنیای اقتصاد» در این همایش بزرگ بینالمللی که امروز نیز ادامه دارد چالشهایی همچون فضای کسبوکار در صنعت فولاد، مشکلات نرخ سود بانکی و موانع جذب سرمایه، مصائب حملونقل داخلی و بینالمللی برای تجارت فولاد و محصولات فولادی، معضل مالیات ارزش افزوده و مالیاتهای دیگر، سختگیریها در حوزه عوارض معدنی و مواردی از این دست مورد ارزیابی و تجزیه و تحلیل قرار گرفت که در ادامه بخشی از این موارد را میخوانید.
دستاندازهای بهرهای و مالیاتی صنعت فولاد
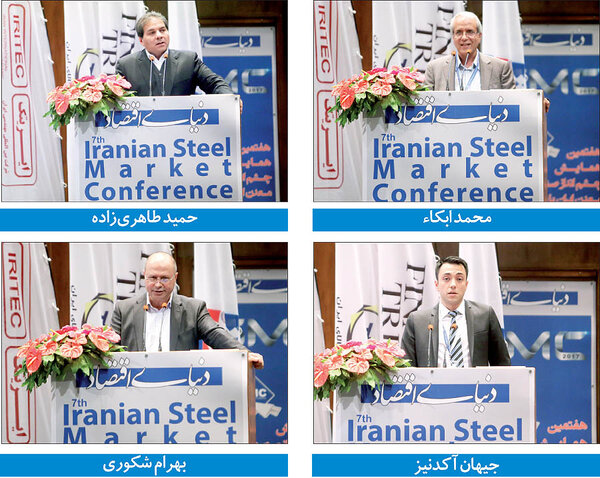
نایبرئیس هیاتمدیره انجمن تولیدکنندگان فولاد ایران دراین همایش مهمترین چالشهای موجود در حوزه فولاد را در شرایط کنونی مورد تجزیه و تحلیل قرار داد و دو عامل نرخهای سود و مالیات را مورد انتقاد قرار داد. به گفته حمید طاهریزاده، پس از روند نزولی فولاد در تمام دنیا و همچنین تولید داخلی کشور از سوی شرکتهای دولتی و نیمهخصوصی در آن زمان و تحریمهای ارزی که در کشور وجود داشت، روند نزولی فولاد سرمایههای بخش خصوصی را بر آن داشت که به طرف تولید در داخل کشور بیایند.به گفته وی روند تولید داخل و واردات کشور در سال ۲۰۱۰ تا ۲۰۱۱ (معادل سال ۱۳۹۰) چیزی حدود ۱۳ میلیون و ۵۰۰ هزار تن بوده که با رشدی معادل ۲۰ تا ۲۵ درصد به ۱۶ میلیون و ۵۰۰ هزار تن تا ۱۶ میلیون و ۸۰۰ هزار تن رسیده و از طرف دیگر واردات فولاد کشور در آن زمان چیزی حدود ۵ میلیون تن بوده که رفتهرفته با روند کاهشی واردات در کشور مواجه شده است.در سال ۹۴ تقریبا واردات فولاد در کشور به صفر رسیده و جای آن را تولید داخل گرفته است. طاهریزاده با اشاره به اینکه شرکتهای نیمهدولتی و بعدها شرکتهای خصوصی هم در این چرخه وارد شدند که سهم آنها ۱۴ میلیون تن تولید بوده و بعد از آن، این میزان به ۱۶ میلیون و ۲۰۰ هزار تن تا سال ۹۵ رسیده است. بخش خصوصی در آن زمان تنها ۴ میلیون و ۸۰۰ هزار تن تولید داشته ولی امروز این میزان به ۱۳ میلیون تن رسیده است که این موضوع رشد بخش خصوصی و رسیدن این بخش به بخش دولتی را نشان میدهد.
نایب رئیس هیاتمدیره انجمن تولیدکنندگان فولاد ایران در ادامه به دو مشکل اساسی بخش خصوصی برای رسیدن به تولید ۵۵ میلیون تنی فولاد در افق ۱۴۰۴ اشاره کرد و گفت: یک مشکل مشکلات بنیادین است که ممکن است امروز نتوانیم آن را حل کنیم اما مشکلاتی مثل آب و برق و گاز و حملونقل نیز وجود دارد که به نظر میرسد منابع مربوط به آنها در کشور ما رو به رشد و توسعه است و پیشبینیها حکایت از آن دارد که در سال ۱۴۰۴ از میزان برق و گاز نسبی برخوردار باشیم. وی ادامه داد: اما نکته مهم و اساسی در این میان، حملونقل در کشور است. در ارتباط با حملونقل باید گفت زیرساختهای لازم را نداریم و برای جابهجایی حجمی حدود ۲۰۰ میلیون تن و همچنین برای رسیدن به تولید ۵۵ میلیون تن زیرساختهایی را نیاز داریم که سرمایهگذاری خارجیها را طلب میکند تا به بخش داخلی کمک کند.به گفته طاهریزاده از طرفی بخش خصوصی یا حتی بخش نیمهدولتی یا خصوصیشده امروز باید در نظر داشته باشند که بیشتر، طرحهای فولادی را به طرف مناطقی که آب و بنادر دارند حرکت دهند تا با نگاه صادراتی که همان هدفگذاری ۵۵ میلیون تن است، بروند.
طاهریزاده در ادامه صحبتهای خود به مقایسه بهرهها و سودهای بانکی در کشور پرداخت و گفت: بهتر است در این زمینه به کشورهایی که فولادساز هستند اشاره کنیم تا بتوانیم این موضوع را درک کنیم که چگونه این کشورها توانستهاند به این حجم بالای تولید دست پیدا کنند.به عقیده وی کشورهایی مثل اوکراین، ترکیه، روسیه، کره جنوبی و کشورهای اروپایی از جمله کشورهایی هستند که بهرههای بانکی بسیار پایینی دارند. این در حالی است که بهره بانکی در کشور برای تولید صنعت فولاد ۱۸ درصد است که این میزان ۱۸ درصد خالص هم نیست و گاه افزایش پیدا میکند. در حقیقت بهره و سودهای بانکی باعث به خطر افتادن تولید و دستیابی به سند چشمانداز شده است. اگر نگاهی به کارخانههای داخل کشور بیندازیم، میبینیم که قسمت واقعی ترازشان (اعم از خرید و فروششان) سودده است ولی متاسفانه زمانی که به بحثهای مالی میرسند، میزان بالای سودها و بهرههای بانکی باعث شده که تمام کارخانهها و مخصوصا آنهایی که وامهای زیادی دریافت کردهاند به ورطه زیان سوق داده شوند. طاهریزاده ادامه داد: این درحالی است که اگر با بانک مرکزی صحبت کنید، مطرح میشود که اگر بهرهها و سودهای بانکی را کاهش دهیم از سوی دیگر ارز و سفتهبازی و پولها و سرمایههایی که در سپردههای بانکی هستند، به طرف بازارهایی مثل دلار سوق پیدا میکنند.وی در ادامه با انتقاد از اینکه اجازه واقعیسازی به نرخ ارز داده نشده افزود: برای محصولات صادراتی حتما نرخ ارز باید واقعیسازی شود. در این زمینه در کشورهای اروپایی در دو سال گذشته نرخ یورو حدود ۲۰ درصد کاهش پیدا کرده است.
از سوی دیگر چین هم با کاهش ۶ درصدی نرخ ارز داخلی مواجه شده است. این در حالی است که متاسفانه در کشور از ترس اینکه مبادا این نرخ ارز واقعی شود و تورمی را در پی داشته باشد، مرتبا فنر ارز را نگه داشتهایم. بخش خصوصی از این فرآیند متضرر خواهد شد. اما بخش دولتی با خروج از رکودهای مختلف میتواند روی بحث تولید مدیریت داشته باشد. طاهریزاده ادامه داد: باید به این نکته توجه کرد که اگر تامین نقدینگی در داخل کشور برای رسیدن به حجم تولید ۵۵ میلیون تن فولاد کافی نیست، بهتر است از بانکهای خارجی کمک بگیریم. چنان که در سه، چهار سال گذشته سیستمهای یوزانس و فاینانس در این رابطه برای خرید ماشینآلات و مواد اولیه فعال بود و امکان واردات مواد اولیه و ماشینآلات از طریق بانکهای خارجی با بهرههای بسیار کم وجود داشت. در این میان بهتر است به بخش خصوصی اجازه دهند که بتواند از این سیستمها استفاده کند.نایبرئیس هیاتمدیره انجمن تولیدکنندگان فولاد ایران با اشاره به اینکه بحث دیگر نگاه مالیاتی اداره دارایی به بخش خصوصی صنعت فولاد است، گفت: در نیمه دوم سال ۸۷ اداره دارایی به هر دلیلی تصمیم گرفت ارزش افزوده را رفتهرفته از صنعت فولاد اخذ کند ولی اگر زنجیره بالادستی صنعت فولاد را نگاه کنیم میتوانستند خودشان را آماده کنند تا بتوانند مالیاتها را پرداخت کنند. ولی صنایع پاییندستی این امکانات را نداشته و هنوز هم ندارند. به گفته وی متاسفانه هنوز اداره دارایی باور ندارد که صنایع پایین دستی فولاد نمیتواند مانند صنایع بالادستی فولاد خود را بهروزرسانی کنند و متاسفانه از تمام چرخه صنعت فولاد در حال حاضر اداره دارایی سیستمی را ندارد که نگرش[اعمال] سیستمهای غیرحضوری را داشته باشند.
گردش به باند دامپینگ ممنوع
سخنران دیگر این نشست جیهان آکدنیز، تحلیلگر بازار فولاد در اتحادیه صادرکنندگان فولاد ترکیه بود. وی در ابتدای صحبتهای خود به سوابق تاریخی ارتباطات تجاری و فرهنگی ایران پرداخت و قرابت جغرافیایی دو کشور را در کنار قرابت زبانی از ویژگیهایی برشمرد که میتواند به رونق و توسعه ارتباطات تجاری دو کشور در زمینه دادوستد و همکاریهای مشترک فولادی منجر شود.وی در ادامه افزود: توجه به بازار ایران همیشه یکی از اولویتهای مهم تجاری ترکیه به شمار رفته که حجم صادرات محصولات فولادی، قطعات و ماشینآلات این نکته را اثبات میکند.آکدنیز در ادامه صحبتهای خود به تاریخچه صنعت فولاد ایران و ترکیه اشاره کرد و گفت: صادرات محصولات فولادی از ترکیه به ایران مخصوصا میلگرد خود نشاندهنده ذهنیت مثبت دو کشور نسبت به همکاریهای تجاری دوطرفه است. وی در ادامه افزود: با توجه به چشمانداز سال ۲۰۲۵ (۱۴۰۴ شمسی) ایران به ظرفیت ۵۵ میلیون تنی تولید خود خواهد رسید که با توجه به برآوردهای تقاضای داخلی یا حتی حجم واردات رقمی نزدیک به ۲۰ میلیون تن فولاد در سال از این کشور صادر خواهد شد. وی در ادامه این صحبت ابراز امیدواری کرد که ایران بتواند این حجم از
صادرات را محقق کند. این تحلیلگر بازارهای صادراتی فولاد در ادامه عنوان کرد: قبل از تحریمها ترکیه رقمی نزدیک به یک میلیون تن فولاد به ایران صادر میکرد، هرچند بعد از تحریمها این رقم به شدت کاهش یافت. این در حالی است که ایران هماکنون به ترکیه شمش فولادی صادر میکند همچنین شاهد واردات انواع ورقهای فولادی مختلف به بازار ترکیه از مقصد ایران هستیم. به گفته وی هماکنون کلافهای فولادی و لوله از ترکیه به ایران صادر میشود. وی در ادامه عنوان کرد: در سالهای اخیر چین بزرگترین تامینکننده فولادهای وارداتی ایران بوده و پس از چین، قزاقستان، روسیه و کرهجنوبی قرار دارند و نهایتا ترکیه در جایگاه پنجم صادرات فولاد به ایران جای دارد.
در ادامه این نشست آکدنیز درخصوص افزایش حجم تولید فولاد خام ایران مجددا صحبت کرد و صادرات و واردات این کالا را جزئی جداییناپذیر از تجارت جهانی فولاد برشمرد. اما نهایتا به بحث بسیار مهم دامپینگ اشاره کرد و گفت: تمامی تولیدکنندگان فولاد هماکنون در یک خودرو و در یک جاده در حال حرکت هستند و هدف آنها نیز یکسان است. حال اگر در برابر ترافیک این جاده از دامپینگ استفاده شده تا بتوان سریعتر از بقیه به هدف رسید این شیوه اجرایی راهحل بازار نخواهد بود و به خراب کردن بیشتر بازار منجر خواهد شد. در هر حال ایران عضوی از WTO نشده است و شاید محدودیتهای کمتری در برابر آن وجود داشته باشد اما در نهایت دامپینگ به همه اعضا و بازیگران صنعت فولاد زیان وارد خواهد کرد. وی در ادامه صحبتهای خود به افزایش تعرفه واردات در ماههای پیش در کشورمان اشاره کرد و گفت: ایران در زمینه تولید فولاد مزیتهای نسبی بسیاری دارد، نیروی کار ورزیده و دانشمند، مواد اولیه در دسترس، تجربه سالهای اخیر و واحدهای بزرگ فولادی موجود همگی از مزیتهای تولید فولاد در ایران محسوب میشود، ولی با تمامی این مزیتها ایران باز هم به افزایش تعرفه واردات پرداخته است.
وی در پایان صحبتهای خود عنوان کرد: ایران برای رشد و توسعه صنعتی خود به سایر کشورها نیاز دارد که صادرات و واردات برخی مواد اولیه، ماشینآلات و قطعات بخشهایی از این پازل توسعه صنعت فولاد خواهد بود.
فضاهای خالی در زنجیره فولاد
مهندس محمد ابکا، مدیرعامل فولاد تکنیک دیگر سخنران این همایش در ابتدای صحبتهای خود به تولید فولاد در جهان اشاره کرد و گفت: در سال ۲۰۱۵ رقمی برابر با ۱۶۲۰ میلیون تن فولاد در جهان تولید شده که به نسبت سال قبل از آن ۳درصد کاهش را نشان میدهد. این در حالی است که در سال ۲۰۱۶ همین رقم به ۱۶۲۸ میلیون تن افزایش یافت که از رشد نیم درصدی حکایت دارد.وی درخصوص مصرف فولاد در سالهای اخیر نیز گفت: در سال ۲۰۱۴ شاهد مصرف ۱۵۴۵ میلیون تن انواع فولاد در جهان بودیم که این رقم در سال ۲۰۱۵ به ۱۵۰۰ میلیون تن کاهش یافت و در سال ۲۰۱۶ نیز تقاضای ۱۵۰۱ میلیون تنی به ثبت رسید که تغییر مهمی را نشان نمیدهد.وی در ادامه صحبتهای خود به متوسط قیمت فولاد خام اشاره و عنوان کرد در سال ۲۰۱۴ بهای هر تن فولاد خام در بازارهای جهانی ۴۷۹ دلار بوده که در سال ۲۰۱۵ به ۳۳۰ دلار کاهش یافته که از افت ۳۱ درصدی حکایت دارد.همچنین در سال ۲۰۱۶ این رقم به ۳۲۹ دلار کاهش یافت که ۳/ ۰ درصد افت را نشان میدهد.وی درخصوص سنگآهن نیز افزود: در سال ۲۰۱۴ بهای هر تن سنگآهن در بازارهای جهانی بهطور متوسط ۱۰۳ دلار در هر تن بوده که در سال ۲۰۱۵ به ۵۶ دلار کاهش یافت.هرچند که در سال ۲۰۱۶ تا ۵۸ دلار افزایش را ثبت کرد که رقم قابل ملاحظهای نیست.
ابکا در ادامه صحبتهای خود به شرایط بازار فولاد چین اشاره کرد و گفت: در سالهای اخیر شاهد کاهش مصرف فولاد در چین بودهایم؛ هرچند که سال ۲۰۱۶ مجددا مصرف فولاد در بازار داخلی چین افزایش یافته اما این مطلب درخصوص کل جهان از کاهش مصرف فولاد حکایت دارد.وی درخصوص دلایل رشد مصرف فولاد چین عنوان کرد: در سالهای اخیر شاهد کاهش تولید ناخالص داخلی چین بودیم ولی در سال ۲۰۱۶ بازار کسبوکار و صنعت چین با رشدی نامحسوس همراه شد.دلیل این رشد را باید در تسهیلاتی دانست که دولت به اقتصاد چین تزریق کرده است.رقم رسمی حجم تسهیلات را میتوان ۱۵۵۰ میلیارد دلار در سال ۲۰۱۶ برآورد کرد هرچند برخی گمانهزنیها از رقمی نزدیک به ۱۸۰۰ میلیارد دلار در سال ۲۰۱۶ خبر میدهد.وی درخصوص پیشبینی بازار سنگآهن از لحاظ قیمتی نیز عنوان کرد: موسسات و نهادهای مختلفی قیمت سنگآهن را در سالهای آینده برآورد کردهاند، اما نتیجه محاسبات و برآوردهای سه سازمان معتبر و برتر در این خصوص نشان میدهد که در سال ۲۰۲۰ بهای هر تن سنگآهن رقمی بین ۵۰ تا ۷۰ دلار خواهد بود. وی درخصوص وضعیت صنعت فولاد در داخل کشور عنوان کرد: هماکنون بخش فلزات اساسی ۱۹ درصد کل صنعت ایران را در بر میگیرد اما سهم فولاد در صنایع فلزی بهتنهایی به ۷۵ درصد بالغ میشود که نشاندهنده جایگاه مهم صنعت فولاد در صنایع کشور است.وی درخصوص زنجیره فولاد در سال ۹۵ عنوان کرد از رقمی نزدیک به ۳۰ میلیون تن ظرفیت تولید فولاد خام در کشور در سال جاری رقمی نزدیک به ۱۶ میلیون تن تولید به ثبت خواهد رسید.این در حالی است که درخصوص گندله از ۳۰ میلیون تن ظرفیت ۲۶ میلیون تن تولید خواهد شد همچنین درخصوص کنسانتره از ۴۴ میلیون تن ۳۰ میلیون تن تولید میشود.وی در ادامه افزود: هماکنون ظرفیت تولید ۳۶ میلیون تن محصول نهایی در کشور نصب شده است که برای سال ۹۵ احتمال تولید ۱۶ میلیون تن محصول نهایی فولادی وجود داشته و به احتمال قوی محقق خواهد شد.
وی در ادامه به آمارهایی درخصوص ۱۰ ماه اول سالجاری در مقایسه با ۱۰ ماه اول سال گذشته اشاره و عنوان کرد: تولید آهن اسفنجی از ۱۲میلیون تن به ۵/ ۱۳ میلیون تن افزایش داشته، تولید فولاد خام از ۱۴ میلیون تن به ۵/ ۱۵ و تولید محصولات نهایی فولادی رقمی نزدیک به ۱۳ میلیون تن ثابت بوده است.وی در ادامه افزود: از رقمی نزدیک به ۲۹ میلیون تن ظرفیتسازی انجام شده در تولید فولاد خام هماکنون فقط در گندله ۷ میلیون تن نقص وجود دارد که با ورود این رقم میتوان کارآیی بهتری در زنجیره فولاد خام در اختیار داشت.وی در ادامه عنوان کرد: در جلساتی که با اهالی صنعت فولاد و وزارت صنعت، معدن و تجارت در حال برگزاری است بخشی از مجوزهای اعطا شده به واحدهای تولید گندله، کنسانتره و حتی آهن اسفنجی لغو شده و برخی از آنها که قابلیت اجرایی دارد تقویت شده و مورد توجه قرار گرفته است.
وی درخصوص تولید فولاد خام عنوان کرد: هماکنون ۳۰ میلیون تن ظرفیتسازی انجام شده و ۲۲ میلیون تن در دست احداث وجود دارد. بنابراین تنها رقمی نزدیک به ۳ میلیون تن تا رسیدن به سند چشمانداز ۵۵ میلیون تنی فضای خالی وجود دارد. درخصوص آهن اسفنجی این رقم بین ۹ تا ۱۰ میلیون تن است، گندلهسازی ۵ تا ۷ میلیون تن و برای کنسانتره نیز این رقم بین ۱۶ تا ۱۷ میلیون تن هنوز ظرفیت خالی وجود دارد به عبارت دیگر میتوان اینگونه استناد کرد که برای رسیدن به ۵۵ میلیون تن فولاد خام به ۹ میلیون تن آهن اسفنجی، ۵ میلیون تن گندله و ۱۶ میلیون تن کنسانتره نیاز داریم.محمد ابکا در ادامه صحبتهای خود باز هم اشارهای به افق سال ۱۴۰۴ کرد و گفت: با چند متد مختلف تقاضای داخلی فولاد را در افق چشمانداز در نظر گرفتیم که نتیجه آن تقاضایی نزدیک به ۳۴ میلیون تن برای مصرف داخلی است. این در حالی است که در سال ۹۵، به میزان ۶۳/ ۵ میلیون تن صادرات فولاد از ایران ثبت شده و ۱۶ میلیون تن کنسانتره و سنگآهن نیز صادر شده است.
وی درخصوص بزرگترین چالش پیشروی افزایش ظرفیت تولید فولاد خام نیز عنوان کرد: ایجاد ظرفیتسازی برای تقاضای داخلی میتواند یکی از مهمترین چالشهای پیشروی افزایش ظرفیت تولید بهشمار آید بنابراین توجه به بازارهای صادراتی غیرقابل اجتناب خواهد بود.وی درخصوص سنگآهن نیز عنوان کرد باتوجه به بررسیهای انجام شده هماکنون ۱/ ۳ میلیارد تن ذخیره قطعی سنگآهن در ایران وجود دارد که با فرض تقاضای پیشرو تا سال ۱۴۰۴ تنها برای ۱۰ سال بعد از افق ۱۴۰۴ کفایت میکند. بنابراین ایمیدرو تلاشهای بسیاری را بر اکتشاف ذخایر معدنی جدید مبذول داشته است. درخصوص حملونقل نیز هماکنون ۱۳ هزار کیلومتر راهآهن وجود دارد ولی در سند چشمانداز به ۲۵ هزار کیلومتر راهآهن نیاز داریم. این در حالی است که تنها ۳هزار کیلومتر راهآهن فقط برای فولاد نیاز است.وی در پایان صحبتهای خود به بهرهوری نیروی کار به نسبت دستمزد اشاره کرد و گفت: از ۴ واحد برتر فولادی کشور تنها یک واحد از رتبه بالاتر از نرخ جهانی برخوردار بوده، اما هر چهار واحد از نظر تعداد نفرات به نسبت حجم تولید کمتر از نرخهای اسمی قرار دارد.
چالش حملونقل در مسیر فولاد
در ادامه این نشست دکتر بهرام شکوری رئیس کمیسیون معادن و صنایع معدنی اتاق ایران به چالشهای صنعت فولاد در حوزه حملونقل اشاره و عنوان کرد: هماکنون جذابیت برای توسعه زیرساختهای حملونقل شاید کافی نباشد و نیاز به جذب منابع مالی و حضور سرمایهگذاری بخش خصوصی در این حوزه وجود دارد. بهعنوان مثال هماکنون در فاصله کشورهای برزیل تا چین کشتیهای والهمکس با ظرفیت ۴۰۰ هزار تن در حال رفتوآمد هستند که هزینه حمل بسیار محدودی دارند.به گفته وی آمارها نشان میدهد تا سال ۱۴۰۴ تولید مواد معدنی کشور به ۷۰۰ میلیون تن بالغ خواهد شد که رقم بسیار بزرگی از لحاظ حجم و نیاز به حملونقل دارد. این در حالی است که در صورت ادامه روند فعلی تا سال ۲۰۲۵ در سیستمهای حملونقل موجود ۳۴ میلیون تن پتانسیل حمل محصول وجود دارد، اما هدفگذاری آن برای ۲۱۰ میلیون تن انجام شده است. با توجه به این موارد ما به رشد ۵/ ۲۳ درصدی در حوزه حملونقل نیاز داریم.وی افزود: هم اکنون در آمریکا ۴۵ درصد از زغالسنگ تولیدی توسط سیستم ریلی جابهجا شده، همچنین ۳۰ تا ۵۰ درصد مواد معدنی نیز توسط خط آهن جابهجا میشود.شکوری در ادامه با اشاره به اینکه ما در افق ۱۴۰۴ به رقمی نزدیک به ۴۰ میلیون تن ظرفیت حمل ریلی نیاز داریم که در صورت عدم جذب آن فشار زیادی به حملونقل جادهای خواهد آمد که شاید توان جذب آن را نداشته باشیم.وی در ادامه صحبتهای خود از پروژههای بین سنگان تا چابهار خبر داد که با فرض تکنولوژیهای نسل دو و رایج رقمی نزدیک به ۶۰ هزار تومان در هر تن هزینه دارد. این مطلب نشان میدهد که نرخ بازگشت سرمایه یا همان IRR برای این پروژه رقمی نزدیک به ۲۰ درصد است که از پایین بودن جذابیت برای ورود بخش خصوصی حکایت دارد.
به عقیده وی حال با فرض اعطای ۲۰ درصد یارانه از طرف دولت این رقم به ۹/ ۲۷ درصد بالغ خواهد شد که باز جذابیت را افزایش میدهد.از سوی دیگر در صورتی که دولت زیرساختها را فراهم کرده و بخش خصوصی واگن و ریل را تامین کند IRR بخش خصوصی ۱۸ درصد و بخش دولتی ۲۴ درصد خواهد بود که باز هم جذابیت چندانی را ایجاد نمیکند. با توجه به این موارد نیاز به توجه دولت به فراهم کردن زمینههای سرمایهگذاری جدید و توسعه زیرساختها در کنار ایجاد جذابیت برای ورود بخش خصوصی میتواند به نکته مهمی برای سرمایهگذاری در حملونقل ریلی منجر شود.وی در ادامه عنوان کرد: هماکنون بخش خصوصی در صورت اعطای جذابیتهای دولتی شاید بتواند گسستگیهای حملونقلی بین شمال و جنوب کشور را رفع کند. بهعنوان مثال توجه به ترانزیتهای شمالی جنوبی از کشورهای مشترکالمنافع موسوم به CIFکه کشورهای حاشیه خلیجفارس میتواند درآمدهای مهمی را نصیب حملونقل کشور کند.
بولتن تحلیلی بازار فولاد و سنگآهن
در ادامه این نشست محسن پروان مسوول همایشهای گروه رسانهای «دنیای اقتصاد» در صحبتهایی به معرفی بولتن تحلیلی بازار فولاد و سنگآهن ایران پرداخت که با همکاری شرکت فولاد تکنیک آماده شده است.وی در ادامه عنوان کرد: در سالهای اخیر بازار فولاد شرایط نسبتا با ثبات و متعادلی داشت تا جایی که حداقل اعتبار پیشبینیها را میتوان تا یکسال لحاظ کرد ولی در سالها و ماههای اخیر این رقم را باید در فواصل زمانی کوتاه مدتی جستوجو کنیم همین ویژگی مهم باعث شده است تا به تدوین و ارائه این بولتن اقدام کنیم.
سه امتیاز ایران در توسعه فولاد