تحلیل بنیادی شرکت سیمان فارسنو
شروین شهریاری<br>*پرسش بدون ذکر نام: ارزش ذاتی سهام سیمان فارسنو را چقدر ارزیابی میکنید؟<br>سیمان فارسنو از جمله واحدهای تازه تاسیس در جنوب استان فارس است که تولید محصولات خود را از اسفند ماه سال ۱۳۸۴ آغاز کرده است.
شروین شهریاری
*پرسش بدون ذکر نام: ارزش ذاتی سهام سیمان فارسنو را چقدر ارزیابی میکنید؟
سیمان فارسنو از جمله واحدهای تازه تاسیس در جنوب استان فارس است که تولید محصولات خود را از اسفند ماه سال ۱۳۸۴ آغاز کرده است.
این واحد یکمیلیون تنی از جمله شرکتهای تابعه سیمان فارس و خوزستان میباشد که به دلیل امکان تولید سیمان با مقاومت بالاتر و نیز موقعیت جغرافیایی خود از امکان صادرات محصولات به کشورهای عراق و چند کشور حاشیه خلیجفارس برخوردار است. همچنین تازه تاسیس بودن این واحد در کنار مزایایی مانند تکنولوژی روز، صرفهجویی در مصرف انرژی، بهرهوری مناسب ماشینآلات و معافیت مالیاتی، مسائلی نظیر هزینه سنگین استهلاک و تامین مالی را نیز بر شرکت تحمیل کرده است که البته کاهش این هزینهها در میان مدت میتواند به عنوان پتانسیلی در جهت رشد سودآوری شرکت عمل کند.
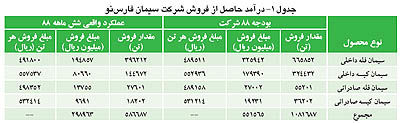
در ادامه تخمینی از سودآوری شرکت در سال جاری ارائه شده است. به جدول یک توجه کنید.همانطور که ارقام جدول فوق نشان میدهد شرکت در زمینه قیمت فروش محصولات در شش ماهه نخست اندکی بهتر از بودجه عمل کرده است. همچنین حجم فروش محصولات در بودجه سال جاری ۰۸/۱میلیون تن در نظر گرفته شده است که عملکرد شش ماهه «سفانو» نشان از توان افزایش تولید نسبت به پیشبینی شرکت دارد.
در جدول دو با در نظر گرفتن حجم تولید ۱/۱میلیون تنی (معادل سال ۸۷) و قیمت فروش محصولات معادل شش ماهه نخست، اقدام به برآورد بودجه فروش شرکت در سال جاری شده است.
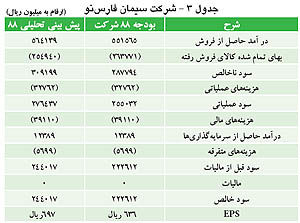
با توجه به محاسبه درآمد حاصل از فروش، در جدول ۳ یک برآورد تحلیلی از صورت سود و زیان شرکت در سال ۸۸ در کنار بودجه شرکت ارائه شده است .
شایان ذکر است در جدول فوق برای محاسبه بهای تمام شده، حاشیه سود ناخالص معادل ۵۵درصد در نظر گرفته شده است که معادل مارجین فعالیت شرکت در عملکرد سه ماهه و شش ماهه میباشد. این در حالی است که «سفانو» در بودجه خود حاشیه سود مزبور را ۵۲درصد برآورد کرده است . همچنین سایر اقلام در برآورد تحلیلی با توجه به گزارش شش ماهه و واقعبینی آن، معادل ارقام بودجه برآورد شده اند.
بدین ترتیب همانگونه که مشاهده میشود «سفانو» در صورت تحقق مفروضات مورد بحث، توانایی دستیابی به سود خالص ۷۰۰ریالی به ازای هر سهم خود در سال جاری را خواهد داشت. با ذکر دو نکته مطلب را به پایان میبریم:
۱ - سهم هزینه انرژی در بهای تمام شده تولیدات شرکت در سال گذشته ۳/۳میلیاردتومان (۹۴ریال به ازای هر سهم) بوده است. این مساله آسیب پذیری سودآوری شرکت از محل افزایش احتمالی نرخ انرژی در آینده را نشان میدهد که البته ابعاد آن با توجه به ابهامات اجرایی لایحه هدفمند کردن یارانهها در حال حاضر مشخص نیست.
۲ - سیمان فارسنو در گزارش اخیر خود سیاست تقسیم سود ۹۰درصدی را به بازار اعلام نموده است. همچنین شرکت نرخ رشد سودآوری خود در دو سال آتی را معادل ۱۵درصد برآورد کرده است که در آن هزینه انرژی نیز سالانه حدود ۱۵درصد افزایش یافته است. حال با در نظر گرفتن یک فرض محتاطانهتر مبنی بر عدم افزایش سودآوری شرکت در سالهای آینده و نیز تقسیم ۶۳۰ریال از سود ۷۰۰ریالی در مجامع سالانه و بازده مورد انتظار ۲۵درصدی، ارزش ذاتی هر سهم «سفانو» با استفاده از مدل گوردون، ۲۵۲۰ریال به دست میآید که نشان دهنده تطابق نسبی با ارزش روز و قیمت عرضه اولیه سهم است.
بدیهی است کارشناسان با تغییر مفروضات میتوانند به ارقام متفاوتی در خصوص میزان سودآوری شرکت و ارزش ذاتی سهم دست یابند.
Shahriary_sh@yahoo.com