موسسات مالی به زیرساختهای کریپتویی روی آوردند؛
پیروزی رمزارزها در زمین بانکها
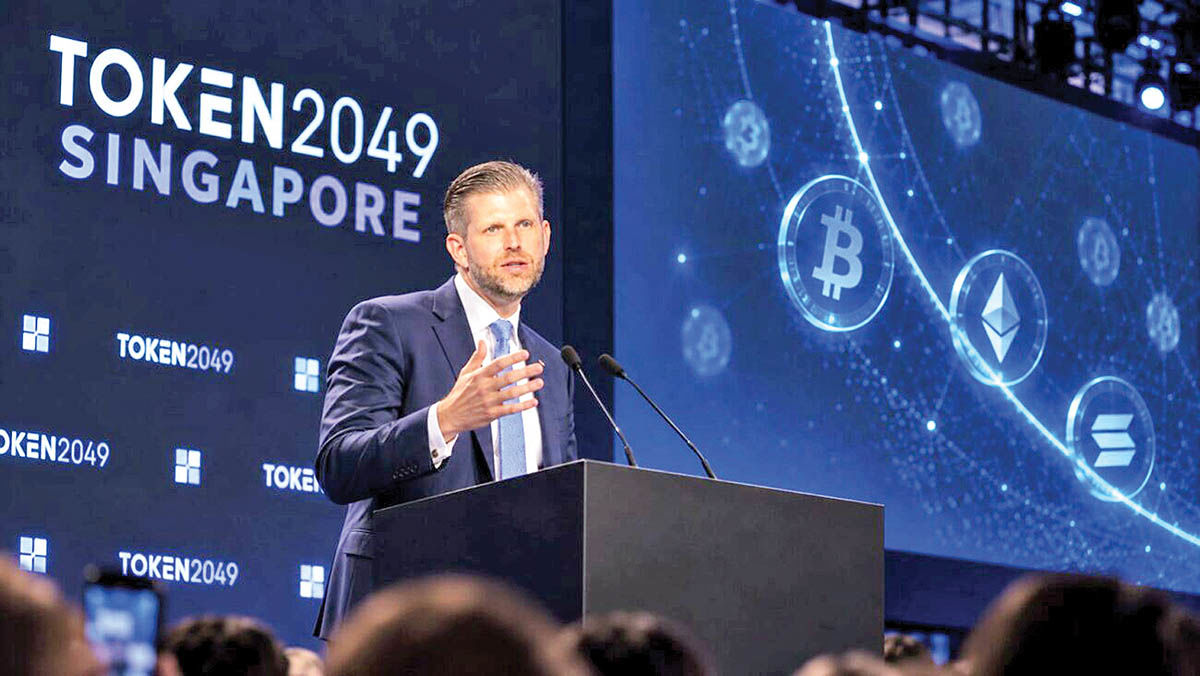
اریک ترامپ، از چهرههای فعال در صنعت رمزارزها و از بنیانگذاران شرکت ورلد لیبرتی فایننشال، در جریان رویداد توکن ۲۰۴۹ در سنگاپور اعلام کرد که فعالان این حوزه در رقابت با بانکهای بزرگ پیروز شدهاند. او با اشاره به مخالفتهای گذشته موسسات مالی با داراییهای دیجیتال گفت که اکنون همین بانکها به استفاده از فناوری بلاکچین روی آوردهاند و این تغییر مسیر را میتوان نشانه پیروزی صنعت رمزارزها دانست.
این اظهارات در شرایطی مطرح میشود که شماری از بانکها و شرکتهای مالی بزرگ جهان، توسعه زیرساختهای مبتنی بر بلاکچین را در دستور کار قرار دادهاند. برخی از این موسسات از داراییهای دیجیتال برای تسهیل پرداختها استفاده میکنند و گروهی دیگر به توسعه صندوقهای توکنیزهشده یا فراهم کردن امکان معامله رمزارزها برای مشتریان خود میاندیشند. این روند نشان میدهد که فناوریهای مرتبط با رمزارزها بهتدریج جایگاه خود را در خدمات مالی متعارف پیدا میکنند.
با وجود این تحولات، نمیتوان از پذیرش فناوری بلاکچین نتیجه گرفت که نظام بانکی در رقابت با رمزارزها شکست خورده است. بانکها همچنان از شبکه مشتریان، زیرساختهای مالی و چارچوبهای نظارتی خود برخوردارند و میتوانند فناوریهای تازه را به خدمت بگیرند. از این منظر، تحولات کنونی بیش از آنکه به حذف بانکها اشاره داشته باشد، از تغییر شیوه فعالیت آنها حکایت میکند.
چرخش والاستریت به سوی بلاکچین
یکی از نمونههای این تغییر رویکرد، فعالیت جیپی مورگان در حوزه پرداختهای مبتنی بر بلاکچین است. بر اساس اطلاعات منتشرشده در متن منبع، این بانک سامانه جیپیام کوین را توسعه داده است؛ ابزاری که نماینده دیجیتال سپردههای بانکی به شمار میرود و مشتریان سازمانی میتوانند از آن برای انتقال وجوه استفاده کنند. این سامانه بر بستر شبکه عمومی بلاکچین بیس فعالیت میکند و امکان پردازش پرداختها را در تمام ساعات شبانهروز فراهم میسازد.
اهمیت چنین محصولی در آن است که بانکها میتوانند بدون کنار گذاشتن جایگاه خود در نظام مالی، از ظرفیتهای فناوری بلاکچین برای بهبود خدمات پرداخت بهره ببرند. فعالیت شبانهروزی شبکه و امکان انتقال داراییهای دیجیتال میتواند بخشی از محدودیتهای زمانی زیرساختهای پرداخت سنتی را کاهش دهد. در این الگو، بانک همچنان نقش ارائهدهنده خدمات مالی را حفظ میکند، اما ابزارهای تازهای را برای اجرای عملیات خود به کار میگیرد.
در سوی دیگر بازار، شرکت چارلز شواب نیز برای فراهم کردن امکان معامله مستقیم بیتکوین و اتریوم برنامهریزی میکند. این تحول میتواند دسترسی مشتریان یک کارگزاری بزرگ آمریکایی به بازار رمزارزها را تسهیل کند و فاصله میان خدمات سرمایهگذاری سنتی و معاملات داراییهای دیجیتال را کاهش دهد.
بلکراک و استاندارد چارترد نیز از جمله موسساتی هستند که در حوزه صندوقهای توکنیزهشده و زیرساختهای بلاکچینی فعالیت میکنند. توکنیزهکردن داراییها به معنای تبدیل حقوق مرتبط با یک دارایی به قالب توکن دیجیتال روی یک بستر فناورانه است. این شیوه میتواند امکان ثبت، انتقال و مدیریت مالکیت داراییها را با استفاده از زیرساختهای دیجیتال فراهم کند.
مجموع این تحولات نشان میدهد که بلاکچین دیگر فقط در محدوده صرافیهای رمزارزی یا پروژههای مستقل این بازار قرار ندارد. موسسات مالی سنتی نیز در حال بررسی راههایی هستند که از طریق آنها بتوانند بخشی از فعالیتهای خود را با استفاده از این فناوری انجام دهند. با این حال، پذیرش فناوری به معنای پذیرش همه داراییهای رمزارزی یا کنار گذاشتن مدلهای بانکی نیست.
رقابت بر سر فناوری، نه حذف نظام بانکی
اظهارات اریک ترامپ را میتوان بازتابی از تغییر جایگاه رمزارزها در صنعت مالی دانست، اما تعبیر آن به شکست بانکها نیازمند احتیاط است. بانکها با توسعه محصولات مبتنی بر بلاکچین، در حال تطبیق خود با تغییرات بازار هستند. آنها میتوانند فناوریهایی را که ابتدا بیرون از ساختار مالی سنتی توسعهیافتهاند، در چارچوب فعالیتهای بانکی به کار بگیرند.
این مسیر حتی میتواند به تقویت موقعیت موسسات مالی بزرگ منجر شود. بانکها به مشتریان گسترده، منابع مالی، تجربه مدیریت ریسک و ارتباطات تثبیتشده با نهادهای نظارتی دسترسی دارند. استفاده از فناوری بلاکچین به این موسسات اجازه میدهد خدمات تازهای ارائه کنند، بدون آنکه تمام مزیتهای رقابتی خود را کنار بگذارند.
از سوی دیگر، گسترش حضور بانکها در بازار داراییهای دیجیتال میتواند به تغییر انتظارات مشتریان نیز منجر شود. هنگامی که کارگزاریهای بزرگ امکان معامله رمزارزها را فراهم میکنند یا بانکها ابزارهای پرداخت مبتنی بر بلاکچین عرضه میکنند، دسترسی به این خدمات از محدوده پلتفرمهای تخصصی فراتر میرود. با این حال، میزان استقبال مشتریان، هزینه توسعه زیرساختها و الزامات قانونی همچنان بر سرعت گسترش این خدمات اثر میگذارد.
بنابراین، تحول اصلی را باید در تغییر رابطه میان نظام مالی سنتی و فناوریهای رمزارزی جستوجو کرد. در سالهای گذشته، بخشهایی از صنعت بانکداری نسبت به داراییهای دیجیتال موضعی محتاطانه یا انتقادی داشتند. اکنون بخشی از همین موسسات، فناوریهای مرتبط را در محصولات خود به کار میگیرند. این تغییر، مرز میان دو حوزه را کمرنگتر کرده است، اما بهتنهایی نشان نمیدهد که کدام طرف در نهایت دست بالا را خواهد داشت.
منافع خانواده ترامپ در بازار رمزارزها
برای ارزیابی اظهارات اریک ترامپ، باید موقعیت اقتصادی او در صنعت رمزارزها را نیز در نظر گرفت. او از بنیانگذاران ورلد لیبرتی فایننشال است؛ شرکتی که به خانواده ترامپ ارتباط دارد و از جمله محصولات آن میتوان به استیبلکوین یواسدی۱ اشاره کرد. استیبلکوینها نوعی دارایی دیجیتال هستند که برای حفظ ارزش نسبتا باثبات طراحی میشوند و در بسیاری از موارد، ارزش آنها به یک ارز رایج مانند دلار آمریکا وابسته است.
اریک ترامپ همچنین مدیر ارشد راهبردی شرکت استخراج بیتکوین امریکن بیتکوین است و در این شرکت سهم دارد. در نتیجه، رشد بازار رمزارزها تنها یک تحول فناورانه برای او نیست، بلکه میتواند بر منافع اقتصادی کسبوکارهایی که در آنها فعالیت میکند نیز اثر بگذارد.
بر اساس گزارش رویترز که در متن منبع به آن استناد شده است، خانواده ترامپ از زمان بازگشت دونالد ترامپ به کاخ سفید، دستکم ۲.۳میلیارد دلار از پروژههای مرتبط با رمزارزها درآمد کسب کرده است. اریک ترامپ و دونالد ترامپ جونیور نیز در معرفی و تبلیغ این فعالیتها نقش داشتهاند.
این ارتباط اقتصادی به معنای نادرست بودن ادعای اریک ترامپ درباره گسترش پذیرش رمزارزها نیست. با این حال، موقعیت او ضرورت تفکیک میان شواهد مربوط به تغییرات صنعت مالی و ارزیابی شخصی او از نتیجه این تحولات را برجسته میکند. افزایش استفاده بانکها از بلاکچین را میتوان با نمونههای مشخص بررسی کرد، اما اعلام پیروزی یک صنعت بر صنعت دیگر به شواهد گستردهتری نیاز دارد.
پیروزی رمزارزها چه معنایی دارد؟
تحولات اخیر نشان میدهد که فناوریهای مرتبط با رمزارزها در حال ورود به بخشهایی از نظام مالی هستند که پیشتر به زیرساختهای سنتی متکی بودند. توسعه ابزارهای پرداخت بلاکچینی، برنامه کارگزاریها برای عرضه معاملات رمزارزی و گسترش صندوقهای توکنیزهشده، نشانههایی از این تغییر به شمار میروند. در کنار این روند، بیتکوین نیز بهتدریج جایگاه پررنگتری در محصولات سرمایهگذاری موسسات مالی پیدا کرده است.
با این حال، پذیرش فناوری بلاکچین با جایگزینی کامل نظام بانکی تفاوت دارد. بانکها همچنان میتوانند واسطه ارائه خدمات مالی باقی بمانند و در عین حال، از فناوریهایی استفاده کنند که در ابتدا خارج از ساختار آنها شکل گرفتهاند. حتی ممکن است گسترش این فناوریها به ایجاد مدلهای تازهای از همکاری میان بانکها، شرکتهای فناوری مالی و کسبوکارهای رمزارزی منجر شود.
از این رو، اظهارات اریک ترامپ را باید بیش از آنکه اعلام پایان رقابت میان رمزارزها و بانکها دانست، نشانهای از تغییر زمین رقابت در صنعت مالی ارزیابی کرد. فناوری بلاکچین جای خود را در خدمات مالی باز میکند، اما بانکها نیز برای حفظ موقعیت خود در حال استفاده از همین فناوری هستند. برنده نهایی این رقابت به توانایی هر طرف در جذب مشتری، مدیریت ریسک، رعایت مقررات و ارائه خدمات کارآمد بستگی خواهد داشت.