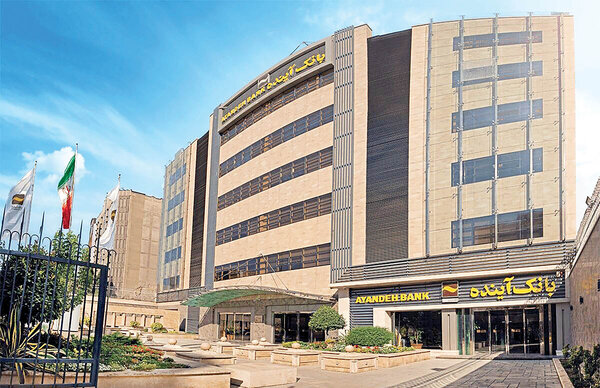
میراث «آینده» در بانکداری
دنیای اقتصاد : تحلیل روند صورتهای مالی بانک آینده نشان میدهد یکی از جدیترین مصادیق ناترازی بانکی در اقتصاد ایران طی دهه اخیر در این بانک شکل گرفته است. تمرکز بر داراییهای غیرمولد، زیان انباشته سنگین، بدهی فزاینده به بانک مرکزی و نسبت منفی کفایت سرمایه، ساختار مالی بانک را از تعادل خارج کرده و اثر مستقیمی بر رشد پایه پولی و تورم داشته است. تداوم فعالیت بانکی با سرمایه منفی و تبدیل منابع سپردهگذاران به پروژههای ملکی، تنها بخشی از چرخهای است که پیامدهای آن در کل نظام پولی کشور قابل مشاهده است. تجربه بانک آینده، بار دیگر ضرورت اصلاح ترازنامهای بانکها و بازنگری در شیوه مداخله سیاستگذار پولی را برجسته میکند.
محمد بدریان*: در ساختار مالی ایران، بانکها نقشی فراتر از واسطهگری مالی دارند و به یکی از مهمترین بازیگران در شکلدهی جریان نقدینگی و خلق پول بدل شدهاند. در دهه اخیر، انحراف در ماموریت اصلی بانکها - یعنی تجهیز منابع و تخصیص آن به بخشهای مولد اقتصاد - موجب شکلگیری ناترازی گسترده در ترازنامهها شده است؛ ناترازیای که بهتدریج خود را در افزایش بدهی به بانک مرکزی، کاهش کفایت سرمایه و رشد تورم ساختاری نمایان کرده است.
مطالعه موردی بانکها در این دوره، بهویژه بانکهایی که با ادغام موسسات مالی شکل گرفتند، نشان میدهد که بخشی از مشکلات امروز نظام پولی کشور ناشی از سیاستهای نادرست در زمان تاسیس و ضعف نظارتهای پس از آن است. یکی از نمونههای بارز این وضعیت، بانک آینده است؛ بانکی که در ابتدا با هدف ساماندهی موسسات غیرمجاز و تقویت انضباط مالی تاسیس شد، اما به مرور مسیر آن از اهداف اولیه فاصله گرفت.
تحلیل این روند، نهتنها از منظر عملکرد یک بانک، بلکه بهعنوان نمونهای از چگونگی بازتولید ناترازی در شبکه بانکی ایران، قابل بررسی است. محمد بدریان تحلیلگر اقتصاد در این یادداشت، روند ۹ساله صورتهای مالی بانک آینده (۱۳۹۴ تا ۱۴۰۲) و تاثیر آن بر ناترازی پولی، اضافهبرداشت از بانک مرکزی و انتقال ثروت از سپردهگذاران به پروژههای غیرمولد را بررسی میکند.
این تحلیل نشان میدهد بانکی که با ادغام موسسات مالی و اعتباری صالحین، تات و آتی و با مجوز بانک مرکزی تشکیل شد، منابع جذبشده را بهجای گردش در بخش مولد اقتصاد، به سرمایهگذاری در پروژههای ملکی و ساختمانی عظیم اختصاص داد و در نهایت موجب تورم، تضعیف پول ملی و فشار بر مردم گردید.
از آنجا که آخرین صورت مالی حسابرسیشده منتشرشده متعلق به سال ۱۴۰۲ است و صورتهای مالی حسابرسی شده ۱۴۰۳ هنوز منتشر نشدهاند و حسابرسی نشده هستند، دادههای این یادداشت صرفا تا پایان سال ۱۴۰۲ است و با رویکردی علمی و غیرجانبدارانه تنظیم شده است.
ساختار دارایی و بدهی
چگونه نهادی که با شعار «بانکی برای آینده» شکل گرفت، به یکی از عوامل تضعیف پایه پولی، تورم ساختاری و از بین رفتن اعتماد عمومی بدل شد؟
یافتهها نشان میدهد بخش اعظم داراییهای بانک در املاک و پروژههای ساختمانی - بهویژه ایرانمال - متمرکز است و سهم داراییهای نقد کمتر از یک درصد کل داراییهاست. در آخرین ترازنامه، بدهیهای کوتاهمدت به سپردهگذاران (۲۸۸ هزار میلیارد تومان) حدود ۱۸۰ برابر سرمایه ثبتشده بانک (۱.۶همت) است.
ترازنامه بانک آینده در واقع تصویر کوچکشده اقتصاد ایران است، انباشت داراییهای غیرمولد در برابر تعهدات نقدی سنگین.
زیان انباشته و بدهی به بانک مرکزی و تورم
زیان انباشته بانک آینده در سال ۱۴۰۲ به ۳۰۱ همت رسیده درحالیکه سرمایه ثبتشده همان ۱.۶ همت است؛ یعنی زیان بیش از ۱۸۸برابر سرمایه.
از سال ۱۳۹۷ به بعد بانک پیوسته زیانده بوده است؛ در همان سال عدد ۱۴.۵ همت بابت بدهی به بانک مرکزی ثبت شده بود. این استقراض از جیب مردم شروع و تا سال ۱۴۰۲ به ۲۴۰ همت رسید؛ افزایش بیش از ۱۶برابر در ۵سال که نتیجهای جز تضعیف پایه پولی نداشت. و البته این روند تا پایان فعالیت این بانک ادامه داشت.
در صورت مالی تلفیقی ۱۴۰۱ (بند ۱۱ گزارش حسابرس) به «تردید در تداوم فعالیت» اشاره شده بود، اما بانک مرکزی هیچ توجه و مداخلهای نکرد. در دوره بعد (۱۴۰۲) و درنتیجه عدم توجه بانک مرکزی، بدهی بانک به بانک مرکزی از ۵۷ همت به ۱۸۳ همت رسید. (معادل ۲۲۰ درصد افزایش در یک سال) یعنی ۱۲۵همت به بدهی بانک افزوده شده، درحالیکه کل رشد پایه پولی کشور ۲۳۷ همت بوده است؛ حدود ۵۳درصد از رشد پایه پولی سال ۱۴۰۲ به واسطه بانک آینده رخ داده است.
با احتساب ضریب فزاینده، حدود ۴۰ درصد تورم ۵۲ درصدی سال ۱۴۰۲به بانک آینده منتسب است یعنی بانک آینده حدود ۲۱ واحد درصد به تورم افزوده است. که فشار آن مستقیما به مردم تحمیل شده است.
بنگاهداری و فساد ساختاری
در سال ۱۳۹۷ که بانک برای اولین بار زیانده شد، شرکت زیرمجموعه آن (ارزشآفرینان سیراف) زمینی در جردن به قیمت۹۵۸ میلیارد تومان خرید. بانکی با زیان انباشته و بدهی سنگین، بهجای اصلاح ترازنامه، به خرید داراییهای غیرنقد پرداخت و این نمونه از رفتار بنگاهدارانه در پرونده آن فراوان است.
نسبت کفایت سرمایه
طبق ماده ششم دستورالعمل سرمایه نظارتی بانک مرکزی، کفایت سرمایه بانک باید حداقل ۸درصد باشد.
در یادداشت ۶۴ صورت مالی ۱۴۰۲ این نسبت منفی ۳۶۰درصد اعلام شده است. یعنی سرمایه نظارتی بانک نهتنها صفر نیست، بلکه۳.۶ برابر منفی کل داراییهای ریسکی است (نشانه ورشکستگی کامل و فساد سیستماتیک)

طی پنج سال، کفایت سرمایه بیش از ۵۳ برابر وخیمتر شده و بانک از سال ۱۳۹۷ از نظر نظارتی عملا ورشکسته بوده است.
نقدینگی و ورشکستگی پنهان
تحلیل نقدینگی نشان میدهد نسبتهای LCR و NSFR بهشدت پایین و در وضعیت بحرانیاند.
بخش عمده داراییها غیرنقد (ملک، سهام وابسته، مطالبات معوق) است و منابع اصلی سپردههای کوتاهمدت. در صورت شوک برداشت، بانک در چند روز به بحران نقدی میرسد(نشانه ورشکستگی نقدی پنهان).
پیامدهای تورمی
یکی از منشأهای تورم مزمن ایران، ضعف نظارت بر بانکهاست. وقتی کفایت سرمایه منفی میشود، بانک باید تعیین تکلیف شود و مشکل آن حل و فصل شود، اما در ایران با تزریق نقدینگی زنده نگه داشته میشود، این ورشکستگی با هزینه عمومی پنهان میشود که موجب بیارزش شدن پول ملی میشود. بانک مرکزی میتوانست از ۱۳۹۷ با الزام به افزایش سرمایه، محدودکردن سود و فروش داراییهای غیرمولد مداخله کند. در نتیجه بانک آینده به موسسهای برای تامین مالی رانت تبدیل شد و سود سپردهها را با خلق پول پرداخت کرد نه از سود واقعی.
هر ریال از این پرداختها به تورم عمومی منتقل شده و اثر مهمی بر تورم ۴۰ تا ۵۰درصدی آن هم همزمان با رکود تولید گذاشته است.
مشخص نیست بانک مرکزی طبق چه دستور العملی تا به این حد با بانک آینده مماشات کرده است در صورتی که طبق دستورالعمل سرمایه نظارتی بانک مرکزی با این بانک باید خیلی پیشتر از این برخورد میشد. حتی اگر بانک مرکزی میخواست به گزارشهای بینالمللی نیز توجه کند، طبق گزارش (۲۰۱۱ Closing a Failed Bank: Resolution Practices and Procedures, ) که توسط IMF منتشر شده است، باید همان سال ۱۳۹۷فورا فرآیند حلوفصل بانکی را آغاز میکرد و در همان سال ۱۳۹۷باید یکی از سه مرحله حل و فصل را اجرا میکرد، مراحل حلوفصل از دید صندوق بینالمللی پول شامل موارد زیر است:
۱- ادغام یا واگذاری؛ ۲-انحلال و فروش دارائیها؛ ۳- تغییر مالکیت و مدیریت تحت نظارت دولت.
اما در ایران، بانکهایی با سرمایه منفی به فعالیت ادامه میدهند و بیاعتمادی عمومی را تشدید میکنند. پیامد این سهلانگاری، افزایش قیمتها، بیاعتمادی عمومی و تداوم فرهنگ مالی غلط است که زیان را بیهزینه میپندارد. به جای پاسخگویی در مورد سالها برداشت از جیب مردم، تنها اعلام میشود که «بانک آینده را منحل کردیم»؛ اما به نظر میرسد که مشکل حل نشده است.
* تحلیلگر اقتصادی