کرایه حمل؛ کابوس نفت روسی
دنیایاقتصاد: نفت روسیه به بازار میرسد، اما هزینه رسیدنش هر هفته گزافتر میشود. از پایان اکتبر، کرایه حمل نفت از بنادر غربی روسیه به هند به بالاترین سطح تاریخی خود رسیده است. به گفته سه منبع فعال در بازار نفت و کشتیرانی، حمل هر بشکه نفت اورال به هند اکنون حدود ۳۰دلار یا بیشتر هزینه دارد؛ درحالیکه این رقم در سپتامبر نزدیک ۲۰دلار بود. اجاره یک تانکر آفراماکس از بالتیک تا غرب هند به حدود ۲۳میلیون دلار برای یک سفر یکطرفه رسیده، یعنی نزدیک به دوبرابر ماه قبل. در دریای سیاه، اجاره یک سوئزمکس برای همین مقصد از حدود ۱۹میلیون دلار به رکورد ۳۰میلیون دلار جهش کرده است.
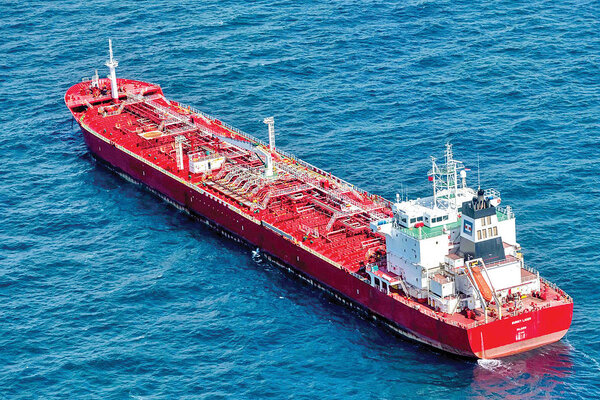
پشت این اعداد سه واقعیت قرار دارد: تحریمهای غربی مسکو را به مسیرهای دور و پرهزینه آسیا رانده، تانکر در دسترس کم شده و حملات پهپادی بارگیری در دریای سیاه را مختل کرده است. در واقع بحران کرایه نفت روسیه حاصل یک عامل واحد نیست. سه فشار همزمان روی یک زنجیره لجستیک ناپایدار جمع شدهاند. نخست، تحریمهای غرب بازار اروپا را از دست مسکو گرفتهاند. نفتی که پیشتر در چند روز به پالایشگاههای اروپایی میرسید، امروز باید از بندرهای بالتیک و دریای سیاه راهی هند و چین شود. مسیر بالتیک تا غرب هند با گذر از کانال سوئز و دریای سرخ دهها روز زمان میبرد. هر روز اضافه دریایی یعنی اجاره بیشتر کشتی، سوخت و بیمه بیشتر. دوم، ناوگان در دسترس محدود شده است. بخشی از تانکرهایی که جنگ و تحریم از مدار بازار رسمی خارج کردهاند به «ناوگان سایه» رفتهاند. بخشی دیگر بهدلیل ریسک بیمهای و اعتباری از بارگیری در دریای سیاه سر باز میزنند. وقتی عرضه کشتی کم و تقاضای جهانی قوی باشد، مالک کشتی قدرت چانهزنی دارد و مالکان کشتی حاضر به دادن تخفیف نیستند. سوم، دریای سیاه از تابستان به منطقهای پرخطر تبدیل شده است.
حملات پهپادی و تنشهای نظامی بارگیری را مختل کرده و تاخیرها هزینه انتظار را بالا بردهاند. برای فهمیدن اینکه اوضاع چقدر جدی است، کافی است کرایه را به ازای هر بشکه حساب کنیم. هر تن نفت خام حدود ۷.۳بشکه است. پس اجاره یک تانکر ۱۰۰ هزار تنی از بالتیک به هند، حدود ۲۳میلیون دلار تمام میشود، یعنی نزدیک ۳۱دلار برای هر بشکه. تانکر بزرگتری که از دریای سیاه راهی هند میشود، حدود ۳۰میلیون دلار میگیرد و این هم حدود ۲۹دلار برای هر بشکه میشود. این ارقام با برآورد منابع، یعنی حدود ۳۰دلار برای هر بشکه، همخوان است. این هزینه نسبت به سپتامبر که حدود ۲۰دلار بود، تقریبا یکسوم یا نیمبرابر بیشتر شده است. به همین دلیل کرایه دیگر هزینهای فرعی نیست و بخش بزرگی از قیمت نهایی نفت را میسازد. نشانه دیگر، نرخ حمل از دریای سیاه به مدیترانه است که با شاخصی به نام «ورلداسکیل» سنجیده میشود. این شاخص در اوایل ماه نزدیک هزار بود و حالا حدود ۹۵۲ است. افت جزئی است و این یعنی بازار هنوز در وضعیت بحرانی مانده است.
برندگان و بازندگانکرایه بالا
مسکو و فروشندگان روس بیشترین فشار را تحمل میکنند. در قراردادهای فروش فوب یا شبهفوب، هر دلار افزایش کرایه، از درآمد خالص فروشنده کم میشود. به همین دلیل فروشندگان خواهان کاهش نرخ هستند؛ ولی اهرمی برای تحمیل آن ندارند. هر چه تخفیفشان به خریدار بیشتر شود، درآمد دولتی و مالیاتهای نفتی تضعیف میشود.
پالایشگاههای هندی در موقعیت دوگانهاند. نفت روسیه همچنان با تخفیف جذاب است، اما تخفیف روی کاغذ با کرایه بالا میتواند عملا از بین برود. خریدار هندی هر بار قیمت تحویلی را با نفت خاورمیانه، آفریقای غربی و آمریکا مقایسه و هر جا کرایه نفت روسیه را کممزیت کند، بهسرعت سبد خرید را تغییر میدهد. مالکان کشتی و واسطهها برنده کوتاهمدت هستند. کسانی که حاضر به پذیرش ریسک این مسیرها هستند، مزد ریسک را بهصورت کرایه بالا میگیرند. اما همین سودهای کلان انگیزه ورود بازیگران جدید را نیز بالا میبرد. غرب از بالا رفتن هزینه صادرات روسیه بیزیان نیست. بخشی از سیاست تحریمی، از جمله سقف قیمتی، دقیقا میخواست درآمد روسیه را کاهش دهد بیآنکه بازار جهانی را بیثبات کند. کرایه بالا همین هدف را از مسیری غیرمستقیم و بدون مصوبه جدید تامین میکند؛ اما اگر این فشار بازار را محدودتر کند، میتواند قیمت جهانی را هم بالا ببرد.
دیگران چه انتظاری دارند؟
سناریوهایی که تحلیلگران و فعالان بازار در گفتوگوها مطرح میکنند به شرح زیر است: سناریوی اول: تداوم تا زمستان. اگر شرط «کمبود تانکر و ادامه ناامنی دریای سیاه» برقرار بماند، بسیاری از تحلیلگران انتظار دارند آبوهوای زمستانی بر تاخیرها و هزینهها بیفزاید؛ چنانکه یکی از منابع نیز هشدار داده است. پیامد این اتفاق فشار بیشتر بر حاشیه سود فروشندگان روس و تخفیفهای بیشتر خواهد بود. احتمال این سناریو نسبت به بقیه بالاتر ارزیابی میشود. سناریوی دوم: فروکش نسبی نرخها. اگر بخشی از ناوگان بیکار یا تازهساخت وارد مدار شود و تنشهای دریای سیاه کاهش یابد، نرخها میتوانند به سطح سپتامبر یا کمی بالاتر بازگردند. در این حالت مالکان کشتی بیشترین ضرر را میبینند و فروشندگان روس نفس راحتی میکشند. این سناریو به یک کاهش معنادار در حملات منوط است و کارشناسان آن را کماحتمالتر میدانند. سناریوی سوم: جابهجایی مسیر و ساختار فروش. اگر ماندگاری کرایهها خریداران را به تغییر سبد وادارد، برخی پالایشگاهها ممکن است سهم نفت روسیه را به نفع منابع نزدیکتر کاهش دهند. در مقابل روسیه میتواند از طریق ناوگان تحت کنترل خود، قراردادهای تحویلی یا مسیرهای کوتاهتر مانند بنادر خاور دور پاسخ دهد. این سناریو به این فرض تکیه دارد که اختلاف قیمت با رقبا در عمل از تخفیف روسی بیشتر شود.
قیمتگذاری نفت Urals
اول، قیمتگذاری Urals احتمالا از این پس بیشتر بر پایه «قیمت تحویلی» شکل میگیرد، نه صرفا تخفیف نسبت به برنت. شاخصهای سنتی تصویر دقیقی از درآمد واقعی روسیه نمیدهند. دوم، تنگنای تانکر به بازار فرآوردههای نفتی و گازوئیل هم سرایت میکند. وقتی کشتی کمیاب میشود، رقابت برای ظرفیت میان فرآورده و نفت خام بالا میگیرد و هزینه واردات سوخت در کشورهای وابسته به حمل دریایی افزایش مییابد.
سوم، ریسک بیمه و سرمایه بزرگتر میشود. هر حادثه دریایی یا نشتی در ناوگان قدیمی میتواند به بحران زیستمحیطی و حقوقی تبدیل شود، بدون آنکه پوشش بیمهای معتبری وجود داشته باشد. چهارم، برای تولیدکنندگانی مانند ایران و دیگر صادرکنندگان خاورمیانه، کرایه بالای رقیب یک فرصت بازار است. هر چه نفت روسیه در هند گرانتر تمام شود، مزیت رقابتی نفت خلیجفارس با مسیر کوتاهتر بیشتر میشود. البته این فرصت زمانی واقعی است که خود آن صادرکنندگان با محدودیتهای تحریمی و لجستیک مواجه نباشند.
پرسش پایانی
اگر هزینه حمل بهجای تحریمهای رسمی، موثرترین ابزار فشار بر درآمد نفتی روسیه شود، آیا بازار جهانی انرژی برای تحمل یک «تحریم بدون اعلام» آماده است، یا اولین قربانی آن خریداران آسیایی خواهند بود؟