خوشبینی رسمی؛ کسری واقعی
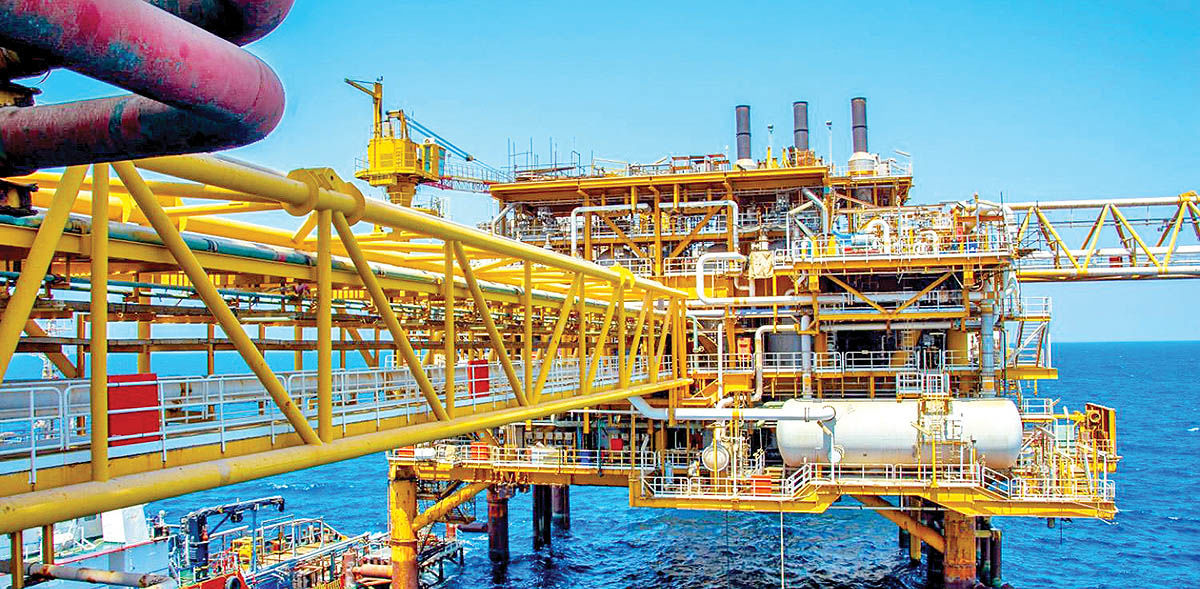
این همزمانی، بهتنهایی نشان میدهد که مساله زمستان امسال را نمیتوان با عبارت ساده «پارس جنوبی آماده شد» جمعبندی کرد؛ زیرا آمادگی تولید در بالادست، تضمینی برای رسیدن بدونافت گاز به مصرفکننده نهایی در پاییندست نیست. واقعیت ساختاری این است که ناترازی گاز ایران در سالهای اخیر پدیدهای مزمن بوده، نه استثنا. بر اساس گزارشهای رسمی، این ناترازی در روزهای اوج سرما ممکن است تا حدود ۳۰۰میلیون مترمکعب در روز -معادل نزدیک به ۳۵درصد ظرفیت تولید کشور در پیک مصرف- افزایش یابد؛ رقمی که نشان میدهد حتی تولید حداکثری پارس جنوبی نیز صرفا بخشی از این شکاف را پر میکند و نه همه آن.
زنجیرهای فراتر از تولید
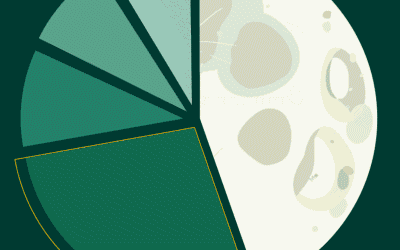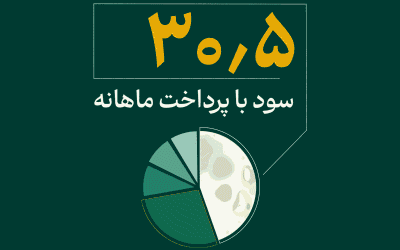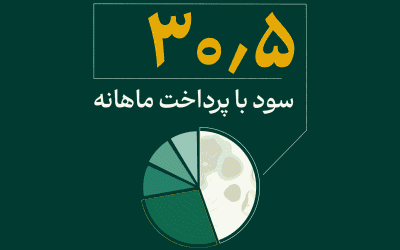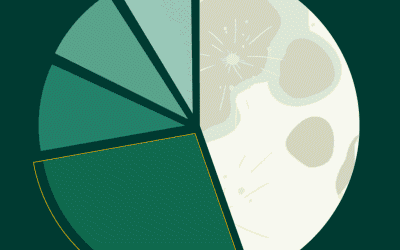
زنجیره تامین گاز ایران شامل چند حلقه است که هرکدام میتواند بهطور مستقل، گلوگاه ایجاد کند: نخست، خود میدان پارس جنوبی با مساله افت فشار طبیعی مواجه است؛ پدیدهای که بهگفته کارشناسان از سالهای اخیر آغاز شده و به این معناست که حتی با تعمیرات کامل، ظرفیت اسمی پالایشگاهها لزوما معادل تولید واقعی نیست. دوم، مساله انتقال و فشار خط لوله در سراسر کشور است؛ شبکهای که به گفته گزارشهای رسمی، طول آن ۱۵درصد بیشتر از فاصله زمین تا ماه است و نگهداری از چنین شبکه گستردهای، خود چالشی مضاعف در کنار تولید محسوب میشود. سوم، رقابت میان چهار مصرفکننده اصلی -خانگی، نیروگاهی، صنعتی و پتروشیمی- بر سر همان حجم محدود گاز است؛ رقابتی که هرساله در فصل سرما به زیان نیروگاهها و صنایع تمام میشود؛ چراکه دولت برای حفظ گازرسانی به بخش خانگی، ابتدا تحویل گاز به این بخشها را کاهش میدهد. پیامد این اولویتبندی، وابستگی فزاینده نیروگاهها به سوختهای جایگزین آلاینده است؛ طبق آمار مرکز پژوهشهای مجلس، تنها در یک سال اخیر نیروگاههای کشور حدود ۶میلیارد لیتر مازوت و نزدیک به ۱۱میلیارد لیتر گازوئیل سوزاندهاند؛ سوختهایی که بهطور مستقیم به آلودگی شدید هوای کلانشهرها منجر شدهاند.
ترکش جنگ بر حاشیه امنیتگاز
اقتصاد ایران در ماههای اخیر همزمان با دو فشار مواجه بوده: از یکسو، محدودیتهای ناشی از تحریم و جنگ، دسترسی به قطعات و فناوری موردنیاز برای نگهداری و توسعه میادین گازی را دشوارتر کرده و نمونههای پیشین نشان داده که حتی یک قطعه ارزان و ساده میتواند تولید یک فاز کامل را تا نصف کاهش دهد. از سوی دیگر، فشارهای بودجهای ناشی از تحریم، توان سرمایهگذاری در توسعه فازهای جدید یا نوسازی زیرساخت انتقال را محدود کرده است.
نتیجه این ترکیب، کاهش «حاشیه امنیت» یا بهعبارت دیگر، ظرفیت مازادی است که در شرایط عادی میتوانست حائل اضطراری در برابر یک سرمای شدید یا یک حادثه فنی غیرمنتظره باشد؛ حاشیهای که هرسال نازکتر شده و کشور را نسبت به نوسانات دما، آسیبپذیرتر کرده است.
سناریوهای پیش رو
بر اساس دادههای موجود و الگوی رفتار دولت در فصلهای سرد گذشته، چند مسیر برای زمستان امسال محتمل بهنظر میرسد:
• اگر دما در محدوده معمول زمستانی باقی بماند و پیشبینی وزارت نفت از کسری ۲۰۰میلیون مترمکعبی محقق شود، احتمالا دولت همان الگوی همیشگی -کاهش تحویل گاز به نیروگاهها، پتروشیمیها و کارخانههای سیمان و اولویت مطلق به بخش خانگی- را تکرار خواهد کرد؛ فرض کلیدی این سناریو، تداوم مدیریت بحران بهجای حل ساختاری آن است.
• اگر کشور با یک یا چند موج سرمای شدید و ناگهانی مواجه شود -همانطور که در سالهای اخیر بارها رخ داده- برخی کارشناسان انرژی احتمال میدهند کسری واقعی از رقم اعلامشده ۲۰۰میلیون مترمکعبی نیز فراتر رود؛ در این سناریو، افزایش سهبرابری مصرف خانگی برای گرمایش، میتواند بهسرعت هر مازاد تولیدی حاصل از تعمیرات پارس جنوبی را خنثی کند.
• در سناریویی که کمتر مورد توجه رسانهای قرار گرفته، اگر واردات گاز از ترکمنستان -که در سالهای اخیر بارها موضوع مذاکره و چانهزنی بوده- با ثبات بیشتری ادامه یابد، برخی ناظران بر این باورند بخشی از فشار پیک زمستانی میتواند تعدیل شود؛ اما این سناریو به عوامل سیاسی و دیپلماتیک خارج از کنترل مستقیم وزارت نفت وابسته است.
• سناریوی چهارم، بدبینانهتر: اگر افت فشار طبیعی میادین پارس جنوبی سریعتر از برنامههای نوسازی پیش برود -روندی که کارشناسان صنعت گاز از چند سال پیش هشدار دادهاند- ممکن است حتی تولید «حداکثری» اعلامشده امروز، در عمل پایینتر از سطح موردنیاز برای پوشش تقاضای اوج زمستانی باشد.
پرسشهایی سرنوشتساز
نخستین پرسش این است که «تولید پایدار و حداکثری» اعلامشده توسط پارس جنوبی، دقیقا معادل چه رقمی است و آیا این رقم با احتساب افت فشار طبیعی میدان محاسبه شده یا صرفا ظرفیت اسمی پیش از تعمیرات را بازتاب میدهد؟ بدون شفافیت درباره این رقم دقیق، مقایسه آن با کسری اعلامی ۲۰۰میلیون مترمکعبی وزارت نفت، دشوار خواهد بود. پرسش دوم این است که آیا سهم مصرف نیروگاهی، صنعتی و خانگی از گاز کشور امسال با سال گذشته تفاوت معناداری خواهد داشت، یا الگوی همیشگی -کنار گذاشتن صنعت و نیروگاه بهنفع بخش خانگی- بدون تغییر ساختاری تکرار خواهد شد؟ و پرسش سوم، شاید مهمترین پرسش این گزارش: اگر هرسال راهحل اصلی دولت برای بحران زمستانی گاز، «مدیریت مصرف» از طریق قطعی صنایع و سوزاندن سوختهای آلاینده در نیروگاهها بوده -نه افزایش واقعی و پایدار تولید- آیا اساسا میتوان انتظار داشت زمستان امسال با وجود اعلام آمادگی پارس جنوبی، نتیجهای متفاوت از الگوی تکراری سالهای اخیر رقم بخورد؟