واردات نفت پکن در ۲۰ روز نخست سپتامبر با ۴ میلیون کاهش به ۷ میلیون بشکه در روز رسید
نفت چین و معمای سهم ایران
دادههای شرکت ردیابی نفتکش Vortexa نشان میدهد واردات نفت خام چین از طریق دریا در ۲۰روز نخست سپتامبر به حدود ۷میلیون بشکه در روز رسیده است؛ درحالیکه پیش از آغاز جنگ در ۲۸فوریه، این رقم حدود ۱۱میلیون بشکه در روز بود. به بیان دیگر، جریان دریابرد نفت به چین در مقایسه با سطح پیش از جنگ حدود ۴میلیون بشکه در روز، یا نزدیک به ۳۵درصد، کاهش یافته است. Vortexaهمچنین برآورد کرده چین در سال۲۰۲۶ تاکنون حدود ۶۰۰میلیون بشکه کمتر از سال گذشته نفت دریابرد وارد کرده است. اگر روند سپتامبر در ماههای پایانی سال ادامه یابد، شکاف تجمعی واردات میتواند حتی بزرگتر شود؛ اما این اعداد یک محدودیت مهم دارند: شرکت ردیابی نفتکش واردات دریابرد چین را اندازه میگیرند، نه صادرات نفت ایران به چین را. این دو متغیر را نمیتوان بدون دادههای مبدأ و مقصد، یکسان فرض کرد.
دسترسی چین به نفت دریابرد
کاهش واردات چین را نمیتوان صرفا به کاهش عرضه ایران نسبت داد. اختلال در تنگه هرمز، دسترسی چین به طیف گستردهای از نفت خاورمیانه را مختل کرده است. بر اساس دادههای آژانس بینالمللی انرژیEIA، واردات نفت خام چین در سهماه دوم۲۰۲۶ به حدود ۸میلیون بشکه در روز کاهش یافت؛ ۳۲درصد کمتر از سهماه نخست. EIA میگوید کاهش عمدتا در محمولههای دریابرد رخ داده و بزرگترین افت در آن دوره مربوط به نفت عراق، روسیه و امارات بوده؛ بهترتیب حدود ۹۱۰هزار، ۶۴۰هزار و ۶۰۰هزار بشکه در روز. این داده یک نکته کلیدی را روشن میکند: بحران چین فقط مساله نفت ایران نیست؛ بحران دسترسی چین به نفت دریابرد است. چین پیش از جنگ بهطور همزمان از چند منبع خاورمیانهای، روسیه، آفریقا و سایر تولیدکنندگان نفت دریافت میکرد. وقتی عبور از هرمز پرریسک یا پرهزینه میشود، پالایشگران چینی ناچارند میان چند گزینه تصمیم بگیرند: کاهش خرید، استفاده از ذخایر، خرید نفت از مسیرهای دورتر، پرداخت کرایه حمل بیشتر یا تغییر نوع خوراک پالایشگاه. شواهد بازار نشان میدهد چین دقیقا در حال انجام بخشی از همین کارهاست.
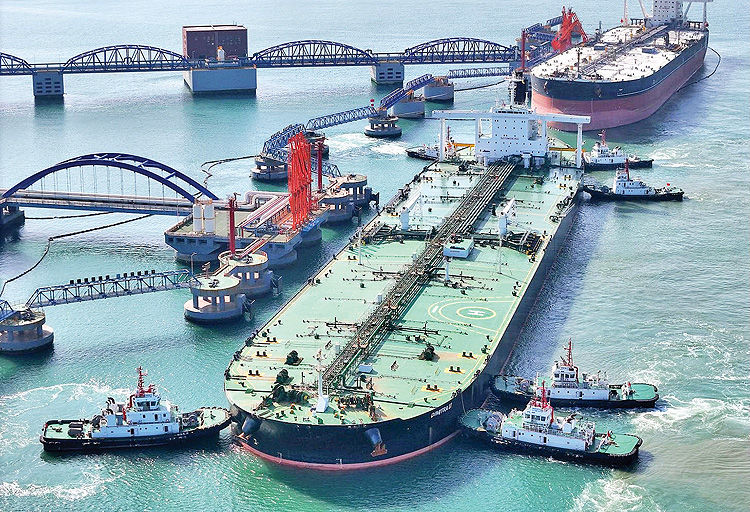
رویترز گزارش داده که شرکتهای کشتیرانی دولتی چین، برای کاهش ریسک هرمز و بابالمندب، بخشی از عملیات خود را به انتقال کشتیبهکشتی در خارج از خلیج فارس منتقل کردهاند. حتی در سپتامبر نیز چین کاملا از نفت خاورمیانه خارج نشده است. گزارشهای ردیابی کشتیها نشان میدهد محمولههای عراق، عربستان و دیگر تولیدکنندگان همچنان راه خود را به سمت چین پیدا میکنند؛ هرچند با مسیرهای پرهزینهتر و پیچیدهتر. برای نمونه، یک VLCC حامل حدود ۲میلیون بشکه نفت عراق در نزدیکی فجیره محموله خود را به نفتکش دیگری منتقل کرد که مقصد آن چین بود. بنابراین، کاهش واردات چین حاصل ترکیبی از اختلال فیزیکی عرضه، افزایش ریسک کشتیرانی، جهش کرایه حمل، کاهش حاشیه سود پالایشگاهها و احتیاط خریداران است.
ایران چه سهمی دارد؟
اینجا مهمترین بخش داستان آغاز میشود. ایران پیش از جنگ یکی از تامینکنندگان مهم نفت نسبتا ارزان قیمت چین بود؛ بهخصوص برای پالایشگاههای مستقل موسوم به «تیپات». نفت ایران بهدلیل تخفیفهای ناشی از تحریم، برای بخشی از پالایشگران چینی جذاب بود. اما جنگ و سپس محدودیتهای شدیدتر عبور از هرمز، این جریان را با اختلال کمسابقه مواجه کرد. رویترز در اول سپتامبر گزارش داد که از زمان اعمال مجدد محاصره دریایی آمریکا در ۱۴ژوئیه، تعداد محمولههای نفت خام ایران طبق دادههای Kpler، Vortexa و TankerTrackers.com که با موفقیت از هرمز به چین ارسال شدهاند، بسیار ناچیز است. همین گزارش برآورد کرد بارگیری نفت خام ایران از حدود ۲میلیون بشکه در روز در مارس به کمتر از ۵۰۰هزار بشکه در روز در ماه اوت سقوط کرده است. این دادهها نشان میدهد ضربه به صادرات نفت ایران شدید است؛ اما هنوز نمیتوان از آن نتیجه گرفت که مثلا ۴میلیون بشکه کاهش واردات دریابرد چین، معادل ۲میلیون بشکه کاهش صادرات نفت ایران است.
حتی عددی مانند «۸۰ هزار بشکه در روز صادرات نفت ایران به چین» که در برخی کانالهای تلگرامی و گزارشهای فارسی از قول منابعی مانند نشریهTKL منتشر شده، پشتوانه قابل اتکایی از سوی منابعی مانند Reuters، Vortexa یا Kpler و Bloomberg ندارد. در بازار نفت تحریمی مساله پیچیدهتر نیز میشود؛ زیرا نفت میتواند با تغییر اسناد، انتقال کشتیبهکشتی، تغییر پرچم یا واسطههای تجاری وارد زنجیره عرضه چین شود. بنابراین، آنچه میدانیم با آنچه نمیدانیم باید جدا شود. میدانیم واردات دریابرد چین و عبور نفت ایران از هرمز بهشدت کاهش یافتهاند. میدانیم چین برای جایگزینی بخشی از نفت خاورمیانه به بازارهای دیگر روی آورده است؛ اما هنوز نمیدانیم از شکاف چندمیلیون بشکهای واردات چین، دقیقا چند بشکه ناشی از حذف نفت ایران است.
تغییر مهم در رفتار چین
نکته مهمتر شاید این باشد که چین صرفا «نفت کمتری نمیخرد»، بلکه نوع نفتی را که میخرد و نحوه خرید آن را نیز تغییر داده است. در ماههای نخست بحران، واردات پایین چین تا حدی با کاهش فعالیت پالایشگاهها و ضعف تقاضای داخلی همراه بود. EIA نیز کاهش واردات سهماهه دوم را در کنار افت پالایش توضیح داده و گفته چین حتی بیشتر از کاهش مصرف پالایشگاهی، از واردات خود کاسته و بخشی از نیاز خود را از ذخایر تامین کرده است. اما در ماههای بعد، تصویر پیچیدهتر شده است. آمار رسمی چین نشان میدهد پالایشگاهها در ماه اوت حدود ۱۴میلیون بشکه در روز نفت پالایش کردند؛ ۱۱درصد بیشتر از ژوئیه، هرچند ۷درصد کمتر از سال قبل. این یعنی کاهش واردات الزاما به معنای سقوط متناسب مصرف نفت نیست؛ بخشی از شکاف میتواند از محل ذخایر یا تغییر ترکیب منابع تامین پوشش داده شده باشد. چین همچنین ذخایر قابلتوجهی دارد. برآورد EIA از ذخایر استراتژیک نفت چین در سهماهه دوم حدود ۱.۵میلیارد بشکه بوده است؛ بنابراین پکن درکوتاهمدت ابزار مهمی برای جذب شوک عرضه در اختیار دارد.
اثر پنهان بر ایران
با این حال، کاهش واردات چین برای ایران اهمیت مضاعفی دارد؛ زیرا چین عملا مهمترین بازار باقیمانده برای نفت ایران است. اگر جنگ طولانی شود، مساله ایران دیگر فقط «قیمت نفت» نیست؛ مساله اصلی قابلیت تبدیل نفت زیر زمین به نفت فروختهشده است. ممکن است قیمت جهانی نفت بالا باشد، اما اگر نفت ایران نتواند بهموقع بارگیری، حمل و به خریدار تحویل شود، افزایش قیمت جهانی الزاما به افزایش درآمد صادراتی ایران منجر نمیشود. در واقع، بحران هرمز یک پارادوکس برای تهران ایجاد کرد: هرچه اختلال در عرضه جهانی بیشتر شود، قیمت نفت میتواند بالاتر برود؛ اما همان اختلال ممکن است تعداد بشکههایی را که ایران قادر به فروش آنهاست کاهش دهد. از این منظر، سوال اصلی دیگر این نیست که «چین چقدر نفت کمتر وارد کرده؟» بلکه این است که چه کسی جای بشکههای ازدسترفته ایران را در پالایشگاههای چین گرفته است؟
اگر عربستان، عراق، روسیه، آفریقا و آمریکای لاتین بخشی از این شکاف را پر کرده باشند، فشار مستقیم بر بازار چین کمتر میشود؛ اما فشار بر هزینه حمل و قیمت نفت در بازارهای جایگزین افزایش مییابد. اگر چین بخش بزرگتری از کسری را از ذخایر خود پوشش داده باشد، کاهش واردات امروز میتواند به معنای تقاضای بیشتر در آینده باشد و اگر بخش مهمی از افت واردات چین واقعا ناشی از حذف نفت ایران باشد، سوال بزرگتری مطرح میشود: آیا تنش هرمز فقط مسیر صادرات ایران را مختل کرده یا در حال تغییر ساختار بلندمدت بازار نفت چین و کاهش وابستگی پالایشگران این کشور به نفت تحریمی ایران است؟
فاصله میان دو واقعیت
در نهایت، عدد ۷میلیون بشکه در روز یک سیگنال بسیار مهم است؛ اما نباید بیش از ظرفیت اطلاعاتی خود تفسیر شود. دادههای Vortexa بهروشنی نشان میدهد جریان نفت دریابرد به چین نسبت به دوره پیش از جنگ کاهش چشمگیری داشته و رویترز نیز توقف نسبی محمولههای تازه نفت ایران از مسیر هرمز را تایید کرده است. اما فاصله میان این دو واقعیت، همان جایی است که تحلیل واقعی آغاز میشود.
هنوز مشخص نیست از حدود ۴میلیون بشکه کاهش روزانه واردات دریابرد چین، چه میزان ناشی از ایران، چه میزان ناشی از عراق، امارات، عربستان و سایر صادرکنندگان خلیج فارس و چه میزان ناشی از تصمیم خود پالایشگران چینی برای کاهش خرید است. به همین دلیل، ادعای «سقوط ۹۰ درصدی صادرات ایران به چین» بدون منبع مستقل، بیش از آنکه یک واقعیت تثبیتشده باشد، فرضیهای بیش نیستکه به داده بیشتری نیاز دارد و شاید پرسش نهایی همین باشد: اگر چین در سپتامبر روزانه ۴میلیون بشکه کمتر از قبل از جنگ نفت دریابرد وارد میکند، این بشکهها واقعا کجا رفتهاند؟ به مخازن چین، به تولیدکنندگان رقیب ایران، به نفتکشهای سرگردان روی آب یا از بازار جهانی برای همیشه حذف شدهاند؟ پاسخ به این پرسش، تصویر بسیار دقیقتری از برندهها و بازندههای واقعی جنگ نفتی هرمز ارائه خواهد کرد.