تداوم حملات حوثیها به زیرساختهای عربستان، برنت را به سمت ۱۲۰دلار سوق خواهد داد
مُسکن سعودی برای بازار نفت
ریاض در تنگنا
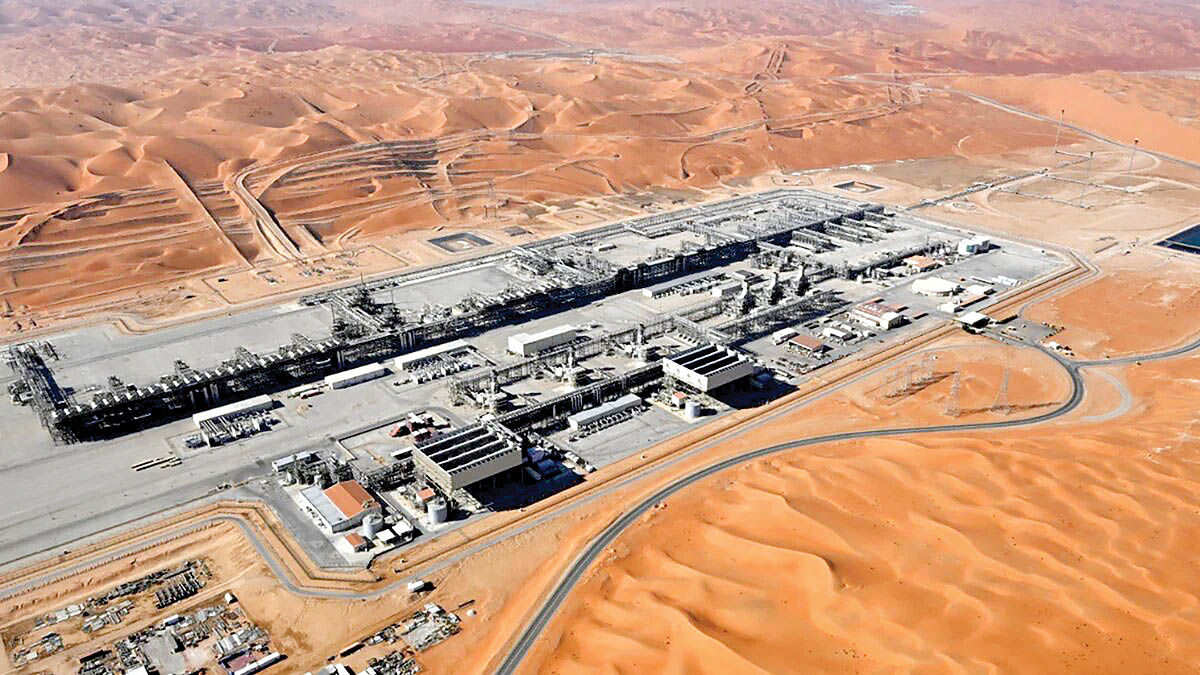
در بحبوحه این تنش، آرامکو باید همزمان دو جبهه متضاد را مدیریت کند: از یکسو باید نشان دهد که آسیب به خط لوله شرق-غرب کنترل شده تا مشتریان آسیایی را نگه دارد؛ به همین دلیل بارگیری در راستنوره و جبیل را دوبرابر کرده و نفتکشهای غولپیکر را با علائم ردیابی خاموش از هرمز عبور میدهد. اما از سوی دیگر، همین اقدام یعنی پذیرش ریسک مستقیم در مسیری که حوثیها در آن فعالاند. خریداران آسیایی نیز منفعتجویانه عمل میکنند: یعنی با پذیرش تاخیر در بارگیری از بندر ینبع در ازای دریافت نفت از سوهار، ریسک را میپذیرند تا از قیمتهای بحرانی در امان بمانند.
کرملین اما بازی پیچیدهتری را دنبال میکند؛ دیمیتری پسکوف، سخنگوی کرملین، در حالی از «ایده خوب» دونالد ترامپ رئیسجمهور آمریکا برای آتشبس انرژی استقبال کرده که همزمان شرط لغو تحریمها را پیش کشید؛ نشانهای که آتشبس برای کرملین ابزار چانهزنی است، نه هدف مستقل. ولودیمیر زلنسکی، رئیسجمهور اوکراین، نیز پذیرش آتشبس را منوط به تضمین آمریکا کرده، درحالیکه کییف پالایشگاهها را «هدف مشروع نظامی» میداند؛ یعنی از نگاه اوکراین، این ابزار فشار به این سادگی کنار گذاشته نمیشود.
سناریوهای پیش رو
تحلیلگران بازار انرژی، بسته به تحولات دو جبهه، چند مسیر را محتمل میدانند:
موسسه مالی سیتیگروپ انتظار دارد تنش در خاورمیانه در کوتاهمدت تشدید شود و قیمت نفت خام و فرآوردههای نفتی را بالا نگه دارد، تا آنکه تنگه هرمز در نیمه چهارم ۲۰۲۶ با پشتیبانی دیپلماسی منطقهای بازگشایی شود؛ فرض کلیدی این سناریو، دستیابی به یک توافق سیاسی است که فعلا هیچ نشانهای از آن دیده نمیشود.
شرکت خدمات مالی و بانکداری استرالیایی مکواری با استناد به دادههای ترانزیت، معتقد است جریان نفت و فرآوردهها از هرمز، با وجود تشدید حملات، تابآور مانده و حتی از ۳۰ماه اوت تاکنون به بیش از ۷.۵میلیون بشکه در روز رسیده است؛ اگر این الگو ادامه یابد، تحلیلگران این بانک انتظار دارند ارتباط میان تحولات تنگه و عرضه واقعی نفت ضعیفتر شود، یعنی بازار بهتدریج نسبت به اخبار هرمز واکنش کمتری نشان خواهد داد.
اگر ریاض بتواند الگوی «بارگیری از سوهار» را به شکل پایدار گسترش دهد، برخی معاملهگران انتظار دارند فشار صعودی بر برنت کاهش یابد، حتی اگر خطلوله شرق-غرب برای هفتهها تعطیل بماند. این سناریو منوط به تداوم امنیت مسیر عمان و عدم گسترش حملات حوثیها در تنگه باب المندب است.
در سناریوی بدبینانهتر، اگر حملات حوثیها به زیرساختهای داخلی عربستان - فراتر از خطلوله - گسترش یابد یا تنگه بابالمندب نیز درگیر شود، تحلیلگران احتمال میدهند بازار با کمبود همزمان مسیرهای جایگزین مواجه شود؛ وضعیتی که برنت را به سمت ۱۲۰دلار سوق میدهد.
بحران بازار غذا
بازار فرآورده، بهویژه گازوئیل اروپا، اکنون شاخصی مستقل از نفت خام شده است: قراردادهای آتی دیزل اروپا به رکورد تازه رسیده و این روند حتی اگر نفت خام آرام بگیرد، ممکن است ادامه یابد، چون ریشه آن کمبود ظرفیت پالایش روسیه است، نه صرفا کمبود خام. نکته کمتردیدهشده دیگر، تلاقی بحران انرژی با بحران کشتیرانی در دریای سیاه و آزوف است؛ حملات متقابل روسیه و اوکراین به کشتیهای باری، قیمت غلات را نیز بالا برده - یعنی بحران انرژی در حال سرریز به بازار غذاست.
همچنین رفتار عربستان در خاموشکردن ردیاب نفتکشها، اگرچه راهکاری عملیاتی است، شفافیت دادههای بازار جهانی نفت را کاهش و تحلیل دقیق عرضه واقعی را برای همه بازیگران - از تحلیلگران تا نهادهای نظارتی - دشوارتر میکند.
سوال اصلی بازار در روزهای پیش رو این است: آیا مسیرهای جایگزینی مثل سوهار میتوانند به اندازه کافی گسترش یابند تا خاورمیانه را از یک «گلوگاه واحد» به یک شبکه توزیع چندمسیره تبدیل کنند، یا این راهکارها صرفا مُسکنی موقتاند که با اولین حمله جدی به زیرساخت جایگزین، بازار را در معرض شوک شدیدتری قرار خواهند داد؟