برخی چتباتها حتی تغییرات مالیاتی پیشرو را نادیده میگیرد؛
از هوش مصنوعی مشاوره مالی نگیرید!
گروه آنلاین روزنامه دنیای اقتصاد- کسری غفوری: نتایج یک پژوهش تازه نشان میدهد استفاده از چتباتهای هوش مصنوعی برای پاسخ به پرسشهای مالی میتواند ریسک زیانهای سنگینی را به همراه داشته باشد، زیرا مدلهای مختلف در بیشتر مواقع پاسخهای نادرستی به کاربران ارائه میدهند.
بر اساس این گزارش، برخی چتباتها حتی تغییرات مالیاتی پیشرو را نادیده گرفته و در مواردی قوانینی کاملا ساختگی و غیرواقعی مطرح کردهاند.
یافتههای شرکت فناوری سترن حاکی از آن است که محبوبترین مدلهای هوش مصنوعی از جمله چتجیپیتی، کلاد، کوپایلت ، گروک و جمینای به طور میانگین در ۵۷ درصد موارد به پرسشهای مالی پاسخ اشتباه دادهاند.
این میزان خطا در مواجهه با پرسشهای پیچیدهتر، بهویژه مسائلی که نیازمند بیش از یک مرحله محاسبه بودند، به طور میانگین به ۸۸ درصد رسید و برخی مدلها حتی در ۹۹ درصد از این سوالات دشوارتر دچار اشتباه شدند.
در این پژوهش جامع، بیش از ۱۰۰ پرسش گوناگون مالی در اختیار ۱۸مدل مختلف هوش مصنوعی در دو نسخه رایگان و پولی قرار گرفت. پرسشها تا پنج بار تکرار شدند تا در مجموع بیش از ۱۰ هزار پرسش از سوی مدلهای متعلق به شرکتهای مختلف بررسی شود.
بر اساس نتایج به دست آمده، پاسخهای این ابزارها شامل خطاهای محاسباتی، نادیده گرفتن تغییرات آتی قوانین مالیاتی و تولید احکام نامعتبر بوده است.
گزارش فایننشالتایمز از ابعاد این پژوهش نشان میدهد که در وخیمترین سناریوها، تکیه بر مشاورههای مالیاتی هوش مصنوعی میتواند به قیمت زیانهای سنگین و جبرانناپذیر تمام شود. به نوشته این روزنامه، امل جولی، مدیرعامل شرکت سترن، با هشدار نسبت به این رویه تاکید میکند که میلیونها کاربر تصمیمگیریهای پولی خود را به چتباتها میسپارند؛ غافل از اینکه پاسخهای گمراهکننده این ابزارها میتواند دارایی آنها را بر باد دهد.
به عنوان نمونه، خطای محاسباتی مدل «کلاد هایکو ۴.۵»، یکی از مدلهای رایگان این شرکت که سال گذشته عرضه شد، در تفسیر قوانین مالیات بازنشستگی، میتوانست جریمهای ۱۷ هزار و ۵۰۰ پوندی از سوی اداره درآمد و گمرک بریتانیا برای متقاضی به همراه داشته باشد.
در موردی دیگر نیز این مدل با ابداع قانونی کاملاً خیالی پیرامون وامهای دانشجویی، مدعی شده بود دانشآموختگان در صورت مهاجرت به خارج از کشور دیگر نیازی به بازپرداخت بدهی خود ندارند.
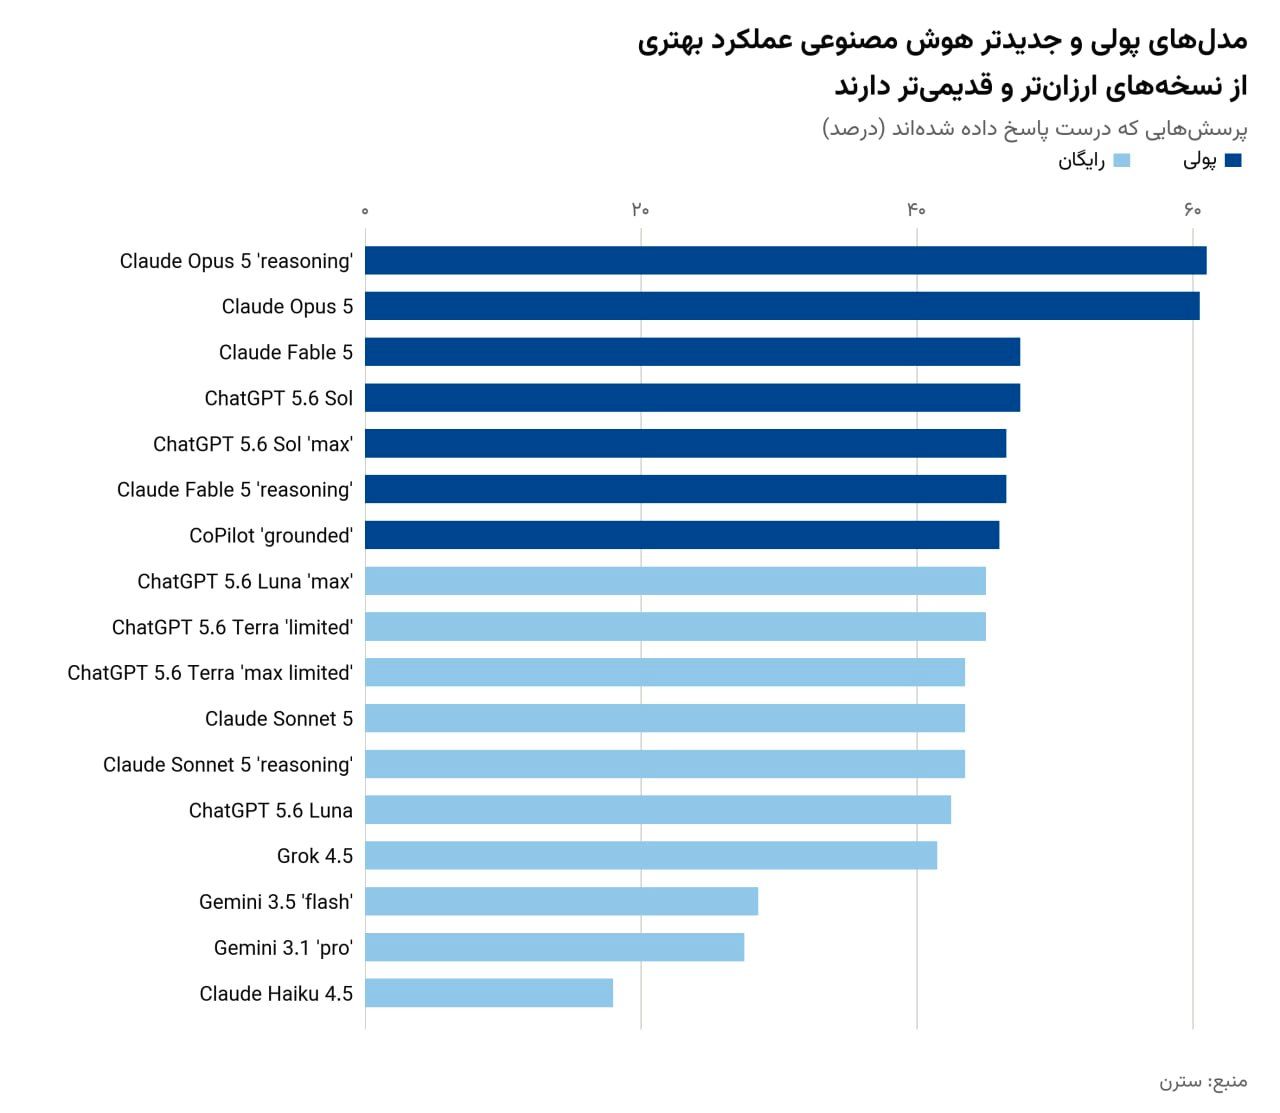
بررسیها نشان میدهد نسخههای پولی نسبت به گزینههای رایگان دقت بهتری ارائه دادهاند و مدلهای تازهتر نیز عملکرد مناسبتری نسبت به نسلهای قبلی داشتهاند. در میان تمام گزینهها، مدل «کلاد اوپوس ۵» در حالت استدلال بهترین نتیجه را ثبت کرد، هرچند همین مدل نیز در ۳۹ درصد از پاسخهای خود مرتکب خطا شد.
سارا کولز، مدیر بخش مالی شخصی در پلتفرم سرمایهگذاری ایجی بل، اشاره میکند که گاه مشاوران مالی متوجه میشوند مشتریانشان بر پایه پیشنهادهای عجیب هوش مصنوعی دست به اقداماتی زدهاند و باید فورا از ادامه این روند جلوگیری کرد. به گفته او، این امر به خوبی نشان میدهد چرا افراد نیازمند راهنمایی، باید به جای اعتماد به هوش مصنوعی از مشاوران واقعی کمک بگیرند.
با این وجود، کولز معتقد است چتباتها همچنان میتوانند برای بودجهبندی و تحقیقات اولیه مفید باشند و برای نمونه با ارزیابی درآمدها و هزینهها، مشخص کنند فرد در چه بخشهایی دچار هزینهکرد مازاد است.
این هشدارها همزمان با نتایج گزارش مرجع راهبرد امور مالیانگلستان (FCA) مطرح میشود که نشان میدهد از هر پنج فرد بزرگسال در بریتانیا، یک نفر آماده است تصمیمگیریهای مالی خود را به هوش مصنوعی واگذار کند. این تمایل بهویژه در موضوعات پیچیدهتری مانند مدیریت بدهیها، امور بازنشستگی و سرمایهگذاری به چشم میخورد.
علاوه بر این، پژوهشهای ماه گذشته این نهاد نظارتی مشخص کرده است که سرمایهگذاران جوانتر اعتماد بیشتری به هوش مصنوعی نسبت به اینفلوئنسرهای مالی یا برنامههای تلویزیونی دارند و دو سوم آنها در نظر دارند طی یک سال آینده استفاده خود از این فناوری را افزایش دهند.
با وجود این روند، مدیرعامل سترن یادآور میشود که مشاورههای مالی هوش مصنوعی در حال حاضر مشمول هیچگونه مقررات و نظارتی نیست و به همین دلیل مصرفکنندگان از هیچ چتر حمایتی، از جمله امکان دریافت خسارت که در مراجعات انسانی وجود دارد، برخوردار نیستند. به گفته او، مرجع راهبرد امور مالی انگلستان بررسی این مسئله را آغاز کرده است، اما برای محافظت موثر از حقوق شهروندان باید سریعتر وارد عمل شود.