بهبود در سایه سرمایهداری
جان آر. پوری*
درحالیکه بسیاری از مفسران و تحلیلگران با حسرت و «نوستالژی اقتصادی» به روزهای خوش گذشته چشم دوختهاند، اما واقعیت این است که خانوارهای امروزی ثروتمندتر از گذشتهاند و توان خرید کالاهای بیشتری را نسبت به هر زمان دیگری در تاریخ دارند.
نوستالژی اقتصادی به یک نیروی فوقالعاده پرقدرت در فضای سیاسی امروز آمریکا تبدیل شده است. شبکههای اجتماعی پر شده است از عکس فاکتورها و اتیکتهای قیمت چند دهه پیش، تا به مردم نشان دهند که همهچیز در گذشته چقدر ارزان بوده است. پوپولیستها در هر دو حزب سیاسی مدعی هستند که اکثر خانوادهها دیگر نمیتوانند مانند گذشته زندگی خود را صرفا با درآمد یکی از والدین اداره کنند. بسیاری نیز ادعا میکنند که مولفههای اصلی و پایه برای داشتن یک سبک زندگی طبقه متوسط، طی چند دهه گذشته به شدت گران و از دسترس خارج شدهاند.
این دست پیامها در میان اکثر مردم آمریکا همنوایی و بازخورد شدیدی دارد. بر اساس شاخص دانشگاه میشیگان، «احساسات مصرفکنندگان» (The Index of Consumer Sentiment) در سال ۲۰۲۶ به پایینترین حد تاریخی خود رسیده و از سطوح پیش از دوران پاندمی که یادآور اوجگیریهای انتهای قرن بیستم بود، سقوط کرده است. هزینههای بالای زندگی و رشد روزافزون آن، صدرنشین نظرسنجیها درباره مهمترین دغدغههای رایدهندگان است. برای بسیاری از بزرگسالان، دهههای ۱۹۸۰و ۱۹۹۰میلادی، دستکم در حافظه زنده خودشان، دوران طلایی قدرت خرید و رفاه بود و از آن زمان به بعد، همهچیز سیر نزولی به خود گرفته است.
اما اینها ادعاهایی هستند که به شدت نیازمند بررسی و ارزیابی دقیق علمیاند. با هر شاخص و معیاری که بسنجیم، درآمدهای مردم آمریکا از اواخر قرن بیستم به این سو رشد چشمگیری داشته است؛ چه به صورت اسمی و چه با تعدیل نرخ تورم (درآمد واقعی). اگرچه بحثهای کارشناسی مشروعی درباره میزان دقیق رشد درآمدها وجود دارد، اما درباره این اصل که درآمدهای امروزی بسیار بالاتر از گذشته است، هیچ تردیدی وجود ندارد. ما میتوانیم حقوق ساعتی، دستمزد هفتگی، درآمد سرانه شخصی، میانه درآمد شخصی، میانه درآمد خانوار، میانه درآمد خانواده یا هر شاخص مرتبط دیگری را چک کنیم؛ تمام نمودارها به یک سمت اشاره میکنند و همگی رو به بالا هستند!
با این حال، حتی درآمدهای رشدیافته و تعدیلشده با تورم نیز لزوما به این معنی نیستند که دسترسی به یک سبک زندگی استاندارد طبقه متوسط سادهتر شده است. نخست اینکه، امروزه درصد بیشتری از زوجهای متأهل نسبت به دهه ۱۹۷۰ و قبل از آن، دو نانآور دارند که این امر به طور طبیعی درآمد کل خانوار را بالا میبرد. مشخص است که دو نیروی کار میتوانند کالاهای بیشتری نسبت به یک نیروی کار بخرند، اما به سختی میتوان این پدیده را به معنای «ارزانتر شدن کل هزینههای زندگی» دانست. علاوه بر این، اجزای «شاخص قیمت مصرفکننده» (CPI) که تورم عمومی را میسنجد، ممکن است با مرور زمان دقیقا با سبد بودجه یک خانواده معمولی همخوانی نداشته باشد.
از سوی دیگر، ما نمیتوانیم دغدغههای مربوط به قدرت خرید را صرفا با اشاره به پیشرفتهای تکنولوژیک کنار بزنیم و از آن بگذریم. بله، آمریکاییها امروزه از رفاه و امکانات مدرن بسیار بیشتری، مانند سیستمهای تهویه مطبوع (کولر) و گوشیهای تلفن همراه با قیمتهایی به مراتب پایینتر از گذشته لذت میبرند. اما این امکانات رفاهی هرگز سهم بزرگی از بودجه ماهانه خانوارها را تشکیل نمیدادند، بنابراین ارزش آنها صرفا یک ارزش افزوده جنبی است. پرسش اصلی و بنیادین این است: آیا ابعاد حیاتی و اساسی زندگی برای خانوادهها گرانتر شده است یا خیر؟
برای پاسخ به این پرسش، ما باید به بخش «مصرف» در دفتر حساب و کتاب آمریکاییها نگاه کنیم، نه فقط بخش «درآمد». این رویداد میتواند به ما نشان دهد که هزینهکرد خانوارها در دستهبندیهای مختلف در طول زمان چگونه تغییر کرده است. همچنین ما باید ترکیب و نوع خانوار را تا حد امکان ثابت نگهداریم، زیرا ساختار ترتیبات زندگی در کشور از دهه ۱۹۷۰ دستخوش تغییرات دراماتیک شده است: افراد مجرد بدون فرزند بسیار بیشتر شدهاند و والدین متاهل دارای فرزند کاهش یافتهاند.
خوشبختانه، «اداره آمار نیروی کار» در دولت فدرال، دادههای چند دههای مفصلی از هزینههای مصرفکنندگان به تفکیک دستهبندیها دارد و آنها را بر اساس نوع خانوار تجزیه میکند. اگر یک خانوار استاندارد طبقه متوسط را به عنوان زوجهای متاهل دارای فرزند (منهای مجردها، زوجهای بدون فرزند و والدین تکسرپرست) تعریف کنیم، دادههای دقیق برای این گروه از سالهای ۱۹۷۲–۱۹۷۳ به بعد در دسترس است. جدیدترین دادهها مربوط به سال ۲۰۲۴ است که به ما اجازه میدهد فواصل زمانی منظم ۱۰ساله را ارزیابی کنیم. من در طول این مقاله، سالهای مقایسهای گذشته را بهگونهای انتخاب کردهام که نشاندهنده بهترین تصویر از روند کلی باشند.
من با استفاده از هوش مصنوعی دادههای مرتبط را گردآوری کرده و تمام ارقام را با تعدیل تورم، به «دلار سال ۲۰۲۴» تبدیل نمودهام. ارقام مربوط به درآمد پیش از مالیات برای هر سال نیز موجود است، بنابراین میتوانیم سهم هر دستهبندی هزینهای را از کل درآمد خانوار در طول زمان محاسبه کنیم. با این مقدمه، بیایید بررسی کنیم که بودجه لازم برای اداره یک خانواده معمولی آمریکایی، نسبت به دورههایی که با حسرت از آنها یاد میکنیم، چه تغییراتی کرده است.
بهبودهای انکارناپذیر
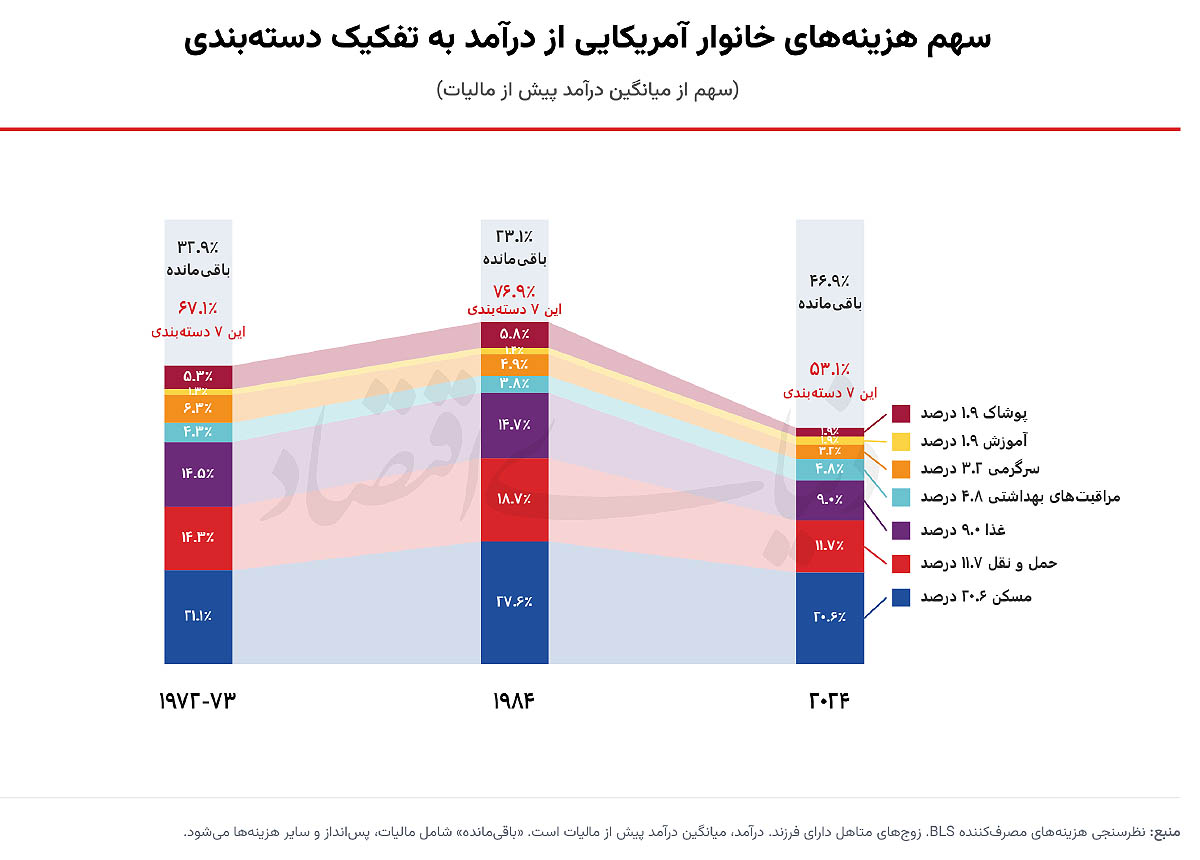
در بسیاری از دستهبندیها، هزینهها به عنوان سهمی از درآمد خانوار از دهه ۸۰ به این سو کاهش یافته است، حتی با وجود اینکه حجم کل خریدها و هزینهکردها بالا رفته است!
باورتان بشود یا نه، خانوادههای آمریکایی در گذشته بیش از ۵درصد از کل درآمد خود، یا به عبارت دیگر بیش از ۵۵۰۰دلار در سال به ارزش پول امروز (با تعدیل تورم) را صرف خرید پوشاک و کفش میکردند! امروزه، خانوادهها تنها ۱.۹درصد از درآمد خود را صرف پوشاک میکنند که معادل کمی بیش از ۳۰۰۰دلار در سال است. این ارقام با سقوط قیمت واقعی پوشاک در قرن بیستویکم کاملا همخوانی دارد، حتی با وجود اینکه ما امروزه تعداد لباسهای بسیار بیشتری نسبت به گذشته میخریم. این یک امتیاز بزرگ برای بهبود استانداردهای زندگی!
تفریحات و سرگرمی نیز ارزانتر و قابل دسترستر شده است؛ هزینههای این بخش از سال ۱۹۸۴ به این سو در قالب ارقام واقعی اندکی رشد کرده، اما سهم آن از کل درآمد خانوار از ۴.۹درصد به ۳.۲درصد کاهش یافته است. بله، بلیط رویدادهای ورزشی و کنسرتها گرانتر شدهاند، اما صرفهجوییهای عظیم در خرید تلویزیون، تماشای فیلم در خانه و موسیقی را در نظر بگیرید! در این دستهبندی نیز آمریکاییها امروزه بیش از هر زمان دیگری در تاریخ، خدمات تفریحی و سرگرمی مصرف میکنند.
سایر هزینههای متفرقه نیز کوچکتر شدهاند. هزینههای مراقبتهای شخصی از ۱۵۴۲دلار در سالهای ۱۹۷۳–۱۹۷۲ به ۱۳۷۲دلار در سال ۲۰۲۴ کاهش یافته است. هزینههای مطالعه و کتاب (به شکلی تراژیک) از اوج ۴۸۵دلاری خود در سال ۱۹۸۴ به رقم ناچیز ۱۸۹دلار افول کرده است. بیمه عمر و بیمه شخصی، پیشتر ۲.۵درصد از درآمد را میبلعید، اما اکنون از آنجا که کارفرمایان بخش اعظم صورتحساب آن را پوشش میدهند، این رقم به ۰.۵درصد رسیده است.
بزرگترین پیروزی مربوط به هزینههای غذا و تغذیه است. به عنوان یک آمار کلی و شاخص، هزینههای غذایی از حدود ۱۵درصد از کل بودجه خانوار در سال ۱۹۸۴ به ۹درصد در امروز کاهش یافته است و کل هزینهکرد در این ۴۰سال تنها هزار دلار واقعی افزایش یافته است. این یک کارنامه کاملا درخشان است. اما اگر جزئیات آن را بشکافید، از این هم بهتر میشود: غذای خانه (یعنی خریدهای خواربار و سوپرمارکتی) از ۹.۲درصد درآمدهای گذشته به ۵.۵درصد رسیده است! غذای بیرون از خانه (رستوران و فستفود) نیز از ۵.۶درصد به ۳.۵درصد از درآمد کاهش یافته، آن هم درحالیکه خانوادهها امروزه بسیار بیشتر از گذشته در بیرون غذا میخورند! در واقع، در میان تمام مصرفکنندگان آمریکایی، هزینهکرد برای غذای بیرون از خانه امروزه از غذای داخل خانه پیشی گرفته است. اگر این نشانه ارتقای استانداردهای زندگی نیست، پس چیست؟!
موارد پیچیده و دوپهلو
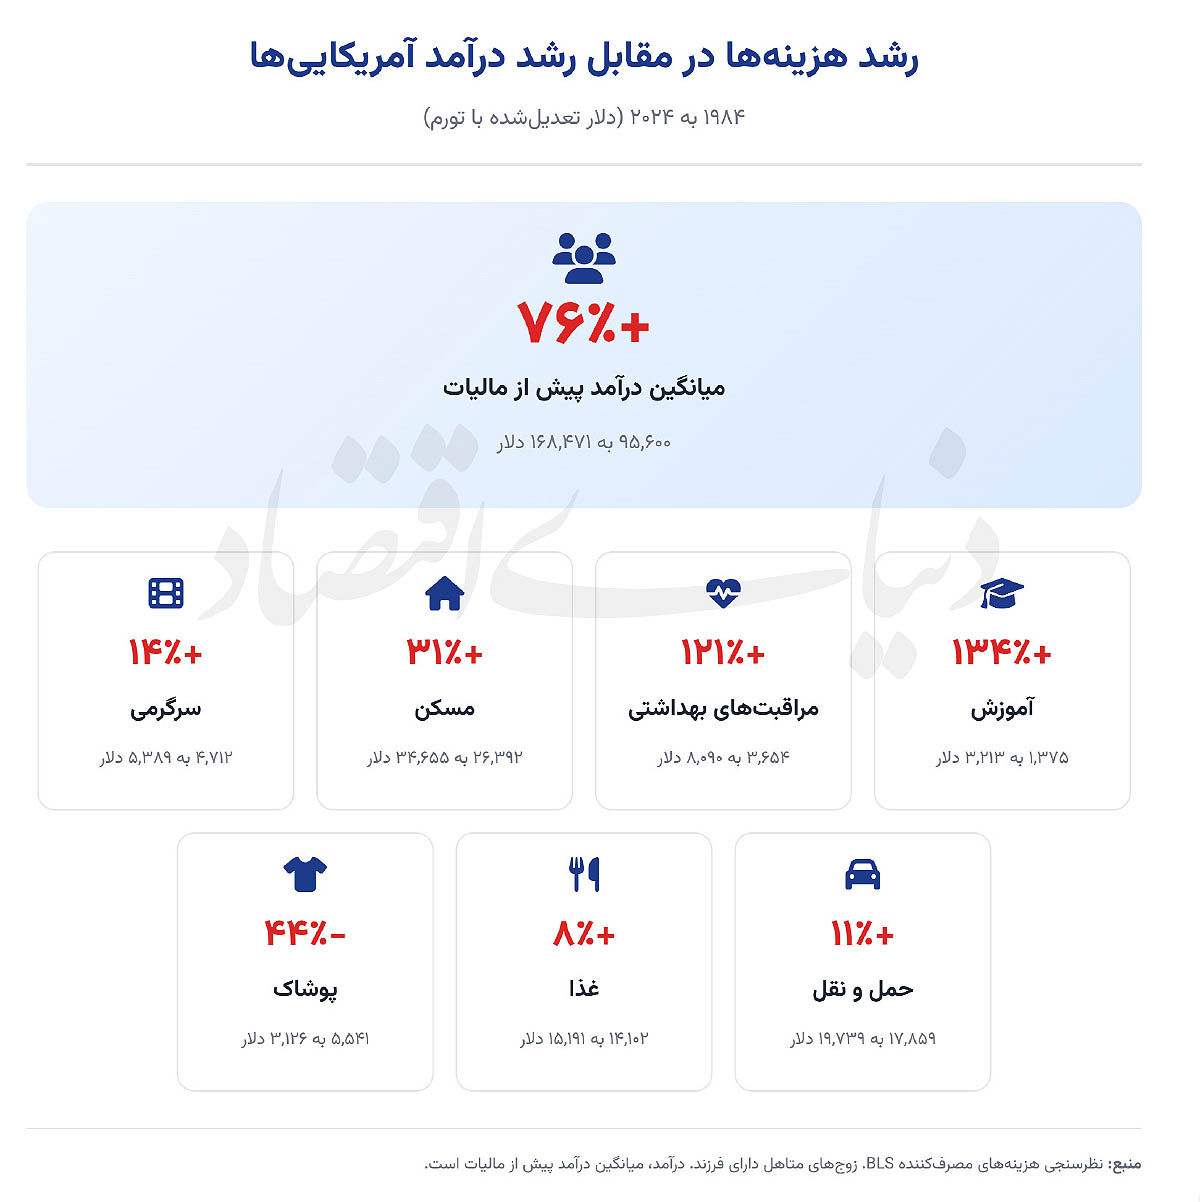
یکی از حوزههایی که هزینهها در آن رشد بسیار زیادی داشته، آموزش و تحصیلات است. در سال ۱۹۸۴، خانوادهها به طور متوسط ۱۳۷۵دلار (تعدیلشده با تورم) صرف مدرسه و فعالیتهای مرتبط میکردند. این رقم امروزه بیش از دو برابر شده و به ۳۲۱۳دلار رسیده است. این سبد هزینهای شامل مهدکودک و نگهداری از کودکان نیز میشود، بنابراین افزایش هزینهها برای خانوادههای دارای فرزند خردسال قطعا در این رشد نقش داشته است.
با این حال، ذکر دو نکته و تعدیل در اینجا ضروری است:
نخست اینکه آموزش هرگز بخش بزرگی از بودجه خانوادهها را تشکیل نمیداده و امروزه نیز سهم کوچکی دارد: این بخش در سالهای
۱۹۷۳–۱۹۷۲ تنها ۱.۳درصد از درآمد پیش از مالیات را میگرفت و اکنون ۱.۹درصد را به خود اختصاص میدهد.
دوم اینکه، بخش زیادی از این افزایش هزینه ناشی از افزایش سطح مصرف خدمات آموزشی است. درصد به مراتب بزرگتری از فارغالتحصیلان دبیرستان نسبت به دهههای ۱۹۷۰ و ۱۹۸۰ وارد دانشگاه میشوند و در حقیقت تعداد بسیار بیشتری از دانشآموزان در وهله اول موفق به اخذ مدرک دبیرستان میشوند. همچنین میانگین هزینهها به این دلیل بالا رفته که بسیاری از والدین فرزندان خود را به مدارس غیرانتفاعی و خصوصی گرانتر و دانشگاههای با شهریه بالاتر میفرستند. اینها رشد در استانداردهای زندگی هستند که مسلما هزینه دارند، اما با این حال «ارتقا و بهبود» محسوب میشوند. فرستادن فرزند به مدرسه دولتی و دانشگاه دولتی، یا اصلا نفرستادن به دانشگاه، همچنان مسیری است که بسیاری از خانوادهها طی میکنند.
در مقابل، حملونقل هزینهای به مراتب اجتنابناپذیرتر است. از سالهای ۱۹۷۳–۱۹۷۲، هزینههای حملونقل از ۱۵۷۹۲ دلار به ۱۹۷۳۹ دلار افزایش یافته است که بخش اعظم آن مربوط به خرید خودرو میشود. اما تغییر در انتخابهای خانوار نیز میتواند بخش زیادی از این روند را توضیح دهد. بزرگترین جهش در هزینهها مربوط به دهه ۱۹۸۰ بود؛ زمانی که بسیاری از خانوادهها از داشتن هیچ یا یک خودرو، به سمت داشتن دو یا سه خودرو حرکت کردند.
از زمان آن تغییر ساختاری، هزینههای حملونقل از ۱۸.۷درصد از درآمد به ۱۱.۷درصد کاهش یافته است! خرید خودرو به طور خاص از ۸.۱درصد به ۴.۸درصد افول کرده و هزینههای بنزین و سوخت خودرو از ۴.۷درصد به ۲.۴درصد درآمد رسیده است. برای خانوادههایی که تعداد خودروهایشان در حد استاندارد امروز است، جابهجایی و رفتوآمد هرگز تا این حد ارزان و اقتصادی نبوده است.
درست است که قیمت خودروهای نو اخیرا جهش داشته و یک گرایش عمومی به سمت مدلهای گرانتر مانند وانتها و شاسیبلندها (SUV) شکل گرفته است، اما سه چهارم از فروش خودروها مربوط به خودروهای دست دوم است و قیمت آنها کندتر از نرخ تورم رشد کرده است. علاوه بر این، خودروهای نو ارزانقیمت همچنان در بازار موجودند (هرچند دیگر چندان محبوب نیستند). حتی با بنزین ۴دلاری برای هر گالن، حملونقل دیگر مانند گذشته بار سنگینی روی بودجه خانوار نیست.
شکایات واقعی و مشروع
سرانجام به دستهبندیهایی از مصرف میرسیم که «نوستالژی اقتصادی» در آنها حاوی یک نقطه حقیقت واقعی و دردناک است و متاسفانه، اینها دقیقا از هزینههای اصلی و بزرگ زندگی هستند!
از بهداشت و درمان شروع کنیم. در سال ۱۹۸۴، خانوادهها به طور متوسط مجموعا ۳۶۵۴دلار در سال صرف بیمه درمانی و هزینههای پزشکی مستقیم از جیب میکردند که معادل ۳.۸درصد از درآمد پیش از مالیات بود. در سال ۲۰۲۴، آنها ۸۰۹۰دلار در این بخشها هزینه کردهاند که معادل ۴.۸درصد از درآمدشان است.
البته مراقبتهای بهداشتی طی چند دهه گذشته به مراتب بهتر و پیشرفتهتر شده است. پیشرفتهای تکنولوژیک و دارویی باعث افزایش امید به زندگی و نرخ بقا در بسیاری از بیماریها شدهاند و این پیشرفتها هزینه دارند. اما برای اکثر خانوادهها، افزایش هزینههای درمان که از بیماران بدحال به کل جامعه سرشکن شده، حس افت کیفیت زندگی روزمره را منتقل میکند. همچنین شواهد محکمی وجود دارد که قیمت خدمات بهداشتی و درمانی حتی فراتر از آنچه بهبود کیفیت توجیه میکند، دچار حباب و تورم شده است.
و اما غول اصلی و مساله اصلی: مسکن! از سالهای ۱۹۷۳–۱۹۷۲، کل هزینههای مسکن از ۲۳۲۸۷دلار برای هر خانواده به ۳۴۶۵۵دلار افزایش یافته است که بزرگترین افزایش مطلق (۱۱۳۶۸دلار) در میان تمام دستهبندیهای هزینهای به شمار میرود! با این حال، به دلیل رشد درآمدها، خانوادهها در واقع سهم کمتری از درآمد خود را نسبت به نیم قرن پیش صرف مسکن میکنند. اما درون سبد بزرگ مسکن، هزینههای سرپناه که شامل سود وام مسکن، مالیات بر ملکی، بیمه و نگهداری میشود، از ۱۱۴۶۸دلار به ۲۰۵۲۲دلار جهش یافته است. هزینههای اختصاصی خانههای ملکی و شخصی (منهای خانههای اجارهای و اقامتگاههای دیگر) از ۷۸۳۲دلار در سال به ۱۵۰۳۶دلار رسیده است.
بخشی از این افزایش با کاهش هزینهها در سایر امور مربوط به مسکن خنثی شده است. برق، سایر خدمات شهری و اثاثیه منزل همگی هم در قالب دلارهای تعدیلشده با تورم و هم نسبت به درآمدهای دریافتی، ارزانتر و قابل دسترستر شدهاند. اما مسکن همچنان بزرگترین بار روی بودجه خانوادههاست و یکپنجم از درآمد پیش از مالیات را به خود اختصاص میدهد. دومین دستهبندی بزرگ یعنی حملونقل، تقریبا نصف این سهم را میگیرد.
نکته مهم این است که هزینههای بالاتر مسکن ناشی از نرخهای بهره وام مسکن نیست. هر کسی که در دهههای ۱۹۷۰ و ۱۹۸۰ حضور داشته میتواند به شما بگوید نرخهای بهره در آن زمان بسیار بالاتر بودند، حتی با وجود اینکه امروزه دوباره در حال رشد هستند. بار اصلی، بیشتر ناشی از قیمت خود خانه است که خود را در اقساط وام مسکن نشان میدهد (پرداخت اصل وام به عنوان انباشت دارایی محاسبه میشود، بنابراین تنها هزینه سود وام در دادههای مصرفی ظاهر میشود)، و همچنین در مالیات بر املاک و سایر عوارض. این قیمتهای زیربنایی از زمان سقوط بازار مسکن در سال ۲۰۰۸ به این سو مدام رو به افزایش بودهاند، حتی با تعدیل تورم عمومی. از سال ۲۰۲۰ تا ۲۰۲۲ نیز آنها منفجر شده و به اوجهای تاریخی جدیدی رسیدند.
منتقدان پاسخ خواهند داد که خانهها بسیار بزرگتر و باکیفیتتر از گذشته شدهاند و این حرف کاملا درست است. متراژ زیربنای معمولی یک خانه تکواحدی جدید امروزه بیش از ۲۱۰۰فوتمربع (حدود ۱۹۵مترمربع) است، درحالیکه در سال ۱۹۷۳ حدود ۱۵۰۰فوتمربع (حدود ۱۳۹مترمربع) بود. وقتی این عدد را بر اساس تعداد افراد هر خانوار تعدیل کنیم، فضای زندگی هر فرد تقریبا دو برابر شده است!
با این حال، بخشی از مشکل این است که متراژ خانهها در کل جامعه بیش از حد بزرگ شده است. درصد خانههای جدید زیر ۱۴۰۰فوتمربع (۱۳۰مترمربع) از ۴۰ درصد در سالهای ۱۹۷۳–۱۹۷۲ به زیر ۱۰درصد در دهه ۲۰۲۰ سقوط کرده است. خانههای سنتی سهخوابه به طور فزایندهای جای خود را به خانههای چهار خوابه یا بیشتر دادهاند. ساخت خانههای اولیه کوچکتر مانند دوبلکسها، سهواحدهها و تاونهاوسها در بسیاری از محلهها به دلیل قوانین منطقهبندی (Zoning) عملا ممنوع و منسوخ شده است و قوانین مربوط به حداقل متراژ زمین، اندازه و در نتیجه قیمت، تعداد خانههای ویلایی تکواحدی را بالا میبرند.
برای خانوادههایی که از قبل در خانهای با نرخ بهره وام پایین و سرمایهانباشتهشده جابهجا شده و استقرار یافتهاند، هزینههای مسکن دغدغه اصلی نیست. اما برای جوانان آمریکایی که تلاش میکنند پا روی نخستین پله از نردبان مسکن بگذارند، ترکیب فعلی قیمت خانه و نرخهای بهره بسیار ترساننده و دشوار است. از اوایل دهه ۱۹۸۰ به این سو، توان خرید مسکن برای خریداران جدید واقعا دیگر آن چیزی نیست که در گذشته بود.
جمعبندی
در نهایت و با در نظر گرفتن تمام جوانب، نوستالژی اقتصادی بیشتر یک افسانه و خیالپردازی است. چیزهایی که مردم هر روز میخرند، مانند خواربار و بنزین، امروزه ارزانتر و قابل دسترستر شدهاند. اما چند هزینه غولپیکر و اصلی، یعنی بهداشت و درمان و بهویژه مسکن، واقعا خطکش و استانداردها را بالا بردهاند و بهطور خاص اداره یک خانواده را برای جوانان دشوارتر کردهاند. اگر سیاستگذاران میخواهند غبار از روی «رویای آمریکایی» بزدایند و آن را صیقل دهند، باید تمرکز خود را کاملا بر کنترل و مهار هزینهها در این دو حوزه کلیدی معطوف کنند.
* محقق اقتصادی