در باب پول بهینه و جایزه نوبل
جاش هندریکسون*
امروز میخواهم به مقالهای از باب هال بپردازم که در آن، او با دقت بررسی میکند چگونه میتوان یک نظام پولی کاملا مبتنی بر پول اعتباری، که بسیاری آن را «پول فیات» مینامند، طراحی کرد.
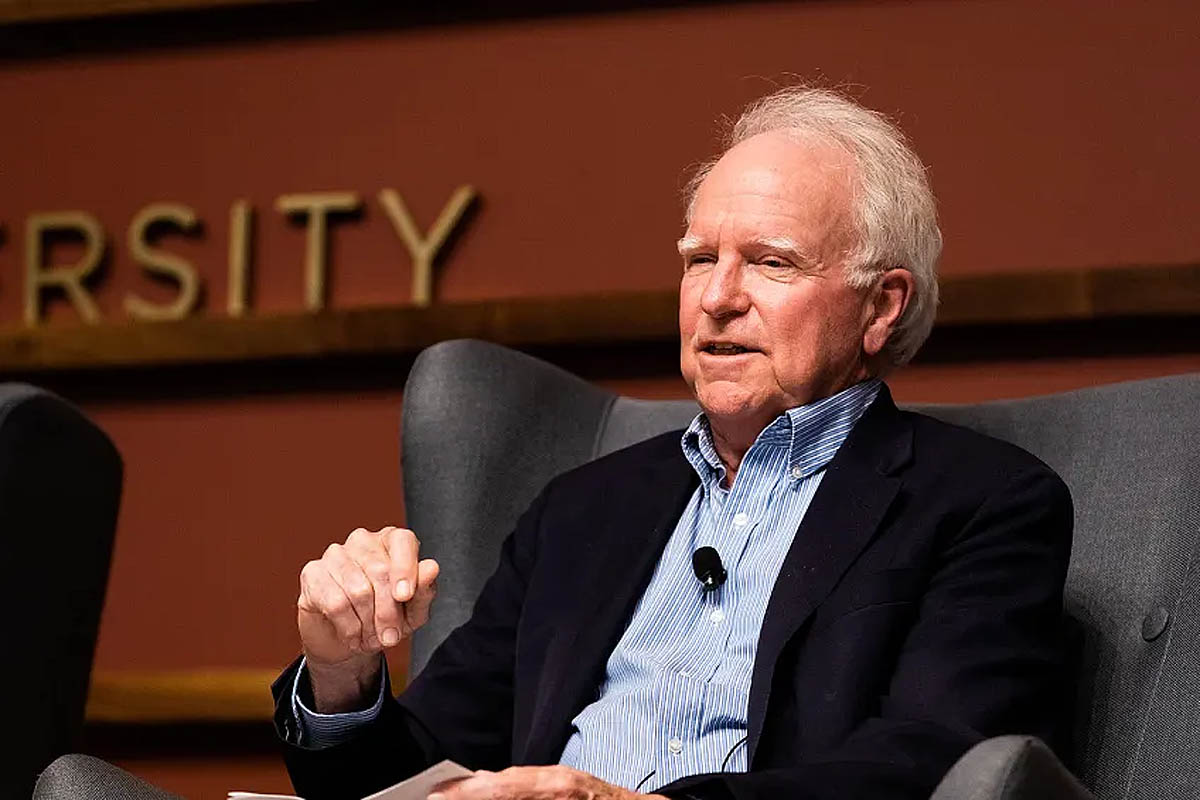
در ابتدا، قصد داشتم این مطلب را بنویسم، زیرا در نوشتههایی که درباره هال میخواندم، تاکید زیادی بر پژوهشهای او در زمینه مصرف و سرمایهگذاری شده بود. اما هرچه بیشتر درباره این مقاله فکر کردم، بیشتر به این نتیجه رسیدم که شاید بتوان از آن برای نشاندادن پیوند میان هال و مایکل وودفورد، دیگر برنده جایزه نوبل، استفاده کرد.
نظریه پول و قیمت
در اقتصاد پولی نوعی دوگانگی عجیب وجود دارد. درواقع، همین دوگانگی بود که در وهله نخست مرا به اقتصاد پولی علاقهمند کرد.
این دوگانگی حتی در نوشتههای خودم درباره پول نیز مشهود است. گاهی از من میپرسند چرا در خبرنامهای که به نظریه قیمت اختصاص دارد، درباره پول مینویسم. منظور آنها را درک میکنم. وقتی مردم به نظریه قیمت فکر میکنند، به یاد اقتصاد خرد میافتند؛ و وقتی به پول فکر میکنند، اقتصاد کلان به ذهنشان میرسد. بنابراین، پول چه ارتباطی با نظریه قیمت دارد؟
حتی در ادبیات اقتصادی مربوط به پول نیز معمولا میان دو رویکرد تمایز گذاشته میشود: یکی سیاست پولی بهینه بر مبنای نوعی معیار کارایی، و دیگری سیاست پولی بهینه بر مبنای نوعی معیار تثبیت اقتصاد کلان. میتوان با قدری اغماض گفت که هر دو رویکرد به کارآیی مربوطاند، اما درواقع با دو نوع متمایز از کارآیی سر و کار داریم.
در حقیقت، آنچه در ابتدا علاقه مرا به اقتصاد پولی برانگیخت نوعی گسستگی ظاهری بود. وقتی در تقریبا هر حوزه دیگری از اقتصاد به سیاستگذاری میاندیشیم، رویکرد کلی این است که بررسی کنیم بازار در شرایط معمول چگونه عمل میکند.
اگر اصطکاکی وجود داشته باشد که مانع دستیابی بازار به تخصیص کارا شود، آنگاه ممکن است مداخله سیاستگذار توجیهپذیر باشد.
برای مثال، میلتون فریدمن در مقاله «مقدار بهینه پول» همین رویکرد را در پیش میگیرد.
بااینحال، بخش عمدهای از ادبیات اقتصادی دیگر، سیاست پولی را از منظر سیاست تثبیت بهینه بررسی میکرد. بر اساس این دیدگاه، هدف اصلی سیاست پولی به حداقل رساندن نوسانات اقتصادی است.
البته اگر معتقد باشید که چرخههای تجاری ناکارا هستند، این دیدگاه تا حدی به رویکرد نخست شباهت پیدا میکند؛ اما بحث دیگری نیز درباره این موضوع وجود داشت که چه سهمی از چرخههای تجاری ناشی از ناکارآیی است و چه سهمی از آنها واکنشهای کارا به شوکهای تصادفی به شمار میرود. ترجیح میدهم در اینجا وارد این بحث نشوم.
فریدمن یکی از نمونههای نادری بود که نهتنها هر دو رویکرد را دنبال میکرد، بلکه آنها را با یکدیگر تلفیق نیز میکرد.
برای مثال، قاعده (k) درصدی او، که بر اساس آن، عرضه پول باید هر سال با نرخ ثابتی معادل (k) درصد رشد کند، بر این ایده استوار بود که سیاست پولی، هنگامی که با هدف تثبیت اقتصاد به کار گرفته میشود، در مجموع بیشتر زیانبار است تا سودمند.
او در مقاله «مقدار بهینه پول» نشان داد که دو قاعده پیشنهادیاش برای سیاست پولی کاملا با یکدیگر سازگارند. امروزه این سازگاری به یکی از ویژگیهای ضمنی بسیاری از الگوهای جدیدی تبدیل شده است که کارآیی را از منظر نظریه قیمت بررسی میکنند.
باب هال نیز اقتصاددان دیگری بود که هر دو رویکرد را دنبال میکرد. او در مقاله خود با عنوان «نظامهای پولی اعتباری بهینه» میکوشد هم رویکرد مبتنی بر نظریه قیمت را بررسی کند، رویکردی که هدفش کاهش اتلاف رفاهی خالص است و هم به رویکرد تثبیت اقتصاد کلان بپردازد.
هال با این کار به ادبیاتی کمک کرد که در آن زمان «اقتصاد پولی جدید» نامیده میشد. اگرچه بسیاری از پژوهشگران از این موضوع ابراز تاسف میکنند که این ادبیات بهتدریج تا حد زیادی از پویایی افتاد و متوقف شد، من استدلال خواهم کرد کههال، بهویژه از طریق این مقاله، تاثیر چشمگیری بر نحوه نگرش امروزی ما به سیاست پولی گذاشته است.
نظامهای پولی اعتباری بهینه
همانطور که تاکنون بارها نوشتهام، بسیاری از مردم بهخوبی درک نمیکنند که نظام پولی کنونی تا چه اندازه پدیدهای کمسابقه است. با وجود استثناهای متعدد، در بخش بزرگی از تاریخ ثبتشده بشر، مردم اشیای فیزیکی، مانند طلا و نقره، را بهعنوان واسطه مبادله به کار میبردند؛ اشیایی که ارزش مثبتی مستقل از ارزشی داشتند که بهواسطه ایفای نقش آنها بهعنوان واسطه مبادله به وجود میآمد. حتی پس از رواج پول کاغذی نیز این پول اغلب در برابر چنین کالاهایی قابل بازخرید بود.
هنگامی که دولت نیکسون امکان تبدیل دلار به طلا را متوقف کرد، این اقدام را بهعنوان تدبیری موقت انجام داد. هدف از بستن پنجره طلا این بود که دیگر اعضای نظام برتون وودز را به پای میز مذاکره بکشاند. البته، پنجره طلا هرگز دوباره گشوده نشد. ازاینرو، در سالهای پس از آن، بیش از پیش روشن شد که نظام پولی کنونی تا چه اندازه پدیدهای کمسابقه است. با گذشت زمان، اقتصاددانان بسیاری به گمانهزنی درباره چگونگی تحلیل این نظام پرداختند؛ نظامی که در آن اسکناسهای کاغذی دلار در گردش بودند، بیآنکه بتوان آنها را در برابر چیزی بازخرید کرد.
به نظر من، این دوره شاهد مشارکتهای مهمی در نظریه پول بود. افرادی مانند بن کلاین، ارل تامپسون و بابهال پژوهشهای مهمی ارائه کردند که به درک ویژگی منحصربهفرد نظام پولی کنونی ما کمک میکردند.
باب هال در صورتبندی پژوهش خود با دقت از اصطلاح پول «اعتباری» (fiduciary money) استفاده میکرد. او آن را پول فیات (fiat money) نمینامید. دلیل اعلامشدهاش این بود که قوانین ایالات متحده الزام نمیکنند که قیمت کالاها و خدمات بر حسب دلار تعیین شوند یا قراردادها به دلار نوشته شوند؛ بااینحال، دلار همچنان برای همین مقاصد به کار میرود.
هال چند مشکل را در نظام پول اعتباری موجود شناسایی کرد؛ مشکلاتی که از نظر او در آن زمان وجود داشتند. نخست آنکه نوسانات تقاضا برای چنین پولی، به بیثباتی سطح قیمتها و نیز نوسانات متناظر در فعالیت اقتصادی واقعی منجر میشود. در همان حال، محیط مقرراتی موجود ناکاراییهای فراوانی در سطح خرد ایجاد کرده بود. از سوی دیگر، هرچند تلاشها برای مقرراتزدایی میتوانستند این ناکاراییها را کاهش دهند یا از میان ببرند، به نظر میرسید که چنین اقدامی بیثباتی اقتصاد کلان در این نظام را تشدید کند. با توجه به این چالشها، چگونه میتوان نظامی بهینه طراحی کرد؟
هال بحث خود را با این استدلال آغاز میکند که عنصر اساسی در عملکرد این نظام، وجود بانک مرکزیای است که چیزی را تولید میکند که او «گواهیهای ذخیره» (reserve certificates) مینامد. هر چیز دیگری در این نظام، اساسا در برابر گواهیهای ذخیره قابل بازخرید است. او ابتدا به مسائلی میپردازد که بهویژه برای نظریهپردازان قیمت اهمیت دارند. به اعتقاد او، برای آنکه چنین نظامی اتلاف رفاهی خالصِ ذاتی آن را به حداقل برساند، باید گواهیهای ذخیره با ارزش اسمی بالاتر یا گواهیهای ذخیره مبتنی بر حساب ایجاد کرد و همزمان، مقرراتزدایی را تا حدی پیش برد که بانکهای خصوصی بتوانند هم سپرده و هم اسکناس در اختیار بازار قرار دهند.
هال، همانند ارل تامپسون پیش از خود و دیوید گلسنر پس از او، استدلال میکند که این اقدامات به منحنی عرضهای کاملا کشسان برای مطالبات قابل بازخرید با گواهیهای ذخیره منجر میشوند. در نتیجه، عرضه این مطالبات کاملا بر اساس تقاضا تعیین خواهد شد. بدینترتیب، هم یک ناکارآیی از میان میرود و هم یکی از منابع نوسانات اقتصاد کلان مهار میشود. راهکار دیگر برای رفع ناکارآیی این است که به گواهیهای ذخیره بهره تعلق گیرد. این اقدام، ناکارآیی معمولِ پول کاغذیِ غیرقابل بازخرید و بدون بهره را از میان میبرد.
بااینحال، این پیشنهاد پرسشی را مطرح میکند: نرخ بهره پرداختی به گواهیهای ذخیره را چگونه باید تعیین کرد تا اهداف اقتصاد کلان، مانند ثبات قیمتها و به حداقل رساندن نوسانات تولید، تحقق یابند؟
فرض کنیم سطح قیمتها را برابر با ۱۰۰در نظر بگیریم. پیشنهادهال این بود که به گواهیهای ذخیره، نرخی معادل نرخ بهره بازار اوراق قرضه، بهعلاوه یک صرف اضافی پرداخت شود؛ صرفی که مقدار آن تابعی از درصدی باشد که سطح قیمتهای مورد انتظار در آینده از عدد ۱۰۰ بالاتر میرود.
بنابراین، هرگاه انتظار بر این باشد که سطح قیمتها نسبت به عدد ۱۰۰ افزایش یابد، نرخ بهره گواهیهای ذخیره نیز بهطور خودکار افزایش خواهد یافت. به همین ترتیب، هرچه سطح قیمتهای مورد انتظار پایینتر از ۱۰۰باشد، نرخ بهره گواهیهای ذخیره بیشتر از نرخ بهره بازار فاصله میگیرد و به سطحی پایینتر از آن کاهش مییابد.
بدینترتیب، قاعدهای خودکار برای سیاست پولی شکل میگیرد. هال با استفاده از چند الگوی ساده نشان داد که چنین قاعدهای تضمین میکند سطح قیمتها تنها هنگامی از سطح اولیه خود منحرف شود که شوکهای تصادفی به اقتصاد وارد شوند. در غیر این صورت، سطح قیمتها ثابت خواهد ماند.
افزون بر این، الگوهای او نشان میدهند که هرچه نرخ بهره گواهیهای ذخیره نسبت به انحرافات سطح قیمتها واکنش بیشتری نشان دهد، اثر شوکهای تصادفی بر سطح قیمتها کمتر خواهد بود و تولید نیز سریعتر به سطح تعادلی خود بازخواهد گشت.
در نتیجه، این الگو نشان میدهد که چگونه میتوان نظام پولی اعتباری بهینه را هم از منظر دغدغههای کاراییِ مورد توجه نظریهپردازان قیمت و هم از منظر اهداف متعارف اقتصاد کلانِ بانکهای مرکزی بررسی کرد.
پیوند با وودفورد و جایزه نوبل
مایکل وودفورد، که جایزه را بهطور مشترک با هال دریافت کرد، عمدتا بهخاطر پژوهشهایش درباره مدل موسوم به کینزگرایی جدید شناخته میشود. این مدل، چه خوب و چه بد، به الگوی اصلی تحلیل سیاست پولی تبدیل شده است.
در مقابل، اگر از کسی بپرسید که باب هال عمدتا به چه دلیل شناخته میشود، احتمالا تقریبا بهاندازه تعداد افرادی که از آنها سوال کردهاید، پاسخهای متفاوت دریافت خواهید کرد. بسیاری از کسانی که این دو را به یکدیگر پیوند دادهاند، پژوهشهای هال درباره مصرف را با مؤلفه خانوار در مدل کینزگرایی جدید مرتبط دانستهاند. به نظر من، ماجرا فراتر از این است.
نهتنها دیدهام که افراد بسیاری از اینکه هال و مایکل وودفورد بهطور مشترک این جایزه را دریافت کردهاند، ابراز تعجب میکنند، بلکه عدهای نیز اشاره کردهاند که چرا در توضیح رسمی جایزه، مشخصا از «سیاست تثبیت اقتصاد کلان» نام برده شده است.
بااینحال، معتقدم مقالهای که در این نوشته به آن پرداختهام، پیوندی میان آثار این دو اقتصاددان برقرار میکند.
تاکید بر قواعد بازخوردی برای تعیین نرخ بهره ذخایر، با هدف قرار دادن نرخ بهره بر اساس پیشبینیها، که در سال ۱۹۸۳ مطرح شد، آشکارا از زمانه خود جلوتر بود. مضامین محوری این مقاله در سراسر آثار خود وودفورد نیز به چشم میخورند و در کتاب او با عنوان بهره و قیمتها (Interest and Prices) بهخوبی صورتبندی شدهاند.
درست است که این مقاله تنها ۱۴۱مورد از بیش از ۷۷ هزار استناد به آثار هال را به خود اختصاص داده است، اما باید به نکته دیگری نیز توجه کرد: سه مورد از این استنادها متعلق به مایکل وودفورد است. بهویژه، وودفورد در مقاله خود با عنوان «سیاست پولی در جهانی بدون پول» (Monetary Policy in a World Without Money) به مقاله هال استناد میکند؛ همان مقالهای که آغازگر این شاخه از پژوهشهای وودفورد بود. وودفورد مشخصا به هال اشاره میکند و تقریبا تنها از او بهعنوان پیشگامی یاد میکند که نظام پولی را از همین منظر بررسی کرده بود.
درواقع، تفاوت اصلی رویکرد وودفورد با رویکرد هال در این است که هال بر ثابت نگهداشتن سطح قیمتها تمرکز داشت، درحالیکه قاعده بازخوردی مورد بحث میتواند بهمراتب تعمیمپذیرتر باشد و در قالب قواعدی از نوع قاعده تیلور برای سیاست پولی به کار رود. از همین رو، مایه تاسف است که جان تیلور نیز در میان دریافتکنندگان این جایزه قرار نگرفت!
* اقتصاددان